
اظهارنامه مالیاتی اشخاص حقیقی، گزارشی است که مؤدیان حقیقی برای اعلام اطلاعات مربوط به درآمد، هزینه، فعالیت اقتصادی و وضعیت مالیاتی خود به سازمان امور مالیاتی ارائه میکنند. صاحبان مشاغل و افرادی که طبق قوانین مالیاتی مشمول ارائه اظهارنامه هستند، باید اطلاعات مالی فعالیت خود را در مهلت مقرر ثبت و ارسال کنند.
اما همه اشخاص حقیقی شرایط یکسانی ندارند و نحوه انجام تکالیف مالیاتی آنها میتواند با توجه به نوع فعالیت، میزان درآمد، گروه مالیاتی و مقررات مربوط متفاوت باشد. به همین دلیل، پیش از ارسال اظهارنامه باید مشخص شود که آیا فرد مشمول ارسال اظهارنامه است، چه اطلاعاتی باید ارائه کند و کدام روش برای انجام تکلیف مالیاتی او در نظر گرفته شده است.
اظهارنامه مالیاتی اشخاص حقیقی، فرم یا گزارشی مالیاتی است که اطلاعات فعالیت اقتصادی فرد در یک دوره مالی در آن اعلام میشود. این اطلاعات میتواند شامل درآمدها، هزینههای قابل قبول، داراییها و سایر اطلاعات موردنیاز برای تعیین وضعیت مالیاتی مؤدی باشد.
منظور از شخص حقیقی در اینجا، فردی است که فعالیت اقتصادی یا شغلی خود را به نام خودش انجام میدهد؛ برای مثال، صاحب فروشگاه، پزشک، وکیل، پیمانکار، فریلنسر یا سایر صاحبان مشاغل.
بنابراین، اظهارنامه اشخاص حقیقی با اظهارنامه شرکتها و سایر اشخاص حقوقی یکسان نیست و هر گروه بر اساس تکالیف قانونی خود باید اطلاعات مالیاتی مربوط به فعالیتش را ارائه کند.
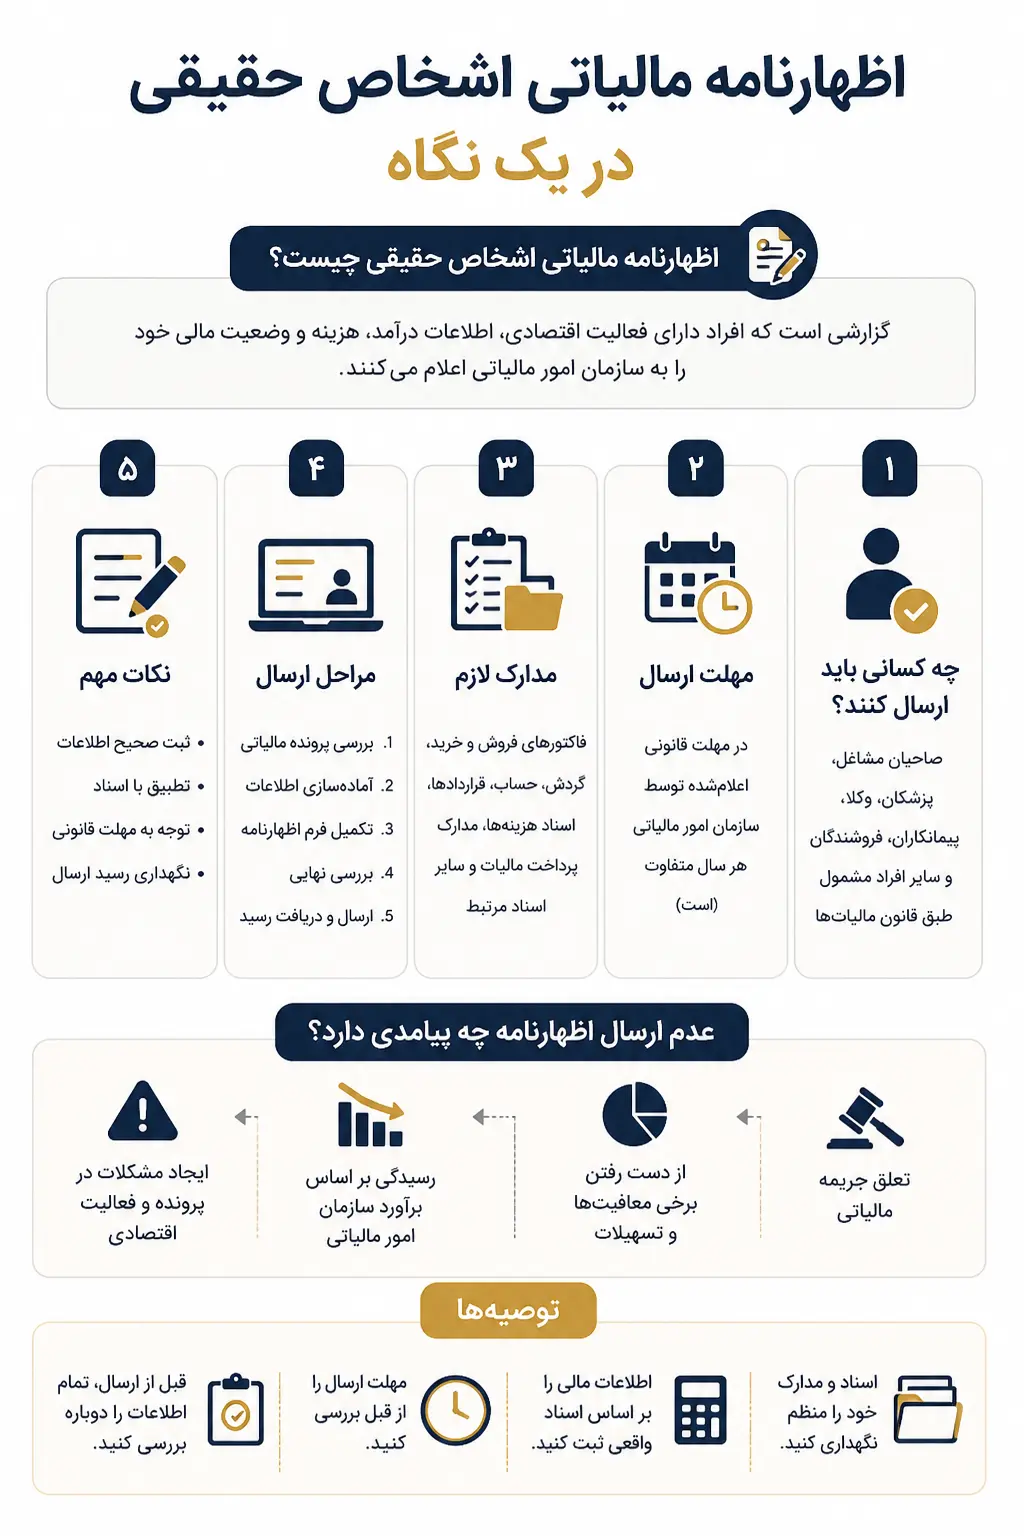
یکی از مهمترین پرسشها این است که آیا هر فردی باید اظهارنامه مالیاتی ارسال کند یا خیر.
پاسخ به این سؤال به وضعیت فعالیت فرد و مقررات مالیاتی مربوط بستگی دارد. به طور کلی، اشخاص حقیقی که به فعالیتهای شغلی و اقتصادی مشغول هستند و طبق قانون مشمول ارائه اظهارنامه هستند، باید تکلیف مالیاتی خود را در مهلت مقرر انجام دهند.
برای مثال، بسیاری از صاحبان مشاغل مانند:
فروشندگان و صاحبان واحدهای صنفی
پزشکان و صاحبان مشاغل حرفهای
وکلا و مشاوران
پیمانکاران
ارائهدهندگان خدمات
برخی فریلنسرها و فعالان کسبوکارهای اینترنتی
ممکن است مشمول تکالیف مربوط به اظهارنامه مالیاتی باشند.
البته صرف داشتن درآمد به این معنا نیست که همه افراد دقیقاً یک تکلیف مالیاتی دارند. نوع درآمد، ماهیت فعالیت، میزان فروش یا درآمد، مقررات سال مالی مربوط و سایر شرایط مؤدی باید بررسی شود.
تفاوت اصلی این دو اظهارنامه به نوع مؤدی و ساختار فعالیت اقتصادی آنها مربوط میشود.
اشخاص حقیقی معمولاً اظهارنامه فعالیت شغلی خود را به عنوان صاحب کسبوکار یا فرد فعال اقتصادی ارائه میکنند، در حالی که اشخاص حقوقی مانند شرکتها، مؤسسات و سایر شخصیتهای حقوقی، اظهارنامه مربوط به فعالیت شخص حقوقی را ارائه میدهند.
به همین دلیل، فرمها، اطلاعات موردنیاز، نحوه محاسبه مالیات و برخی تکالیف مالیاتی این دو گروه میتواند متفاوت باشد.
اطلاعات موردنیاز اظهارنامه بسته به نوع فرم و مقررات سال مربوط میتواند متفاوت باشد، اما به طور کلی اطلاعاتی مانند موارد زیر اهمیت دارد:
اطلاعات هویتی و پرونده مالیاتی مؤدی
اطلاعات مربوط به فعالیت شغلی
میزان درآمد و فروش
هزینهها و مخارج مرتبط با فعالیت
اطلاعات مربوط به داراییها و بدهیهای مرتبط، در موارد لازم
اطلاعات مربوط به پرداختهای مالیاتی
اطلاعات تکمیلی موردنیاز سامانه
ثبت صحیح این اطلاعات اهمیت زیادی دارد؛ زیرا اطلاعات اظهارشده باید با اسناد و مدارک مالی مؤدی و سایر اطلاعات قابل استناد سازگار باشد.
یکی از مهمترین تکالیف مؤدی، ارسال اظهارنامه در مهلت قانونی است. این مهلت ممکن است با توجه به نوع اظهارنامه و قوانین همان سال تغییر کند؛ بنابراین نباید صرفاً به تاریخهای مربوط به سالهای گذشته استناد کرد.
پیش از اقدام، بهتر است مهلت قانونی سال مربوط به فعالیت خود را از اطلاعیههای رسمی سازمان امور مالیاتی بررسی کنید.
همچنین اگر در مورد زمان ارسال اظهارنامه سؤال دارید، میتوانید راهنمای کامل مهلت ارسال اظهارنامه مالیاتی را مطالعه کنید.
برای تکمیل اظهارنامه، بهتر است مؤدی پیش از ورود اطلاعات، اسناد مالی فعالیت خود را آماده و دستهبندی کند.
برخی از مدارکی که ممکن است برای تهیه اطلاعات اظهارنامه مورد استفاده قرار گیرند عبارتاند از:
اسناد و فاکتورهای فروش
فاکتورهای خرید و هزینهها
گردش حسابهای مرتبط با فعالیت
قراردادهای کاری و تجاری
اسناد مربوط به اجاره محل فعالیت
اطلاعات مربوط به حقوق و دستمزد کارکنان، در صورت وجود
اسناد پرداخت مالیات
مدارک مربوط به داراییها و هزینههای مرتبط با فعالیت
لازم نیست تمام این مدارک لزوماً مستقیماً در فرم اظهارنامه بارگذاری شوند؛ اهمیت آنها در این است که مؤدی بتواند اطلاعات ثبتشده را در صورت نیاز با اسناد و مدارک قابل استناد پشتیبانی کند.
فرآیند ارسال اظهارنامه باید بر اساس سامانه و دستورالعملهای مالیاتی همان سال انجام شود. به طور کلی، مؤدی ابتدا باید وضعیت پرونده مالیاتی خود را بررسی کند و سپس اطلاعات موردنیاز را مطابق فرم مربوط تکمیل کند.
پیش از تکمیل اظهارنامه، اطلاعات پرونده مالیاتی، نوع فعالیت و وضعیت ثبتشده مؤدی را بررسی کنید.
درآمدها، فروش، هزینهها و سایر اطلاعات موردنیاز را از روی اسناد و مدارک مالی استخراج کنید.
اطلاعات مالی و هویتی را با دقت در بخشهای مربوط وارد کنید. در این مرحله، اشتباه در اعداد یا ثبت نادرست اطلاعات میتواند باعث ایجاد مغایرت شود.
پیش از ارسال، تمام ارقام، اطلاعات هویتی، درآمدها، هزینهها و سایر بخشهای اظهارنامه را دوباره کنترل کنید.
پس از اطمینان از صحت اطلاعات، اظهارنامه را در مهلت قانونی ارسال کرده و رسید یا مستندات مربوط به ارسال را نگهداری کنید.
برای آموزش جزئیتر مراحل، میتوان از راهنمای آموزش تکمیل اظهارنامه مالیاتی استفاده کرد.
خیر. شرایط مالیاتی اشخاص حقیقی میتواند بر اساس نوع فعالیت، گروهبندی مالیاتی، میزان درآمد و مقررات مربوط متفاوت باشد.
به همین دلیل، یک پزشک، فروشنده، پیمانکار یا فریلنسر ممکن است از نظر نوع اطلاعات موردنیاز یا تکالیف مالیاتی شرایط کاملاً یکسانی نداشته باشد.
بنابراین، هنگام تکمیل اظهارنامه نباید اطلاعات مربوط به یک شغل یا مؤدی دیگر را بدون بررسی، برای پرونده خود استفاده کرد.
در برخی شرایط، امکان اصلاح اطلاعات اظهارشده طبق مقررات و مهلتهای قانونی وجود دارد. با این حال، نحوه و شرایط اصلاح اظهارنامه به مقررات همان سال و وضعیت اظهارنامه بستگی دارد.
به همین دلیل، اگر پس از ارسال متوجه اشتباه شدید، بهتر است قبل از هر اقدامی وضعیت اظهارنامه و مهلت قانونی اصلاح آن را بررسی کنید.
عدم انجام تکالیف مالیاتی در مهلت مقرر، در مواردی که مؤدی قانوناً مکلف به ارسال اظهارنامه باشد، میتواند موجب تعلق جریمه یا از دست رفتن برخی مزایای قانونی شود.
میزان و شرایط جریمه نیز به نوع تکلیف مالیاتی و مقررات حاکم در همان سال بستگی دارد. بنابراین، نباید یک درصد ثابت را برای همه اشخاص حقیقی و همه سالها در نظر گرفت.
اگر اظهارنامه در موعد مقرر ارسال نشده است، بهتر است وضعیت پرونده با توجه به مقررات همان سال بررسی شود.
برخی از اشتباهات میتوانند باعث ایجاد مغایرت یا مشکل در فرآیند رسیدگی مالیاتی شوند. مهمترین موارد عبارتاند از:
ثبت نکردن بخشی از درآمد یا فروش
ثبت هزینههای بدون مدارک قابل استناد
اشتباه در اطلاعات هویتی یا پرونده مالیاتی
وارد کردن ارقام بدون تطبیق با اسناد حسابداری
بیتوجهی به مهلت قانونی ارسال
استفاده از اطلاعات یا فرم مربوط به سالهای گذشته
تصور اینکه همه تراکنشهای بانکی ماهیت درآمدی دارند یا برعکس، نادیده گرفتن تراکنشهای مرتبط با فعالیت
بهترین روش برای کاهش این خطاها، تهیه اطلاعات مالی بر اساس اسناد واقعی و انجام کنترل نهایی پیش از ارسال اظهارنامه است.
اظهارنامه مالیاتی و فرم مربوط به تبصره ماده ۱۰۰ دو مسیر یکسان نیستند.
در برخی شرایط، صاحبان مشاغل واجد شرایط میتوانند از ظرفیت تبصره ماده ۱۰۰ قانون مالیاتهای مستقیم استفاده کنند و مالیات آنها طبق شرایط و ضوابط تعیینشده محاسبه یا توافق شود.
بنابراین، ابتدا باید مشخص شود که مؤدی در سال مربوط واجد شرایط استفاده از این امکان هست یا خیر. در صورت عدم شمول یا عدم استفاده از آن، ممکن است مؤدی ملزم به انجام فرآیند اظهارنامه مالیاتی باشد.
قبل از ارسال اظهارنامه، این موارد را بررسی کنید:
اطلاعات پرونده مالیاتی صحیح باشد.
درآمد و فروش با اسناد و مدارک تطبیق داده شود.
هزینهها دارای مستندات لازم باشند.
اطلاعات حسابهای مرتبط با فعالیت بررسی شود.
اظهارنامه مربوط به سال مالیاتی صحیح انتخاب شود.
مهلت ارسال بررسی شود.
پس از ارسال، رسید و مستندات مربوط نگهداری شود.
اظهارنامه مالیاتی اشخاص حقیقی یکی از مهمترین تکالیف مالیاتی بسیاری از صاحبان مشاغل است و نحوه انجام آن به نوع فعالیت، شرایط مؤدی و مقررات مالیاتی سال مربوط بستگی دارد.
مهمترین نکته این است که اظهارنامه صرفاً یک فرم برای وارد کردن چند عدد نیست؛ اطلاعات آن باید بر اساس فعالیت واقعی و اسناد و مدارک مالی تهیه شود. همچنین پیش از ارسال باید مشخص شود که مؤدی دقیقاً مشمول کدام تکلیف مالیاتی است و چه مهلتی برای انجام آن دارد.
اگر هنوز در مورد اصل اظهارنامه و جایگاه آن در فرآیند مالیاتی ابهام دارید، مطالعه مقاله اظهارنامه مالیاتی چیست؟ میتواند دید کلیتری درباره این تکلیف مالیاتی ایجاد کند.

