
تکمیل اظهارنامه مالیاتی برای بسیاری از صاحبان کسبوکار، شرکتها و فعالان اقتصادی یکی از مهمترین تکالیف مالیاتی است. در این فرآیند، مؤدی باید اطلاعات مربوط به فعالیت اقتصادی، درآمدها، هزینهها، داراییها و سایر اطلاعات موردنیاز را مطابق مقررات در اظهارنامه ثبت و در نهایت آن را ارسال کند.
اشتباه در ورود اطلاعات یا ثبت ناقص برخی موارد میتواند باعث ایجاد مغایرت میان اظهارنامه و اسناد و مدارک مؤدی شود. به همین دلیل، بهتر است قبل از شروع تکمیل اظهارنامه، اطلاعات مالی و اسناد موردنیاز آماده باشند.
اطلاعات موردنیاز و فرم اظهارنامه بر اساس نوع مؤدی و مقررات مربوط تعیین میشود؛ بنابراین اظهارنامه یک شخص حقیقی لزوماً ساختار و اطلاعات مشابهی با اظهارنامه یک شرکت ندارد. به همین دلیل، ابتدا باید مشخص شود چه اشخاصی مشمول ارسال اظهارنامه هستند
در این راهنما، مراحل کلی تکمیل اظهارنامه مالیاتی را بررسی میکنیم.
اظهارنامه مالیاتی گزارشی است که مؤدی اطلاعات مربوط به عملکرد مالی خود را در آن به سازمان امور مالیاتی ارائه میکند. این اطلاعات میتواند شامل درآمدها، هزینهها، خرید و فروش، سود یا زیان و سایر اطلاعات مرتبط با فعالیت مؤدی باشد.
اطلاعات موردنیاز و فرم اظهارنامه بر اساس نوع مؤدی و مقررات مربوط تعیین میشود؛ بنابراین اظهارنامه یک شخص حقیقی لزوماً ساختار و اطلاعات مشابهی با اظهارنامه یک شرکت ندارد.
اگر هنوز با مفهوم اظهارنامه مالیاتی و کاربرد آن آشنا نیستید، ابتدا بهتر است با مفهوم کلی اظهارنامه مالیاتی آشنا شوید و سپس سراغ تکمیل فرم بروید.
یکی از مهمترین اشتباهات این است که مؤدی ابتدا وارد سامانه شود و بعد تازه به فکر جمعآوری اطلاعات بیفتد.
قبل از شروع، بهتر است اطلاعات و اسناد مالی موردنیاز فعالیت خود را آماده کنید. بسته به نوع مؤدی و فعالیت، این اطلاعات میتواند شامل موارد زیر باشد:
اطلاعات هویتی و مشخصات مؤدی
اطلاعات مربوط به فعالیت اقتصادی
میزان فروش و درآمد
هزینههای مرتبط با فعالیت
اطلاعات خرید و فروش
اطلاعات مربوط به داراییها و بدهیها، در صورت نیاز
اطلاعات حسابداری و دفاتر
اطلاعات مربوط به قراردادها و معاملات
اطلاعات مالی و صورتهای مالی برای اشخاص حقوقی
اطلاعات مربوط به مالیاتها و پرداختهای انجامشده، در موارد مرتبط
البته همه این موارد برای تمام مؤدیان یکسان نیست و اطلاعات موردنیاز باید بر اساس نوع اظهارنامه و فعالیت تعیین شود.
فرآیند تکمیل اظهارنامه را میتوان به چند مرحله اصلی تقسیم کرد:
آمادهسازی اطلاعات → ورود به سامانه → انتخاب اظهارنامه مربوط → تکمیل اطلاعات → بررسی و کنترل → تأیید و ارسال → دریافت رسید
در ادامه هر مرحله را بررسی میکنیم.
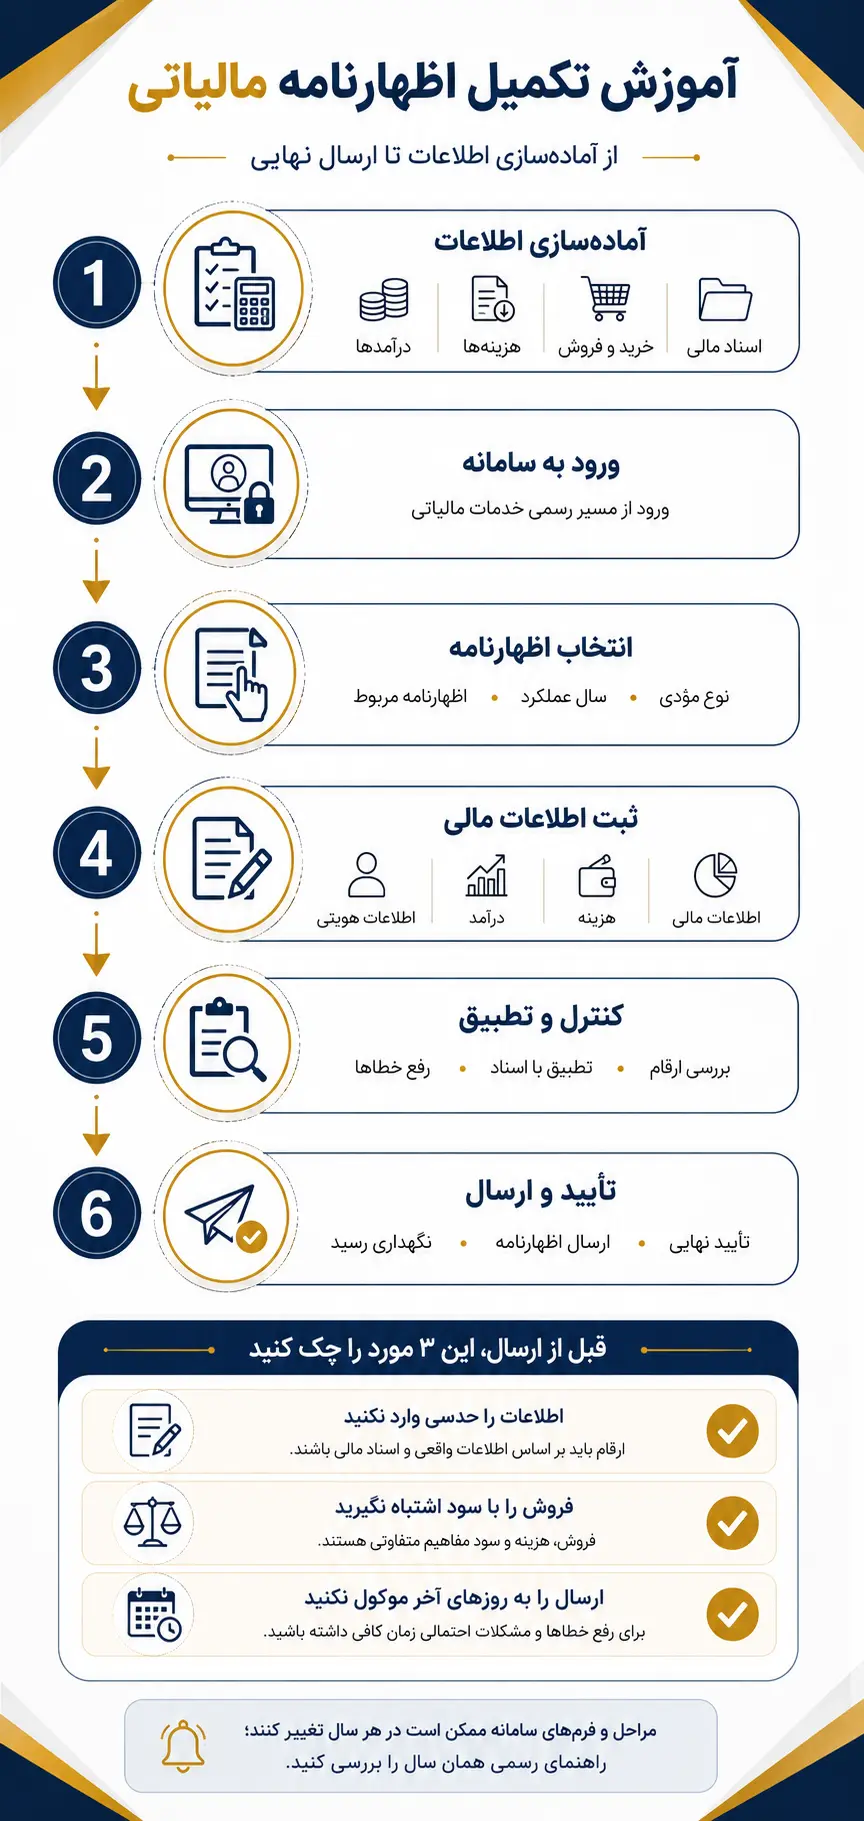
قبل از ورود اطلاعات در اظهارنامه، باید اطلاعات مالی سال موردنظر جمعآوری و دستهبندی شود.
برای مثال، اگر یک فروشگاه فعالیت میکند، بهتر است مجموع فروش، خرید، هزینههای مرتبط و سایر اطلاعات مالی ابتدا از روی اسناد حسابداری استخراج شود.
ثبت عددهای تقریبی یا حدسی در اظهارنامه روش مناسبی نیست؛ زیرا اطلاعات اظهارشده باید تا حد امکان با اسناد و مدارک مالی مؤدی قابل تطبیق باشد.
در این مرحله، بهتر است اطلاعات به تفکیک دوره مالی و نوع فعالیت مرتب شوند تا هنگام تکمیل فرم، احتمال اشتباه کاهش پیدا کند.
ثبت و ارسال اظهارنامه مالیاتی بهصورت الکترونیکی انجام میشود و مؤدی باید از مسیرهای رسمی سازمان امور مالیاتی برای انجام این تکلیف استفاده کند.
پس از ورود به حساب کاربری، مؤدی باید خدمت مالیاتی مربوط به اظهارنامه عملکرد را انتخاب کند.
نکته مهم این است که ظاهر سامانه، عنوان گزینهها و مراحل تکمیل ممکن است در طول زمان تغییر کند. بنابراین نباید صرفاً بر اساس آموزشهایی که مربوط به سالهای قبل هستند، گزینههای سامانه را انتخاب کرد.
در این مرحله باید اظهارنامه متناسب با وضعیت مؤدی انتخاب شود.
برای مثال، اطلاعات و فرم مورد استفاده برای یک صاحب شغل با اطلاعات موردنیاز یک شرکت یکسان نیست.
بنابراین قبل از شروع تکمیل فرم، باید مشخص باشد که مؤدی در چه گروهی قرار دارد و اظهارنامه مربوط به کدام عملکرد مالیاتی است.
انتخاب اشتباه نوع اظهارنامه میتواند باعث ثبت اطلاعات نادرست یا ناقص شود.
در بخشهای ابتدایی اظهارنامه معمولاً اطلاعات مربوط به مؤدی و فعالیت اقتصادی دریافت میشود.
این اطلاعات باید با مشخصات ثبتشده نزد سازمان امور مالیاتی مطابقت داشته باشد.
در این مرحله، مواردی مانند مشخصات مؤدی، نوع فعالیت و اطلاعات مربوط به محل فعالیت، در صورت وجود در فرم اظهارنامه، باید با دقت بررسی شوند.
اگر اطلاعات پایه اشتباه باشد، بهتر است قبل از ادامه فرآیند، موضوع از مسیرهای رسمی مربوط به اصلاح اطلاعات پیگیری شود.
یکی از مهمترین قسمتهای اظهارنامه، اطلاعات مربوط به درآمد و فروش است.
مؤدی باید درآمدهای مربوط به دوره مالی موردنظر را بر اساس اسناد و مدارک حسابداری خود استخراج و در بخش مربوط وارد کند.
برای مثال، یک واحد تجاری باید اطلاعات فروش خود را بر اساس مدارک و سیستم حسابداری بررسی کند و صرفاً یک رقم تخمینی در اظهارنامه ثبت نکند.
همچنین باید دقت کرد که درآمد، فروش، سود و گردش حساب بانکی مفاهیم یکسانی نیستند.
گردش یک حساب بانکی لزوماً به معنای درآمد مشمول مالیات نیست و از طرف دیگر، درآمد یک فعالیت نیز الزاماً برابر با سود نهایی آن نیست.
به همین دلیل، تعیین ارقام اظهارنامه باید بر اساس ماهیت واقعی معاملات و اسناد حسابداری انجام شود.
پس از ثبت اطلاعات درآمد و فروش، در بخشهای مربوط باید هزینههای قابل ثبت نیز بر اساس اطلاعات مالی مؤدی درج شوند.
نکته مهم این است که هر پرداخت یا خروج وجه از حساب بانکی الزاماً یک هزینه قابل قبول مالیاتی محسوب نمیشود.
هزینه باید با فعالیت اقتصادی ارتباط داشته باشد و شرایط و الزامات قانونی مربوط به هزینههای قابل قبول را داشته باشد.
بنابراین بهتر است قبل از وارد کردن هزینهها، اسناد و مدارک مربوط به آنها بررسی شود.
بعد از وارد کردن درآمدها، هزینهها و سایر اطلاعات، نباید بلافاصله اظهارنامه را ارسال کرد.
در این مرحله باید یک بار دیگر اطلاعات واردشده با مدارک حسابداری مقایسه شود.
موارد زیر از جمله چیزهایی هستند که بهتر است کنترل شوند:
ارقام فروش و درآمد
هزینههای ثبتشده
اطلاعات خرید و فروش
اطلاعات هویتی
اطلاعات سال عملکرد
اعداد و ارقام صورتهای مالی، در موارد مربوط
اطلاعات مربوط به مالیاتهای پرداختشده
جمع ارقام و محاسبات نهایی
حتی یک اشتباه ساده در وارد کردن یک رقم میتواند نتیجه نهایی اظهارنامه را تغییر دهد.
پس از تکمیل بخشهای موردنیاز، اظهارنامه باید از نظر کامل بودن اطلاعات بررسی شود.
در صورتی که سامانه خطا یا هشدار مشخصی نمایش دهد، باید قبل از ارسال نسبت به رفع آن اقدام شود.
پس از تأیید نهایی و ارسال اظهارنامه، باید اطلاعات مربوط به ثبت موفق اظهارنامه و رسید یا کد رهگیری را نگهداری کرد.
این رسید میتواند در مراجعات و پیگیریهای بعدی موردنیاز باشد.
در برخی شرایط، امکان اصلاح اطلاعات اظهارشده طبق مقررات مربوط وجود دارد؛ اما نباید تصور کرد که هر اشتباهی را میتوان بدون محدودیت و در هر زمانی اصلاح کرد.
مقررات مربوط به اصلاح اظهارنامه، مهلت و شرایط خاص خود را دارد و باید بر اساس قوانین و مقررات سال مربوط بررسی شود.
بنابراین اگر بعد از ارسال متوجه اشتباه شدید، بهتر است موضوع را سریع پیگیری کنید و قبل از هر اقدامی، شرایط قانونی اصلاح اظهارنامه همان سال را بررسی کنید.
یکی از اشتباهات رایج، وارد کردن ارقام تقریبی بدون بررسی اسناد است.
اظهارنامه باید بر اساس اطلاعات واقعی و مستند تکمیل شود.
فروش کل با سود خالص یکسان نیست. در یک فعالیت اقتصادی ممکن است مبلغ فروش بالا باشد اما پس از کسر هزینههای مرتبط، سود بسیار کمتری باقی بماند.
هر تراکنش بانکی الزاماً درآمد محسوب نمیشود. ماهیت هر تراکنش باید مشخص باشد و در صورت نیاز، اسناد مربوط به آن قابل ارائه باشد.
ثبت هزینه بدون داشتن اسناد و مدارک کافی میتواند در رسیدگی مالیاتی مشکلساز شود.
هنگام تکمیل اظهارنامه باید مطمئن شوید اطلاعات مربوط به سال مالیاتی صحیح انتخاب شده است.
حتی اگر اطلاعات مالی آماده باشد، مشکلات سامانه یا خطاهای هنگام ارسال میتواند باعث دردسر شود. بهتر است تکمیل و بررسی اظهارنامه چند روز پیش از پایان مهلت انجام شود.
اگرچه اصول کلی تکمیل اظهارنامه مشابه است، اما اطلاعات موردنیاز برای اشخاص حقیقی و حقوقی یکسان نیست.
اشخاص حقیقی معمولاً اطلاعات مربوط به فعالیت شغلی و عملکرد کسبوکار خود را ارائه میکنند، در حالی که اشخاص حقوقی علاوه بر اطلاعات فعالیت، با اطلاعات حسابداری و صورتهای مالی شرکت نیز سروکار دارند.
به همین دلیل، آموزش تکمیل اظهارنامه اشخاص حقیقی و آموزش اظهارنامه اشخاص حقوقی را باید بهصورت جداگانه بررسی کرد.
لزومی ندارد همه مؤدیان برای تکمیل اظهارنامه حتماً از حسابدار استفاده کنند؛ اما این موضوع به حجم فعالیت، پیچیدگی معاملات و وضعیت مالی مؤدی بستگی دارد.
برای یک فعالیت ساده با اطلاعات محدود، مؤدی ممکن است بتواند با مطالعه راهنمای رسمی و داشتن اطلاعات مالی منظم، فرآیند را انجام دهد.
اما در فعالیتهای پیچیدهتر، شرکتها و کسبوکارهایی که معاملات و اسناد مالی متعددی دارند، بررسی اطلاعات توسط حسابدار یا متخصص مالیاتی میتواند احتمال خطا را کاهش دهد.
قبل از تأیید نهایی، این موارد را بررسی کنید:
☐ نوع اظهارنامه صحیح انتخاب شده است.
☐ سال عملکرد صحیح است.
☐ اطلاعات هویتی و فعالیت درست است.
☐ درآمدها و فروش بر اساس اسناد ثبت شدهاند.
☐ هزینهها بررسی و مستند شدهاند.
☐ اطلاعات مالی با اسناد حسابداری مطابقت دارد.
☐ خطاها و هشدارهای سامانه بررسی شدهاند.
☐ اطلاعات نهایی یک بار بازبینی شده است.
☐ رسید و اطلاعات ارسال اظهارنامه ذخیره شده است.
تکمیل اظهارنامه مالیاتی فقط وارد کردن چند عدد در سامانه نیست. ابتدا باید اطلاعات مالی فعالیت جمعآوری و بررسی شود، سپس اطلاعات متناسب با نوع مؤدی در بخشهای مربوط ثبت شود و در نهایت، قبل از ارسال، تمام ارقام با اسناد و مدارک مالی تطبیق داده شوند.
مهمترین نکته این است که اظهارنامه باید بر اساس اطلاعات واقعی، مستند و قابل دفاع تکمیل شود. ثبت ارقام حدسی، اشتباه گرفتن فروش با سود، ثبت هزینههای فاقد مدارک یا بیتوجهی به نوع اظهارنامه میتواند در مراحل بعدی برای مؤدی مشکل ایجاد کند.
همچنین با توجه به اینکه ساختار سامانه و دستورالعملهای اجرایی ممکن است تغییر کند، برای تکمیل اظهارنامه هر سال باید راهنمای همان سال و اطلاعیههای رسمی سازمان امور مالیاتی بررسی شود.

