
مهلت ارسال اظهارنامه مالیاتی یکی از مهمترین موضوعاتی است که مودیان باید هر سال به آن توجه داشته باشند. ارسال اظهارنامه در زمان مقرر، علاوه بر جلوگیری از جرائم مالیاتی، باعث میشود اطلاعات درآمد، هزینه و وضعیت مالی مودی در چارچوب قانونی به سازمان امور مالیاتی ارائه شود.
البته مهلت ارسال اظهارنامه برای همه مودیان یکسان نیست و بسته به نوع مودی، یعنی شخص حقیقی یا حقوقی بودن، و نوع اظهارنامه متفاوت است. به همین دلیل، اطلاع از مهلت مربوط به هر گروه اهمیت زیادی دارد.
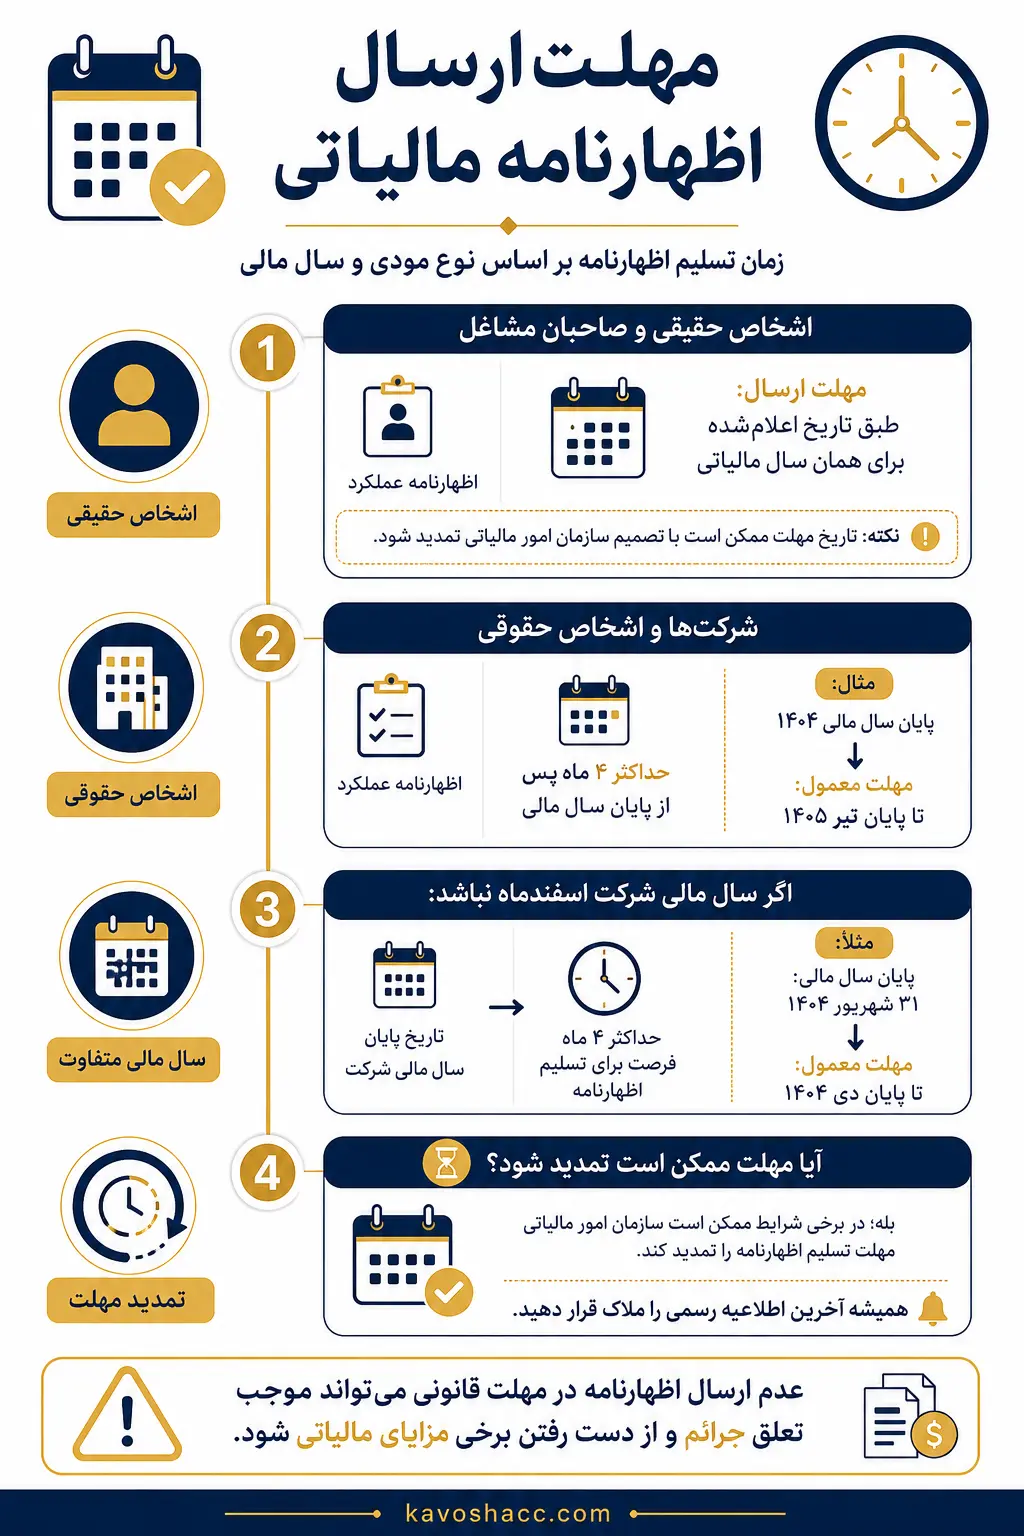
اشخاص حقیقی و صاحبان مشاغل معمولاً باید اظهارنامه عملکرد مربوط به فعالیت مالی سال گذشته خود را در مهلت قانونی تعیینشده ارسال کنند. این اظهارنامه اطلاعات مربوط به درآمدها، هزینهها و سایر اطلاعات مالی فعالیت شخص را دربر میگیرد.
برای مثال، اظهارنامه مربوط به عملکرد یک سال مالی، در سال بعد ارسال میشود و مودی باید تا پایان مهلت مقرر قانونی، اطلاعات خود را در سامانه مالیاتی ثبت و اظهارنامه را نهایی کند.
نکته: مهلت ارسال اظهارنامه اشخاص حقیقی ممکن است بر اساس تصمیم سازمان امور مالیاتی یا مصوبات مربوط به همان سال تغییر کند؛ بنابراین تاریخ اعلامشده برای هر سال باید بهصورت جداگانه بررسی شود.
شرکتها و سایر اشخاص حقوقی نیز موظف به ارائه اظهارنامه عملکرد هستند. مهلت ارسال اظهارنامه اشخاص حقوقی با توجه به سال مالی شرکت تعیین میشود و لزوماً برای تمام شرکتها یک تاریخ ثابت ندارد.
به طور معمول، شرکت باید اظهارنامه عملکرد خود را حداکثر تا چهار ماه پس از پایان سال مالی تسلیم کند. بنابراین اگر سال مالی شرکت در پایان اسفندماه تمام شود، مهلت قانونی آن معمولاً تا پایان تیرماه سال بعد خواهد بود.
اگر سال مالی شرکت در تاریخی غیر از پایان اسفند به پایان برسد، محاسبه مهلت نیز بر اساس تاریخ پایان همان سال مالی انجام میشود.
در برخی سالها ممکن است سازمان امور مالیاتی برای تسلیم اظهارنامه، مهلت بیشتری در نظر بگیرد یا با توجه به شرایط خاص، تاریخ ارسال را تمدید کند. بنابراین نباید تاریخهای سالهای گذشته را مبنای قطعی سال جاری قرار داد.
تمدید مهلت به معنای ایجاد یک قاعده دائمی نیست و باید اطلاعیه رسمی مربوط به همان سال را ملاک قرار داد.
عدم ارسال اظهارنامه در مهلت قانونی میتواند باعث تعلق جرائم مالیاتی و از دست رفتن برخی معافیتها یا تسهیلات قانونی شود. میزان و شرایط جریمه نیز به نوع مودی، نوع اظهارنامه و مقررات حاکم در همان سال بستگی دارد.
به همین دلیل، بهتر است ارسال اظهارنامه را به روزهای پایانی موکول نکنید. مشکلات سامانه، نقص اطلاعات یا نیاز به اصلاح اسناد مالی ممکن است باعث شود تکمیل اظهارنامه بیشتر از زمان پیشبینیشده طول بکشد.
نداشتن فعالیت اقتصادی لزوماً به معنای بینیازی از انجام تکالیف مالیاتی نیست. برای مثال، شرکتی که در طول یک دوره فعالیت اقتصادی نداشته است، ممکن است همچنان تکالیف قانونی مربوط به اظهارنامه را داشته باشد.
بنابراین غیرفعال بودن شرکت را نباید با عدم نیاز به ارسال اظهارنامه یکی دانست و وضعیت مالیاتی مودی باید بر اساس مقررات و تکالیف همان دوره بررسی شود.
مهلت ارسال اظهارنامه مالیاتی بر اساس نوع مودی و نوع اظهارنامه تعیین میشود و در بعضی موارد، مانند اشخاص حقوقی، پایان سال مالی شرکت در تعیین این مهلت نقش مهمی دارد. همچنین ممکن است سازمان امور مالیاتی در برخی سالها مهلتهای اعلامشده را تمدید کند.
بهترین کار این است که مودیان، تکمیل اظهارنامه را پیش از روزهای پایانی آغاز کنند و تاریخ نهایی اعلامشده برای همان سال مالیاتی را ملاک ارسال قرار دهند؛ زیرا تأخیر در تسلیم اظهارنامه میتواند پیامدهای مالیاتی و جریمه به همراه داشته باشد.

