
اظهارنامه مالیاتی یکی از مهمترین اسناد در نظام مالیاتی است که مؤدی از طریق آن اطلاعات مالی و اقتصادی خود را برای یک دوره مشخص به سازمان امور مالیاتی اعلام میکند. درآمد، هزینه، سود و زیان، معافیتها و سایر اطلاعات موردنیاز، بسته به نوع مؤدی و اظهارنامه، در این گزارش ثبت میشوند.
اما اظهارنامه مالیاتی فقط یک فرم برای اعلام درآمد نیست. نوع مؤدی، نوع فعالیت، سال مالی، میزان درآمد، معافیتها و مقررات مربوط میتوانند در نحوه تنظیم و ارسال آن تأثیر داشته باشند.
برای همین، سؤالاتی مانند «چه کسانی باید اظهارنامه بدهند؟»، «مهلت ارسال اظهارنامه چه زمانی است؟»، «اظهارنامه اشخاص حقیقی و حقوقی چه تفاوتی دارد؟» و «اگر اظهارنامه اشتباه ارسال شود چه باید کرد؟» از مهمترین موضوعاتی هستند که باید قبل از ارسال اظهارنامه بدانید.
در این راهنمای جامع، همه نکات مهم درباره اظهارنامه مالیاتی را بررسی میکنیم.
اظهارنامه مالیاتی گزارشی است که مؤدی اطلاعات مالی و مالیاتی خود را مطابق مقررات در آن اعلام میکند. این اطلاعات با توجه به نوع اظهارنامه و وضعیت مؤدی میتواند شامل درآمد، هزینه، سود و زیان، داراییها، بدهیها، معافیتها و سایر اطلاعات موردنیاز باشد.
به زبان ساده، اظهارنامه مالیاتی را میتوان گزارش عملکرد مالی مؤدی در یک دوره مالیاتی دانست.
برای مثال، یک صاحب کسبوکار در اظهارنامه عملکرد خود اطلاعات مربوط به فعالیت اقتصادی، درآمدها و هزینههای مربوط به سال مالی را ثبت میکند. سپس اطلاعات اظهارشده میتواند در فرآیند تعیین و رسیدگی مالیاتی مورد استفاده قرار گیرد.
بنابراین باید بین اظهارنامه مالیاتی و مالیات قطعی تفاوت قائل شد. مبلغی که در اظهارنامه ابراز میشود الزاماً به معنای مالیات قطعی پرونده نیست و بسته به شرایط پرونده، امکان رسیدگی و بررسی اطلاعات وجود دارد.
اظهارنامه یکی از ابزارهای اصلی برای اعلام اطلاعات مالی مؤدی به سازمان امور مالیاتی است.
مهمترین کاربردهای آن عبارتاند از:
● اعلام درآمد و هزینههای مربوط به فعالیت
● مشخص کردن سود یا زیان
● استفاده از معافیتها و مشوقهای قانونی در صورت وجود شرایط
● محاسبه مالیات ابرازی
● ارائه اطلاعات مالی موردنیاز برای رسیدگی
● ثبت سابقه مالیاتی مؤدی
● انجام تکالیف قانونی در مواردی که ارسال اظهارنامه الزامی است
بنابراین اظهارنامه را نباید صرفاً یک فرم اداری ساده در نظر گرفت؛ اطلاعات درجشده در آن میتواند در فرآیند رسیدگی مالیاتی اهمیت زیادی داشته باشد.
محتوای اظهارنامه با توجه به نوع آن متفاوت است، اما معمولاً اطلاعات مختلفی درباره وضعیت مالی و فعالیت مؤدی دریافت میشود.
برخی از مهمترین اطلاعات عبارتاند از:
نوع اطلاعات
نمونه موارد
اطلاعات هویتی
نام، کد ملی یا شناسه ملی و اطلاعات مؤدی
اطلاعات فعالیت
نوع فعالیت، محل فعالیت و اطلاعات مرتبط
درآمدها
فروش، ارائه خدمات و سایر درآمدهای مرتبط
هزینهها
هزینههای قابل قبول مرتبط با فعالیت
سود و زیان
نتیجه عملکرد مالی دوره
داراییها
اطلاعات داراییهای مرتبط در موارد موردنیاز
بدهیها
بدهیها و تعهدات مالی
معافیتها
معافیتها و مشوقهای قانونی در صورت شمول
مالیات
مالیات ابرازی و اطلاعات محاسباتی مربوط
نکته: همه این موارد الزاماً در تمام اظهارنامهها وجود ندارند و ساختار فرم میتواند بر اساس نوع مؤدی و سال مالیاتی تغییر کند.
یکی از مهمترین سؤالات درباره اظهارنامه این است که چه کسی مشمول ارسال آن است؟
بهطور کلی، صاحبان مشاغل و اشخاص حقوقی مشمول، از مهمترین گروههایی هستند که تکالیف مربوط به اظهارنامه عملکرد دارند.
ماده ۹۵ قانون مالیاتهای مستقیم برای صاحبان مشاغل تکالیف مربوط به نگهداری اسناد و مدارک و تنظیم اظهارنامه را مطرح میکند و ماده ۱۱۰ نیز تکالیف اشخاص حقوقی را مشخص کرده است.
با این حال، نمیتوان گفت هر فردی که درآمد دارد دقیقاً باید یک اظهارنامه یکسان ارسال کند.
برای برخی مؤدیان، مقررات خاصی مانند تبصره ماده ۱۰۰، معافیتهای مالیاتی یا سایر احکام میتواند نحوه انجام تکلیف را تغییر دهد.
چه کسانی باید اظهارنامه مالیاتی ارسال کنند؟
در این مقاله میتوانید وضعیت اشخاص حقیقی، صاحبان مشاغل، شرکتها، افراد حقوقبگیر، مشمولان معافیت و سایر گروهها را دقیقتر بررسی کنید.
اظهارنامه مالیاتی با توجه به نوع مؤدی و نوع فعالیت میتواند شکلهای مختلفی داشته باشد.
از مهمترین دستهبندیهایی که هنگام بررسی اظهارنامه با آن مواجه میشویم میتوان به موارد زیر اشاره کرد:
مربوط به اشخاصی است که بهعنوان صاحب کسبوکار یا فعالیت شغلی، مشمول مقررات مالیات بر درآمد هستند.
شرکتها و سایر اشخاص حقوقی مشمول، تکالیف مالیاتی متفاوتی نسبت به اشخاص حقیقی دارند.
اظهارنامه عملکرد به اطلاعات مالی و عملکرد اقتصادی مؤدی در دوره مالیاتی مربوط میشود.
این اظهارنامه با اظهارنامه عملکرد یکی نیست و به تکالیف مربوط به مالیات و عوارض ارزش افزوده مربوط میشود.
برخی صاحبان مشاغل در صورت داشتن شرایط مقرر میتوانند از سازوکار تبصره ماده ۱۰۰ استفاده کنند. بنابراین اظهارنامه عادی و سازوکار تبصره ماده ۱۰۰ را نباید بدون بررسی شرایط، یکسان در نظر گرفت.
اشخاص حقیقی دارای فعالیت شغلی، بسته به شرایط خود ممکن است مشمول تکالیف اظهارنامه عملکرد باشند.
برای مثال، صاحبان برخی کسبوکارها، فروشندگان، ارائهدهندگان خدمات و صاحبان حرفهها ممکن است در گروه مؤدیان مشمول قرار بگیرند.
اما تکلیف هر شخص حقیقی را باید بر اساس نوع فعالیت، وضعیت پرونده مالیاتی و مقررات سال مربوط بررسی کرد.
اظهارنامه اشخاص حقیقی از نظر ساختار و تکالیف، الزاماً با اظهارنامه یک شرکت یکسان نیست.
اشخاص حقوقی مانند شرکتها، در صورت شمول مقررات مالیاتی، تکالیف مشخصی برای ارائه اظهارنامه دارند.
طبق ماده ۱۱۰ قانون مالیاتهای مستقیم، اشخاص حقوقی باید اظهارنامه، ترازنامه و حساب سود و زیان متکی به دفاتر و اسناد و مدارک خود را در مهلت مقرر ارائه کنند.
بنابراین اظهارنامه اشخاص حقوقی معمولاً با اطلاعات مالی و صورتهای مالی شرکت ارتباط نزدیکی دارد.
شرکتها از نظر مالیاتی در گروه اشخاص حقوقی قرار میگیرند؛ بنابراین تکالیف اظهارنامهای آنها با یک فرد صاحب شغل یکسان نیست.
برای مثال، اطلاعات حسابداری، دفاتر، ترازنامه و حساب سود و زیان در اظهارنامه اشخاص حقوقی اهمیت ویژهای دارند.
البته نوع شرکت و وضعیت فعالیت آن نیز میتواند در تکالیف مالیاتی مؤثر باشد.
مهلت ارسال اظهارنامه به نوع مؤدی و سال مالیاتی بستگی دارد.
برای صاحبان مشاغل، ماده ۱۰۰ قانون مالیاتهای مستقیم مهلت قانونی مشخصی را برای تسلیم اظهارنامه تعیین کرده است.
برای اشخاص حقوقی نیز ماده ۱۱۰، مهلت حداکثر چهار ماه پس از پایان سال مالیاتی را در نظر گرفته است.
بنابراین نمیتوان یک تاریخ واحد را برای تمام مؤدیان اعلام کرد.
از طرف دیگر، ممکن است مهلت قانونی در یک سال خاص به دلیل مصوبات یا اطلاعیههای سازمان امور مالیاتی تمدید شود.
نوع مؤدی
سال مالیاتی
آخرین اطلاعیه یا تمدید رسمی مربوط به همان سال
تکمیل اظهارنامه باید بر اساس اطلاعات واقعی و اسناد و مدارک مالی مؤدی انجام شود.
بهصورت کلی، فرآیند تکمیل شامل مراحل زیر است:
جمعآوری اطلاعات مالی ← بررسی درآمدها ← بررسی هزینهها ← کنترل اسناد ← ورود اطلاعات در فرم اظهارنامه ← بررسی محاسبات ← ثبت نهایی و دریافت رسید
در زمان تکمیل اظهارنامه، دقت در ورود اطلاعات اهمیت زیادی دارد؛ زیرا اشتباه در ارقام، درآمدها، هزینهها یا اطلاعات هویتی میتواند در مراحل بعدی مشکل ایجاد کند.
قبل از ثبت نهایی، اطلاعات واردشده را با اسناد و مدارک مالی تطبیق دهید.
مدارک موردنیاز به نوع مؤدی و فعالیت بستگی دارد، اما برخی اسناد معمولاً اهمیت بیشتری دارند:
● اسناد درآمد و فروش
● فاکتورهای خرید و فروش
● قراردادهای کاری
● اسناد هزینهها
● دفاتر و اسناد حسابداری
● اطلاعات بانکی مرتبط با فعالیت
● اسناد مربوط به داراییها
● مدارک مربوط به معافیتها
● اسناد پرداخت مالیاتهای قبلی در موارد مرتبط
مهمترین اصل این است که اطلاعات ثبتشده در اظهارنامه باید قابلیت اثبات و پشتیبانی با اسناد مربوط را داشته باشد.
بله، در شرایط مقرر قانونی امکان اصلاح برخی اطلاعات اظهارنامه وجود دارد.
ماده ۲۲۶ قانون مالیاتهای مستقیم برای مواردی که در اظهارنامه، ترازنامه یا حساب سود و زیان اشتباه محاسباتی رخ داده باشد، امکان ارائه اظهارنامه یا صورتهای مالی اصلاحی را با شرایط مقرر پیشبینی کرده است.
بنابراین اگر بعد از ارسال اظهارنامه متوجه اشتباه شدید، نباید بدون بررسی مقررات تصور کنید که هیچ راهی برای اصلاح وجود ندارد.
البته زمان، نوع اشتباه و مقررات سال مالیاتی در امکان و نحوه اصلاح مؤثر است.
اگر شخصی طبق قانون مکلف به ارسال اظهارنامه باشد و آن را در مهلت مقرر تسلیم نکند، ممکن است مشمول جرایم مالیاتی شود.
ماده ۱۹۲ قانون مالیاتهای مستقیم برای عدم تسلیم اظهارنامه در موارد مشمول، جریمه در نظر گرفته است و میزان جریمه بسته به گروه مؤدی و شرایط قانونی متفاوت است.
بنابراین عبارت «اظهارنامه ندادم» بهتنهایی به معنی یک جریمه ثابت برای همه افراد نیست.
علاوه بر عدم ارسال اظهارنامه، کتمان درآمد یا درج هزینههای غیرواقعی نیز میتواند آثار و جرایم مالیاتی داشته باشد.
«رد اظهارنامه» میتواند در نتیجه وجود ایرادات یا مغایرتهای مالی و اسنادی در فرآیند رسیدگی مطرح شود.
برخی مواردی که میتوانند باعث ایجاد مشکل در رسیدگی شوند عبارتاند از:
● مغایرت اطلاعات اظهارنامه با اسناد و مدارک
● اعلام درآمد کمتر از درآمد واقعی
● ثبت هزینههای غیرواقعی
● ثبت هزینههای فاقد مدارک کافی
● وجود مغایرت میان دفاتر و اطلاعات اظهارنامه
● اشتباه در اطلاعات مالی
● عدم رعایت الزامات قانونی مرتبط با اسناد و دفاتر
البته نباید هرگونه اصلاح یا اختلاف در اظهارنامه را الزاماً به معنای «رد اظهارنامه» دانست. وضعیت پرونده باید بر اساس مقررات و نتیجه رسیدگی مشخص شود.
این دو اظهارنامه به دو موضوع متفاوت مربوط هستند و نباید آنها را یکی دانست.
اطلاعات مربوط به عملکرد مالی و درآمدی مؤدی در دوره مربوط را پوشش میدهد و در نظام مالیات بر درآمد کاربرد دارد.
به مالیات و عوارض ارزش افزوده مربوط میشود و سازوکار و تکالیف خاص خود را دارد.
بنابراین ممکن است یک کسبوکار از نظر اظهارنامه عملکرد و ارزش افزوده، تکالیف جداگانهای داشته باشد.
این دو مفهوم به هم مرتبط هستند اما یکی نیستند.
اظهارنامه مالیاتی:
گزارش اطلاعات مالی و مالیاتی مؤدی است.
مالیات:
مبلغی است که طبق مقررات مالیاتی بر درآمد یا موارد مشمول مالیات تعلق میگیرد.
برای مثال، مؤدی اطلاعات درآمد و هزینه خود را در اظهارنامه اعلام میکند. سپس بر اساس مقررات و فرآیند مالیاتی، مبلغ مالیات مربوط مشخص میشود.
پس:
اظهارنامه = اعلام اطلاعات مالی
مالیات = مبلغ مالیاتی قابل پرداخت طبق مقررات
خیر.
مبلغ مالیاتی که مؤدی در اظهارنامه ابراز میکند، لزوماً همان مبلغ مالیات قطعی پرونده نیست.
اظهارنامه اطلاعات و مبلغ مالیات ابرازی را ارائه میکند و در مواردی که پرونده مشمول رسیدگی باشد، اطلاعات میتواند بررسی شود.
بنابراین بهتر است بین این اصطلاحات تفاوت قائل شویم:
مالیات ابرازی → مبلغ اعلامشده توسط مؤدی
مالیات تشخیصی → مبلغی که پس از رسیدگی و تشخیص مالیاتی تعیین میشود
مالیات قطعی → مبلغ نهایی پس از طی مراحل قانونی مربوط
این یکی از پرسشهای مهم صاحبان مشاغل است.
تبصره ماده ۱۰۰ برای برخی صاحبان مشاغل واجد شرایط، سازوکار متفاوتی نسبت به فرآیند معمول اظهارنامه در نظر میگیرد.
بنابراین نمیتوان گفت «همه صاحبان مشاغل باید حتماً اظهارنامه عادی ارسال کنند» یا «همه باید از تبصره ماده ۱۰۰ استفاده کنند».
ابتدا باید شرایط مؤدی و مقررات سال مربوط بررسی شود.
این موضوع بهخصوص برای مشاغلی که هزینههای واقعی، معافیتها یا شرایط مالی پیچیدهتری دارند، اهمیت دارد.
بسیاری از مشکلات مالیاتی نه به دلیل اصل ارسال اظهارنامه، بلکه به دلیل اطلاعات نادرست یا ناقص ایجاد میشوند.
برخی اشتباهات رایج عبارتاند از:
قبل از ثبت درآمد باید اطلاعات فروش و سایر درآمدها بررسی و با مدارک مربوط تطبیق داده شود.
هر هزینهای الزاماً هزینه قابل قبول مالیاتی نیست و باید شرایط قانونی آن بررسی شود.
ارسال اظهارنامه بعد از موعد قانونی میتواند باعث ایجاد جرایم شود.
اطلاعات هویتی و پرونده مالیاتی باید قبل از ثبت نهایی بررسی شوند.
اطلاعات اظهارنامه باید با سوابق مالی مؤدی سازگار باشد.
یکی از سادهترین اما مهمترین اشتباهات، تأیید اظهارنامه بدون بررسی مجدد تمام ارقام است.
قبل از ثبت نهایی، موارد زیر را کنترل کنید:
☑ اطلاعات هویتی صحیح است.
☑ اطلاعات فعالیت و پرونده درست است.
☑ درآمدها بررسی شدهاند.
☑ هزینهها با اسناد مربوط تطبیق دارند.
☑ معافیتها و مشوقهای احتمالی بررسی شدهاند.
☑ ارقام با دفاتر و اسناد مالی مطابقت دارند.
☑ مالیات محاسبهشده بررسی شده است.
☑ مهلت ارسال کنترل شده است.
☑ پس از ارسال، رسید و اطلاعات ثبت اظهارنامه نگهداری شده است.
ارسال اظهارنامه پایان کامل فرآیند مالیاتی نیست.
بسته به نوع مؤدی، اظهارنامه و مقررات مربوط، ممکن است اطلاعات ارائهشده در مراحل بعدی بررسی و رسیدگی شود.
به همین دلیل مؤدی باید:
رسید ارسال اظهارنامه را نگهداری کند.
اسناد و مدارک مرتبط را حفظ کند.
وضعیت پرونده مالیاتی خود را پیگیری کند.
ابلاغیههای مالیاتی را بررسی کند.
در صورت وجود اختلاف، در مهلت قانونی نسبت به آن اقدام کند.
این موضوع اهمیت زیادی دارد؛ زیرا در صورت ایجاد اختلاف مالیاتی، مدارک و مستندات مالی مؤدی میتوانند در دفاع از اطلاعات اظهارنامه نقش مهمی داشته باشند.
اولین کار این است که نوع اشتباه را مشخص کنیم.
آیا اشتباه مربوط به:
● اطلاعات هویتی است؟
● مبلغ درآمد است؟
● هزینههاست؟
● محاسبات است؟
● اطلاعات صورتهای مالی است؟
● یا موضوع دیگری؟
پس از مشخص شدن نوع اشتباه، باید بررسی شود که آیا طبق مقررات سال مربوط امکان اصلاح اظهارنامه وجود دارد یا خیر.
در موارد مشمول ماده ۲۲۶، قانون امکان ارائه اظهارنامه یا صورتهای مالی اصلاحی را با شرایط مقرر پیشبینی کرده است.
ارسال اظهارنامه به این معنی نیست که بعد از آن دیگر نیازی به اسناد مالی ندارید.
اسناد و مدارک میتوانند برای اثبات اطلاعات اظهارشده در زمان رسیدگی اهمیت داشته باشند.
برای مثال، اگر درآمد یا هزینهای در اظهارنامه ثبت شده باشد، وجود مدارک مرتبط میتواند برای توضیح و دفاع از اطلاعات مالی مؤدی اهمیت پیدا کند.
به همین دلیل بهتر است:
اظهارنامه، اسناد مالی و مدارک مرتبط با آن را منظم و قابل دسترس نگهداری کنید.
موضوع
توضیح کوتاه
اظهارنامه چیست؟
گزارش اطلاعات مالی و مالیاتی مؤدی
چه کسانی مشمولاند؟
بسته به نوع مؤدی، فعالیت و مقررات مربوط
مهمترین انواع
اظهارنامه اشخاص حقیقی، حقوقی و عملکرد
ارزش افزوده
اظهارنامهای متفاوت با اظهارنامه عملکرد
مهلت ارسال
وابسته به نوع مؤدی و سال مالیاتی
اصلاح اظهارنامه
در شرایط مقرر قانونی امکانپذیر است
عدم ارسال
ممکن است موجب جریمه و آثار مالیاتی شود
اطلاعات مهم
درآمد، هزینه، سود و زیان و سایر اطلاعات موردنیاز
بعد از ارسال
امکان بررسی و رسیدگی طبق مقررات وجود دارد
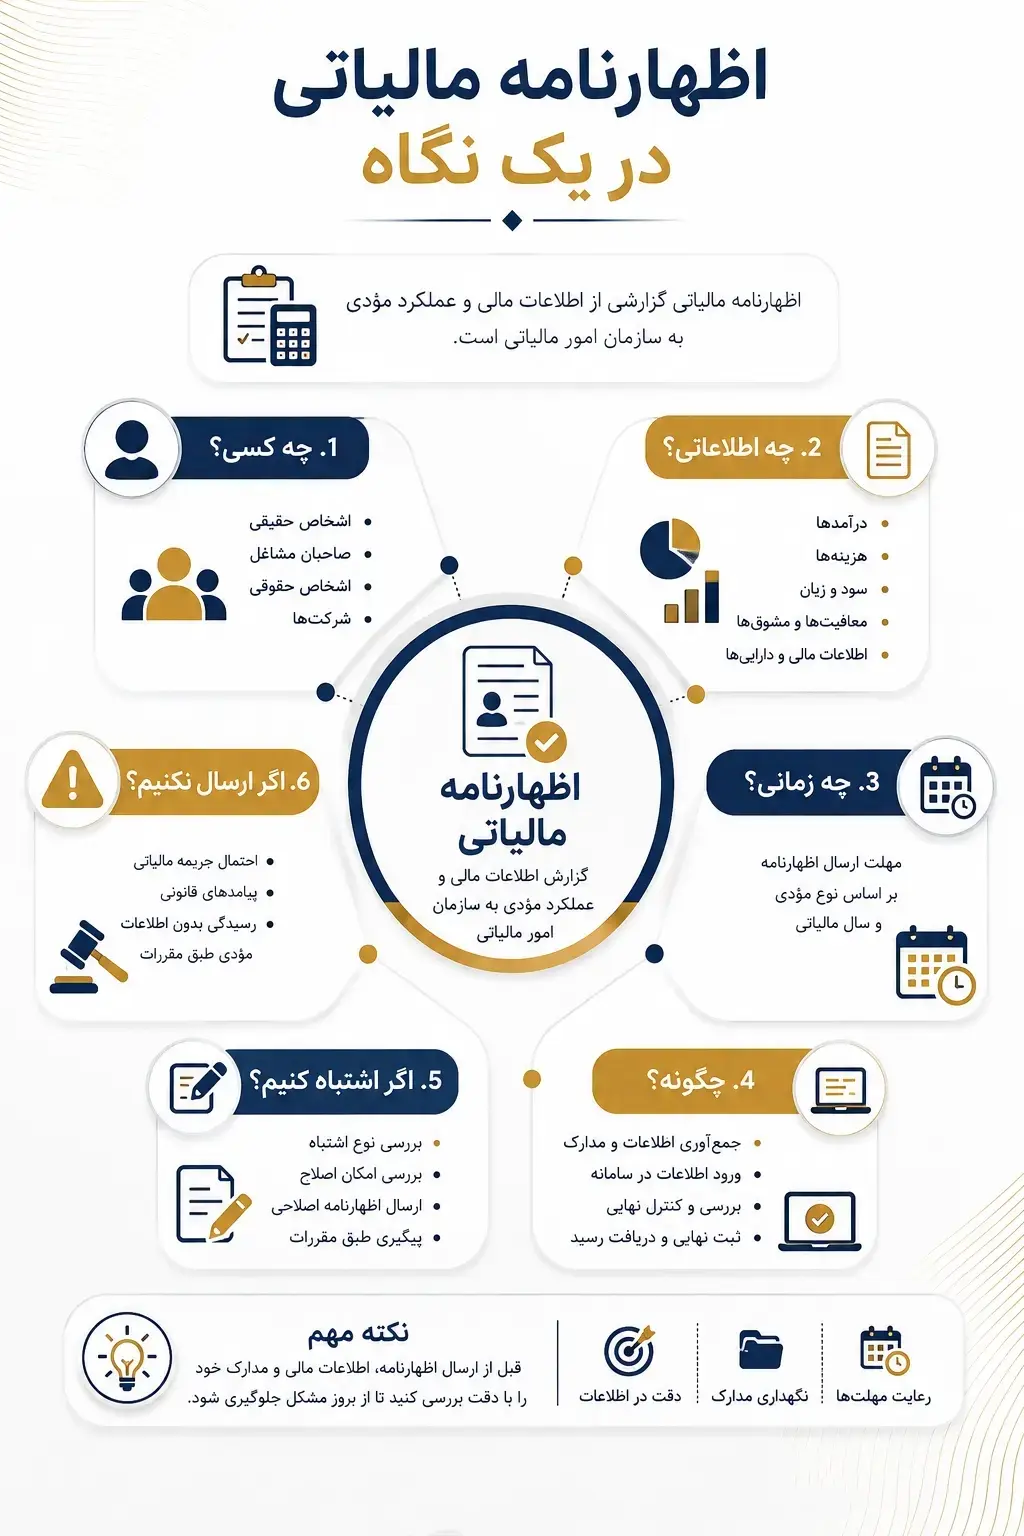
اظهارنامه مالیاتی گزارشی است که مؤدی اطلاعات مالی و مالیاتی موردنیاز خود را طبق مقررات در آن اعلام میکند.
خیر. تکلیف ارسال اظهارنامه به نوع درآمد، فعالیت، شخصیت حقیقی یا حقوقی و مقررات مربوط بستگی دارد.
اشخاص حقوقی مشمول، طبق ماده ۱۱۰ قانون مالیاتهای مستقیم تکالیف مشخصی برای ارائه اظهارنامه و صورتهای مالی دارند.
صرف دریافت حقوق، به معنای داشتن تکلیف اظهارنامه عملکرد مانند صاحبان مشاغل نیست و مالیات حقوق سازوکار متفاوتی دارد. البته اگر فرد درآمد یا فعالیت دیگری داشته باشد، وضعیت او باید جداگانه بررسی شود.
مهلت به نوع مؤدی و سال مالیاتی بستگی دارد. برای صاحبان مشاغل و اشخاص حقوقی، مهلتهای قانونی متفاوت است و ممکن است در یک سال خاص تمدید شود.
در برخی شرایط قانونی امکان اصلاح وجود دارد. ماده ۲۲۶ قانون مالیاتهای مستقیم برای برخی اشتباهات، سازوکار اظهارنامه اصلاحی را پیشبینی کرده است.
میزان جریمه به نوع مؤدی و شرایط پرونده بستگی دارد و ماده ۱۹۲ قانون مالیاتهای مستقیم برای عدم تسلیم اظهارنامه در موارد مشمول، جریمه تعیین کرده است.
اظهارنامه عملکرد به عملکرد مالی و درآمدی مربوط میشود، در حالی که اظهارنامه ارزش افزوده مربوط به مالیات و عوارض ارزش افزوده است و تکالیف جداگانهای دارد.
خیر. اظهارنامه حاوی اطلاعات و مالیات ابرازی مؤدی است و مالیات قطعی میتواند پس از طی فرآیند قانونی مربوط مشخص شود.
اظهارنامه مالیاتی چیست؟
اظهارنامه مالیاتی گزارشی از اطلاعات مالی و مالیاتی مؤدی است که برای انجام تکالیف قانونی و فرآیند مالیاتی اهمیت دارد. درآمدها، هزینهها، سود و زیان و سایر اطلاعات موردنیاز، بسته به نوع مؤدی و اظهارنامه، در آن ثبت میشوند.
با این حال، اظهارنامه مالیاتی برای همه افراد یکسان نیست. اشخاص حقیقی، صاحبان مشاغل و اشخاص حقوقی میتوانند تکالیف متفاوتی داشته باشند و برخی مؤدیان نیز ممکن است مشمول مقررات خاصی مانند تبصره ماده ۱۰۰ یا معافیتهای قانونی باشند.
از طرف دیگر، اشتباه در تکمیل، تأخیر در ارسال یا عدم ارسال اظهارنامه در مواردی که مؤدی مکلف به تسلیم آن است، میتواند پیامدهای مالیاتی داشته باشد.
بنابراین بهترین رویکرد این است که قبل از ارسال اظهارنامه، نوع تکلیف، مهلت قانونی، اطلاعات مالی، اسناد و مدارک و شرایط خاص پرونده بررسی شود.

