
اظهارنامه مالیاتی اشخاص حقوقی گزارشی است که شرکتها و سایر اشخاص حقوقی برای اعلام اطلاعات مالی و عملکرد خود به سازمان امور مالیاتی ارائه میکنند. در این اظهارنامه اطلاعاتی مانند درآمدها، هزینهها، سود و زیان، داراییها و بدهیها و سایر اطلاعات موردنیاز مالیاتی درج میشود.
بر اساس ماده ۱۱۰ قانون مالیاتهای مستقیم، اشخاص حقوقی موظفاند اظهارنامه، ترازنامه و حساب سود و زیان خود را که متکی به دفاتر و اسناد و مدارک آنهاست، در مهلت قانونی ارائه کنند. بنابراین، اظهارنامه شرکت فقط یک فرم ساده نیست و اطلاعات آن باید با اسناد و مدارک مالی و دفاتر شرکت هماهنگ باشد.
برای آشنایی بیشتر با مفهوم اظهارنامه و کاربرد آن، میتوانید مطلب «اظهارنامه مالیاتی چیست؟» را نیز مطالعه کنید.
به طور کلی، اشخاص حقوقی و شرکتهای مشمول مقررات مالیاتی باید عملکرد مالی خود را در قالب اظهارنامه به سازمان امور مالیاتی اعلام کنند. این موضوع صرفاً به شرکتهای سودده محدود نمیشود و حتی اشخاص حقوقی در دوران معافیت نیز طبق ماده ۱۱۰ مشمول حکم ارائه اظهارنامه هستند.
به همین دلیل، شرکتها باید پیش از پایان مهلت قانونی، اطلاعات مالی و اسناد لازم برای تکمیل اظهارنامه را آماده کنند.
طبق ماده ۱۱۰ قانون مالیاتهای مستقیم، مهلت تسلیم اظهارنامه اشخاص حقوقی حداکثر چهار ماه پس از پایان سال مالیاتی است. برای شرکتهایی که سال مالی آنها با سال مالیاتی منطبق است، این مهلت معمولاً تا پایان تیرماه سال بعد خواهد بود؛ اما اگر شرکت سال مالی متفاوتی داشته باشد، محاسبه مهلت بر اساس پایان سال مالی شرکت انجام میشود.
بنابراین، برای اطلاع دقیق از تاریخ ارسال، نباید صرفاً به یک تاریخ ثابت برای تمام شرکتها تکیه کرد.
در صورت نیاز، برای آشنایی بیشتر میتوانید مطلب «مهلت ارسال اظهارنامه مالیاتی» را نیز بخوانید.
برای تکمیل اظهارنامه مالیاتی اشخاص حقوقی، شرکت باید اطلاعات مالی و حسابداری خود را از روی اسناد و مدارک معتبر تهیه کند. از جمله مهمترین اطلاعات موردنیاز میتوان به موارد زیر اشاره کرد:
درآمد و فروش شرکت
هزینههای قابل قبول مالیاتی
داراییها و بدهیها
اطلاعات مربوط به سرمایه و سهامداران
ترازنامه
صورت سود و زیان
اطلاعات مربوط به مالیاتهای پرداختشده و تکالیف مالیاتی
ماده ۱۱۰ همچنین ارائه اطلاعات هویتی شرکا و سهامداران و حسب مورد میزان سهمالشرکه یا تعداد سهام و نشانی آنها را مورد توجه قرار داده است.
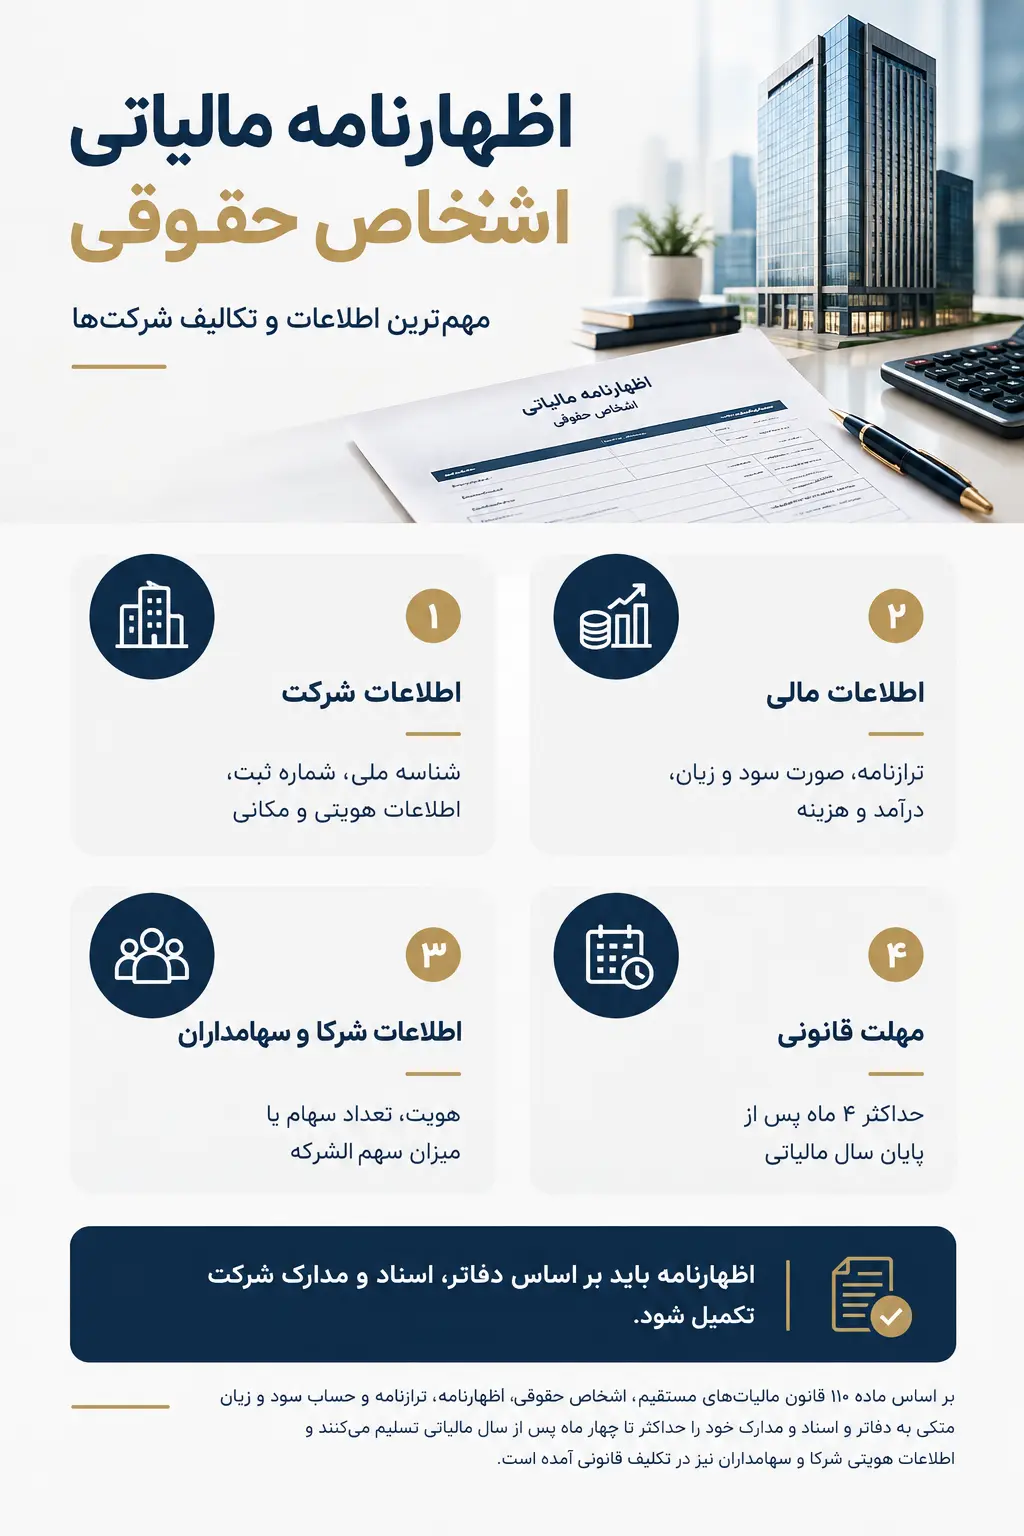
اظهارنامه اشخاص حقوقی از نظر ساختار و اطلاعات موردنیاز با اظهارنامه اشخاص حقیقی تفاوت دارد. شرکتها معمولاً باید اطلاعات مالی خود را بر اساس دفاتر، اسناد حسابداری، ترازنامه و صورت سود و زیان ارائه کنند.
به همین دلیل، نحوه تکمیل اظهارنامه شرکتها به ساختار مالی و نوع فعالیت شخص حقوقی وابسته است و نمیتوان آن را دقیقاً مشابه اظهارنامه اشخاص حقیقی در نظر گرفت.
عدم انجام تکالیف مالیاتی در مهلت مقرر میتواند باعث ایجاد جریمه و مشکلات مالیاتی برای شرکت شود. علاوه بر موضوع جریمه، ارائه اطلاعات ناقص یا مغایر با دفاتر و اسناد نیز میتواند در فرآیند رسیدگی مالیاتی مشکلساز شود.
به همین دلیل، بهتر است شرکتها پیش از رسیدن به مهلت نهایی، اطلاعات حسابداری خود را بررسی و اظهارنامه را با دقت تکمیل کنند.
اظهارنامه مالیاتی اشخاص حقوقی یکی از مهمترین تکالیف مالیاتی شرکتهاست و اطلاعات آن باید بر اساس دفاتر، اسناد و مدارک مالی شرکت تهیه شود. مهمترین نکته، توجه همزمان به مهلت قانونی، صحت اطلاعات و هماهنگی اظهارنامه با اسناد و صورتهای مالی شرکت است.
اگر میخواهید درباره جزئیات تکمیل و ارسال اظهارنامه شرکتها بیشتر بدانید، پیشنهاد میشود راهنمای کامل «اظهارنامه مالیاتی اشخاص حقوقی» را نیز مطالعه کنید.

