
در مدیریت مراکز تماس، تحلیل هزینهها یکی از مهمترین وظایف برای دستیابی به عملکرد بهینه و تصمیمگیریهای استراتژیک است. شاخصهای هزینه هر کارشناس (Cost Per Agent یا CPA) و هزینه هر تماس (Cost Per Contact یا CPC) از ابزارهای اصلی مدیریت مالی و عملیاتی این حوزه هستند. درک درست از این شاخصها به مدیران کمک میکند تا علاوه بر کنترل هزینهها، کیفیت خدمات را نیز بهبود دهند.
این مقاله به توضیح مفصل این دو شاخص، فرمولهای محاسبه، تفاوتها، معایب تحلیل جداگانه و ضرورت ارزیابی آنها بهصورت تلفیقی میپردازد.
Cost Per Agent (CPA): هزینه هر کارشناس
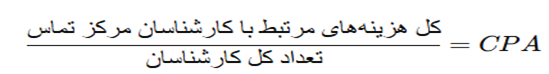
تعریف: هزینه هر کارشناس، کل هزینههای مرتبط با هر نیروی انسانی در مرکز تماس است. این شاخص بیشتر برای مدیریت منابع انسانی، بودجهبندی و ارزیابی بهرهوری فردی کارشناسان استفاده میشود.
فرمول محاسبه CPA:
عناصر هزینه در CPA:
1. حقوق و مزایا:
شامل حقوق پایه، اضافهکاری، پاداشها، بیمه تأمین اجتماعی، مالیات و سایر مزایا.
2. هزینه آموزش:
هزینههای مرتبط با آموزشهای اولیه (آموزش بدو استخدام) و دورههای مداوم.
مثال: اگر آموزش اولیه هر کارشناس ۱۰ میلیون تومان هزینه داشته باشد و هر دو سال نیاز به بهروزرسانی مهارتها باشد، این هزینه به ازای هر ماه برای هر کارشناس تقسیم میشود.
3. تجهیزات و فناوری:
هزینه میز کار، تلفن، هدست، کامپیوتر، نرمافزارهای مدیریت تماس و سایر ابزارهای مورد نیاز.
4. هزینههای فضای کاری:
اجاره، هزینه انرژی، آب و برق، نگهداری و سایر هزینههای مرتبط با فضای اداری.
5. هزینههای جانبی و رفاهی:
خدماتی مانند بیمه تکمیلی، پاداشهای رفاهی، هزینههای رفتوآمد و سایر مزایا.
مثال محاسبه CPA:
فرض کنید مرکز تماسی با 50 کارشناس و هزینههای زیر:
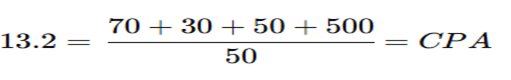
هزینه به ازای هر کارشناس معادل 13.2 میلیون تومان می باشد.
Cost Per Contact (CPC): هزینه هر تماس
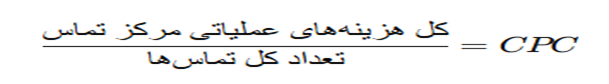
تعریف: هزینه هر تماس، هزینه ارائه خدمات به مشتری در هر تماس ورودی، خروجی، ایمیل، چت یا هر تعامل دیگر است. این شاخص برای تحلیل هزینههای عملیاتی مرتبط با ارائه خدمات به مشتری استفاده میشود.
فرمول محاسبه CPC:
عناصر هزینه در CPC:
1. هزینههای مستقیم:
حقوق کارشناسان: حقوق پرداختی به کارشناسان بر اساس زمانی که صرف پاسخگویی میکنند.
فناوری و ابزارهای ارتباطی: شامل سیستمهای IVR، نرمافزارهای مدیریت تماس و نگهداری آنها.
2. هزینههای غیرمستقیم:
هزینههای مدیریتی، نظارتی و پشتیبانی.
سربارهای مرتبط با زیرساخت و فضای کاری.
3. حجم تماسها:
تعداد کل تعاملات شامل تماسهای تلفنی، چتها، ایمیلها و سایر کانالهای ارتباطی.
مثال محاسبه CPC:
فرض کنید مرکز تماس در یک ماه 100,000 تماس را مدیریت کرده و هزینههای زیر را داشته باشد:
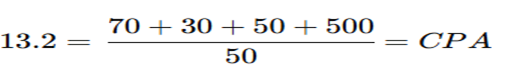
هزینه هر تماس در مثال بالا معادل 8000 تومان می باشد.
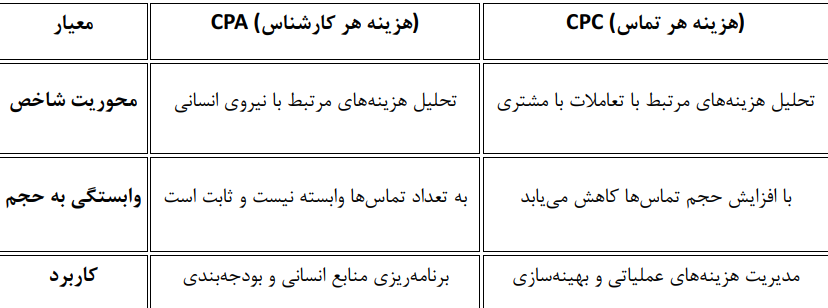
تفاوتهای کلیدی بین CPA و CPC
معایب بررسی جداگانه CPA و CPC
معایب CPA:
1. عدم ارتباط مستقیم با کارایی عملیاتی:CPA صرفاً هزینه کارشناس را در نظر میگیرد و ارتباطی با حجم تماسها یا کارایی کارشناسان ندارد.
2. تمرکز بیش از حد بر کاهش هزینههای انسانی: این رویکرد ممکن است به کاهش کیفیت خدمات منجر شود، زیرا فشار روی کاهش هزینهها میتواند به استخدام نیروهای کمتجربه یا کاهش آموزشها ختم شود.
معایب CPC:
1. نادیده گرفتن بهرهوری فردی:CPC تنها به هزینههای هر تعامل توجه دارد و اگر یک کارشناس ناکارآمد باشد یا تماسها بیش از حد طولانی شوند، این شاخص به تنهایی نمیتواند مشکل را شناسایی کند.
2. تأثیر حجم تماس بر هزینهها: افزایش یا کاهش حجم تماسها به طور مستقیم برCPC تأثیر میگذارد و ممکن است تصویری نادرست از عملکرد مرکز تماس ارائه دهد.
چرا CPA و CPC باید بهصورت تلفیقی بررسی شوند؟
برای مدیریت و بهینهسازی عملکرد مراکز تماس، شاخصهای هزینه هر کارشناس (CPA) و هزینه هر تماس (CPC) هرکدام اطلاعات ارزشمندی ارائه میدهند. اما اگر این دو شاخص بهصورت جداگانه مورد تحلیل قرار گیرند، ممکن است تصمیمات مدیریتی ناقص یا حتی اشتباهی اتخاذ شود. بررسی تلفیقی CPA و CPC نه تنها دیدی جامعتر از وضعیت مالی و عملیاتی مرکز تماس ارائه میدهد، بلکه به بهینهسازی عملکرد، کاهش هزینهها و افزایش کیفیت خدمات نیز کمک میکند. در ادامه، دلایل اصلی برای تحلیل ترکیبی این دو شاخص را به تفصیل شرح میدهیم.
ارتباط مستقیم بین نیروی انسانی و هزینههای عملیاتی
در مراکز تماس، نیروی انسانی یکی از اصلیترین عوامل تأثیرگذار بر هزینهها و کیفیت خدمات است.
پیشگیری از تصمیمات یکجانبه و ناقص
بررسی جداگانه این دو شاخص ممکن است منجر به تصمیمات مدیریتی ناقصی شود:
تعادل میان کیفیت و هزینه
بررسی CPA و CPC بهصورت تلفیقی به مدیران این امکان را میدهد که تعادلی مناسب بین هزینهها و کیفیت خدمات برقرار کنند:
درک تأثیر متقابل شاخصها بر یکدیگر
این دو شاخص در عمل به شدت به یکدیگر وابستهاند:
تحلیل جامعتر و دقیقتر از عملکرد مرکز تماس
با تحلیل CPA و CPC به صورت تلفیقی، مدیران میتوانند عملکرد مرکز تماس را از جنبههای مختلف بررسی کنند:
همسوسازی استراتژیهای کوتاهمدت و بلندمدت
بهینهسازی تجربه مشتری و رضایت کارکنان
تصمیمگیری مبتنی بر داده
بررسی CPA و CPC بهصورت جداگانه معمولاً به تصمیمات متکی بر فرضیات منجر میشود، در حالی که تحلیل تلفیقی این شاخصها با استفاده از دادههای واقعی، بینشهای عملیتر و دقیقتری ارائه میدهد. این موضوع برای برنامهریزی بودجه، تخصیص منابع و بهبود فرآیندها حیاتی است.
مثال عملی از تحلیل تلفیقیCPA و CPC
فرض کنید مرکز تماسی با 50 کارشناس، هزینه هر کارشناس (CPA) را در ماه 10 میلیون تومان و هزینه هر تماس (CPC) را 7,000 تومان محاسبه کرده است.
نتیجهگیری
بررسی تلفیقی هزینه هر کارشناس(CPA) و هزینه هر تماس (CPC)، ابزاری قدرتمند برای مدیریت هوشمند مراکز تماس محسوب میشود. این رویکرد نه تنها بینشی عمیقتر در مورد عملکرد و بهرهوری فراهم میکند، بلکه مدیران را قادر میسازد تا استراتژیهایی تدوین کنند که به بهبود عملکرد کلی، کاهش هزینهها و افزایش رضایت مشتریان منجر شود.
تحلیل جداگانه این دو شاخص معمولاً دید محدودی ایجاد میکند، زیرا هر کدام بخشی از تصویر کلی را ارائه میدهند. به عنوان مثال، تمرکز صرف بر کاهش هزینه هر تماس (CPC) میتواند منجر به کاهش کیفیت خدمات یا افزایش فشار بر کارشناسان شود. از سوی دیگر، اگر فقط هزینه هر کارشناس (CPA) ارزیابی شود،ممکن است بهینهسازی منابع یا مدیریت زمان به درستی صورت نگیرد. ترکیب این دو شاخص و تحلیل تأثیر متقابل آنها، امکان ایجاد تعادل میان بهرهوری، کیفیت خدمات و کنترل هزینهها را فراهم میکند.
مزایای تحلیل تلفیقی CPA و CPC
1. کاهش هزینهها و افزایش بهرهوری تحلیل همزمان این شاخصها به شناسایی حوزههای ناکارآمدی و منابع هدررفت کمک میکند. برای مثال، اگر هزینه هر تماس افزایش یابد، میتوان بررسی کرد که آیا علت آن کمبود کارشناسان، کیفیت پایین ابزارهای پشتیبانی یا عدم آموزش کافی است. همچنین، با کنترل هزینه هر کارشناس، مدیریت میتواند بهرهوری منابع انسانی را بهبود بخشد و از اختصاص منابع غیرضروری جلوگیری کند.
2. بهبود کیفیت خدمات با تحلیل جامع CPA و CPC، مدیران میتوانند اطمینان حاصل کنند که کاهش هزینهها تأثیر منفی بر کیفیت خدمات ندارد. برای مثال، استفاده از دادههای تلفیقی میتواند نشان دهد که آیا کاهش تعداد کارشناسان منجر به افزایش زمان انتظار مشتریان یا کاهش رضایت آنها شده است یا خیر.
3. افزایش رضایت کارکنان کارکنان مراکز تماس اغلب تحت فشار بالایی کار میکنند. رویکرد تلفیقی به مدیران این امکان را میدهد تا سیاستهایی تدوین کنند که تعادل میان کارایی و رفاه کارکنان را حفظ کند. بهبود شرایط کاری، کاهش حجم کار غیرضروری و افزایش انگیزه، همگی از نتایج مثبت این رویکرد هستند.
4. ارتقای تجربه مشتری زمان انتظار کمتر، پاسخدهی دقیقتر و تعامل مثبتتر با مشتریان، همگی از نتایج تحلیل دقیق این شاخصها هستند. ترکیب این دو معیار به مدیران کمک میکند تا استراتژیهایی اجرا کنند که تجربه مشتریان را بهبود بخشد و در نتیجه وفاداری آنها افزایش یابد.
چالشها و راهحلها در تحلیل تلفیقی
درک و تحلیل تلفیقی CPA و CPC ممکن است در ابتدا پیچیده به نظر برسد، چرا که نیازمند جمعآوری دادههای دقیق، پردازش آنها و استخراج الگوهای مرتبط است. اما استفاده از ابزارهای هوش تجاری و تحلیل داده میتواند این فرآیند را تسهیل کند. از طرفی، آموزش مدیران و کارشناسان به منظور استفاده موثر از این ابزارها، گامی ضروری برای موفقیت این رویکرد است.
ارزش بلندمدت تحلیل تلفیقی
در نهایت، تحلیل تلفیقی CPA و CPC، بینشی جامعتر برای مدیریت مراکز تماس ارائه میدهد. این رویکرد به مدیران کمک میکند تا تصمیماتی اتخاذ کنند که علاوه بر کاهش هزینهها، بهرهوری، کیفیت خدمات و رضایت مشتریان را بهبود دهند. اگرچه تحلیل تلفیقی ممکن است پیچیدگی بیشتری داشته باشد، اما نتایج آن در بلندمدت ارزشمندتر خواهد بود.
این رویکرد نه تنها به بهینهسازی عملکرد مراکز تماس کمک میکند، بلکه منجر به صرفهجویی در هزینهها، افزایش رضایت مشتریان و بهبود تجربه کارکنان خواهد شد. مراکز تماسی که به ارزیابی تلفیقیCPA و CPC روی میآورند، میتوانند به اهداف بلندمدت خود نزدیکتر شوند و مزیت رقابتی پایدار ایجاد کنند.

