
شرق ایران از منظر ژئواکونومیک، برخوردار از جایگاهی راهبردی و کمنظیر در نقشه تجارت منطقهای است. این پهنه جغرافیایی از یک سو دروازه ورود به بازارهای افغانستان، آسیای مرکزی و شبهقاره هند محسوب میشود و از سوی دیگر، به واسطه بندر اقیانوسی چابهار، نقطه اتصال به شبکه تجارت دریایی و آبهای آزاد است. گذرگاههای مرزی نظیر دوغارون، میلک، میرجاوه و ریمدان نیز در امتداد همین مزیت مکانی، بستر فیزیکی تبادل کالا با کشورهای همسایه را فراهم آوردهاند.
با این وجود، پارادوکس اساسی این است که چرا این ظرفیت بالقوه، تاکنون به ثروت پایدار، اشتغال مولد و شکوفایی صنایع بومی بدل نشده است؟ به بیان دیگر، چرا با وجود تردد مداوم ناوگان حملونقل از مرزها، بخش عمدهای از ارزش اقتصادی این جابهجایی در استانهای شرقی رسوب نمیکند؟ و چرا رشد کمیِ حجم ترانزیت، همبستگی مستقیمی با ارتقای معیشت خانوارها، توسعه بنگاههای محلی و جذب سرمایهگذاری منطقهای ندارد؟
پاسخ به این پرسشها در تمایز مفهومی میان «جابهجایی فیزیکی کالا» و «خلق ارزش افزوده» نهفته است. ترانزیت در ماهیت خود، تنها یک فرآیند مکانی برای انتقال کالا از مبدأ به مقصد است؛ حال آنکه ارزش افزوده زمانی محقق میشود که در حاشیه این جریان، اکوسیستمی از خدمات و فعالیتهای اقتصادی پویا شکل گیرد. این اکوسیستم شامل طیف وسیعی از خدمات نظیر انبارداری نوین، بستهبندی، بیمه، تعمیر و نگهداری ناوگان، تأمین مالی، پردازش داده، توزیع و تولید کالاهای مکمل است.
چنانچه یک کریدور صرفاً به مسیری برای عبور کامیونها تقلیل یابد، عواید آن محدود به درآمدهای جزئی ناشی از عوارض عبور، سوختگیری و توقفهای کوتاه خواهد بود. در چنین شرایطی، سهم اقتصاد محلی از زنجیره ارزش جهانی ناچیز است و سود اصلی به جیب شرکتهای بزرگ لجستیکی، مراکز توزیع مقصد، نهادهای مالی و صنایع بالادستی سرازیر میشود. از این رو، چالش شرق ایران فقدان ترانزیت نیست، بلکه ناتوانی ساختاری در تبدیل «جریان عبوری» به «شبکهای از فعالیتهای مولد و ماندگار» است.
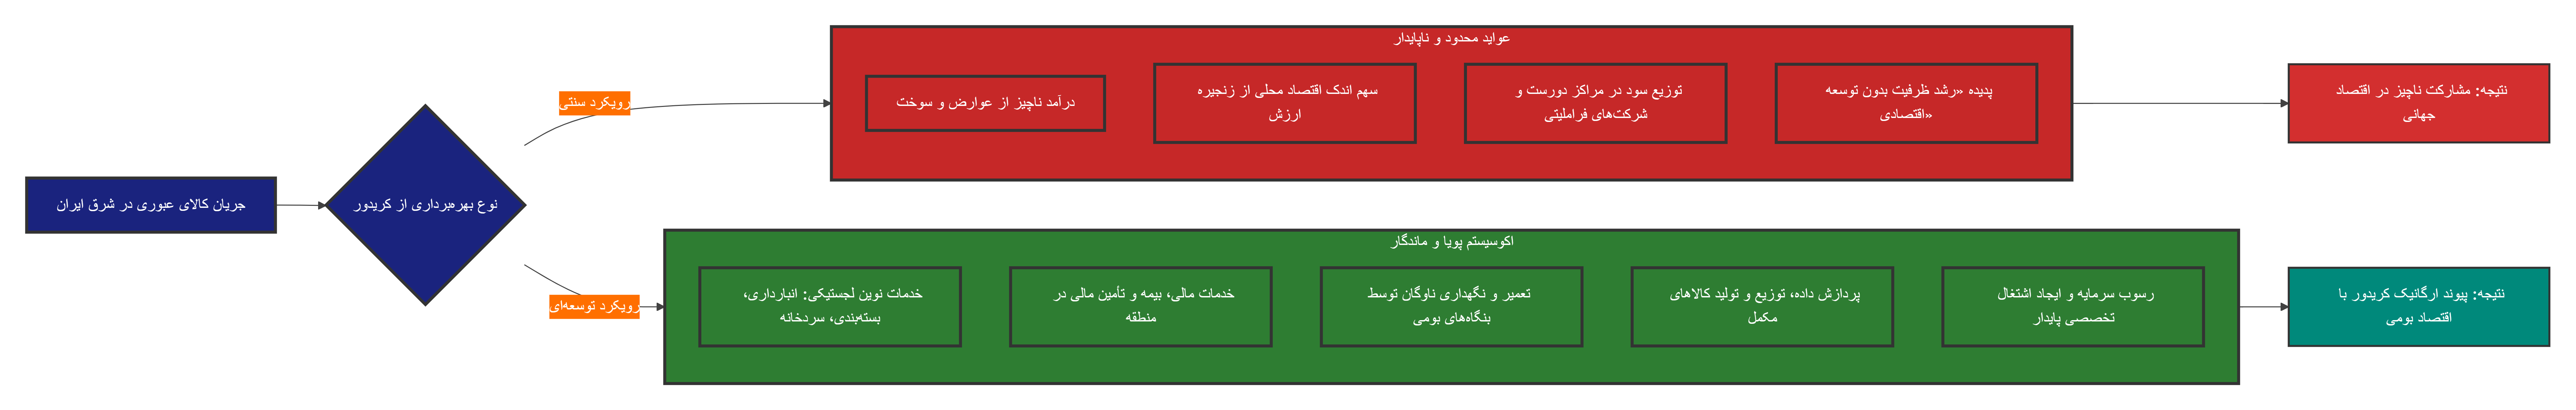
در ادبیات اقتصاد حملونقل، ارزیابی عملکرد ترانزیت غالباً بر شاخصهای کمی نظیر تناژ کالای عبوری، تعداد ناوگان، ظرفیت اسکلهها، توسعه خطوط ریلی و کاهش زمان توقف در مرزها متمرکز است. اگرچه این شاخصها ضروریاند، اما برای سنجش توسعهیافتگی کافی نیستند. ممکن است آمار عبور کالا صعودی باشد، اما این رشد به افزایش درآمد سرانه محلی، خلق مشاغل تخصصی و جذب سرمایه منطقهای منجر نشود. در این حالت، ما با پدیده «رشد ظرفیت بدون توسعه اقتصادی» مواجهیم.
برای ارزیابی دقیقتر اثرات ترانزیت، باید به شاخصهای کیفی و «عمق محلی زنجیره تأمین» توجه کرد. باید پرسید چه درصدی از ارزش هر محموله در داخل منطقه تولید میشود؟ چه میزان از کالاها در انبارهای محلی تجمیع، تفکیک یا بستهبندی میشوند؟ سهم کارگاههای بومی از تعمیرات ناوگان چقدر است؟ چه تعداد بنگاه محلی در ارائه خدمات مالی، بیمهای و لجستیکی مشارکت دارند؟ و تا چه حد نیروی کار متخصص در همان استانها تربیت و جذب میشوند؟
این رویکرد نشان میدهد که اثرگذاری اقتصادی ترانزیت، صرفاً با وزن یا ارزش ریالی کالاهای عبوری سنجیده نمیشود، بلکه با میزان «پیوند ارگانیک جریان ترانزیت با اقتصاد محلی» ارزیابی میگردد. در وضعیت فعلی، بخش قابلتوجهی از کالاها بدون هیچگونه توقف اقتصادیِ معنادار و بدون بهرهمندی از خدمات ارزشافزوده، از منطقه عبور میکنند و در نتیجه، شرق ایران تنها تحملکننده هزینههای استهلاک زیرساختها و پیامدهای زیستمحیطی است، بدون آنکه از منافع کامل آن بهرهمند شود.
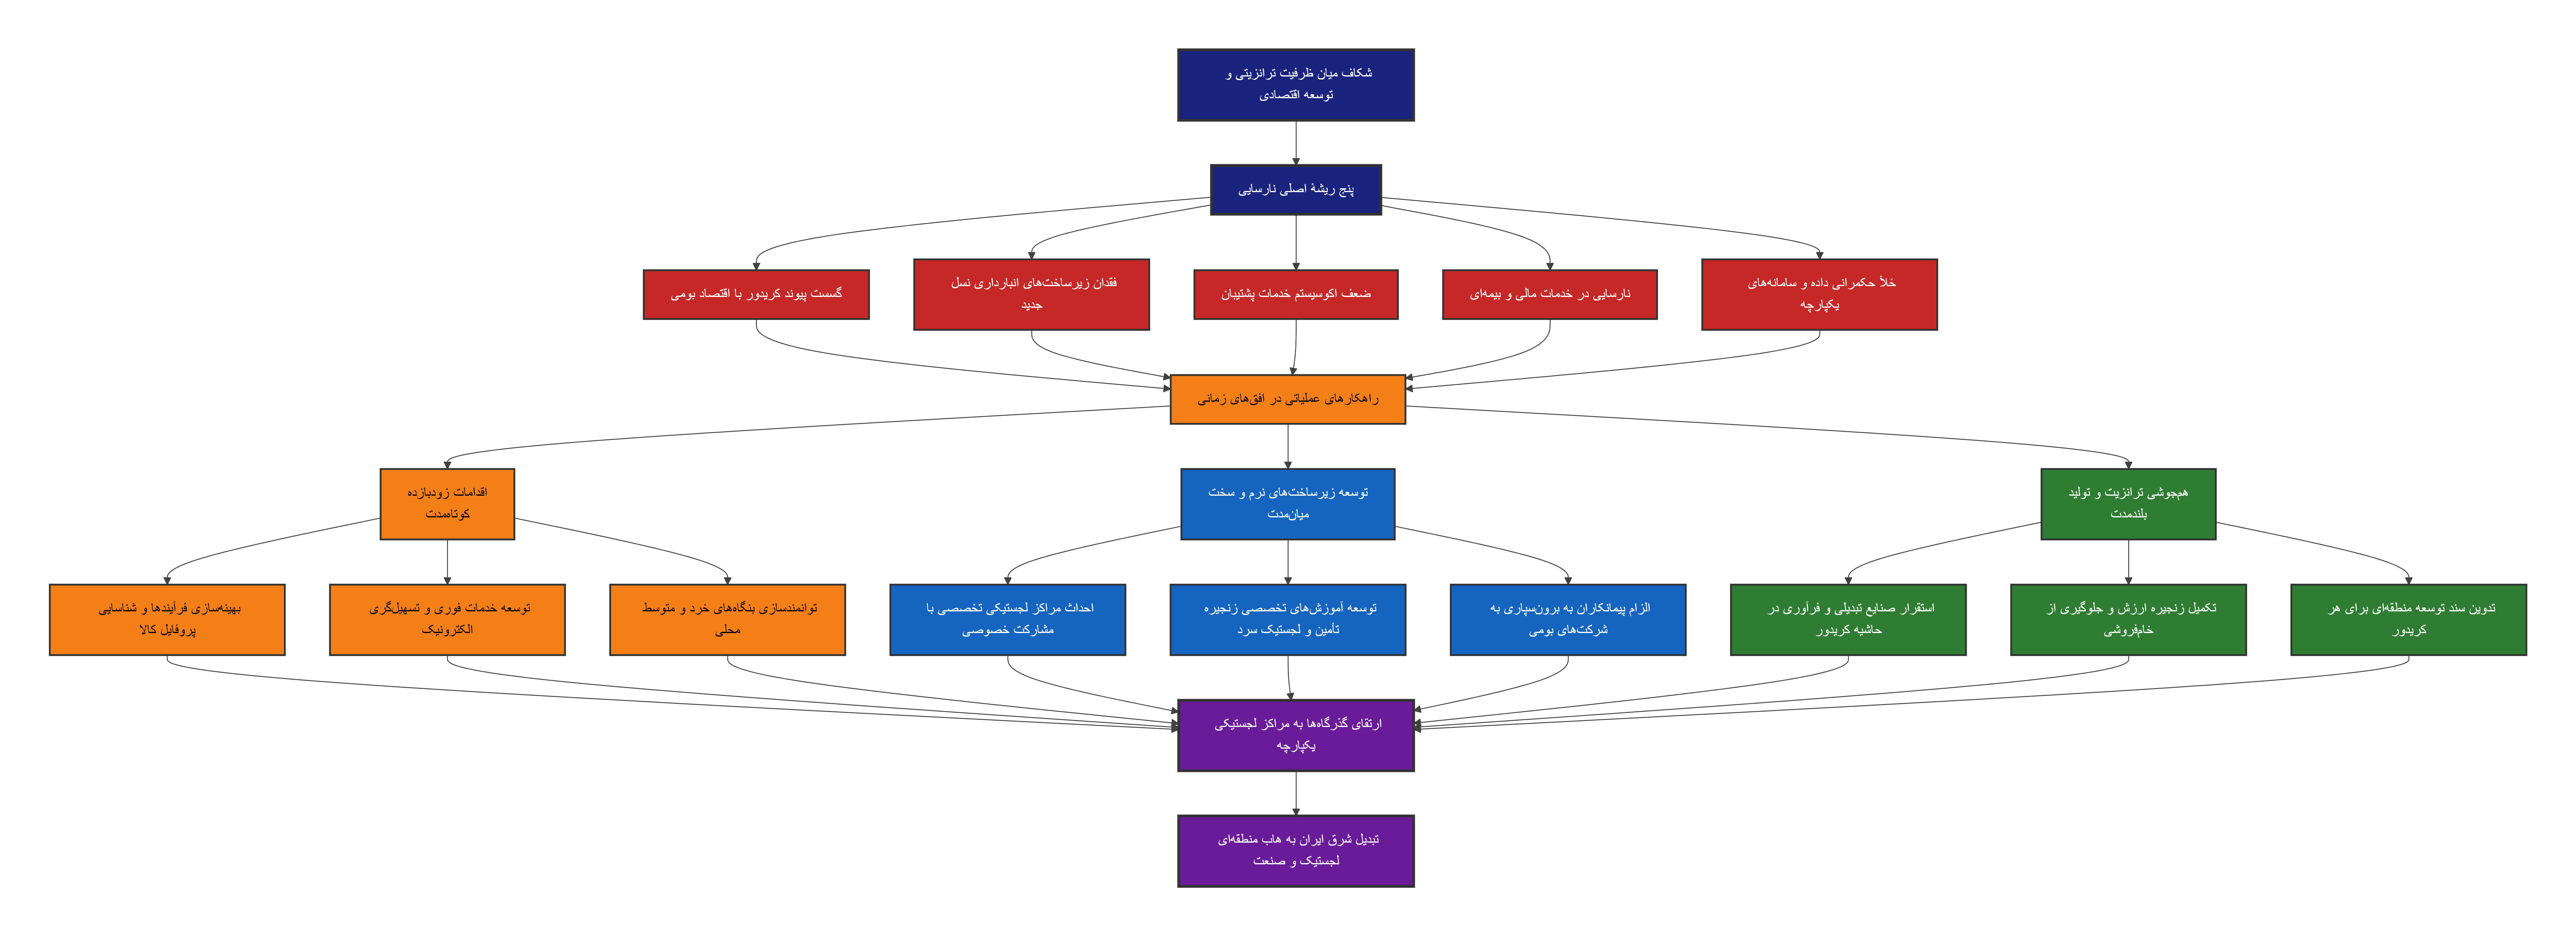
۱. گسست پیوند کریدور با اقتصاد بومی: کریدورها ذاتاً به عنوان خطوط ارتباطیِ نقطه به نقطه طراحی میشوند، اما اقتصاد محلی نیازمند شبکهای درهمتنیده از بنگاهها و خدمات است. عدم شکلگیری شهرکهای لجستیکی، مراکز توزیع و بازارهای خدماتی در حاشیه مسیرها، باعث میشود تعامل ترانزیت با اقتصاد منطقه در سطحی نازل (صرفاً سوختگیری و استراحت راننده) باقی بماند که پایهای برای توسعه صنعتی نیست.
۲. فقدان زیرساختهای انبارداری نسل جدید: انبارداری مدرن فراتر از دپوی کالا است و شامل خدماتی چون کنترل کیفیت، سورتینگ، بستهبندی تخصصی و مدیریت زنجیره سرد میشود. توسعه انبارهای مکانیزه و تخصصی در شرق ایران میتواند «توقف اجباری» کالا را به یک «فرصت اقتصادی» برای فرآوری اولیه، تجمیع محمولههای خرد و آمادهسازی برای بازارهای هدف تبدیل کند.
۳. ضعف اکوسیستم خدمات پشتیبان: صنعت حملونقل به شدت به خدمات پیرامونی وابسته است. نبود تعمیرگاههای تخصصی، مراکز تأمین قطعه، خدمات IT مدیریت ناوگان و مراکز آموزش حرفهای در منطقه، موجب میشود بخش بزرگی از هزینههای عملیاتی ناوگان در کلانشهرها یا خارج از استان پرداخت شود و اشتغال مرتبط از دسترس نیروی کار محلی خارج گردد.
۴. نارسایی در خدمات مالی و بیمهای: توسعه تجارت بدون ابزارهای نوین مالی، اعتبارات اسنادی و پوششهای بیمهای تخصصی ممکن نیست. ضعف حضور کارگزاریهای بیمه و نهادهای تأمین مالی در مناطق مرزی، فعالان اقتصادی را به مراجعه به مراکز دوردست وامیدارد که این امر علاوه بر افزایش هزینه مبادله، مانع از خلق ارزش افزوده مالی در داخل استان میشود.
۵. خلأ حکمرانی داده و سامانههای یکپارچه: در کریدورهای هوشمند، پایش لحظهای دادهها از بارگیری تا تخلیه، به بهینهسازی مسیر، کاهش ظرفیت خالی ناوگان و مدیریت زمان کمک میکند. فقدان یک پلتفرم یکپارچه دادهای در شرق ایران، بازار خدمات لجستیکی را غیرشفاف، پراکنده و ناکارآمد نگه داشته است.
شهرهای مرزی شرق کشور با یک تناقض آشکار دستوپنجه نرم میکنند: حجم بالای مبادلات تجاری در کنار درآمد سرانه پایین و غلبه اشتغال غیررسمی. این وضعیت زمانی رخ میدهد که شهر مرزی از یک «کانون خدماتی-تجاری» به یک «مجرا صرفاً گمرکی-انتظامی» تقلیل یابد. در یک الگوی توسعهیافته، شهر مرزی باید محل جذب سرمایه، ارائه خدمات پردازشی و ایجاد بازارهای منطقهای باشد.
تداوم این وضعیت نهتنها ظرفیتهای اقتصادی را بلااستفاده میگذارد، بلکه به تشدید نابرابریهای درونمنطقهای دامن میزند؛ به طوری که تنها گروههای دارای رانتِ دسترسی به مجوزها و شبکههای تجاری از منافع ترانزیت بهرهمند شده و بدنه عمومی جامعه در مشاغل حاشیهای و فصلی باقی میماند. اصلاح این روند نیازمند ایجاد پیوندهای نهادی است تا بخشی از درآمدهای ترانزیتی، هدفمند و در قالب توسعه زیرساختهای انسانی و فیزیکیِ مولد، به چرخه اقتصاد محلی بازگردد.
راهکاری کلیدی برای برونرفت از این وضعیت، ارتقای گذرگاههای مرزی به «مراکز لجستیکی یکپارچه» است. در این پهنهها، مجموعهای از خدمات (پایانه، انبار، گمرک، بانک، بیمه و سردخانه) در یک محدوده متمرکز میشوند تا ناوگان حملونقل بتواند چندین خدمت را به صورت همزمان و با کمترین اتلاف وقت دریافت کند.
بدیهی است که احداث صرفِ سوله و محوطههای آسفالتشده بدون تدوین مدل کسبوکار، اپراتوری حرفهای و اتصال به شبکههای ریلی و جادهای، تنها به ایجاد سایتهای متروکه و هزینهبر منجر میشود. علاوه بر این، هر گذرگاه باید بر اساس «مزیت نسبی کالایی» خود تخصصی عمل کند؛ به عنوان مثال، تمرکز یک مرز بر کالاهای کشاورزی و تجهیز آن به زنجیره سرد، و تمرکز مرزی دیگر بر کالاهای صنعتی و ماشینآلات.
بندر چابهار پتانسیل آن را دارد که از یک نقطه صرفاً تخلیه و بارگیری، به پیشران توسعه زنجیره ارزش در شرق کشور تبدیل شود. این امر مستلزم یکپارچگی پسکرانهای (Hinterland Integration) است؛ یعنی اتصال seamless (بیوقفه) بندر به شبکه ریلی، جادهای و مراکز لجستیکی داخلی.
اگر کالای وارداتی یا ترانزیتی در چابهار بدون هیچگونه فرآوری یا خدمات تکمیلی به مقصد نهایی ارسال شود، سهم ایران از ارزش آن حداقل خواهد بود. اما در صورتی که عملیاتی نظیر بستهبندی، مونتاژ یا توزیع مویرگی در مناطق پیرامونی انجام شود، ثروت در داخل مرزها حبس میشود. تحقق این هدف نیازمند همراستایی کامل «سیاستهای توسعه بندری» با «سیاستهای صنعتی و آمایشی شرق کشور» است.
اقدامات زودبازده (کوتاهمدت):
تمرکز باید بر بهینهسازی فرآیندها و فعالسازی ظرفیتهای موجود باشد. شناسایی دقیق پروفایل کالاهای عبوری در هر مرز، توسعه خدمات فوری (تعمیرگاههای استاندارد، پارکینگهای امن، سردخانههای کوچک)، تسهیلگری الکترونیک برای کاهش زمان توقف در مرزها، و توانمندسازی بنگاههای خرد و متوسط (SMEs) محلی برای ورود به چرخه ارائه خدمات، از جمله اقداماتی هستند که با سرمایهگذاری محدود، اشتغال و درآمدزایی سریعی ایجاد میکنند.
توسعه زیرساختهای نرم و سخت (میانمدت):
در بازه زمانی یک تا دو ساله، اولویت با احداث مراکز لجستیکی تخصصی مبتنی بر مطالعات تقاضا و واگذاری بهرهبرداری آنها به بخش خصوصی و اپراتورهای حرفهای است. همزمان، باید «زیرساختهای نرم» از جمله توسعه آموزشهای تخصصی (مدیریت زنجیره تأمین، ترخیصکاری، لجستیک سرد) و ایجاد مکانیزمهایی برای الزام پیمانکاران بزرگ به برونسپاری بخشی از خدمات خود به شرکتهای بومی، در دستور کار قرار گیرد.
همجوشی ترانزیت و تولید (بلندمدت):
در افق بلندمدت، غایت سیاستگذاری باید گذار از «اقتصاد عبوری» به «اقتصاد تولیدی در بستر کریدور» باشد. استقرار صنایع تبدیلی، فرآوری مواد معدنی و کشاورزی، و تولید کالاهای واسطهای در حاشیه کریدورها، ضمن جلوگیری از خامفروشی، از مزیت دسترسی به بازارهای منطقهای بهرهبرداری میکند. این امر نیازمند تدوین «سند توسعه منطقهای» برای هر کریدور است که در آن مشوقهای سرمایهگذاری دقیقاً در راستای تکمیل زنجیره ارزش طراحی شده باشند.
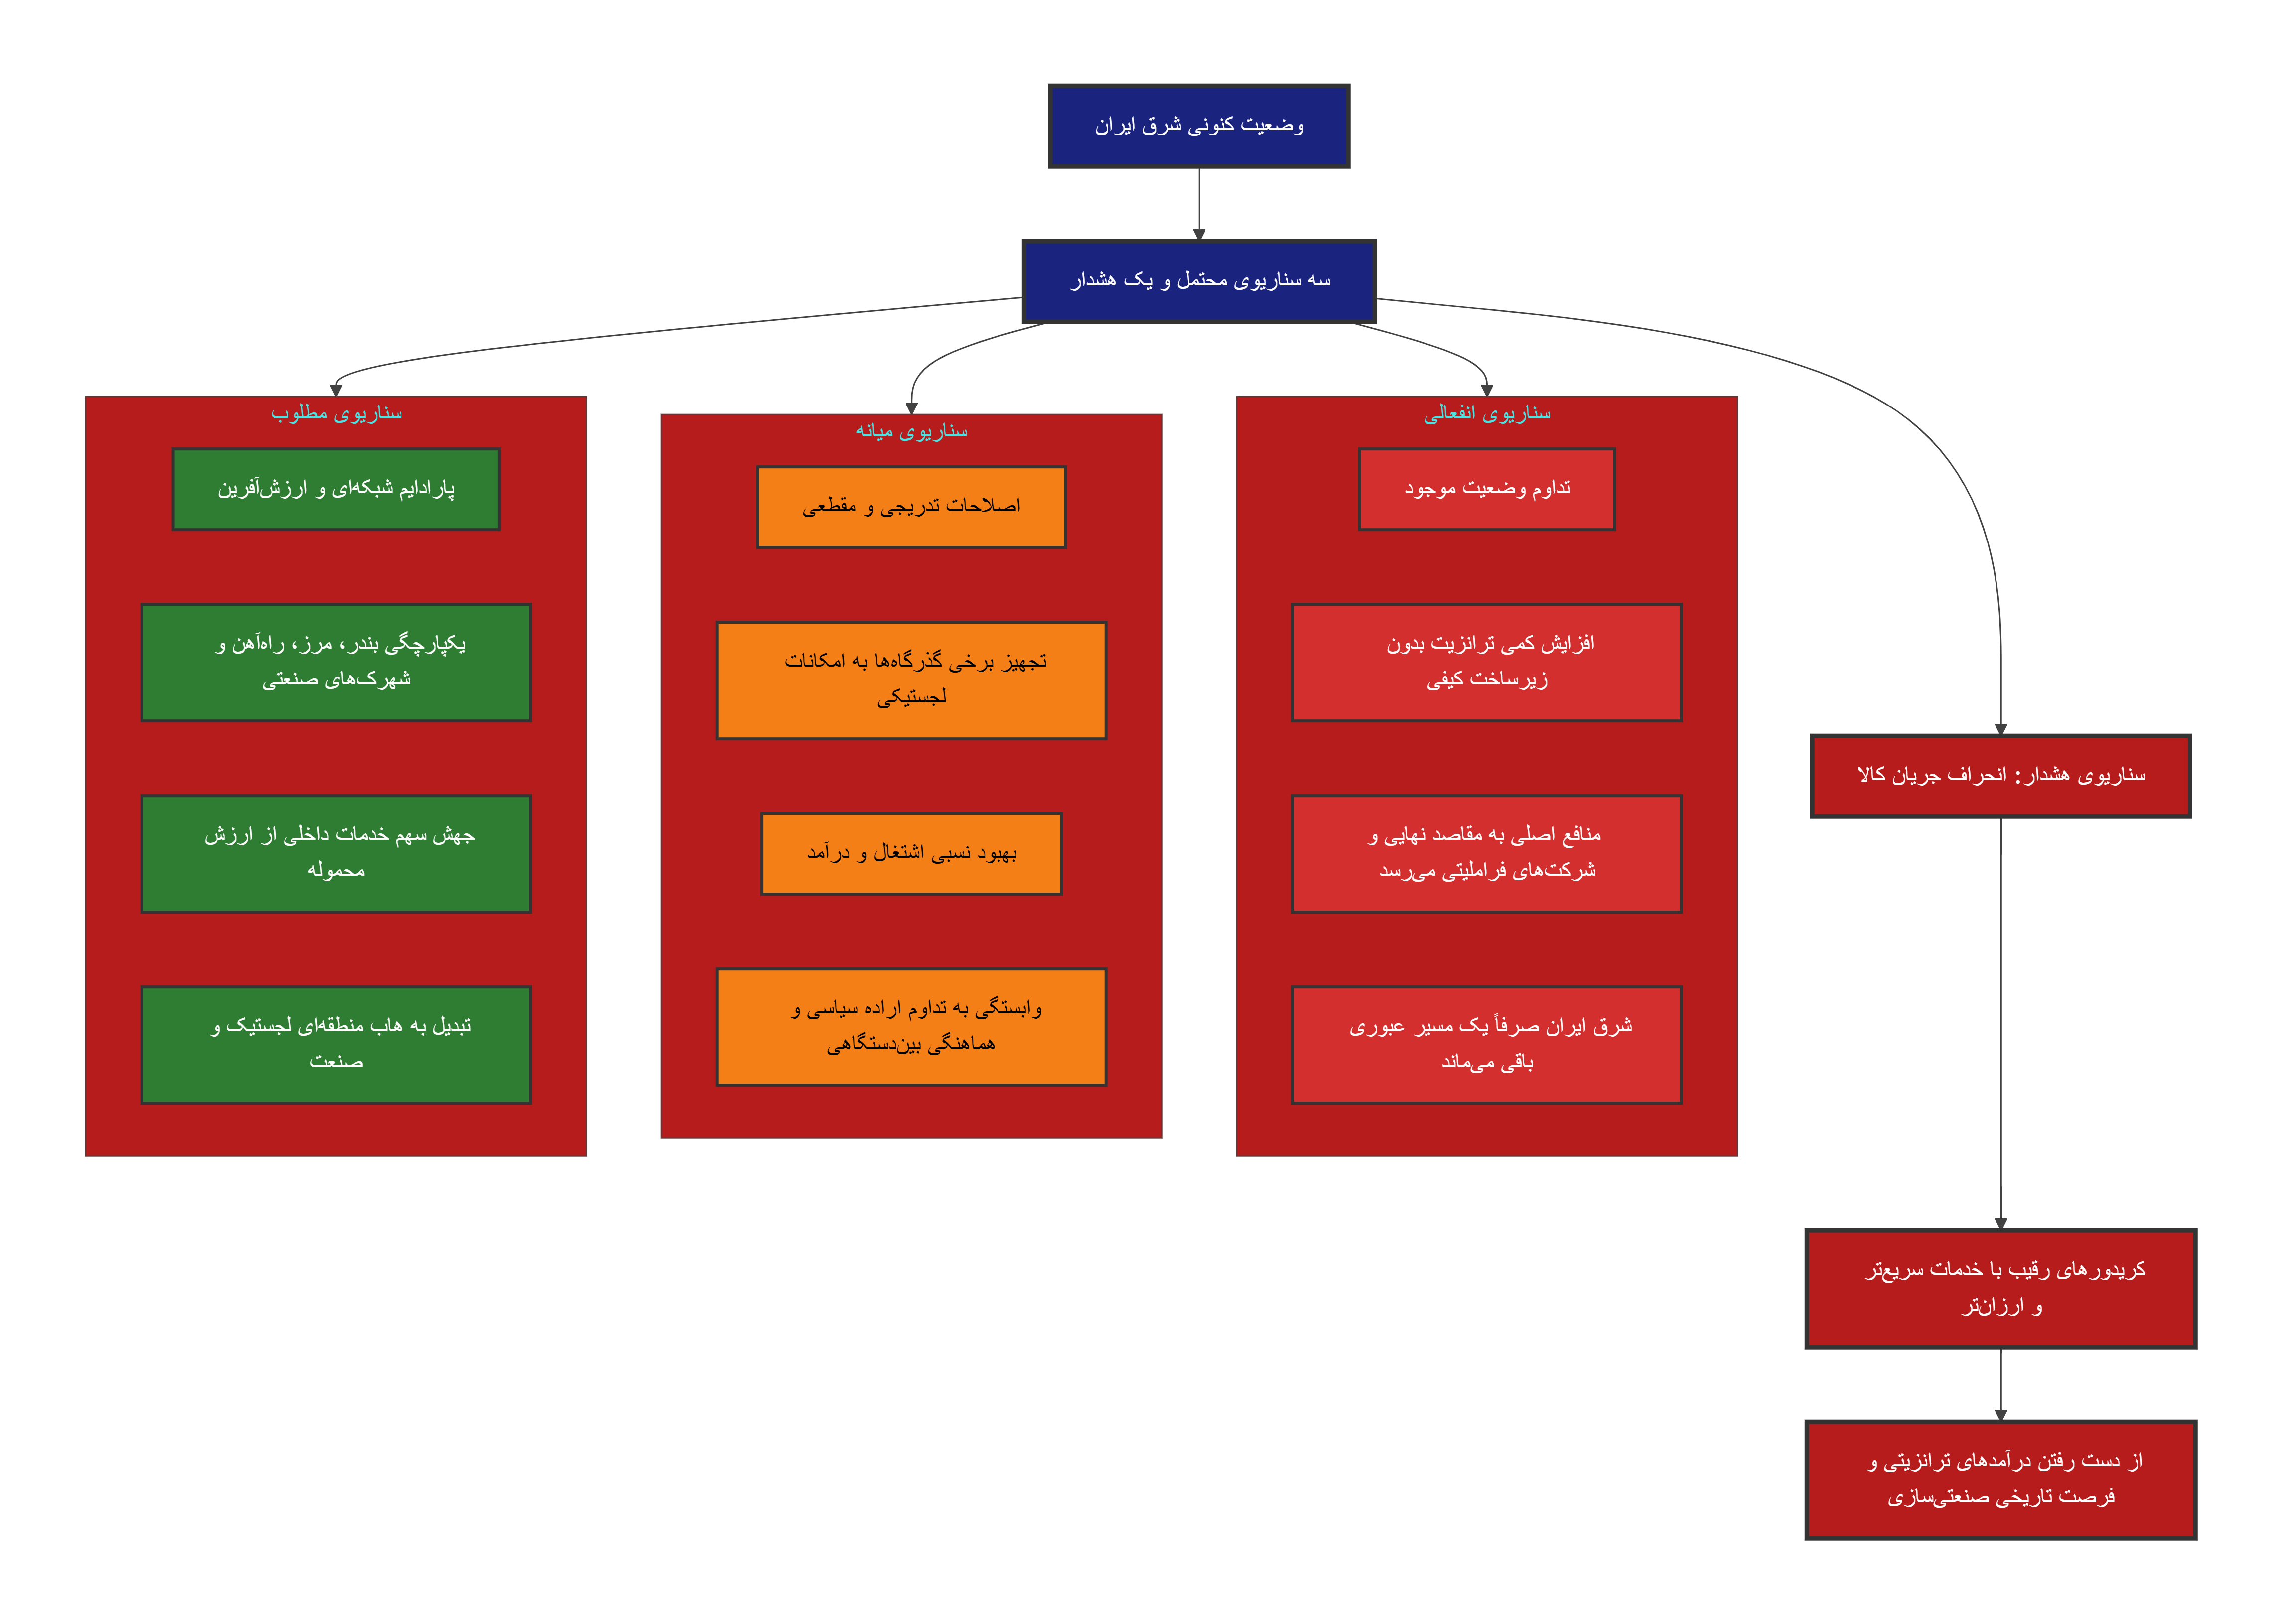
برای آینده این منطقه، میتوان سه سناریوی محتمل را متصور شد:
1. تداوم وضعیت موجود (سناریوی انفعالی): افزایش کمی ترانزیت بدون توسعه زیرساختهای کیفی. در این حالت، شرق ایران صرفاً یک مسیر عبوری باقی میماند و منافع اصلی به مقاصد نهایی و شرکتهای فراملیتی سرازیر میشود.
2. اصلاحات تدریجی (سناریوی میانه): تجهیز تدریجی برخی گذرگاهها به امکانات لجستیکی و رشد نسبی خدمات محلی. این سناریو بهبودهای مقطعی در اشتغال و درآمد ایجاد میکند، اما پایداری آن به تداوم اراده سیاسی و هماهنگی بیندستگاهی وابسته است.
3. پارادایم شبکهای و ارزشآفرین (سناریوی مطلوب): تبدیل شرق ایران به هاب منطقهای لجستیک و صنعت. در این حالت، بندر، مرز، راهآهن و شهرکهای صنعتی در قالب یک زنجیره بههمپیوسته عمل میکنند و شاخصهایی نظیر سهم خدمات داخلی از ارزش محموله و رشد سرمایهگذاری خصوصی جهش قابلتوجهی خواهند داشت.
سناریوی هشدار: در صورت عدم ارتقای کیفیت خدمات و کاهش هزینههای مبادله، کریدورهای رقیب منطقهای با ارائه خدمات سریعتر و ارزانتر، جریان کالا را از مسیر ایران منحرف خواهند کرد. در این شرایط، نهتنها درآمدهای ترانزیتی از دست میرود، بلکه فرصت تاریخی برای صنعتیسازی منطقه نیز برای همیشه از بین خواهد رفت.
شرق ایران برای تبدیل شدن به یک قطب ثروتآفرین، بیش از آنکه به افزایش صرفِ ظرفیت فیزیکی جادهها و مرزها نیاز داشته باشد، نیازمند «افزایش سهم خود از زنجیره ارزش جهانی» است. ناوگان حملونقل تنها زمانی به پیشران توسعه بدل میشود که در بستر یک اکوسیستم غنی از خدمات لجستیکی، مالی، فنی و انسانی حرکت کند.
چالش بنیادین شرق ایران، فقدان مزیت ژئوپلیتیک نیست، بلکه «ضعف در حکمرانی و سازماندهی اقتصادیِ این مزیت» است. سیاستگذاریها باید از رویکرد کمیگرایانه (شمارش کامیونها و تناژ کالا) فاصله گرفته و به سمت رویکردهای کیفی (سنجش میزان رسوب سرمایه، خلق اشتغال تخصصی و توسعه بنگاههای بومی) تغییر جهت دهند. ترانزیت نباید خط پایان یک فرآیند حملونقلی باشد، بلکه باید نقطه آغازی برای خلق ارزش افزوده، صنعتیسازی منطقهای و توزیع عادلانه ثروت در پهنه شرق کشور محسوب گردد.

