
اظهارنامه مالیاتی گزارشی از وضعیت درآمد، هزینه و فعالیت مالی مؤدی است که برای انجام تکالیف مالیاتی ارائه میشود. آشنایی با مفهوم اظهارنامه، انواع آن و کاربرد هر یک، اولین قدم برای شناخت تکالیف مالیاتی است. اگر میخواهید با این موضوع و انواع اظهارنامه بیشتر آشنا شوید، میتوانید اظهارنامه مالیاتی چیست را مطالعه کنید. در ادامه بررسی میکنیم چه افرادی و کسبوکارهایی مشمول ارسال اظهارنامه مالیاتی هستند.
به طور کلی، صاحبان مشاغل و اشخاص حقوقی از مهمترین گروههای مشمول اظهارنامه مالیاتی هستند. البته مقررات برای هر گروه متفاوت است و برخی مؤدیان نیز ممکن است تحت شرایط مشخص از ارسال اظهارنامه به شکل عادی معاف شوند.
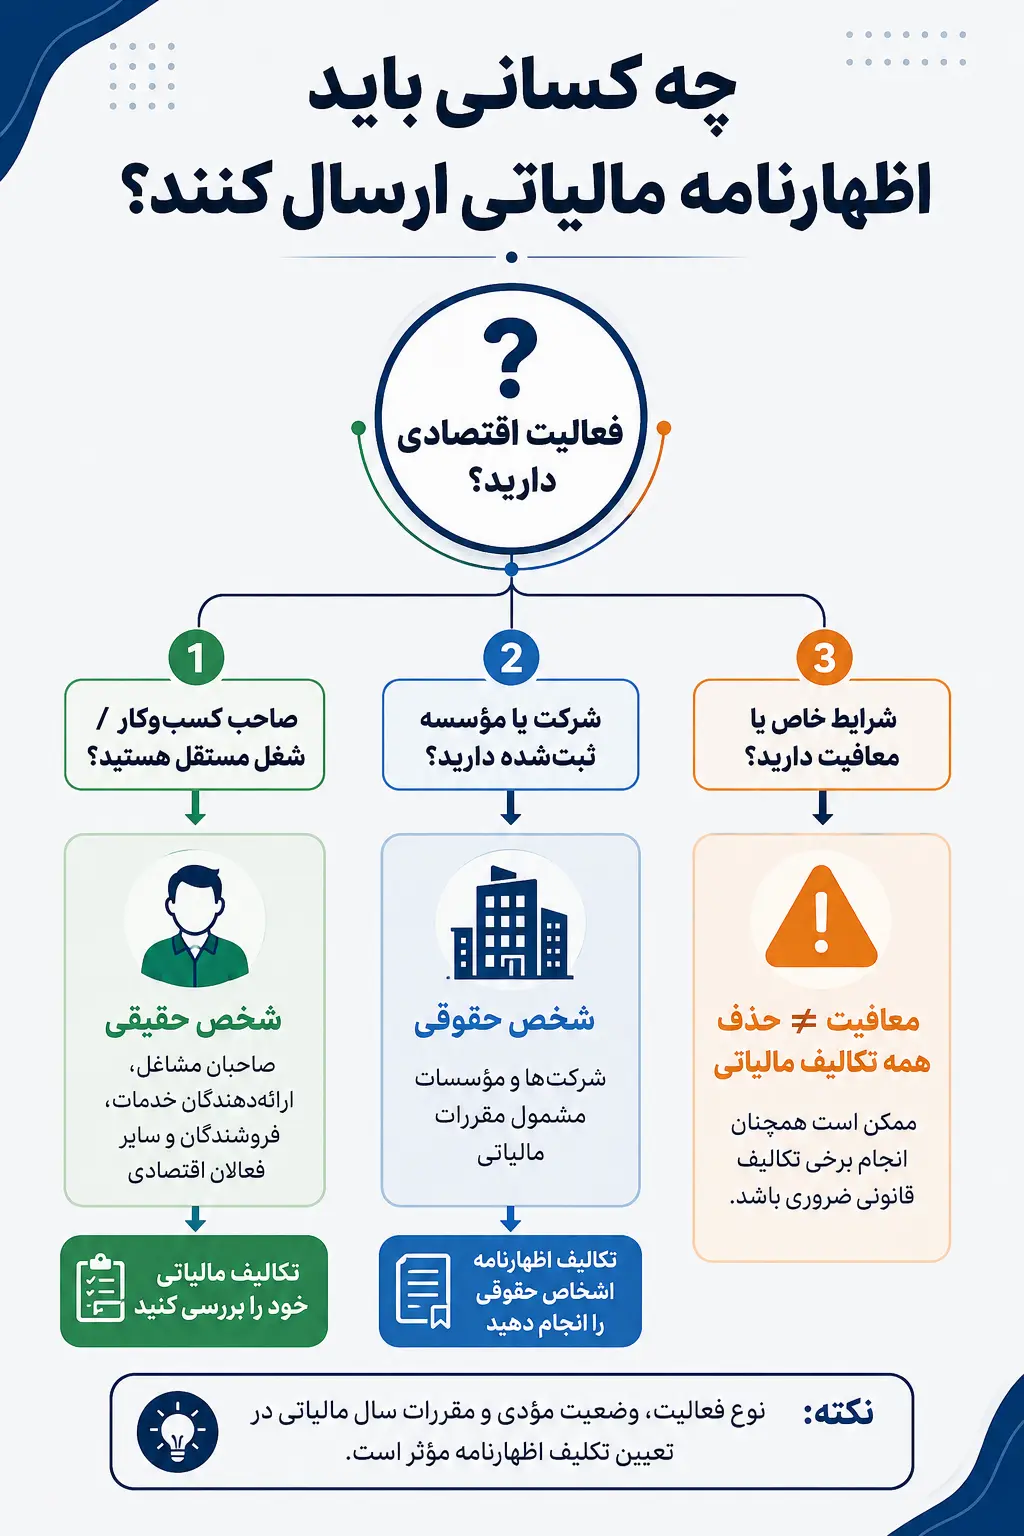
افرادی که به صورت مستقل به فعالیت اقتصادی یا شغلی مشغول هستند، در چارچوب مقررات مالیاتی به عنوان صاحبان مشاغل شناخته میشوند.
برای مثال میتوان به گروههایی مانند موارد زیر اشاره کرد:
● فروشندگان و صاحبان واحدهای صنفی
● ارائهدهندگان خدمات
● پزشکان و برخی مشاغل حرفهای
● وکلا
● پیمانکاران
● تولیدکنندگان و فعالان اقتصادی مستقل
● صاحبان کسبوکارهای مختلف
بر اساس ماده ۹۵ قانون مالیاتهای مستقیم، صاحبان مشاغل باید اسناد و مدارک مربوط به فعالیت خود را مطابق مقررات نگهداری کنند و تکالیف مالیاتی مربوط به فعالیتشان را انجام دهند. بنابراین، صرف اینکه یک فرد شرکت ثبت نکرده باشد، به معنی نداشتن تکلیف مالیاتی نیست.
البته نحوه انجام تکالیف مالیاتی همه صاحبان مشاغل یکسان نیست و شرایطی مانند نوع فعالیت و مقررات مربوط به آن میتواند در این موضوع مؤثر باشد.
یکی دیگر از مهمترین گروههای مشمول اظهارنامه مالیاتی، اشخاص حقوقی هستند.
شرکتها، مؤسسات و سایر اشخاص حقوقی که طبق قانون مشمول مالیات هستند، باید تکالیف اظهارنامهای خود را انجام دهند. ماده ۱۱۰ قانون مالیاتهای مستقیم، اشخاص حقوقی را مکلف کرده است اظهارنامه، ترازنامه و حساب سود و زیان خود را مطابق مقررات به سازمان امور مالیاتی ارائه کنند.
بنابراین، ثبت یک شرکت به این معنی نیست که چون شرکت در یک سال فعالیت اقتصادی قابل توجهی نداشته، میتواند تکالیف مالیاتی خود را نادیده بگیرد.
این سؤال بسیار رایج است.
نداشتن فعالیت اقتصادی به معنی بینیازی قطعی از انجام تکالیف مالیاتی نیست. شرکتی که فعالیتی نداشته است نیز باید وضعیت خود را مطابق مقررات و تکالیف مالیاتی مربوط به اشخاص حقوقی مشخص کند.
به همین دلیل، غیرفعال بودن شرکت نباید به عنوان دلیلی برای نادیده گرفتن تکالیف مالیاتی در نظر گرفته شود.
یکی از اشتباهات رایج این است که تصور کنیم هر درآمدی که مشمول معافیت مالیاتی باشد، به طور خودکار فرد را از تمام تکالیف مالیاتی معاف میکند.
در حالی که معافیت از پرداخت مالیات با معافیت از انجام تکالیف مالیاتی یکسان نیست.
در برخی موارد، برخورداری از معافیتها یا نرخ صفر مالیاتی میتواند منوط به انجام تکالیف مقرر قانونی باشد. بنابراین نباید صرفاً بر اساس معاف بودن یک نوع درآمد، درباره عدم نیاز به اظهارنامه تصمیم گرفت. مقررات مربوط به هر نوع درآمد باید به صورت جداگانه بررسی شود.
خیر. یکی از موارد مهمی که باید در مورد صاحبان مشاغل در نظر گرفت، تبصره ماده ۱۰۰ قانون مالیاتهای مستقیم است.
بر اساس این مقررات، برخی صاحبان مشاغل در صورت داشتن شرایط تعیینشده میتوانند از سازوکار مالیات مقطوع استفاده کنند. در این حالت، مؤدی واجد شرایط ممکن است به جای ارسال اظهارنامه عملکرد عادی، فرم مربوط به تبصره ماده ۱۰۰ را ارائه کند.
بنابراین، پاسخ دقیق به سؤال «آیا همه صاحبان مشاغل باید اظهارنامه عادی ارسال کنند؟» منفی است؛ زیرا نوع تکلیف میتواند با توجه به شرایط مؤدی و مقررات سال مربوط متفاوت باشد.
نکته مهم این است که استفاده از تبصره ماده ۱۰۰ به معنی حذف تمام تکالیف مالیاتی نیست؛ بلکه یک روش قانونی برای تعیین مالیات برخی صاحبان مشاغل واجد شرایط است.
بله، فعالیت اقتصادی در فضای اینترنت به خودی خود باعث خارج شدن فرد از مقررات مالیاتی نمیشود.
برای مثال، فردی که از طریق وبسایت، شبکههای اجتماعی یا سایر بسترهای آنلاین کالا یا خدمات ارائه میکند، در صورت قرار گرفتن در چارچوب صاحبان مشاغل، باید تکالیف مالیاتی مرتبط با فعالیت خود را بررسی و انجام دهد.
بنابراین، آنلاین بودن کسبوکار به معنی معافیت از مالیات یا اظهارنامه نیست.
البته نوع فعالیت، درآمد و سایر شرایط مؤدی میتواند بر نحوه انجام تکالیف مالیاتی او تأثیر داشته باشد.
مهمترین تفاوت این دو گروه در نوع مؤدی و مقرراتی است که برای آنها تعیین شده است.
اشخاص حقیقی
اشخاص حقوقی
صاحبان مشاغل و افراد دارای فعالیت اقتصادی مستقل
شرکتها و سایر اشخاص حقوقی
تکالیف آنها تابع مقررات مربوط به صاحبان مشاغل است
تکالیف آنها تابع مقررات اشخاص حقوقی است
ممکن است در شرایط مقرر از تبصره ماده ۱۰۰ استفاده کنند
اظهارنامه و صورتهای مالی طبق مقررات اشخاص حقوقی ارائه میشود
نوع فعالیت در تعیین تکالیف مؤثر است
نوع شخصیت حقوقی و سال مالی نیز اهمیت دارد
بنابراین نمیتوان مقررات اظهارنامه اشخاص حقیقی را بدون بررسی شرایط، برای شرکتها نیز به کار برد.
این موضوع را نمیتوان با یک فهرست ثابت برای همه سالها پاسخ داد؛ زیرا قوانین و مقررات مالیاتی ممکن است تغییر کنند و برای برخی گروهها روشهای جایگزین اظهارنامه یا معافیتهای خاص در نظر گرفته شود.
برای نمونه، صاحبان مشاغلی که شرایط استفاده از تبصره ماده ۱۰۰ را داشته باشند، ممکن است به جای اظهارنامه عملکرد عادی، از فرم مربوط به این تبصره استفاده کنند.
همچنین برخی درآمدها و فعالیتها ممکن است طبق قانون مشمول معافیت یا مقررات خاص باشند. با این حال، نباید معافیت مالیاتی را با حذف تمام تکالیف مالیاتی یکی دانست.
به همین دلیل، بهترین روش این است که وضعیت هر مؤدی بر اساس نوع فعالیت و مقررات همان سال بررسی شود.
مثال اول:
فردی یک فروشگاه دارد و از فروش کالا درآمد کسب میکند. او به عنوان صاحب شغل باید تکالیف مالیاتی مربوط به فعالیت خود را انجام دهد و در صورت مشمول بودن، اظهارنامه عملکرد ارائه کند.
مثال دوم:
فردی به صورت مستقل خدمات تخصصی ارائه میدهد و از این طریق درآمد دارد. نداشتن شرکت به این معنی نیست که فعالیت او مشمول مقررات مالیاتی نیست.
مثال سوم:
یک شرکت در طول سال فعالیت اقتصادی نداشته است. غیرفعال بودن شرکت به تنهایی دلیل کافی برای نادیده گرفتن تکالیف مالیاتی نیست و وضعیت آن باید مطابق مقررات اشخاص حقوقی بررسی شود.
مثال چهارم:
صاحب یک کسبوکار کوچک شرایط استفاده از تبصره ماده ۱۰۰ را دارد. در این حالت ممکن است به جای اظهارنامه عملکرد عادی، از سازوکار مقرر در تبصره ماده ۱۰۰ استفاده کند.
خیر. صرف دریافت حقوق به این معنی نیست که فرد باید اظهارنامه عملکرد صاحبان مشاغل ارسال کند. تکلیف اظهارنامه به نوع درآمد و وضعیت مالیاتی فرد بستگی دارد.
خیر. اینترنتی بودن محل فعالیت، به خودی خود موجب معافیت از تکالیف مالیاتی نمیشود.
غیرفعال بودن شرکت به تنهایی به معنی حذف تکالیف مالیاتی نیست. شرکت باید وضعیت خود را مطابق مقررات مربوط به اشخاص حقوقی بررسی کند.
خیر، این دو موضوع یکی نیستند. در برخی موارد، برخورداری از معافیت یا نرخ صفر مالیاتی میتواند با انجام تکالیف مقرر قانونی همراه باشد.
خیر. برخی صاحبان مشاغل در صورت داشتن شرایط قانونی میتوانند از تبصره ماده ۱۰۰ استفاده کنند و به جای اظهارنامه عملکرد عادی، فرم مربوط به این تبصره را ارائه دهند.
در پاسخ به سؤال «چه کسانی باید اظهارنامه مالیاتی ارسال کنند؟» باید گفت صاحبان مشاغل و اشخاص حقوقی از اصلیترین گروههای مشمول این تکلیف هستند؛ اما نحوه انجام تکلیف برای همه مؤدیان یکسان نیست.
نوع فعالیت، حقیقی یا حقوقی بودن مؤدی، برخورداری از معافیتها و مشوقهای مالیاتی و همچنین شرایطی مانند استفاده از تبصره ماده ۱۰۰ میتواند در نحوه انجام تکالیف مالیاتی مؤثر باشد.
بنابراین، برای تشخیص دقیق تکلیف هر فرد یا کسبوکار، باید مقررات مربوط به همان نوع فعالیت و سال مالیاتی موردنظر بررسی شود.
اگر میخواهید ابتدا با مفهوم اظهارنامه، انواع آن و کاربرد هر نوع اظهارنامه آشنا شوید، راهنمای جامع «اظهارنامه مالیاتی چیست؟» را مطالعه کنید.

