
آوه ۸.۴۵ میلیارد دلار برداشت را بدون مسدود کردن وجوه مدیریت کرد، اما این اتفاق پرسشهای تازهای را درباره ریسکهای پنهان در وامدهی دیفای (DeFi) مطرح کرد.
وقتی مبالغ هنگفتی به سرعت از یک سیستم مالی خارج میشوند، ضعفهای پنهان اغلب نمایان میگردند. در امور مالی سنتی، چنین موقعیتهایی اغلب به برنامههای وام اضطراری، محدودیتهای برداشت یا کمکهای مالی با پشتوانه دولتی منجر میشود. امور مالی غیرمتمرکز (دیفای) متفاوت عمل میکند.
آوه یکی از بزرگترین پلتفرمهای وامدهی در دنیای رمزارزهاست. در آوریل ۲۰۲۶، کاربران حدود ۸.۴۵ میلیارد دلار از این پروتکل برداشت کردند: این اتفاق پس از آن رخ داد که سوءاستفاده (اکسپلویت) از پل KelpDAO rsETH نگرانیهایی را در سراسر بازارهای دیفای ایجاد کرد.
قراردادهای هوشمند خودِ آوه هک یا مختل نشدند. فشار ناشی از حادثه خارجی مربوط به پل rsETH بود که از طریق کانالهای وثیقه، وامگیری و نقدینگی، بر آوه تأثیر گذاشت. منطق اصلی پروتکل همچنان به کار خود ادامه داد، اما این اتفاق به آرامی پیش نرفت. برخی بازارها تحت فشار شدید نقدینگی قرار گرفتند و از کنترلهای اضطراری برای مهار خسارت استفاده شد.
همین موضوع نتیجه را پیچیدهتر کرد. آوه از فروپاشی کامل جلوگیری کرد، اما این رویداد همچنین نشان داد که وقتی داراییها، وثیقهها و نقدینگی به هم متصل هستند، استرس با چه سرعتی میتواند گسترش یابد.
برای استانی کولچوف (Stani Kulechov)، بنیانگذار آوه، این رویداد نشان داد که دیفای (DeFi) بالغتر شده است. اما تحلیلگران مستقلی که همان دادهها را بررسی کردند، دیدگاه محتاطانهتری داشتند. اگرچه آوه جان سالم به در برد، بسیاری این پرسش را مطرح کردند که آیا صرفِ زنده ماندن از این رویداد برای پاسخ دادن به نگرانیها درباره قدرت واقعی پروتکلهای وامدهی دیفای کافی است یا خیر.
بیشتر بدانید: مقایسه سیستم وامدهی میکردائو با آوه و کامپاند
فشارِ این ماجرا از هک شدن خودِ آوه (Aave) آغاز نشد: بلکه با سوءاستفاده (اکسپلویت) از پل rsETH متعلق به KelpDAO در آوریل ۲۰۲۶ کلید خورد.
مهاجمان حدود ۲۹۲ میلیون دلار توکن rsETH را از پل LayerZero متعلق به KelpDAO سرقت کردند. این موضوع نگرانیهایی را ایجاد کرد که آیا برخی از توکنهای rsETH دارای پشتوانه کامل هستند یا خیر. این نگرانی به سرعت گسترش یافت، زیرا rsETH در سراسر اکوسیستم دیفای، از جمله به عنوان وثیقه در بازارهای آوه، استفاده میشد.
این اتفاق مستقیماً برای آوه مشکلساز شد. اگر وثیقههای مرتبط با rsETH اعتماد یا ارزش خود را از دست میدادند، وامدهندگان ممکن بود با ریسک مطالبات سوختشده (bad-debt) مواجه شوند. کاربران شروع به برداشت وجوه خود کردند تا پیش از بدتر شدن شرایط، در معرض این ریسک قرار نگیرند.
بهتر است بدانید: نکسو: پلتفرمی نوآور برای سرمایهگذاری و وامدهی دیجیتال
سپس این برداشتها فشار بر نقدینگی آوه را افزایش داد. با خروج وجوه توسط کاربران بیشتر، نرخ بهرهبرداری (utilization) برخی بازارها به شدت بالا رفت. به زبان ساده، بخش عمدهای از نقدینگی موجود وام داده شده یا برداشت شده بود و این امر خروج فوری برای برخی کاربران را دشوارتر میکرد.
این حادثه نشان داد که چگونه مشکل یک دارایی خارجی همچنان میتواند بر پروتکل وامدهی تأثیر بگذارد. در دیفای، داراییها اغلب بین پلها، بازارهای وامدهی و سایر پروتکلها جابهجا میشوند: بنابراین مشکل در یک بخش از سیستم میتواند به سرعت بر بخش دیگر اثر بگذارد.
همین موضوع باعث شد که این رویداد شبیه به یک هجوم بانکی (bank run) در دیفای به نظر برسد. کاربران منتظر باز شدن شعبهها یا تأیید انتقال توسط بانکها نبودند: آنها میتوانستند در لحظه واکنش نشان دهند. اما این رویداد محدودیت مهمی را نیز آشکار کرد: کاربران میتوانند در هر زمانی برای برداشت تلاش کنند، اما برداشت واقعی همچنان به نقدینگی موجود و شرایط پروتکل بستگی دارد.
آیا میدانستید؟ بزرگترین هجومهای بانکی در طول تاریخ اغلب طی چند روز یا چند هفته رخ دادهاند. در دیفای، وقایع مشابه میتوانند در عرض چند ساعت اتفاق بیفتند، زیرا پروتکلهای بلاکچینی هرگز تعطیل نمیشوند و کاربران میتوانند وجوه خود را فوراً از هر کجای دنیا جابهجا کنند.
کولچوف این حادثه را شاهدی بر تابآوری آوه دانست. از نظر او، پروتکل اصلی، حتی در طول یک دوره فشار سنگین، دقیقاً همانطور که طراحی شده بود عمل کرد. این تمایز اهمیت دارد: چرا که آوه دچار سوءاستفاده پروتکلی نشد، اما بازارهای پیرامون آن همچنان تحت فشار قرار گرفتند.
با افزایش برداشتها، برخی بازارها به نرخ بهرهبرداری کامل رسیدند. این بدان معنا بود که نقدینگی در آن بازارها محدود شد و خروج فوری را برای برخی کاربران دشوار کرد. مدیران ریسک آوه نیز برای مهار خسارت مجبور شدند از کنترلهای داخلی، از جمله مسدودسازیهای اضطراری و تغییر در پارامترهای ریسک استفاده کنند.
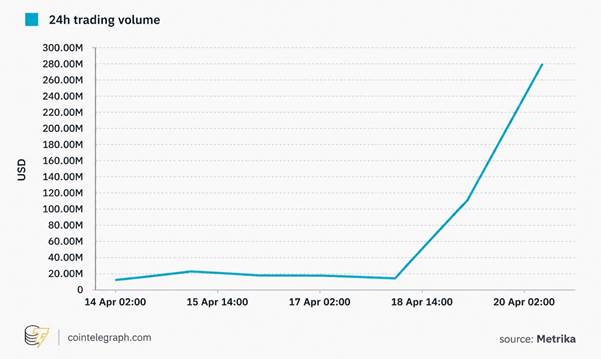
حجم rsETH در طول این سوءاستفاده افزایش یافت
از این منظر، آوه یک تست استرس مهم و واقعی را پشت سر گذاشت، اما نه بدون تنش. حامیان این پلتفرم به چندین ویژگی اشاره میکنند که دیفای را از امور مالی سنتی متمایز میکند:
وثیقهها در زنجیره (آنچین) قابل مشاهده هستند.
تنظیمات ریسک به صورت عمومی در دسترس هستند.
لیکوییدیها (Liquidation) از قوانین قراردادهای هوشمند پیروی میکنند.
هر کسی میتواند فعالیتهای پروتکل را به صورت لحظهای بررسی کند.
این ویژگیها میتوانند برخی از شکافهای اطلاعاتی را که در گذشته به بحرانهای بانکی دامن زدهاند، کاهش دهند اما تمام ریسکها را از بین نمیبرند. پروتکلهای وامدهی دیفای همچنان میتوانند با مشکلاتی ناشی از داراییهای خارجی، پلها، کمبود نقدینگی و رفتارهای سریع کاربران مواجه شوند.
برای حامیان، بقای آوه نشان داد که سیستمهای باز و مبتنی بر قانون، میتوانند تحت فشار سنگین به فعالیت خود ادامه دهند. اما برای منتقدان، این حادثه نشان داد که شفافیت بهتنهایی کافی نیست: زیرا دیفای همچنان ممکن است در زمانی که فشار نقدینگی در بازارهای متصل گسترش مییابد، به اقدامات اضطراری نیاز داشته باشد.
منتقدان هشدار میدهند که نباید نتیجه این رویداد را به عنوان مدرکی قطعی بر امن بودن طراحی آوه در نظر گرفت. این پروتکل از بحران جان سالم به در برد، اما این به آن معنا نیست که همه بخشهای سیستم بهطور کامل و بینقص عمل کردهاند.
رویدادهای استرسی را میتوان به شکلهای مختلف تفسیر کرد. طراحی قوی ممکن است بخشی از عملکرد آوه را توضیح دهد، اما شرایط مساعد بازار نیز ممکن است به آن کمک کرده باشد.
تحلیلگران مستقل اشاره کردهاند که هنوز هم میزان زیادی از سرمایه در بسیاری از پلتفرمهای دیفای در دست تعداد محدودی از کاربران متمرکز است. وقتی گروه کوچکی از کاربران موقعیتهای بسیار بزرگی را کنترل میکنند، اقدامات آنها میتواند بر ثبات کل پروتکل تأثیر بگذارد.
ریسک تمرکز مدتهاست که در امور مالی سنتی یک نگرانی مهم محسوب میشود و همین نگرانی در دیفای نیز وجود دارد.
اگر چند وامگیرنده بزرگ در زمان فشار بازار بهطور همزمان موقعیتهای خود را ببندند، تأثیر آن ممکن است بسیار بزرگتر از چیزی باشد که مدلهای ریسک فعلی پیشبینی میکنند.
اینکه این بار از بحران جلوگیری شد، تضمین نمیکند که دفعه بعد نیز همین نتیجه تکرار شود.
آیا میدانستید؟ آوه در ابتدا در سال ۲۰۱۷ با نام ETHLend راهاندازی شد. این پروژه بعدها تغییر نام داد و از یک بازار وامدهی همتابههمتا به یکی از بزرگترین پروتکلهای وامدهی مبتنی بر استخر نقدینگی در دنیای کریپتو تبدیل شد.
آوه تنها یک پلتفرم ساده وامدهی نیست. این پروتکل در طول زمان چندین لایه محافظتی اضافه کرده تا ریسکهای گستردهتر را کاهش دهد.
وامگیرندگان در آوه فقط میتوانند در محدوده مشخصی از نسبت وام به ارزش (Loan-to-Value) وام دریافت کنند. آستانههای لیکوئیدیشن مشخص میکنند چه زمانی وثیقه میتواند فروخته شود.
Supply cap تعیین میکند که چه میزان از یک دارایی میتواند وارد سیستم شود و Borrow cap نیز مقدار وامی را که کاربران میتوانند بگیرند محدود میکند.
Isolation Mode به محدود کردن تأثیر وثیقههای پرریسک کمک میکند.
Efficiency Mode (E‑Mode) نیز برای داراییهایی استفاده میشود که معمولاً همراه با هم حرکت میکنند و تنظیمات ویژهای برای آنها اعمال میکند.
همچنین سیستم حاکمیتی (Governance) که توسط مشاوران تخصصی ریسک پشتیبانی میشود، در صورت نیاز این تنظیمات را تغییر میدهد.
در جریان موج اخیر برداشتها، این سازوکارهای حفاظتی در مجموع همانطور که طراحی شده بودند عمل کردند. عملکردهای اصلی پروتکل ادامه یافت، اما برخی بازارها تحت فشار قرار گرفتند. نرخ بهرهبرداری در برخی استخرهای بزرگ به ۱۰۰٪ رسید که برداشت را برای برخی کاربران محدود کرد.
با این حال، ناظران معتقدند که مدیریت ریسک در دیفای هنوز نیاز به پیشرفت دارد. تصمیمات حاکمیتی ممکن است زمانبر باشند و مدلهای ریسک نیز ممکن است در رویدادهای سریع به اندازه کافی سریع تطبیق پیدا نکنند.
تستهای استرس اغلب بر اساس رویدادهای گذشته طراحی میشوند و ممکن است انواع جدیدی از ریسک سرایت را در نظر نگیرند. وظیفه اصلی فقط اجتناب از مشکلات قبلی نیست، بلکه آماده شدن برای تهدیدهایی است که هنوز ظاهر نشدهاند.
همچنین بدانید: چگونه از هوش مصنوعی برای شناسایی حرکات کیف پول نهنگها استفاده کنیم
یکی از بزرگترین نقاط قوت دیفای، در عین حال یکی از بزرگترین ریسکهای آن نیز هست. همان ارتباطاتی که آن را مفید میکنند، میتوانند آن را شکننده نیز کنند.
ویژگی Composability اجازه میدهد برنامهها به هم متصل شوند و با یکدیگر کار کنند. سرمایهای که در یک پروتکل قرار میگیرد میتواند فعالیت در پروتکل دیگری را پشتیبانی کند. این موضوع باعث میشود محصولات جدید سریعتر رشد کنند و سیستم کارآمدتر شود؛ اما در عین حال پیوندهای بیشتری میان پلتفرمها ایجاد میکند.
یک وام در یک پلتفرم ممکن است به وثیقهای در پلتفرم دیگر وابسته باشد. آن وثیقه نیز ممکن است به موقعیتهای اهرمی در سیستمهای دیگر مرتبط باشد. با گذشت زمان، این موضوع میتواند یک شبکه مالی بسیار پیچیده ایجاد کند.
در شرایط عادی بازار، این قابلیت امکانهایی ایجاد میکند که در امور مالی سنتی به سختی یافت میشود. اما در دورههای پرتنش، همین اتصالها میتواند خطر سرایت مشکلات از یک پلتفرم به پلتفرم دیگر را افزایش دهد.
بنابراین قدرت یک پلتفرم را نمیتوان بهتنهایی ارزیابی کرد؛ وضعیت کل سیستم دیفای نیز اهمیت دارد.
آیا میدانستید؟ بانکهای سنتی بهطور منظم تحت نظارت نهادهای قانونگذار استرس تست انجام میدهند. در دیفای، استرس تست اغلب بهطور ناگهانی در بازارهای واقعی رخ میدهند؛ با کاربران واقعی، داراییهای واقعی و بدون هیچ فرصتی برای تمرین یا آمادهسازی.
کاربران چه نکاتی را باید از این ماجرا برداشت کنند
برای سپردهگذاران و سرمایهگذاران، این رویداد یک یادآوری مهم است. اندازه و شهرت یک پروتکل نباید با امنیت کامل اشتباه گرفته شود. کاربران باید داراییهایی را که از پروتکلهایی که استفاده میکنند پشتیبانی میکنند، بهخوبی بشناسند.
پیشنهادهای حاکمیتی (Governance) نیز شایسته توجه دقیق هستند، زیرا آنها درباره سازوکارهای حفاظتی مربوط به وجوه سپردهگذاریشده تصمیمگیری میکنند. حتی در دیفای نیز تنوعبخشی سرمایه همچنان اهمیت دارد.
برای توسعهدهندگان نیز پیام این رویداد کاملاً روشن است. آنها باید سیستمها را برای شرایط بسیار سخت طراحی کنند و فرضیات پایهای خود را بهطور مداوم آزمایش کنند. همچنین باید درک کنند که شفافیت بهتنهایی ریسکهای گستردهتر را از بین نمیبرد.
این حادثه نشان میدهد که قدرت واقعی یک سیستم زمانی بهتر سنجیده میشود که در چندین آزمون مختلف عملکرد خود را ثابت کند، نه فقط در یک رویداد. یک تست استرس میتواند شواهدی ارائه دهد، اما قطعیت ایجاد نمیکند.
توانایی آوه در مدیریت حدود ۸.۴۵ میلیارد دلار برداشت شایسته توجه است. این پروتکل در یکی از بزرگترین شوکهای نقدینگی که دیفای تاکنون تجربه کرده، همچنان به فعالیت خود ادامه داد.
این نتیجه مهم است، اما نباید آن را به عنوان پاسخ نهایی درباره میزان ریسک آوه در نظر گرفت.
حامیان این پروژه آن را نشانهای میدانند از اینکه سیستمهای باز و شفاف میتوانند حتی در زمان وحشت بازار بدون کمکهای مالی یا اقدامات نجات اضطراری به کار خود ادامه دهند. اما منتقدان آن را نشانهای میبینند که ممکن است هنوز ضعفهای پنهانی در زیر سطح وجود داشته باشد. هر دو دیدگاه تا حدی درست هستند.
آوه نشان داد که دیفای میتواند فشارهای سنگین را تحمل کند. اما چالش بزرگتر این است که اطمینان حاصل شود این قدرت زمانی هم پابرجا میماند که بحران بعدی به شکلی غیرمنتظره رخ دهد.
آوه (Aave) یکی از بزرگترین و شناختهشدهترین پروتکلهای وامدهی و وامگیری در امور مالی غیرمتمرکز (DeFi) است که روی بلاکچینهایی مانند اتریوم فعالیت میکند. این پلتفرم به کاربران اجازه میدهد بدون نیاز به بانک یا واسطههای سنتی، داراییهای دیجیتال خود را در یک استخر نقدینگی سپردهگذاری کنند و در ازای آن سود دریافت کنند یا با قرار دادن وثیقه، وام بگیرند.
آوه در ابتدا در سال ۲۰۱۷ با نام ETHLend توسط استانی کولچوف (Stani Kulechov) راهاندازی شد. این پروژه بعدها تغییر نام داد و مدل خود را از وامدهی مستقیم بین افراد به یک سیستم استخرهای نقدینگی تبدیل کرد. در این مدل، کاربران داراییهای خود را در یک استخر مشترک قرار میدهند و وامگیرندگان میتوانند از همان استخرها وام دریافت کنند.
در آوه، هر وام باید با وثیقه (Collateral) پشتیبانی شود. اگر ارزش وثیقه از حد مشخصی پایینتر بیاید، سیستم بهصورت خودکار آن را لیکویید (Liquidate) میکند تا از ضرر وامدهندگان جلوگیری شود. همچنین این پروتکل از مفاهیمی مانند نسبت وام به ارزش (Loan‑to‑Value)، آستانه لیکوییدیشن و محدودیتهای وام و سپرده استفاده میکند تا ریسک را مدیریت کند.
یکی از ویژگیهای خاص آوه معرفی Flash Loan بود: نوعی وام که بدون وثیقه داده میشود اما باید در همان تراکنش بلاکچین بازپرداخت شود. این قابلیت بیشتر توسط معاملهگران حرفهای و توسعهدهندگان برای آربیتراژ یا انجام عملیات پیچیده مالی استفاده میشود.
توکن بومی این پروتکل آوه نام دارد که در سیستم حاکمیت (Governance) استفاده میشود. دارندگان این توکن میتوانند درباره تغییرات پروتکل، تنظیم پارامترهای ریسک و اضافه شدن داراییهای جدید رأی بدهند.
اطلاعاتی که بهتر است در دنیای ارزهای دیجیتال بدانید:کوینهای مبتنی بر حریم خصوصی مانند مونرو رادیکال نیستند
به طور کلی، آوه یکی از ستونهای اصلی اکوسیستم دیفای محسوب میشود و میلیاردها دلار دارایی در استخرهای آن قفل شده است. هدف این پلتفرم ایجاد یک سیستم مالی باز و شفاف است که در آن کاربران بتوانند بدون نیاز به نهادهای متمرکز، به خدمات مالی مانند وامدهی و وامگیری دسترسی داشته باشند.
رویداد برداشت حدود ۸.۴۵ میلیارد دلار از آوه نشان داد که این پروتکل توانایی مقاومت در برابر فشار شدید نقدینگی را دارد و زیرساخت آن در یک شرایط واقعی شبیه به هجوم بانکی در دیفای همچنان به کار خود ادامه داده است. این موضوع برای طرفداران دیفای نشانهای از بلوغ و کارآمدی سیستمهای مالی غیرمتمرکز محسوب میشود.
با این حال، این اتفاق همچنین چند واقعیت مهم را آشکار کرد. اول اینکه حتی اگر یک پروتکل بهطور مستقیم هک نشود، مشکلات در بخشهای دیگر اکوسیستم مانند پلها یا داراییهای وثیقهای میتوانند به سرعت به آن سرایت کنند. دوم اینکه تمرکز سرمایه در دست تعداد محدودی از کاربران و وابستگی میان پروتکلهای مختلف، همچنان میتواند ریسکهای قابلتوجهی ایجاد کند.
در نهایت، این رویداد نشان میدهد که عبور از یک بحران به معنی نبود ریسک نیست. آوه یک تست استرس مهم را با موفقیت پشت سر گذاشت، اما برای اثبات پایداری واقعی سیستمهای دیفای، چنین آزمایشهایی باید بارها و در شرایط متفاوت تکرار شوند. آینده این حوزه به توانایی پروتکلها در مدیریت بهتر ریسک، افزایش نقدینگی و کاهش وابستگیهای خطرناک میان پلتفرمها بستگی دارد.


