
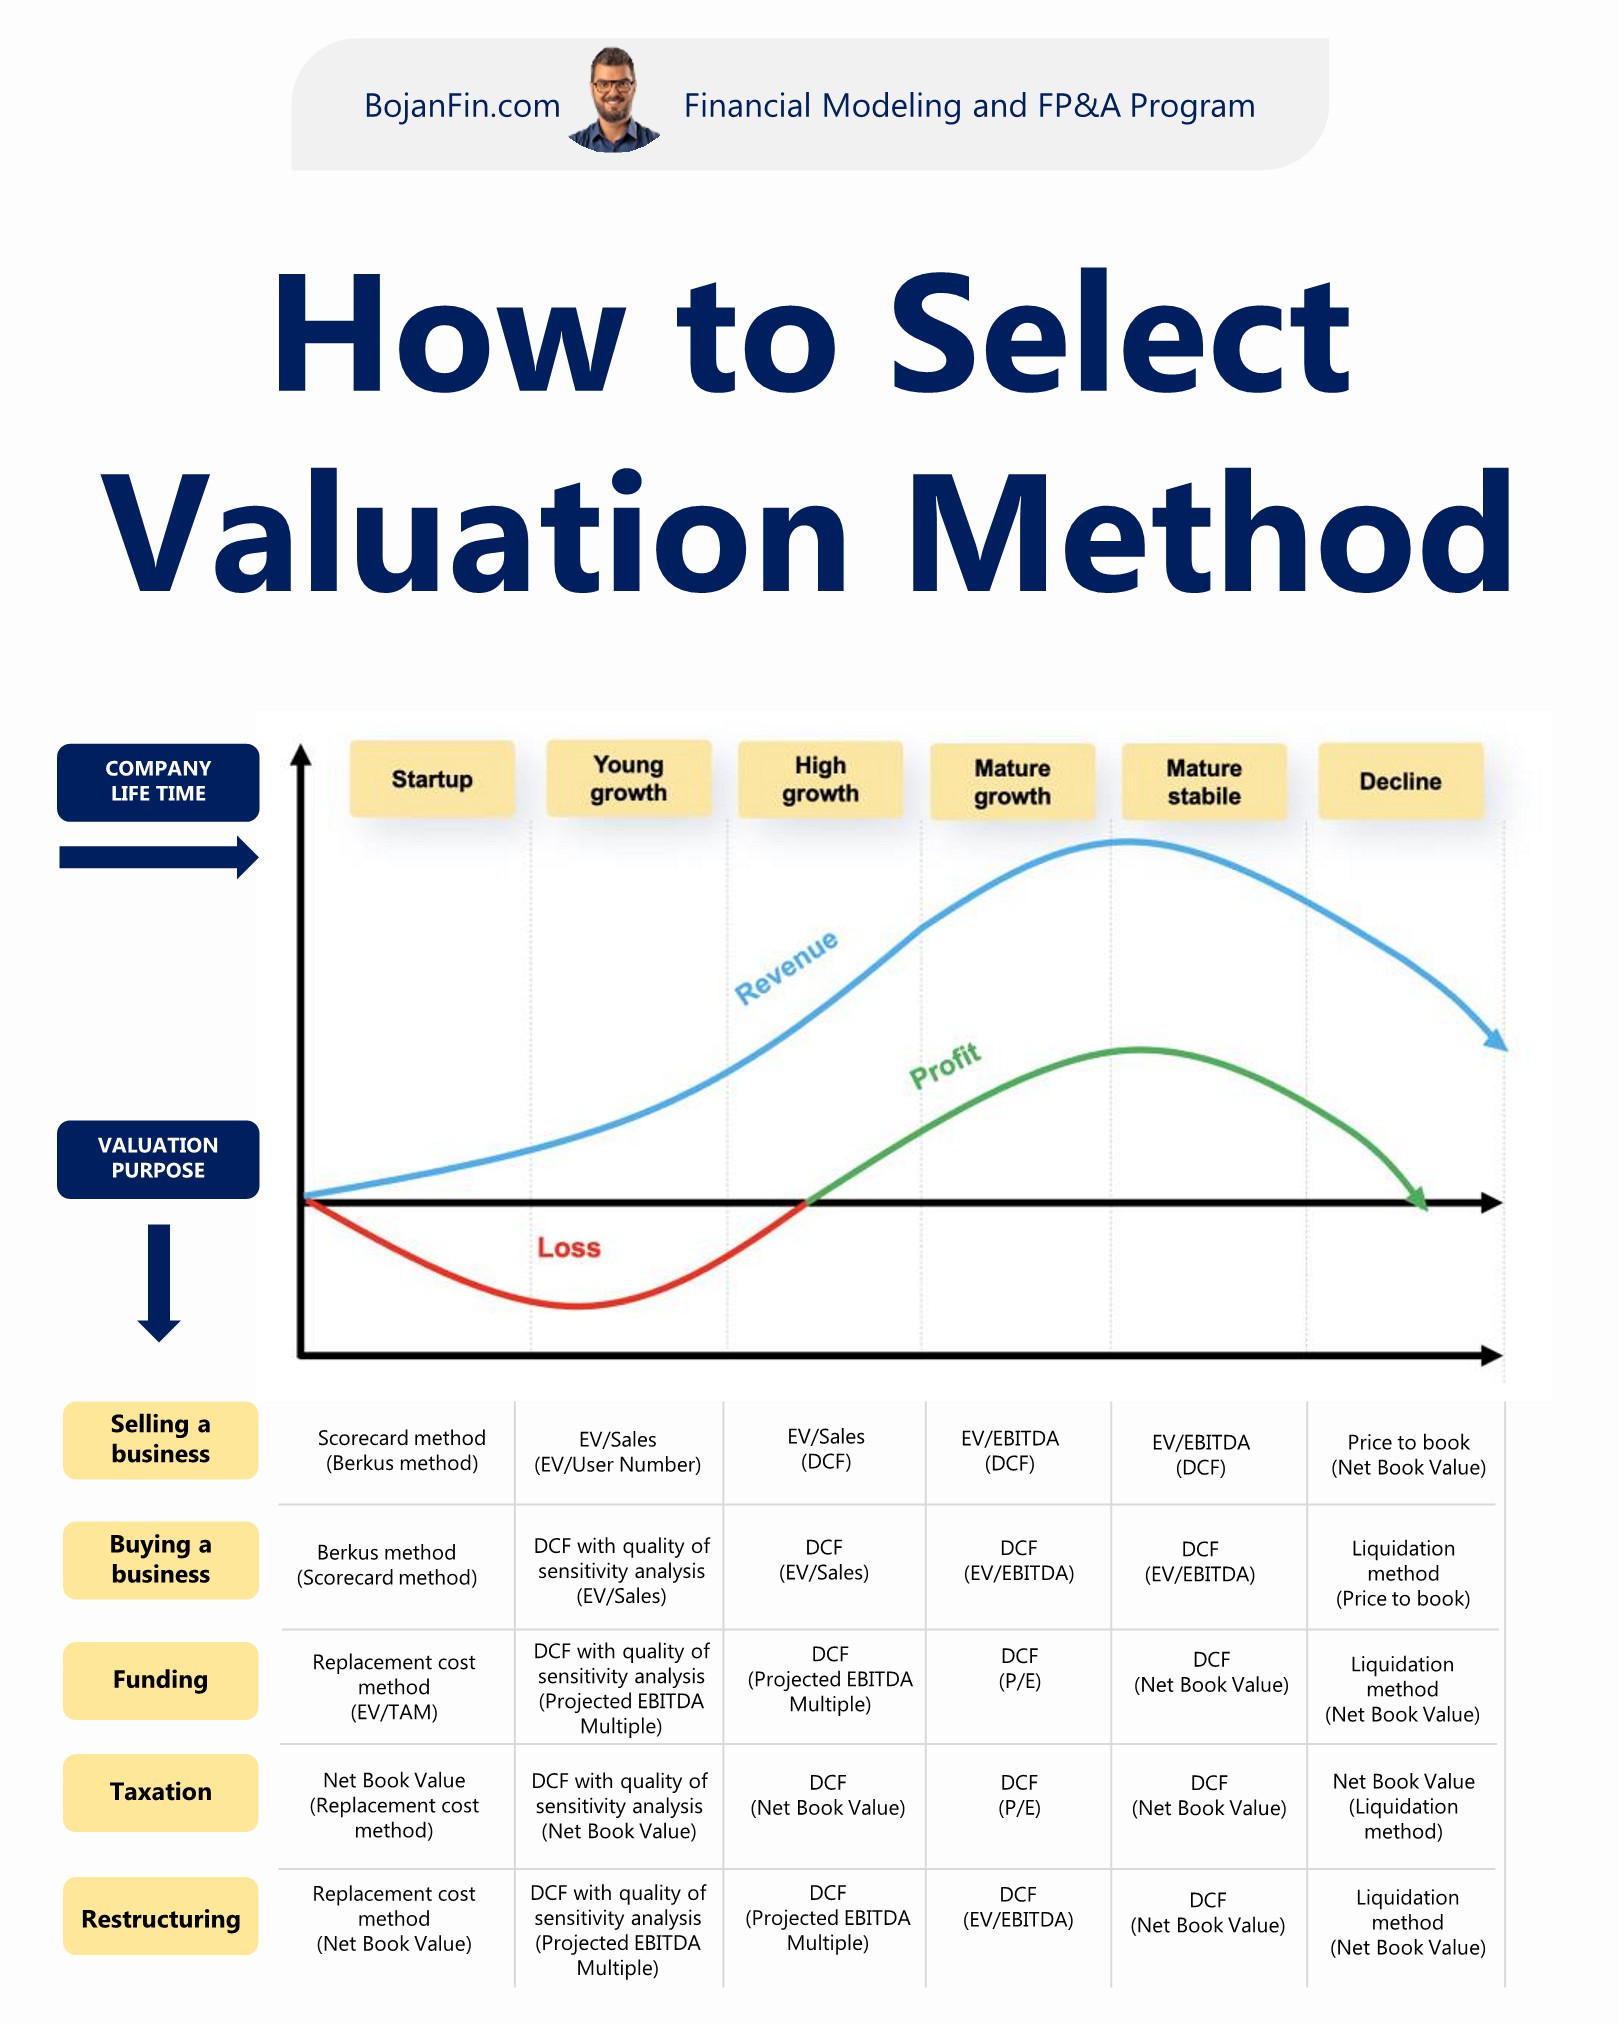
یکی از رایجترین خطاها در ارزشگذاری کسبوکارها، استفاده از یک روش یکسان برای همه شرکتهاست. در حالی که انتخاب روش ارزشگذاری باید متناسب با مرحله بلوغ شرکت و هدف از ارزشگذاری انجام شود.
شرکتهای نوپا معمولاً با روشهایی مانند اسکورکارت و برکوس ارزشگذاری میشوند، در حالی که برای شرکتهای در حال رشد، روشهایی نظیر ارزش بنگاه به فروش (EV/Sales) و جریان نقدی تنزیلشده (DCF) کاربرد بیشتری دارند. در شرکتهای بالغ، EV/EBITDA و DCF از متداولترین روشها هستند و برای شرکتهای در حال افول نیز ارزش خالص داراییها و روشهای مبتنی بر انحلال، معیارهای قابل اتکاتری به شمار میروند.
از سوی دیگر، هدف ارزشگذاری نیز در انتخاب روش مناسب نقش تعیینکنندهای دارد. ارزشگذاری برای فروش، خرید، جذب سرمایه، امور مالیاتی یا بازساختاری، هر یک به رویکرد و مدل متفاوتی نیاز دارند و استفاده از یک روش ثابت در همه این شرایط میتواند به برآوردهای نادرست و تصمیمات اشتباه منجر شود.
انتخاب صحیح روش ارزشگذاری، به اندازه اجرای صحیح آن اهمیت دارد. شناخت ویژگیهای هر مدل و انطباق آن با شرایط واقعی کسبوکار، یکی از مهمترین مهارتهای تحلیلگران مالی، سرمایهگذاران، مشاوران سرمایهگذاری و متخصصان ادغام و تملیک (M&A) محسوب میشود.
انتخاب روش ارزشگذاری بر اساس مرحله رشد شرکت:
مرحله ۱: شرکت نوپا (استارتاپ)
روش امتیازدهی (Scorecard)
روش برکوس (Berkus)
مرحله ۲: شرکت در حال رشد اولیه
ارزش بنگاه بر مبنای فروش (EV/Sales)
ارزشگذاری بر مبنای تعداد کاربران
مرحله ۳: شرکت با رشد سریع
ارزش بنگاه بر مبنای فروش (EV/Sales)
روش جریان نقدی تنزیلشده (DCF)
مرحله ۴: شرکت بالغ و در حال رشد
ارزش بنگاه بر مبنای سود عملیاتی قبل از بهره، مالیات و استهلاک (EV/EBITDA)
روش جریان نقدی تنزیلشده (DCF)
مرحله ۵: شرکت بالغ و باثبات
ارزش بنگاه بر مبنای سود عملیاتی قبل از بهره، مالیات و استهلاک (EV/EBITDA)
روش جریان نقدی تنزیلشده (DCF)
مرحله ۶: شرکت در حال افول
نسبت قیمت به ارزش دفتری
ارزش خالص دفتری داراییها
انتخاب روش ارزشگذاری بر اساس هدف:
🔹 فروش کسبوکار
از روشهای مناسب مرحله رشد شرکت، از امتیازدهی تا ارزش دفتری
🔹 خرید کسبوکار
روش جریان نقدی تنزیلشده (DCF)
همراه با تحلیل حساسیت و ارزیابی ریسک
🔹 جذب سرمایه
روش هزینه جایگزینی
روش جریان نقدی تنزیلشده بر مبنای سود عملیاتی پیشبینیشده
🔹 ارزشگذاری برای امور مالیاتی
ارزش خالص دفتری
نسبت قیمت به سود (P/E)
🔹 بازسازی یا تجدید ساختار شرکت
روش هزینه جایگزینی
روش جریان نقدی تنزیلشده (DCF)
روش ارزش تصفیه (Liquidation Value)


