
محاسبه دقیق حقوق، عیدی، سنوات و مالیات حقوق در سال ۱۴۰۵ یکی از مهمترین وظایف حسابداران، مدیران مالی، کارفرمایان و صاحبان کسبوکار است. در این مقاله جامع، فرمولهای محاسبه حقوق خالص، مزایا، کسورات قانونی، حق بیمه، اضافهکاری، عیدی و سنوات پایان خدمت همراه با مثالهای عملی بررسی شده است. همچنین جدول نرخهای پلکانی مالیات حقوق ۱۴۰۵، سقف معافیت مالیاتی، نحوه محاسبه عیدی کارکنان با سابقه کمتر از یک سال و اهمیت ثبت صحیح کد عنوان شغلی در لیست بیمه تامین اجتماعی توضیح داده میشود. در ادامه، نقش ابزارهای هوشمند مالی مانند مستر اکانت در محاسبه آنلاین فیش حقوقی، عیدی، سنوات، مالیات حقوق و کاهش خطاهای حسابداری بررسی شده است. این راهنما به کسبوکارها کمک میکند فرآیندهای مالی و پرسنلی خود را دقیقتر، سریعتر و مطابق قوانین روز مدیریت کرده و از مشکلات احتمالی بیمهای و مالیاتی جلوگیری کنند.
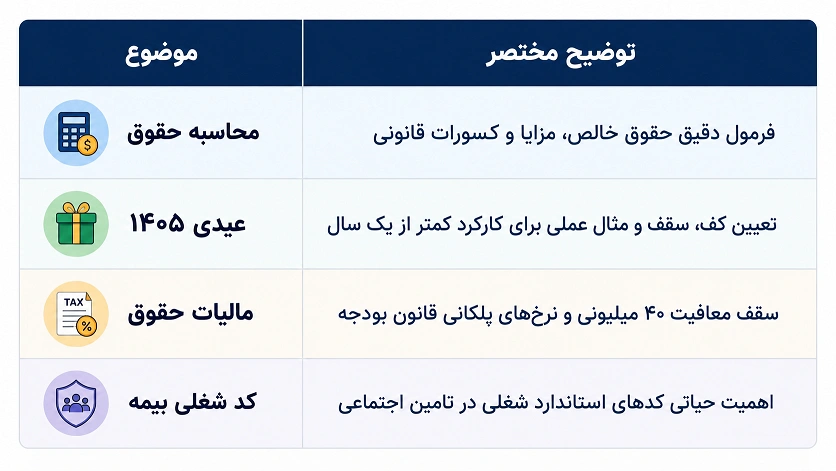
⚠️ سلب مسئولیت: ارقام ذکرشده در این مقاله بر اساس آخرین قوانین، بخشنامههای سال ۱۴۰۵ تنظیم شدهاند و در صورت تغییر مقررات، بهروزرسانی خواهند شد. این محتوا جنبه آموزشی داشته و جایگزین مشاوره تخصصی مالی و مالیاتی نمیباشد.
تغییرات سالانه قوانین بودجه و بخشنامههای وزارت کار، فرآیند محاسبه حقوق، عیدی و مالیات را نیازمند دقت و بهروزرسانی مستمر کرده است. انجام دستی این محاسبات علاوه بر زمانبر بودن، احتمال خطای انسانی و جرایم سنگین بیمهای و مالیاتی را افزایش میدهد. در این مقاله جامع، ضمن بررسی چارچوب محاسبات، فرمولهای کاربردی و مهمترین مقررات مرتبط با سال ۱۴۰۵، روش سادهسازی این فرآیندها با ماشینحسابهای آنلاین را بررسی میکنیم.
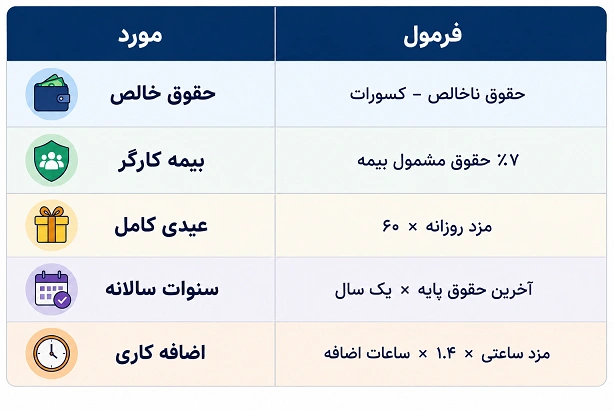
محاسبه حقوق خالص چگونه است؟ حقوق خالص برابر است با مجموع حقوق و مزایا پس از کسر حق بیمه سهم کارگر، مالیات تکلیفی و سایر کسورات توافقی یا قانونی.
حداقل حقوق پایه ماهانه کارگران در سال ۱۴۰۵ طبق مصوبات رسمی وزارت کار تعیین میشود (این مبلغ برای 30 روز کار معادل 16,625,550 تومان می باشد ). با اضافه شدن مزایایی مانند حق مسکن، بن کارگری و حق اولاد (در صورت تاهل و داشتن فرزند)، این رقم نهایی (حقوق ناخالص) بالاتر میرود.
💡 ابزار کاربردی: برای محاسبه دقیق فیش حقوقی پرسنل خود بدون درگیری با فرمولهای پیچیده، میتوانید پایه حقوق و مزایا را در ابزار محاسبه آنلاین فیش حقوقی مستر اکانت وارد کنید تا این ابزار، حقوق خالص، کسورات قانونی و فیش حقوقی پرسنل را مطابق قوانین مالیاتی و بیمهای محاسبه کرده و امکان چاپ فیش را نیز فراهم میکند."
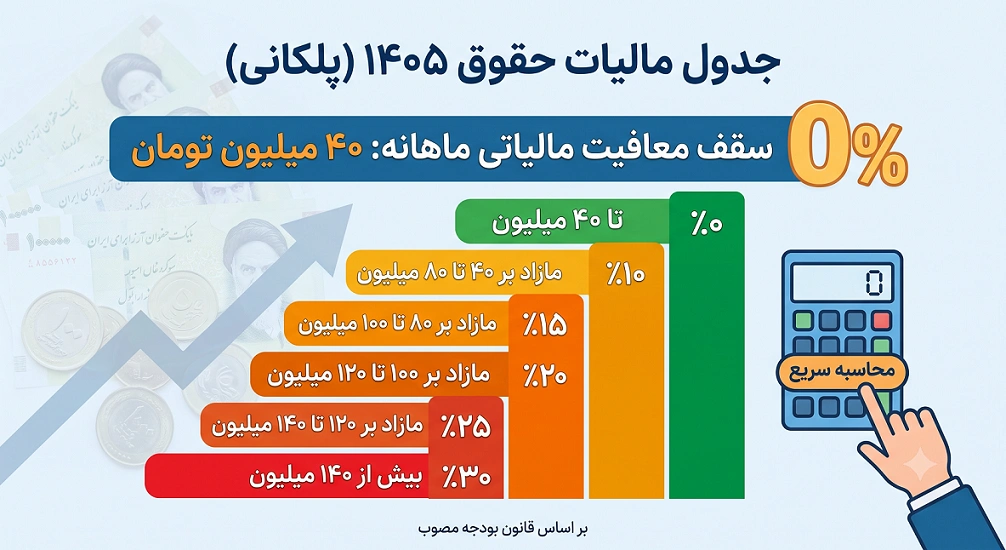
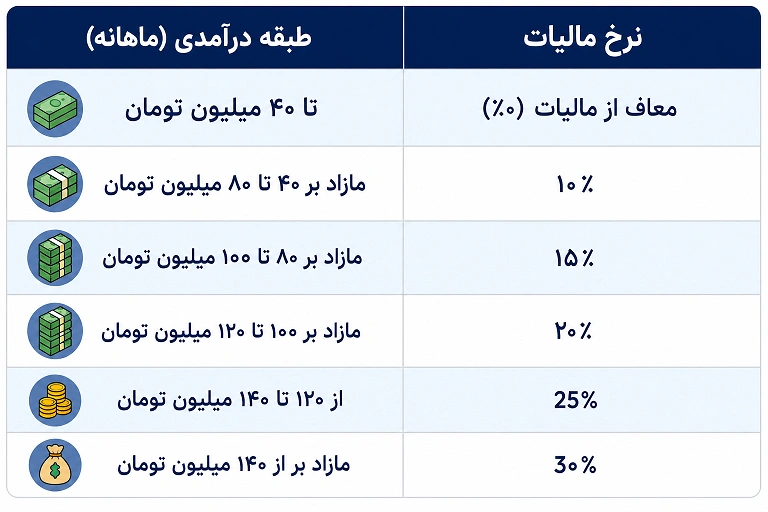
یکی از مهمترین تغییرات سالانه، سقف معافیت مالیاتی است. طبق قانون بودجه مصوب ۱۴۰۵، سقف معافیت مالیاتی حقوق ماهانه، مبلغ ۴۰ میلیون تومان (معادل ۴۸۰ میلیون تومان در سال) تعیین شده است. درآمدهای مازاد بر این رقم، طبق جدول پلکانی زیر مشمول مالیات میشوند:
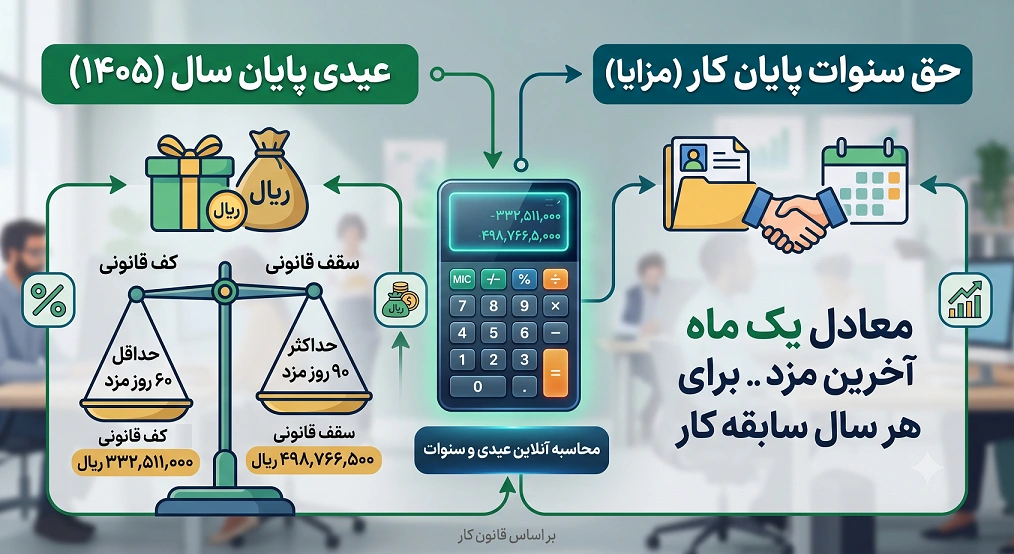
عیدی و پاداش پایان سال یکی از دغدغههای اصلی پرسنل و حسابداران است. قانون کار برای عیدی یک کف (حداقل) و یک سقف (حداکثر) تعریف کرده است. حداقل عیدی معادل ۶۰ روز حداقل مزد روزانه، و حداکثر آن نباید از ۹۰ روز حداقل مزد روزانه تجاوز کند.
حداقل عیدی ۱۴۰۵ (برای حداقل بگیر): حدود 33,251,100 تومان (برای یک سال کارکرد کامل)
حداکثر عیدی قانونی ۱۴۰۵(برای حداقل بگیر): حدود 49,876,650 تومان (برای یک سال کارکرد کامل)
حق سنوات: حق سنوات یا مزایای پایان کار، طبق قانون کار معادل یک ماه آخرین مزد برای هر سال سابقه کار است.
برای درک بهتر، فرض کنید کارمندی در سال ۱۴۰۵ دارای ۸ ماه سابقه کار در یک کارگاه است و مزد شغل وی برابر با ، ماهانه ۵۵ میلیون تومان است.
معافیت قانونی ماهانه: ۴۰ میلیون تومان
درآمد مشمول مالیات (مازاد بر معافیت): ۱۵ میلیون تومان (۵۵ - ۴۰)
نتیجه: با توجه به اینکه کل مبلغ ۱۵ میلیون تومان در پله اول (نرخ ۱۰٪) قرار میگیرد، مالیات این ماه برابر با ۱,۵۰۰,۰۰۰ تومان خواهد بود.
ابتدا حداقل بگیری وزارت کار را ضربدر 3 میکنیم تا سقف عیدی بدست بیاید 16,625,550* 3 = 49,876,650 حال حقوق ماهیانه فرد رو ضربدر 2 میکنیم 55,000,000* 2 = 110,000,000 چون از سقف قانونی عیدی بیشتر است؛ در نتیجه سقف قانونی عیدی یعنی سه برابر حداقل مزد ماهانه (۴۹,۸۷۶,۶۵۰ تومان) ملاک محاسبه قرار میگیرد.
در این مرحله 3 برابر حداقل بگیری رو تقسیم بر 365 ضربدر 240 روز کارکرد وی باید بکنیم : 49,876,650/365 * 240 = 32,795,605 تومان
برای کسر مالیات معافیت ماهیانه 40,000,000 تومان را از مبلغ 49,876,650 تومان سقف 3 برابری حقوق کسر میکنیم مبلغ را ضربدر 10 درصد پله مالیاتی این فرد کرده و در نهایت تقسیم بر 365 روز سالیانه ضربدر 240 روزکارکرد سالیانه این فرد میشود معادل مالیات عیدی میشود .
49,876,650- 40,000,000 = 9,876,650 تومان
9,876,650× 10% = 987,665 تومان
987,665 ÷ 365 × 240 = 649,423 تومان مبلغ مالیات بر عیدی
خالص عیدی پرداختی میشود 32,795,605 - 649,423 = 32,146,182 تومان
نکته کلیدی: از آنجا که محاسبه سقف عیدی برای کارکردِ کمتر از یک سال نیاز به تناسبگیری دقیقی دارد و اشتباه در آن شایع است، پیشنهاد میکنیم به جای محاسبه دستی، روزهای کارکرد پرسنل خود را در محاسبه آنلاین عیدی و سنوات مستر اکانت ثبت کنید. این ابزار به صورت هوشمند سقف قانونی را بررسی کرده و مبلغ نهایی قابل پرداخت را به شما نمایش میدهد به همراه فرم تسویه حساب با کارکنان به طور رایگان ."
کدهای عنوان شغلی مورد استفاده در لیست بیمه تامین اجتماعی برای ثبت و طبقهبندی مشاغل استفاده میشوند تا حقوق و مزایای متناسب با هر شغل بهدرستی لحاظ گردد.
ثبت اشتباه عنوان شغلی در لیست بیمه، میتواند باعث بروز مغایرتهای سنگین، مشکلات در بررسی سوابق بازنشستگی و تضییع حقوق کارگر شود. تطابق نداشتن عنوان شغلی توافقی در قرارداد کار با کدهای استاندارد بیمهای، میتواند در فرآیندهای بازرسی بیمهای باعث ایجاد مغایرت و مشکلات احتمالی شود.
نکته کلیدی: میتوانید مستقیماً کلمه کلیدی شغل مدنظرتان را در موتور جستجوی کد عنوان شغلی تامین اجتماعی مستراکانت وارد کنید تا در کسری از ثانیه، از میان انبوه کدهای استاندارد مشاغل مورد تایید سازمان تامین اجتماعی را دریافت نمایید."
مالیات بر حقوق یک مالیات تکلیفی است که از جیب کارمند کسر شده و توسط کارفرما واریز میشود. اما مالیات بر مشاغل (عملکرد) بر اساس سود خالص سالانه خود کسبوکار محاسبه میگردد.
در مالیات مشاغل، مودیان حقیقی (اشخاص) میتوانند در صورت داشتن شرایط لازم، از طریق تبصره ماده ۱۰۰ (پرداخت مالیات مقطوع بدون نیاز به ارائه اسناد برای کسبوکارهای خرد) اقدام کنند یا با ارسال اظهارنامه مالیاتی بر اساس ضرایب اینتاکد. محاسبه دستی این ضرایب و برآورد دقیق بدهی مالیاتی معمولاً بسیار زمانبر و مستعد خطاست. برای اینکه پیش از پایان مهلت قانونی، چشمانداز روشنی از وضعیت مالیاتی خود داشته باشید و بهترین تصمیم را بگیرید، کافیست درآمد ابرازی خود را در محاسبه مالیات مشاغل اشخاص حقیقی مستر اکانت وارد کنید تا سیستم بر اساس آخرین ضرایب قانونی، برآورد دقیقی از مالیات عملکردتان را در کوتاهترین زمان محاسبه کرده و به شما نمایش دهد."
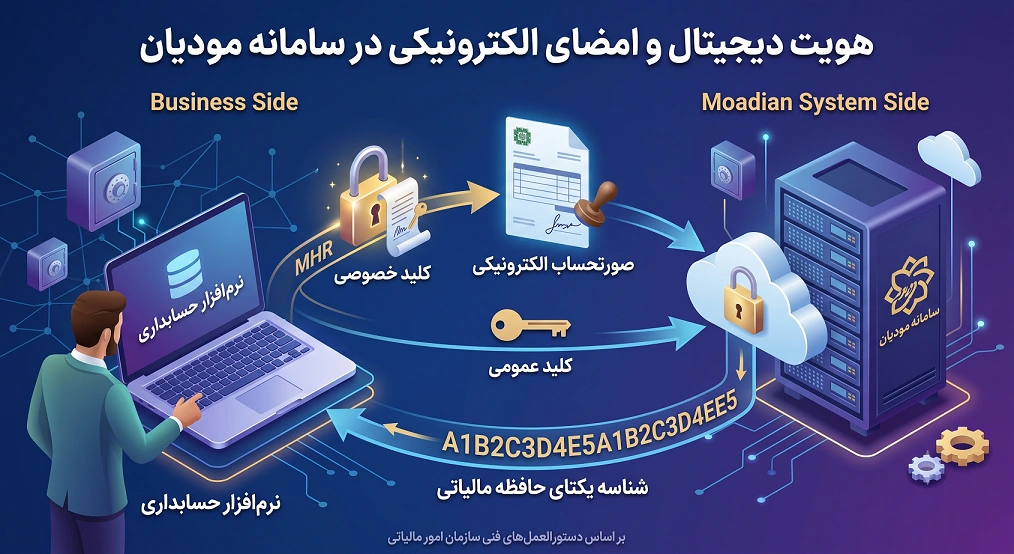
برای ارسال صورتحساب به سامانه مودیان، هر مودی به یک هویت دیجیتال معتبر نیاز دارد تا اصالت فرستنده و صحت اطلاعات صورتحساب توسط سامانه تأیید شود. این هویت دیجیتال با استفاده از گواهی امضای الکترونیکی و یک جفت کلید رمزنگاری (کلید عمومی و کلید خصوصی) ایجاد میشود.
کلید خصوصی مهمترین بخش هویت دیجیتال شماست و برای امضای دیجیتال صورتحسابها استفاده میشود. نرمافزار حسابداری یا شرکت معتمد با استفاده از این کلید، صورتحساب الکترونیکی را پیش از ارسال امضا میکند. این فایل کاملاً محرمانه است و نباید در اختیار افراد غیرمجاز قرار گیرد.
کلید عمومی همزمان با کلید خصوصی و بهعنوان یک جفت کلید رمزنگاری ایجاد میشود. این کلید در کارپوشه مالیاتی شما ثبت میشود تا سامانه مودیان بتواند اعتبار امضای دیجیتال و صحت اطلاعات صورتحساب را بررسی و تأیید کند.
علاوه بر کلیدهای رمزنگاری، برای ارسال فاکتورها به یک شناسه ارتباطی بسیار مهم نیاز دارید. شناسه یکتا، یک رشته کاراکتر (ترکیبی از اعداد و حروف انگلیسی) است که پس از ثبت کلید عمومی، مستقیماً از داخل کارپوشه سامانه مودیان اخذ میشود. این شناسه یکتا در کنار کلید خصوصی شما قرار میگیرد و با وارد کردن این دو داده در نرمافزارهای حسابداری یا واسط، اتصال نهایی و امن برای ارسال فاکتورها برقرار میگردد.
نکات فنی مهم در استفاده از کلیدها:
کلید عمومی و کلید خصوصی حتماً باید متعلق به یک جفت معتبر باشند؛ بنابراین نمیتوان کلید عمومی یک جفت کلید را با کلید خصوصی جفت دیگری استفاده کرد.
در روش ارسال مستقیم صورتحساب توسط مودی، ثبت کلید عمومی در فرآیند مربوط به سامانه مودیان الزامی است. اما در صورت استفاده از خدمات شرکتهای معتمد، نحوه مدیریت و ارائه کلیدها ممکن است مطابق فرآیند اجرایی آن شرکت انجام شود.
· مدیریت سادهتر کلیدهای سامانه مودیان با مستر اکانت :تولید فایل CSR، ثبت اطلاعات در کارپوشه مالیاتی، دریافت شناسه یکتا و مدیریت تنظیمات امضای دیجیتال ممکن است برای بسیاری از کسبوکارها زمانبر و پیچیده باشد. مستر اکانت با ارائه ابزارهای لازم برای دانلود و تولید کلید عمومی و خصوصی سامانه مودیان و مدیریت فرآیندهای مرتبط، انجام این مراحل را سادهتر میکند تا بتوانید صورتحسابهای الکترونیکی خود را با اطمینان بیشتری مدیریت و ارسال کنید.
اکسل میتواند برای محاسبات ساده مناسب باشد، اما با تغییر قوانین مالیاتی و بیمهای، احتمال خطای انسانی افزایش مییابد.
استفاده از نرمافزارها و ابزارهایی که قوانین جدید را در محاسبات لحاظ میکنند، احتمال خطا را کاهش میدهد.
عیدی، پاداش پایان سال است که بر مبنای حداقل ۶۰ روز مزد روزانه محاسبه میشود،
عیدی = (مزد روزانه × ۶۰) × تعداد روزهای کارکرد ÷ ۳۶۵
البته مبلغ نهایی نباید از سقف قانونی عیدی بیشتر شود.
اما حق سنوات (مزایای پایان کار) بر مبنای آخرین حقوق پایه شخص بوده و به ازای هر سال کارکرد، معادل یک ماه دستمزد پرداخت میگردد.
سنوات = آخرین مزد ماهانه × تعداد سالهای سابقه کار
برای سابقه کمتر از یک سال، مبلغ سنوات به نسبت مدت کارکرد محاسبه خواهد شد.
حق بیمه تامین اجتماعی در مجموع ۳۰٪ از اقلام مشمول بیمه است: ۷٪ سهم کارگر (کسر از حقوق) و ۲۳٪ سهم کارفرما. البته همه اقلام پرداختی در فیش حقوقی مشمول کسر بیمه نیستند.
محاسبات دقیق مالی در پایان هر ماه و پایان سال، ضامن سلامت اقتصادی و قانونی کسبوکار شماست. اطلاع از سقفهای معافیت مالیاتی، انتخاب کدهای دقیق شغلی و استفاده از فرمولهای صحیح عیدی و سنوات، ریسک جرایم را به حداقل میرساند. برای کاهش خطای محاسباتی، میتوانید از ابزارهای آنلاین پلتفرم mr-account.ir استفاده کرده و فرآیندهای مالی خود را هوشمندانهتر مدیریت کنید.


