قسمتهای دیگر:
گزارشی که در فواصل معین برای نشان دادن وضعیت دارایی، بدهی و سرمایه یک موسسه براساس قوائد حسابداری تهیه میگردد را ترازنامه، بیلان یا صورت وضعیت گفته میشود که هدف از تهیه آن ارایه تصویری ثابت از چگونگی وضعیت مالی یک موسسه در لحظه خاص از زمان است.
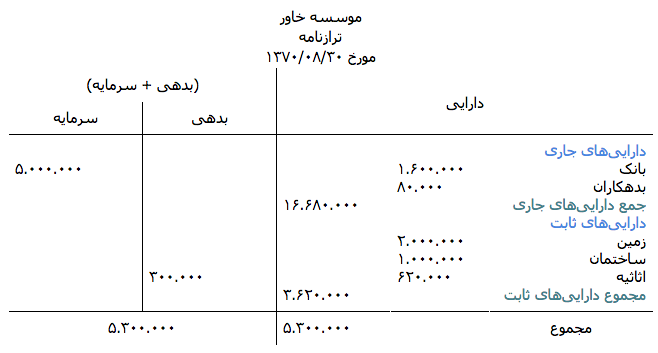
دارایی جاری: به موجودی نقد و سایر اقلامی از دارایی گفته میشود که انتظار میرود در جریان عادی عملیات در مدت یک سال از تاریخ ترازنامه به نقد تبدیل شوند، به فروش رسند یا مصرف شوند. اقلام دارایی معمولا شامل وجه نقد، سرمایه گذاریهای موقت، بدهکاران، اسناد دریافتی، موجودی کالا، ملزومات اداری و پیش پرداختهای هزینه میباشد.
دارایی ثابت: به اقلامی از دارایی گفته میشود که موسسه قصد نگهداری و استفاده از آن را برای سالهای متمادی دارد. مانند: زمین، ساختمان، اثاثیه اداری، ماشین آلات و وسایل نقلیه.
بدهی جاری: به تعهداتی گفته میشود که انتظار میرود طی یک سال از محل دارایی جاری یا ایجاد بدهی جاری دیگر تسویه یا بازپرداخت شود.
بدهی بلند مدت یا سایر بدهیها: به تعهداتی گفته میشود که انتظار نمیرود طی یک سال از محل دارایی جاری تسویه یا باز پرداخت شود.
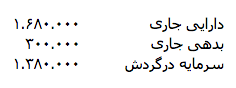
سرمایه درگردش: تفاوت جمع مبلغ دارایی جاری و بدهی جاری را سرمایه در گردش میگویند.
برای مثال سرمایه درگردش موسسه خاور را در پایان آبان ۱۳۷۰ محاسبه میکنیم.
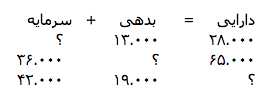
در هر یک از معادلههای حسابداری زیر به جای علامت سوال مبلغ صحیح را بنویسید.
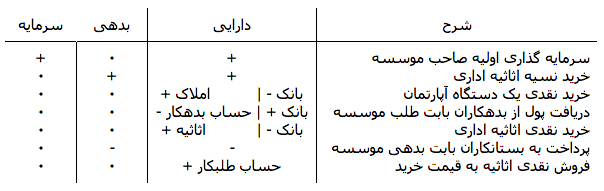
اثر هریک از معادلات و عملیاتهای مالی زیر را بر معادله حسابداری مشخص و در جدول زیر مینویسیم.