
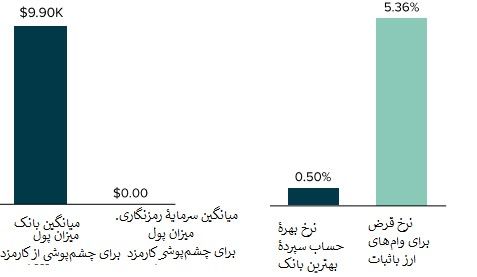
رضا رحیمینیا، تحلیلگر و مشاور سامانههای مبتنی بر وب و موبایل / در بخش اول این نوشتار به موضوع ماهیت وجودی امور مالی غیر متمرکز پرداخته شد و در بخش دوم آن قصد داریم به اثرگذاری این موضوع برروی سیستم بانکی بپردازیم. در حال حاضر اساسیترین عملکرد بانک در طول تاریخ نگهداری از سرمایه سپردهگذار بوده است. هنوز هم فرایند افتتاح حسابهای بانکی محدودکننده است و برای نادیدهگرفتن کارمزد خدمات بانکی ماهیانه در حسابهای سود نیاز به داشتن میانگین حساب تقریباً ۱۰ هزار دلاری دارد و این موجب شده تا اصلیترین خدمات بانکداری برای بسیاری از افراد غیرقابل دسترس باشد. بیتکوین این مشکل را یک دهه پیش و به این صورت حل کرد که به کاربران اجازه داد تا خودشان بهطور رایگان و با استفاده از کیفهای دیجیتال و در هر مکانی از سرمایه خود محافظت کنند.
هرچند بانکها به مشتریان خود چیزی را ارائه میدهند که بیتکوین نمیتواند ارائه دهد و آن سودی است که به سپردههای پسانداز پرداخت میکنند. البته این مزیت با کاهش نرخ سود بانکهای آمریکایی و جهانی برای سپردههای پسانداز به تقریباً صفر، فرسایشی شده، اما دیفای دارندگان رمزنگاری را قادر میسازد تا دارایی خود شامل بیتکوین را وام دهند و در قبال آن سود دریافت کنند.
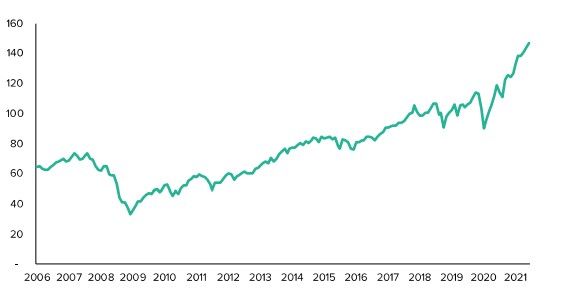
دسترسی به سرمایهگذاری یک دروازه کلیدی برای آزادی مالی تودههای کارگر آمریکایی بوده است. قدرت دسترسی آزادانه به بازارهای سرمایه با افزایش حدوداً ۲.۵ برابری تعداد ساعات کاری که برای خرید از S&P500 نیاز است، سنجیده شده است.
وعده سکوهای تجاری اجتماعی فناوری مالی برآوردهکردن دسترسی راحت و ارزان به بازارهای مالی برای نسل جدیدی از سرمایهگذاران ایالات متحده بوده است. هنوز هم معاملات هیجانی در سهام به بسیاری اثبات کرده که شرکتهای فناوری مالی بیشتر جانب مؤسسات بزرگ را گرفته و کاربران وفادار خود را در نظر نمیگیرند.
سرویس مبادلات غیرمتمرکز دیفای (DEX) این هدف را دنبال میکند که این مشکل را برای سرمایهگذاران آینده سراسر دنیا حل کند. دیفای DEX تجربیات معاملاتی حسابهای دلالی را بهطور ریشهای و از طریق چندین راهحل که در ادامه ذکر شده، تغییر میدهد:
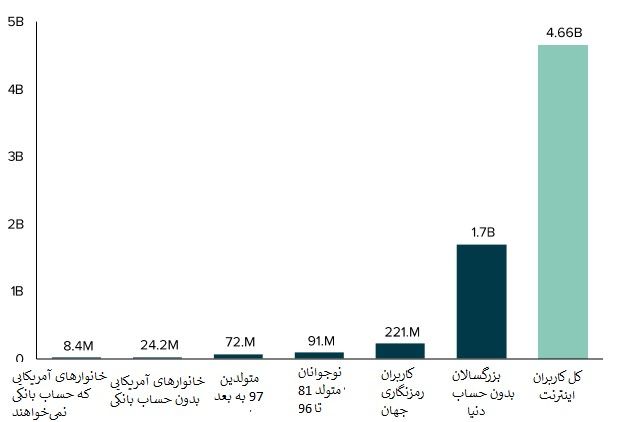
پایگاه عظیم مشتریانی که بانکها از دست دادهاند، بر فرصت رشدی که در اختیار کاربران دیفای قرار دارد، تأکید میکند. بخشهای بازار که یا علاقهای به سیستم بانکداری ندارند یا توانایی به دسترسی به آن ندارند و بهراحتی میتوانند به دیفای منتقل شوند، عبارتاند از:
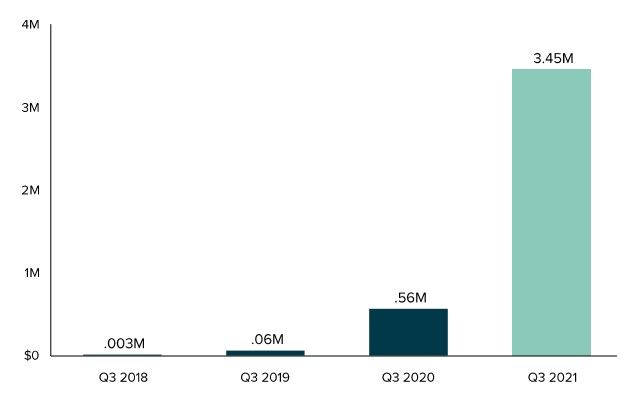
چارچوبگذاری برای دیفای در سالهای اخیر بهسرعت شدت گرفته است. مجموع کل آدرسهایی که از دیفای استفاده میکنند، در سهماهه پایانی ۲۰۲۱ به ۳.۵ میلیون کاربر رسیده که نسبت به سهماهه سوم سال قبل، رشد ششبرابری را نشان میدهد. رشد سریع کاربران دیفای تأییدکننده این موضوع است که مشتریان تجربه سرویس مالی جدیدی را خواستار هستند.
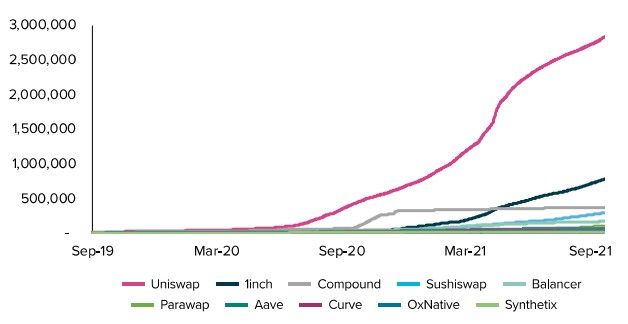
بسیاری از پروتکلهای منفرد و محبوب دیفای در چند سال اخیر، شاهد رشد کاربران خود از روند خطی به روندی نمایی بودهاند. از این رو چندین برنامه حیات فناورانه و ابزارهای رقابتی خود را به اثبات رساندهاند.
کاربران رمزنگاری جهانی تقریباً در دهه گذشته در حال رشد نمودارها برای رقابت با دیگر بازارهای مالی بودهاند. کاربران دیفای در دو سال گذشته در حال صعود در ردهبندی بازارهای مالی بودهاند. کاربران دیفای از نظر مقیاس به فناوریهای مالی پیشرو رسیدهاند و اگر این نرخ رشد را ادامه دهند، به بانکهای جریانساز نزدیک خواهند شد.
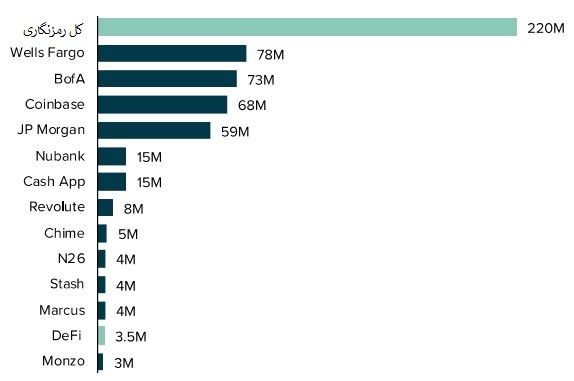
جایزه گرفتن سهم مشتریان بازار کیف دیجیتالی احتمالاً از بُعد ظرفیتی بسیار عظیم است. در حالت تکامل، ارزش بالقوه بر میانگین مشتریان کیفهای دیجیتال از نظر محصولات مالی و تجاری در ایالات متحده، ۱۹ هزار دلار تخمین زده میشود. این امر ارزش ذاتی را که dAppهای دیفای از رشد سریع کاربران خود در سالهای اخیر و فرصتهایی که ممکن است پیش رو داشته باشند، متذکر میشود.
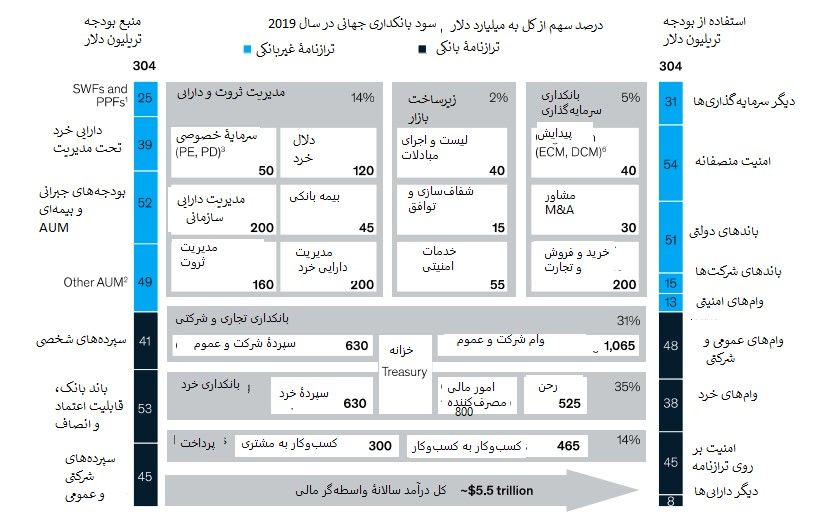
واسطهگری مالی جهانی بهطور تقریبی با سرمایهگذاری ۳۰۰ تریلیون دلاری، ۵.۵ تریلیون دلار در بخشهای صنعتی سود کسب میکند. دیفای این فرصت را دارد تا سهم بزرگتری از این کیک سود صنعت مالی را نصیب خود کند، هم از جهتی که تعداد افراد بیشتری به سمت اقتصاد رمزنگاری میآیند و هم از این نظر که سهم بزرگتری از داراییهای مالی سنتی، دیجیتالی شده و توسط برنامههای دیفای ارائه میشوند.
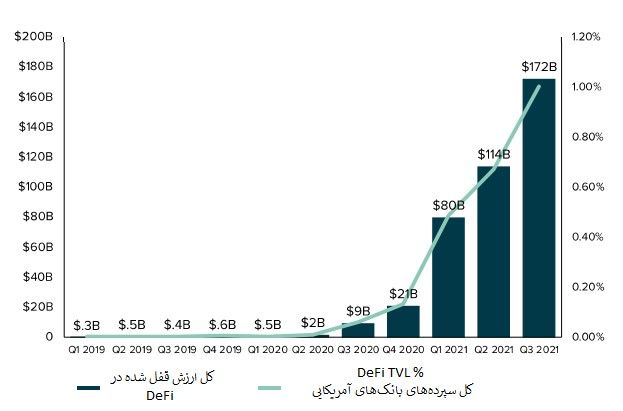
کل ارزش قفلشدهای که توسط برنامههای دیفای سرویسدهی میشوند، در سهماهه سوم ۲۰۲۱ تا ۷۷۰۰ برابر رشد کردهاند و به ۱۷۲ میلیارد دلار رسیدهاند. بهطور نسبی، کل دارایی قفلشده دیفای در این زمان کوتاه به یک درصد از سپردههای تجاری بانکهای آمریکایی رسیده است. کل ارزش قفلشده معیار مناسبی برای پروتکلهای دیفای است، زیرا میتواند سود و مزایایی را برای شبکه و سهامداران ارائه دهد.
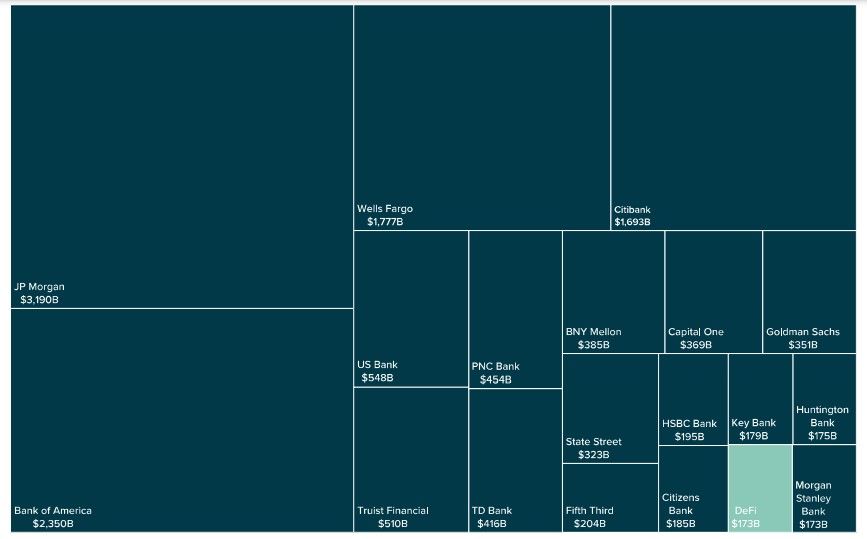
بسیاری از بزرگترین بانکهای آمریکایی برای سالها رشد رمزنگاریها را نادیده گرفتند. امروزه، همین بانکها مجبور شدهاند تا با اکوسیستم رمزنگاری دیفای که به لحاظ دارایی هجدهمین بانک بزرگ آمریکاست، مقابله کنند.
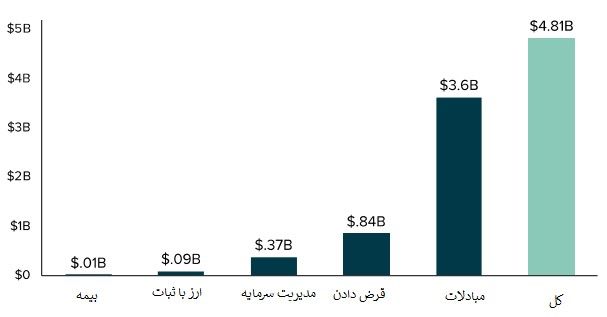
بسیاری از پروتکلهای دیفای از سرویسهای مالی ارائهشده برای کاربران سودهای قابل توجهی تحت عنوان کارمزد شبکه ایجاد میکنند. در طول ششماهه منتهی به ۱۰/۸/۲۰۲۱، پروتکلهای پیشرو دیفای در بخشهای مختلف ۲.۴ میلیارد دلار سود به دست آوردند، این امر موجب شد تا دیفای با سرعت بالا به سمت سودآوری سالیانه پنج میلیارد دلاری پیش رود. هر دارایی دیفای محرکهای سودآوری منحصربهفردی دارد، اما با در نظر گرفتن بخشهای مختلف، این سودآوری میتواند تابعی از موارد زیر باشد:
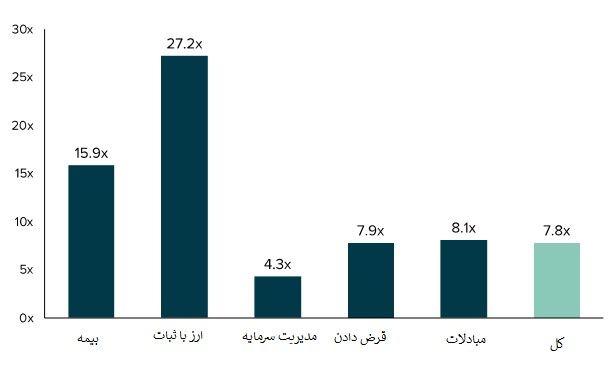
سود و درآمد پروتکل دیفای ورودی کلیدی بسیاری از شبکههاست و ممکن است یک روش خوب برای مشاهده ارزش توکن با داشتن موارد زیر باشد:
توکنهای دیفای یک نمایش اقتصادی جهانی ندارند، اما بسیاری از پروتکلهای نرمافزاری قادر هستند ارزشها (سرمایه) را به نگهدارنده توکن و از طریق ساختارهایی که شامل موارد زیر میشوند، تحویل دهند:
در نتیجه، بسیاری از پروتکلهای پیشتاز دیفای قابلیت ترجمه ابزارهایی که برای کاربران ارائه میدهند به ارزش اقتصادی برای نگهداران توکن را نشان دادهاند.
اکوسیستم دیفای فرصتهای مهمی را ارائه میدهد، اما محدوده معناداری از خطرات را نیز شامل میشود که عبارتاند از:


