
دیفای چیست ؟
توسعه بیت کوین و هزاران ارز رمزنگاری شده دیگر در عرض بیش از یک دهه ، تعریف پول را تغییر داده است و جهان موازی خدمات مالی جایگزین را ایجاد کرده است. اگر می توانیم تقریباً به هرکسی در جهان ایمیل بزنیم یا پیام صوتی بفرستیم، چرا نمیتوانیم به همین راحتی به آنها پول ارسال کنیم؟ پول قرض بدهیم؟ این سوالات اساس باورها، فعالیتها و اهداف سیستم مالی غیرمتمرکز یا ( Decentralized Finance) است. دیفای سیستمی است که توسط آن خدمات و امور مالی در یک شبکه بلاک چین غیر متمرکز عمومی در دسترس قرار میگیرد و این باعث میشود به جای استفاده از واسطهها، بانکها و کارگزاریها، برای استفاده همه باز باشند و برخلاف CeFi یا (centralized finance) نیازی به نهاد نظارتی وجود نداشته باشد.
برنامههای دیفای شامل وامدهی و وامگیری، خدمات پولی و مالی بهعنوان مثال استیبل کوین ها، خدمات توکن سازی و سایر ابزار های مالی و مجموعه ای از ایده ها و پروژه ها برای تغییر شکل خدمات مالی از طریق فناوری بلاک چین است، و در نتیجه واسطهها را حذف میکند.
دیفای در دوران اخیر بهطور قابلتوجهی گسترشیافته است. در سال ۲۰۲۰، که از جهات مختلف بهعنوان سال DeFi تلقی میشود، بیش از ۱۱ میلیارد دلار در دیفای و یا پروتکلهای آن تزریق شد، که نشاندهنده افزایش ده برابری در سال ۲۰۲۰ است. علاوه بر این، برخی از تجزیهوتحلیلها نشان میدهد که DeFiاکنون بیش از نیمی از بازار ارزهای رمزنگاریشده را از نظر نوسانات قیمت در بر میگیرد و همچنین سطوح قابلتوجهی از وثیقههای موجود را به خود اختصاص میدهد. DeFi از اکثر محصولات موجود در CeFi پشتیبانی میکند.
دیفای در شکل ایده آل خود ۴ ویژگی دارد:
1- غیر حضانتی (non-custodial) است. بلاک چین امکانی را برای افراد فراهم میکند تا بدون نیاز به اشخاص ثالث مورد اعتماد باهم دیگر همکاری کنند دیفای برای این منظور از قراردادهای هوشمند استفاده میکند درواقع این قرارداد هوشمند است که در معاملهها، جایگزین مؤسسات مالی میشود. و برنامههای غیرمتمرکز دیفای روی بلاک چینهایی که میزبان قرارداد هوشمند هستند اجرا میشوند.
2- بدون نیاز به مجوز(permission less) است. در این سیستم هر شخص میتواند بدون دریافت مجوز از یک نهاد و محدود شدن توسط شخص ثالث با خدمات مالی ارتباط برقرار کند.
3- قابل بازبینی و حسابرسی (openly auditable) است هرکس میتواند وضعیت سیستم را بررسی کند و تمام جزئیات بهصورت شفاف در اختیار عموم قرار میگیرد.
4- تعامل پذیر (composable) است در این سیستم خدمات مالی را میتوان بهصورت دلخواه ترکیب کرد. به گونهای که محصولات و خدمات مالی جدیدی ایجاد میشود. و به سرمایه اجازه میدهد بهصورت یکپارچه برای وثیقه گذاری مورد استفاده قرار بگیرد.
همین ویژگی باعث شده است از دیفای برای گرفتن وام و همینطور وامدهی استفاده شود اما نه به شیوه بانکداری سنتی بلکه به صورت همتا به همتا (peer-to-peer) . در این سیستم داراییهای دیجیتالی میتواند بهعنوان وثیقه ارائه شود و فرد وام را بهسرعت دریافت کند. و همانند سیستمهای سنتی نیازی به ارائه ضامن و چک و صف انتظار برای دریافت وام نیست.
این سیستم دو طرفه است؛ شما میتوانید برای فرد وامگیرنده و تأمین نقدینگی دارایی و ارز دیجیتال واریز کنید آن فرد از این نقدینگی وام خود را دریافت میکند و شما نیز سود دریافت میکنید.
در پلتفرمهای وامدهی همتا به همتا، منابع مالی وامها نه از یک موسسه مالی، بلکه توسط شخص یا اشخاص سرمایهگذار تامین میشود. هدف این پلتفرمها، اتصال وامگیرندهها و وامدهندهها در یک بستر آنلاین به یکدیگر و ایجاد یک ارتباط قابل اعتماد بین آنها میباشد.
پیلتونِت یک پلتفرم وامدهی همتا به همتا با وثیقه گذاری توکنهای تعریف شده در شبکه ققنوس با پشتوانه داراییهای سرمایهای مانند طلا، الماس یا مسکن میباشد.
قراردادهای هوشمند شرایط و فعالیتهای لازم برای این خدمات را رمزگذاری میکنند. هر قرارداد هوشمند دارای یک کد خاص است که شرایط و ضوابط دقیق وامگیری بین افراد را تعیین میکند که در صورت عدم رعایت این شرایط وثیقه میتواند منحل شود و همهی اینها از طریق کد انجام میشود نه بهصورت دستی توسط بانکها و مؤسسات دیگر.
برای درک قراردادهای هوشمند، ابتدا باید به وب اپلیکیشنهای مبتنی بر سرور نگاه کنیم. هنگامیکه یک کاربر با چنین برنامهای ارتباط برقرار میکند، نمیتواند منطق داخلی برنامه را مشاهده کند. علاوه بر این ، کنترل محیط اجرا را ندارد. درنتیجه، باید به ارائهدهنده خدمات برنامه اعتماد کند. قراردادهای هوشمند اطمینان میدهند که برنامه مطابق انتظار اجرا میشود. کد قرارداد در بلاک چین زیرین ذخیره میشود و بنابراین میتواند بهصورت عمومی موردبررسی قرار گیرد. هر تغییر وضعیتی تابع قوانین اجماع شبکه بلاک چین است و در درخت وضعیت بلاک چین منعکس و محافظت میشود. قراردادهای هوشمند به مجموعه دستورالعملهای غنی دسترسی دارند و بنابراین کاملاً انعطافپذیر هستند. علاوه بر این ، آنها میتوانند مجموعههای رمزنگاریشده را ذخیره کرده و درنتیجه نقش متولی را بر عهده بگیرند.
اتریوم ازنظر ارزش بازار، برنامههای کاربردی موجود و فعالیت توسعه بزرگترین پلتفرم قرارداد هوشمند است میتواند هر منطق محاسباتی را پیادهسازی کند. تقریباً تمامی پروژههای DeFi بر روی بلاک چین اتریوم ایجاد میشود.
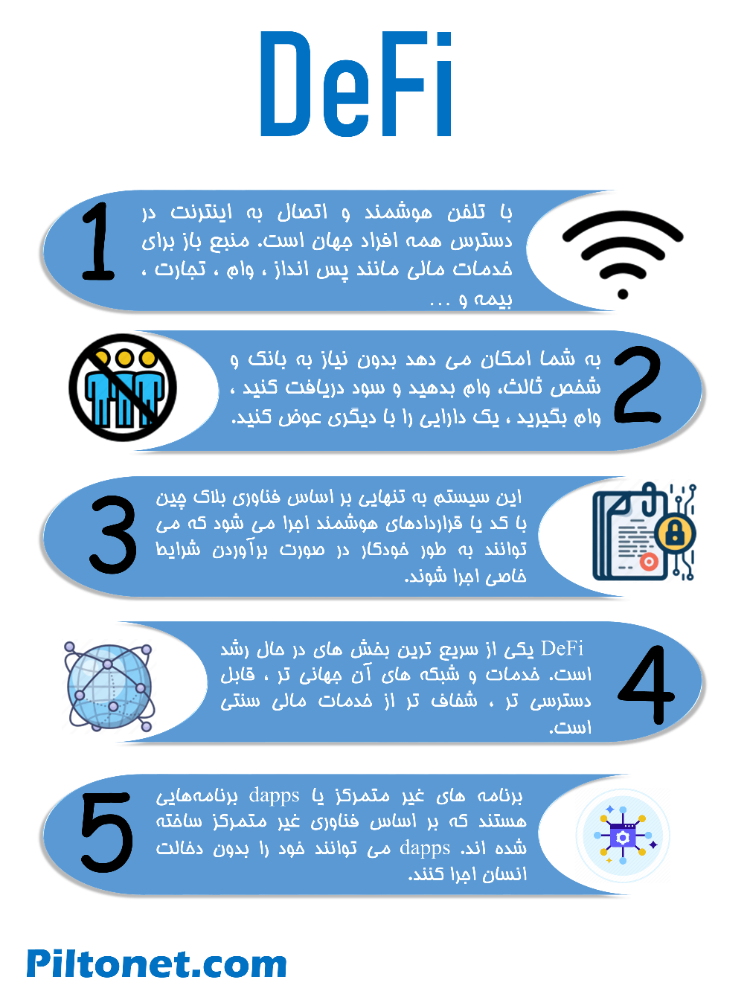
سود مالی DeFi نیز تضاد قابلتوجهی با CeFiدارد. در سالهای ۲۰۲۰ و ۲۰۲۱، DeFiبازدهی سالانه (APY) بالاتری نسبت به CeFi ارائه داد: بازده معمولی دلار در بانک CeFi حدود 0.01 است، درحالیکه در زمان نگارش این مقاله DeFi نرخهای ثابتی فراتر از 8 درصد ارائه میدهد.
دیفای فرصتهای هیجانانگیزی را ارائه میدهد و توانایی ایجاد زیرساختهای مالی واقعاً باز و شفافی دارد. با این حال بدیهی است، ما هنوز در ابتدای توسعه DeFi هستیم و پتانسیل عظیمی برای پیشرفت وجود دارد چه بهتنهایی این کار انجام شود و چه آن را با سیستمهای سنتی و متمرکز (CeFi) ترکیب کنند. درنهایت هر راهحلی که پلی بین مخاطبین CeFi و DeFi ایجاد کند تا باهم کار کنند و از اشتباهات یکدیگر در جهت ایجاد اکوسیستمهای مالی مقاوم، کاربرپسند و کارآمد یاد بگیرند، مهم خواهد بود.


