
تاریخ نگارش ۱۴۰۵/۰۶/۲۷
چارچوب سیاستگذاری پولی-صنعتی بومی: مدلی برای کنترل تورم، تقویت تولید و مقاومت در برابر تحریم
این مقاله یک چارچوب سیاستگذاری پولی-صنعتی بومی را معرفی میکند که با ترکیب ابزارهای متعارف سیاست پولی (سپرده قانونی) و ابزارهای نوآورانه (نرخ ذخیره نقدی شناور، هدایت اعتبار به اوراق بخش مولد، سقف بدهی خارجی)، همزمان چهار هدف کلان را دنبال میکند: کنترل نقدینگی و تورم، تأمین مالی غیرتورمی دولت، تقویت تولید کالامحور، و مصونسازی اقتصاد در برابر بحرانهای ارزی و تحریم. مدل پیشنهادی در سناریوهای مختلف اقتصادی (رونق، رکود، تورم بالا، تحریم) شبیهسازی شده و نتایج نشان میدهد که این چارچوب در تمام سناریوها عملکرد قابل قبول و پایدار دارد. پیشنیازهای اجرایی و الزامات قانونی نیز مورد بحث قرار گرفته است
۱. مقدمه
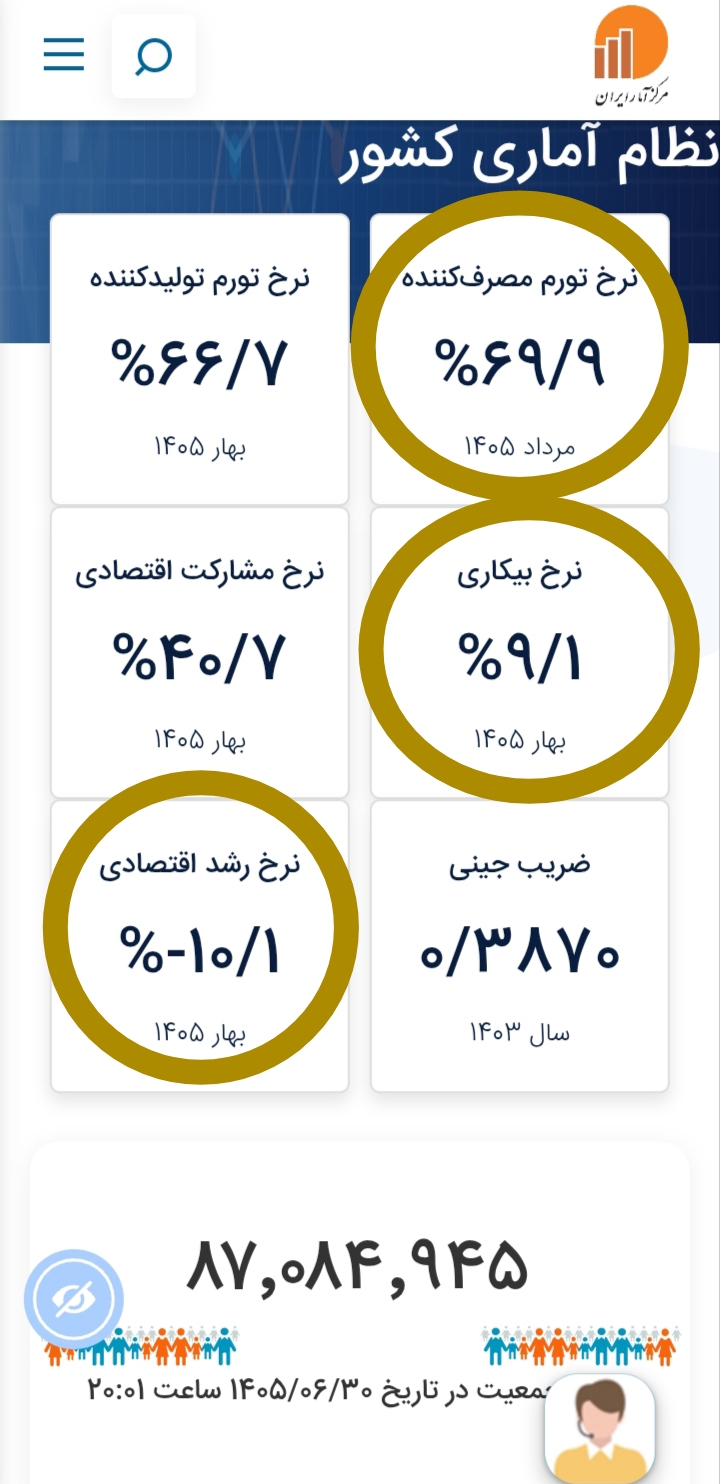
اقتصاد ایران در دهههای اخیر با چالشهای مزمنی روبرو بوده است: تورم بالا و پایدار، کسری بودجه ساختاری، ناترازی بانکها، وابستگی به درآمدهای نفتی، وآسیبپذیری در برابر تحریمهای خارجی. سیاستهای پولی متعارف که در اقتصادهای پیشرفته به کار میروند، به دلیل ساختار متفاوت اقتصاد ایران و محدودیتهای نهادی، نتوانستهاند این چالشها را بهطور مؤثر حل کنند.
این مقاله با الهام از تجربه کشورهایی مانند هند (نسبت نقدینگی قانونی)، چین (کنترل بدهی خارجی) و کره جنوبی (هدایت اعتبار به بخشهای استراتژیک)، یک چارچوب بومی طراحی میکند که با شرایط اقتصاد ایران سازگار باشد. نوآوری اصلی این مدل، ترکیب سپرده قانونی سنتی با نرخ ذخیره نقدی شناور و هدایت هدفمند به اوراق بخش مولد است، به گونهای که هم کنترل پولی حفظ شود و هم منابع به اقتصاد واقعی هدایت گردد.
۲. مبانی نظری
سپرده قانونی (Reserve Requirement) ابزاری است که بانک مرکزی برای کنترل قدرت خلق پول بانکها استفاده میکند. وقتی این نسبت بالا میرود، بانکها باید درصد بیشتری از سپردهها را نزد بانک مرکزی نگه دارند و در نتیجه توان کمتری برای اعطای وام دارند. در ایران، دامنه قانونی این نسبت بین ۱۰ تا ۱۳ درصد تعریف شده است.
در هند، علاوه بر سپرده قانونی (CRR)، ابزار دیگری به نام نسبت نقدینگی قانونی (SLR) وجود دارد که بانکها را ملزم میکند درصدی از سپردهها را در قالب داراییهای مشخص (نقد، طلا، اوراق دولتی) نگه دارند. سقف قانونی SLR در هند ۴۰٪ است، اما این سقف در عمل به عنوان یک ابزار انعطافپذیر برای سیاستگذاری استفاده شده است.
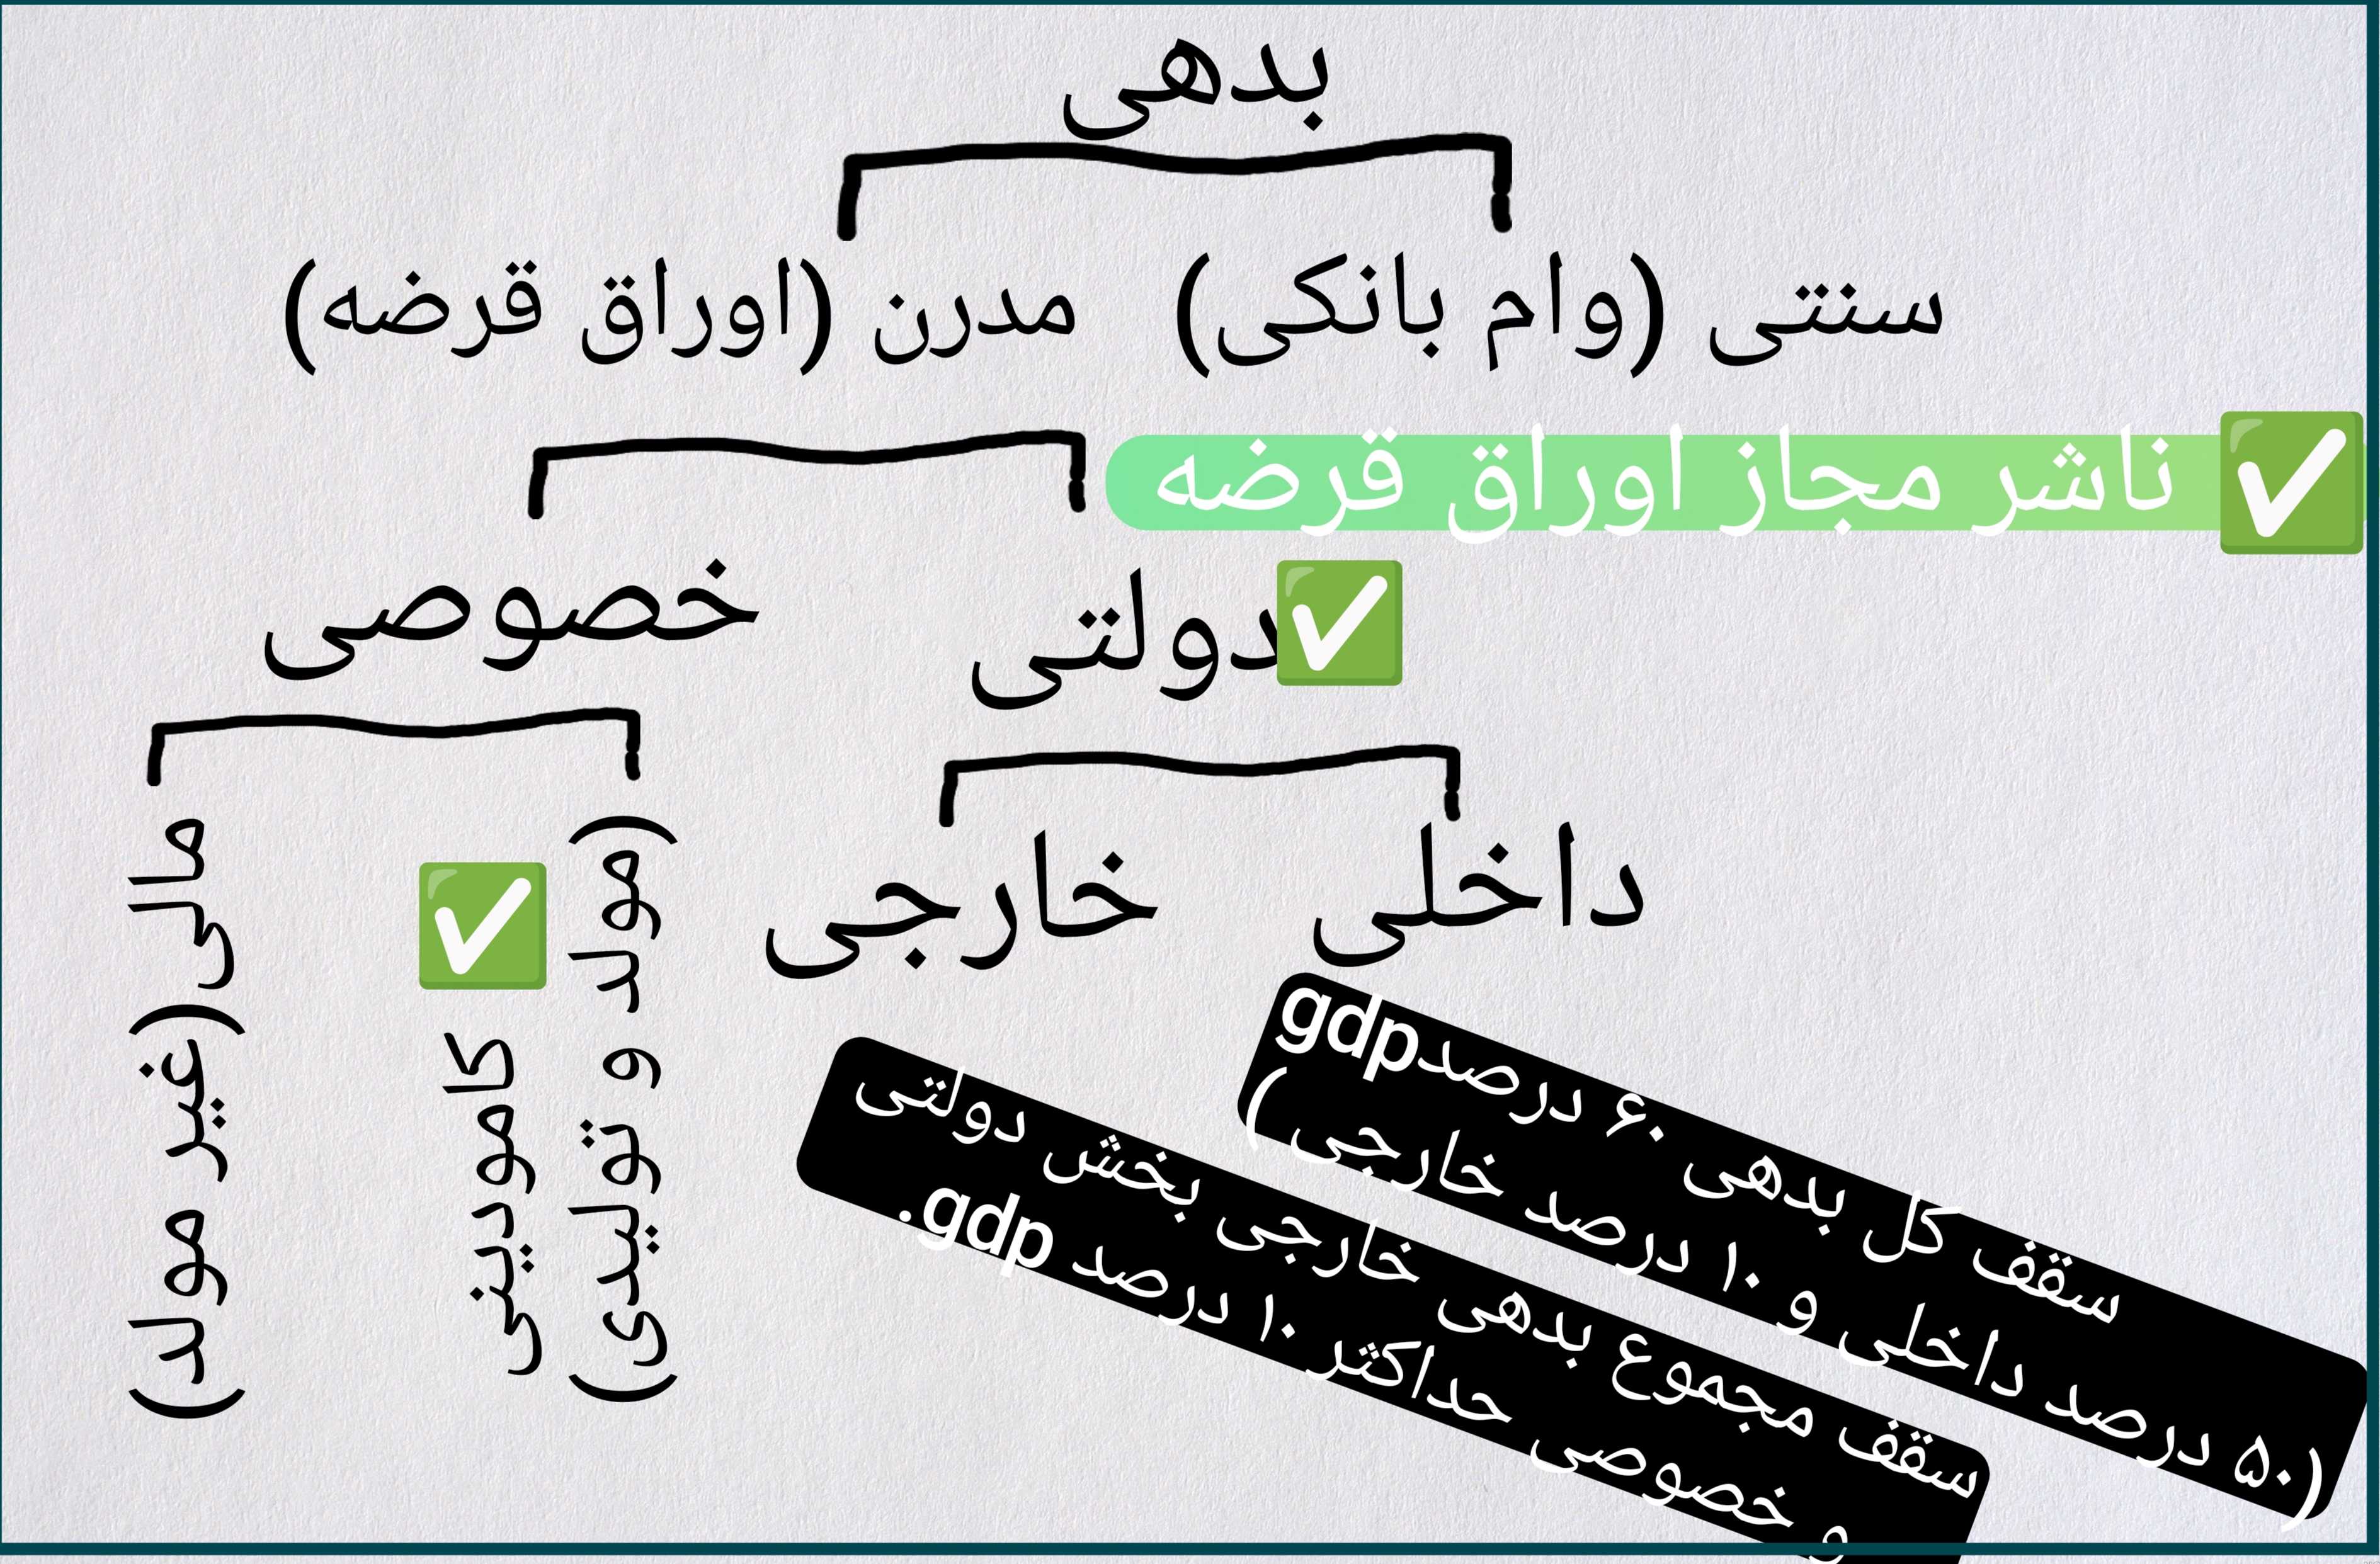
هدایت اعتبار (Credit Directed) به معنای تخصیص دستوری منابع بانکی به بخشهای خاص است. تجربه کشورهایی مانند کره جنوبی و چین نشان میدهد که اگر این هدایت با مکانیزمهای بازار (اوراق قرضه قابل معامله، رتبهبندی اعتباری) همراه شود، میتواند به رشد بخشهای استراتژیک منجر شود.
۳. طراحی مدل پیشنهادی
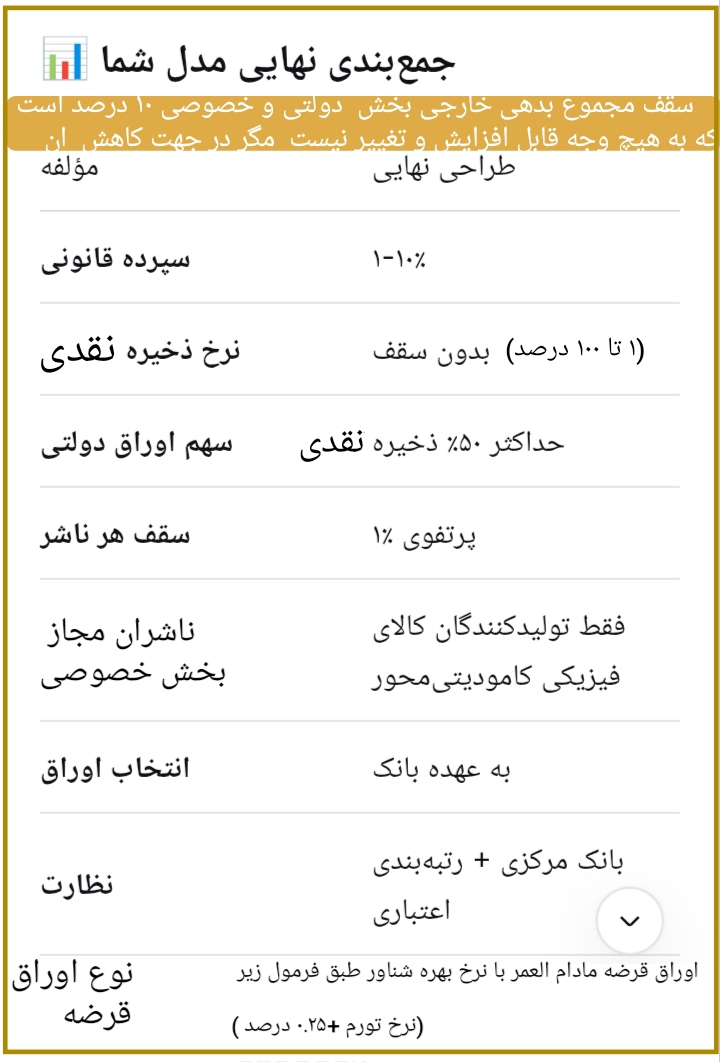
مدل پیشنهادی از هشت مؤلفه اصلی تشکیل شده است:
مؤلفه اول: سپرده قانونی (۱-۱۰ درصد)
این مؤلفه، ابزار سنتی کنترل نقدینگی را حفظ میکند. حداقل ۱٪ برای تضمین نقدینگی پایه و حداکثر ۱۰٪ برای جلوگیری از انقباض شدید اعتبار.
مؤلفه دوم: نرخ ذخیره نقدی (۱ تا ۱۰۰ درصد، بدون سقف و محدودیت با توجه به نیاز اقتصاد).
این مؤلفه، ابزار اصلی سیاستگذاری است. بانک مرکزی میتواند در شرایط تورمی، نرخ ذخیره را تا ۱۰۰٪ بالا ببرد و کل منابع بانکها را به سمت اوراق هدایت کند. در شرایط عادی، نرخ پایین (مثلاً ۱٪یا ۵٪) اجازه وامدهی به بانکها میدهد.
مؤلفه سوم: سهم اوراق دولتی (حداکثر ۵۰٪ ذخیره نقدی).
این محدودیت، از سلطه مالی دولت جلوگیری میکند. اگر نرخ ذخیره ۱۰۰٪ باشد، حداکثر ۵۰٪ آن (یعنی ۵۰٪ از کل سپردهها) میتواند صرف اوراق دولتی شود. ۵۰٪ باقیمانده باید به اوراق بخش خصوصی مولدو تولیدی اختصاص یابد.
مؤلفه چهارم: سقف ۱٪ پرتفوی برای هر ناشر.
این سقف، ریسک تمرکز و نکول را به صفر میرساند. با سقف ۱٪، حتی اگر یک ناشر اوراق قرضه ورشکست شود، حداکثر ۱٪ از پرتفوی بانک آسیب میبیند. برای رسیدن به تنوع کافی، بانک باید حداقل ۱۰۰ ناشر مختلف را در پرتفوی خود داشته باشد.
مؤلفه پنجم: ناشران مجاز — تولیدکنندگان کالای فیزیکی کامودیتیمحور.
فقط شرکتهای تولیدی که کالای فرآوری فیزیکی و کامودیتیمحور تولید میکنند (فولاد، پتروشیمی، سیمان، مس، آلومینیوم، مواد غذایی، دارو و غیره ) مجاز به انتشار اوراق هستند. این محدودیت، منابع را به اقتصاد واقعی هدایت میکند و از سفتهبازی مالی جلوگیری میکند.
مؤلفه ششم: انتخاب اوراق به عهده بانک.
بانک مرکزی فقط دایره ناشران مجاز را تعیین میکند، اما انتخاب ناشر خاص به عهده بانک است. این قاعده مکانیزم، انگیزههای بازار را حفظ میکند و از تخصیص دستوری منابع جلوگیری میکند.
مؤلفه هفتم: نظارت — بانک مرکزی به همراه رتبهبندی اعتباری.
برای اینکه بانکها بتوانند بین ناشران مختلف انتخاب کنند، نیاز به یک مؤسسه رتبهبندی معتبر و مستقل از دولت است.درغیر این صورت احتمالاً بانکها به سمت شرکت های آشنا (رانت) میروند.
مؤلفه هشتم: نوع اوراق — قرضه مادامالعمر با نرخ شناور (تورم + ۰.۲۵ درصد).
فرمول نرخ بهره «تورم + ۰.۲۵٪» یک انتخاب مهم و استراتژیک است.
در تورم ۴۰٪، نرخ اوراق ۴۰.۲۵٪ میشود. این یعنی بانکها همیشه بازده واقعی مثبت (۰.۲۵٪) دارند و انگیزه دارند اوراق را نگه دارند.
۴. شبیهسازی سناریوها
مدل پیشنهادی در پنج سناریوی کلیدی اقتصادی شبیهسازی شده است:
در شرایط رونق، شرکتهای تولیدی کامودیتیمحور با تقاضای بالا مواجهاند و برای توسعه خطوط تولید، اوراق قرضه منتشر میکنند. بانکها با توجه به سقف ۱٪ هر ناشر، پرتفوی متنوعی از اوراق این شرکتها میخرند. منابع بانکی بهطور مستقیم به بخش واقعی و مولد اقتصاد تزریق میشود. عملکرد مدل در این سناریو عالی است.
در شرایط رکود، قیمتهای جهانی کامودیتی سقوط میکند. اما به دلیل تقاضای داخلی پایدار برای کالاهای ضروری (فولاد، سیمان، مواد غذایی، دارو و غیره )، این شرکتها همچنان جریان نقدی مثبت دارند. صادراتمحورها (پتروشیمی، فولاد) در شرایط جهش ارز، سود ارزی میبرند. پس ریسک نکول پایین میماند و مدل مقاوم است.
در تورم بالا، بانک مرکزی نرخ ذخیره را بالا میبرد تا نقدینگی را کنترل کند. فرمول شناور نرخ بهره (تورم + ۰.۲۵٪) باعث میشود بانکها ضرر واقعی نکنند و انگیزه داشته باشند اوراق را نگه دارند. سقف ۱۰۰٪ ذخیره، حداکثر انقباض ممکن را فراهم میکند. مدل در این سناریو مقاوم است.
در شرایط تحریم، صادرات کامودیتیها مختل میشود. اما سقف ۱۰٪ بدهی خارجی، کشور را از بحران ارزی و نکول بدهی خارجی مصون میکند. شرکتهای داخلیمحور (مواد غذایی، دارو، سیمان) تقاضای پایدار داخلی دارند و همچنان سودآور میمانند. مدل در این سناریو ایمن است.
در صورت ورشکستگی یک ناشر، سقف ۱٪ پرتفوی باعث میشود حداکثر ۱٪ از داراییهای بانک آسیب ببیند. این ریسک تمرکز را به صفر میرساند و از سرایت بحران به کل سیستم بانکی جلوگیری میکند. مدل در این سناریو کنترلشده عمل میکند.
۵. پیشنیازهای اجرایی
برای اجرایی شدن این مدل، پیشنیازهای زیر ضروری است:
برای جلوگیری از سوءاستفاده، باید فهرست صریحی (بر اساس کدهای ISIC یا HS) در قانون ذکر شود. مثلاً مشخص شود که «محصولات پتروشیمی» شامل «خدمات مهندسی پتروشیمی» نمیشود.
برای اینکه بانکها بتوانند بین ناشران مختلف انتخاب کنند، نیاز به یک مؤسسه رتبهبندی معتبر و مستقل از دولت است.
فرمول «تورم + ۰.۲۵٪» باید به صورت خودکار توسط بانک مرکزی محاسبه و اعلام شود تا دولت نتواند در آن دستکاری کند.
تمام بندهای این مدل باید به صورت غیرقابل تغییر (مگر در جهت کاهش) در یک قانون مصوب مجلس تصویب شود. این قفل قانونی، مانع از دستکاری سیاسی در شرایط بحرانی میشود.
۶. نتیجهگیری
این مقاله یک چارچوب سیاستگذاری پولی-صنعتی بومی را معرفی کرد که با ترکیب ابزارهای متعارف و نوآورانه، همزمان چهار هدف کلان را دنبال میکند:
کنترل تورم
تأمین مالی غیرتورمی دولت
تقویت تولید کالامحور
مصونسازی اقتصاد در برابر بحرانهای ارزی و تحریم
شبیهسازی سناریوها نشان میدهد که این مدل در تمام شرایط اقتصادی (رونق، رکود، تورم، تحریم، بحران بانکی) عملکرد پایدار و قابل قبولی دارد.
نقطه قوت اصلی این مدل، ترکیب کنترل پولی با هدایت هدفمند به اقتصاد واقعی است. برخلاف مدلهای غربی که صرفاً به کنترل تورم اهمیت میدهند، این مدل همزمان به رشد تولید و امنیت اقتصادی نیز توجه دارد.
نقطه ضعف اصلی، نیاز به پیشنیازهای نهادی زیر دارد
رتبهبندی اعتباری
فهرست شفاف کالاها
قفل قانونی است
که بدون آنها، مدل ممکن است به تخصیص دستوری یا رانت و فساد منجر شود.
اگر این مدل با پیشنیازهای ذکر شده همراه شود و به تصویب مجلس برسد، میتواند یکی از مؤثرترین اصلاحات ساختاری اقتصاد ایران در دهههای اخیر باشد و به الگویی برای سایر کشورهای در حال توسعه تبدیل شود.
منابع
1. بانک مرکزی جمهوری اسلامی ایران، «آمار و دادههای پولی و بانکی»، ۱۴۰۳.
2. صندوق بینالمللی پول، «چارچوبهای احتیاطی بدهی خارجی»، ۲۰۲۵.
3. Reserve Bank of India, "Statutory Liquidity Ratio (SLR) and Cash Reserve Ratio (CRR)," 2025.
4. World Bank, "Debt Intolerance and External Debt Thresholds," 2024.
5. مرکز پژوهشهای مجلس شورای اسلامی، «تحلیل سیاستهای پولی و بانکی ایران»، ۱۴۰۳.
۶. فرمول اجرایی نرخ ذخیره نقدی شناور
سخن کوتاه نویسنده : این مقاله یک چارچوب نظری-تحلیلی است و برای اجرایی شدن، نیازمند تصویب قانونی و تطبیق با قوانین موجود بانکداری بدون ربا در ایران است.
(طبق قاعده لاضرر سود تا نرخ تورم مجاز است و ۰.۲۵ درصد مازاد هم بعنوان کارمزد حداقلی خدمات قابل پذیرش میتواند باشد خصوصا آنکه این اوراق در واقع سرمایهگذاری در بخش مولد است و طبق قرارداد مضاربه قابل پوشش است )


