
بیشتر استیبل کوینهای بازار ارزهای دیجیتال مثل تتر (USDT) و یواسدی کوین (USDC) توسط شرکتهای متمرکز عرضه و مدیریت میشوند و کاربرها و معاملهگرها در عمل باید به ذخایر و عملکرد این نهادها اعتماد کنند. اما آیا میتوان یک استیبل کوین داشت که بدون بانک، شرکت یا نهاد مرکزی فعالیت کند؟ جواب این سوال در پروژهای به اسم میکردائو (MakerDAO) خلاصه میشود. میکردائو یکی از قدیمیترین و تاثیرگذارترین پروژههای دیفای است که با معرفی استیبل کوین دای (DAI)، رویکرد متفاوتی برای حفظ ارزش داراییهای دیجیتال ارائه داده است. در این مقاله با ساختار دای، نحوه عملکرد میکردائو، نقش توکن MKR و چالشهای این اکوسیستم آشنا میشویم.
میکردائو یک پروتکل مالی غیرمتمرکز مبتنی بر بلاک چین اتریوم است که در سال ۲۰۱۴ توسط فردی به اسم رون کریستنسن (Rune Christensen) معرفی شد. البته در نهایت راهاندازی شبکه و انتشار وایت پیپر آن تا سال ۲۰۱۷ و ۲۰۱۸ طول کشید. هدف اصلی این پروژه هم ایجاد یک استیبل کوین غیرمتمرکز بود که بتواند ارزش خود را نزدیک به یک دلار حفظ کند، بدون اینکه نیاز به پشتوانه بانکی یا شرکت صادرکننده داشته باشد.
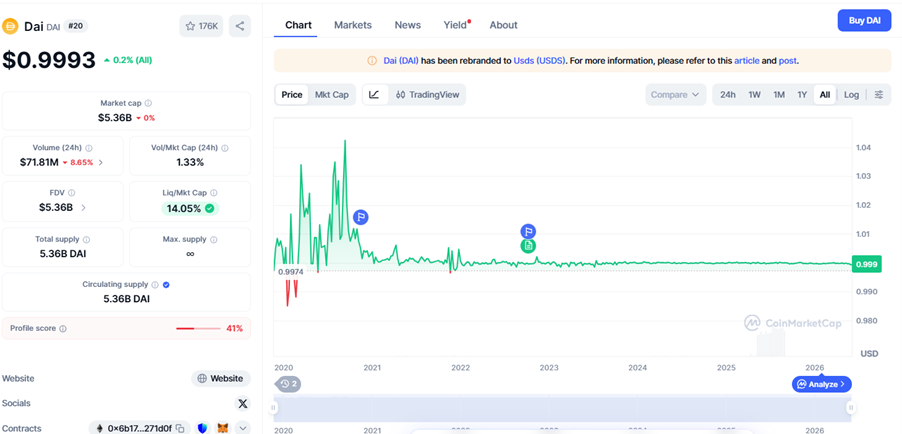
محصول اصلی این اکوسیستم، استیبل کوین دای (DAI) است. همان طور که گفتیم، هر واحد از دای به گونهای طراحی شده است که ارزش آن نزدیک به یک دلار آمریکا باقی بماند. برخلاف استیبل کوینهایی مثل تتر که توسط ذخایر نقدی یا اوراق مالی پشتیبانی میشوند، دای غیرمتمرکز است؛ یعنی سازمان غیرمتمرکز میکردائو (MakerDAO) که در سال ۲۰۲۰ معرفی شد، توسعه و تصمیمگیریهای مربوط به DAI را انجام میدهد.
گفتنی است در سال ۲۰۲۴ میکردائو در قالب برنامه Endgame به Sky تغییر برند داد و استیبل کوین DAI را به USDS و توکن حاکمیتی MKR را به SKY ارتقا داد. با این حال به کاربران اجازه داد که در صورت تمایل و به صورت داوطلبانه داراییهای خود را تبدیل کنند. البته این تغییرات با حفظ ساختار غیرمتمرکز پروتکل و افزودن قابلیتهایی مثل پاداشدهی و نرخ پسانداز انجام شد.
برای ضرب دای، کاربران باید داراییهایی مثل اتریوم یا رپد بیت کوین را به عنوان وثیقه در خزانههای میکردائو (Vault) قفل کنند. سپس پروتکل میکردائو بر اساس ارزش این وثیقهها، مقدار مشخصی DAI جدید ایجاد کرده و در اختیار کاربر قرار میدهد. زمانی که کاربر بدهی خود را بازپرداخت کند، دایهای ایجادشده سوزانده شده و وثیقه آزاد میشود.
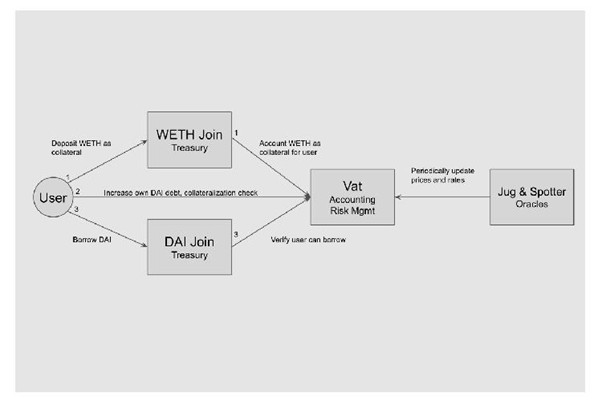
نکته مهم این است که ارزش وثیقه باید همیشه بیشتر از ارزش دایِ ایجادشده باشد. به همین خاطر گفته میشود که دای یک استیبل کوین بیشازحد وثیقهگذاریشده (Overcollateralized) است. یعنی اگر ارزش وثیقهها بیشتر از حد کاهش پیدا کند، قراردادهای هوشمند به صورت خودکار داراییها را لیکویید میکنند تا از حفظ پشتوانه دای اطمینان حاصل شود.
در هر صورت امروزه دای یکی از بزرگترین استیبل کوینهای بازار ارزهای دیجیتال است و در صدها اپلیکیشن دیفای، کیف پول و پلتفرم معاملاتی از آن استفاده میشود. خیلی از معاملهگران هم با خرید دای سعی میکنند ارزش داراییهایشان را حفظ کرده، سرمایهشان را جابهجا کرده یا در اکوسیستم مالی غیرمتمرکز (دیفای) فعالیت کنند.
اگر دای محصول اصلی اکوسیستم میکردائو باشد، توکن میکر (MKR) نقش موتور مدیریتی این سیستم را ایفا میکند. توکن میکر در واقع توکن حاکمیتی پروتکل میکردائو است و هولدرهای آن میتوانند درباره آینده و سیاستهای میکردائو تصمیمگیری کنند.
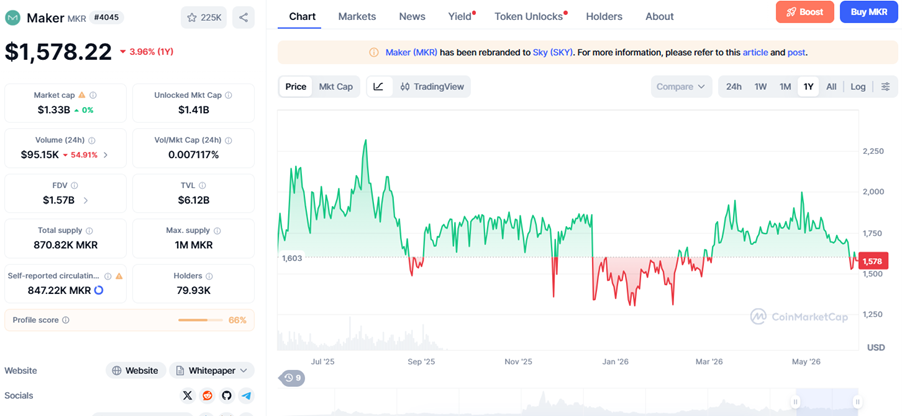
هولدرهای MKR در موضوعات مختلفی مثل تعیین نرخ بهره وامها، انتخاب داراییهای قابل قبول به عنوان وثیقه، نسبت وثیقهگذاری و حتی تغییرات فنی پروتکل حق رای دارند. به همین خاطر میکردائو به عنوان یک سازمان خودگردان غیرمتمرکز (دائو) شناخته میشود؛ چون تصمیمات مهم آن توسط جامعه و کاربران گرفته میشود، نه یک شرکت مرکزی.
علاوه بر نقش حاکمیتی، MKR وظیفه مهم دیگری هم دارد. در شرایطی که به خاطر نوسانات بازار، ارزش وثیقههای موجود برای پوشش بدهیها کافی نباشد، پروتکل مذکور میتواند توکنهای جدید MKR ایجاد کرده و آنها را در بازار بفروشد تا کسری سرمایه جبران شود. به همین خاطر MKR به نوعی مسئول حفظ سلامت مالی سیستم میکردائو است.
ارتباط بین دای و MKR را میتوان شبیه رابطه میان پول و بانک مرکزی در اقتصاد سنتی دانست. دای ابزار پرداخت و ذخیره ارزش است، در حالی که MKR نقش مدیریت سیاستهای پولی و کنترل ریسک را بر عهده دارد.
یکی دیگر از ویژگیهای مهم این اکوسیستم، نرخ پسانداز دای یا DAI Savings Rate است. کاربران میتوانند بعد از خرید دای توکنهای خود را در این سیستم قفل کنند و در ازای آن سود دریافت کنند. منابع این سود از کارمزدهایی تامین میشود که وامگیرندگان برای ایجاد دای پرداخت میکنند. این ساختار باعث شده است میکردائو به یکی از مهمترین زیرساختهای حوزه دیفای تبدیل شود و نقش بسیار مهمی در توسعه اقتصاد غیرمتمرکز ایفا کند.
کاربران ایرانی هم میتوانند به سادگی از طریق صرافیهای داخلی مثل نوبیتکس اقدام به خرید و فروش دای کنند. در صرافیهای ایرانی امکان معامله DAI به صورت ریالی و رمزارزی فراهم است و کاربران میتوانند در هر ساعت از شبانهروز با امنیت بالا و نقدشوندگی مناسب، این استیبل کوین را معامله کنند.
با وجود موفقیتهای قابل توجه، میکردائو و دای با چالشهای مختلفی روبهرو هستند که میتوانند بر آینده این پروژه تاثیر بگذارند. اولین چالش به موضوع وثیقهها مربوط میشود. هرچند دای در ابتدا با هدف ایجاد یک استیبل کوین کاملاً غیرمتمرکز طراحی شد، اما امروزه بخش قابل توجهی از وثیقههای آن شامل استیبل کوینهایی مانند USDC است. این موضوع باعث شده برخی منتقدان معتقد باشند دای تا حدی به زیرساختهای متمرکز وابسته شده است.
چالش دوم به نوسانات بازار ارزهای دیجیتال مربوط میشود. اگر قیمت داراییهای وثیقهای مثل اتریوم به سرعت سقوط کند، احتمال تشدید لیکوییدشن موقعیتها وجود دارد. هرچند سیستم لیکوییدیشن خودکار برای مدیریت این ریسک طراحی شده است، اما در شرایط بحرانی میتواند فشار زیادی به پروتکل وارد کند.
موضوع دیگر وابستگی میکردائو به اوراکلها است. این اوراکلها وظیفه دارند قیمت داراییها را از دنیای واقعی به قراردادهای هوشمند منتقل کنند. هر نوع خطا یا دستکاری در دادههای قیمتی میتواند عملکرد کل سیستم را به خطر بیندازد.
علاوه بر این در سالهای اخیر، میکردائو تغییراتی در مدل پشتوانه دای ایجاد کرده و بخشی از ذخایر خود را به داراییهایی مثل اوراق خزانهداری آمریکا اختصاص داده است. این تصمیم اگرچه میتواند درآمد بیشتری برای پروتکل ایجاد کند، اما برخی اعضای جامعه آن را فاصله گرفتن از فلسفه اولیه تمرکززدایی میدانند.
در نهایت، پیچیدگی فنی سیستم نیز یکی از موانع پذیرش گسترده آن محسوب میشود. بسیاری از کاربران تازهوارد درک کاملی از مفاهیمی مانند وثیقهگذاری، لیکوییدیشن و مدیریت ریسک ندارند و همین موضوع میتواند استفاده از دای را برای آنها دشوار کند.
میکردائو یکی از مهمترین پروژههای تاریخ دیفای است که توانست با معرفی دای، مفهوم استیبل کوین غیرمتمرکز را به واقعیت تبدیل کند. دای با استفاده از وثیقههای کریپتویی و قراردادهای هوشمند تلاش میکند ارزش خود را نزدیک به یک دلار حفظ کند، در حالی که توکن MKR مسئول مدیریت و حاکمیت این اکوسیستم است.
با وجود چالشهایی مثل وابستگی بخشی از وثیقهها به داراییهای متمرکز و پیچیدگی ساختار فنی، میکردائو همچنان یکی از ستونهای اصلی دیفای محسوب میشود اما باید دید که آیا DAI به عنوان یک استیبل کوین غیرمتمرکز میتواند در آینده جایگزین استیبل کوینهای متمرکز شود یا خیر؟

