
این ماجرای #فملی و سودی که اعلام کرد و اصلاحات بعدیش به نظرم ریشهی اصلی منفیها بازار رو نشون میده.
بیاید یه ریزه برگردیم به قبلتر و از خودمون بپرسیم ترکیب سهامداران بورس ایران در سالهای قبل چطوری بوده و در این دو سال اخیر چه تغییراتی کرده و این تغییرات چه اثرات احتمالیای روی آینده بورس داره.
اگر نخوام خیلی سختش کنم و درگیر عدد رقم ریزتون کنم (کمااینکه عدد رقم درستی هم نداریم.) باید بگیم ترکیب سهامدارانی که از ریزش ۹۳ جون به در بردند تشکیل شده بود از بیست سی هزار حقیقی که جدیتر در بازار حضور داشتند و تعداد بیشتری حقیقی که سهمی رو گرون یا ارزون خریده و نگهداشته بودند.(این وسط هم عدهای خریده بودن با پولش دو ماه دیگه برن هاوایی ولی بازار بهشون گفته بود این همه تندی چرا و من دوست دارم یه عمر کنارت باشم و تو به این قشنگی و بالابلندی چرا میخوای زود از پیشم بری و در نتیجه بلندمدتی شده بودند به جبر زمانه.) به هر حال خارج از این دو دسته وزن حقوقی بازار هم سنگین بود نسبت به وضع فعلی و توان موجسازی بهتری داشت. البته بعضی از اینها طوری سهم رو با اولین مثبت میفروختند که موجها معمولاً شبیه به امواج حوض خونهی پدری ما میشد وقتی که سبیل گربه میخورد به آب و موجی درست میکرد عظیم.
بگذریم.
در اون شرایط pettm بازار بین ۵ تا ۸ در نوسان بود. یعنی به سختی زیر ۵ و بالای ۸ رو تاب میآورد.
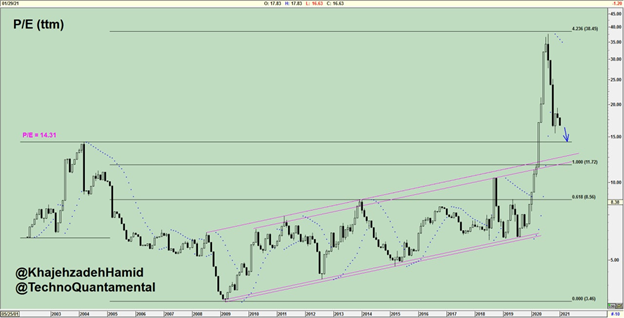
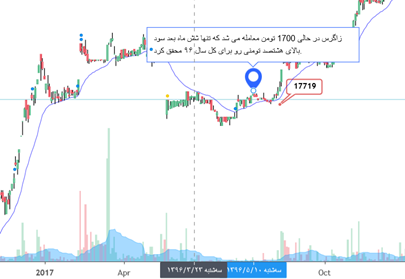
در هر حال بازار تغییر کرد و ورود سهامدار حقیقی جدید و رشد دلار و فراگیر شدن cash is trash و ریالگریزی در جامعه باعث شد بازار سهام نسبت به توان سرمایهی حقیقی جدید تا حدی کوچک شود و از همینجا بود که رشد عجیب و غریب اکثریت سهام بازار شروع شد و وارنبافتهای وطنی از زمین و زمان برای توجیه این رشد و مستمر بودنش دلایل آخرالزمانی ساختند. ادامه ماجرا را هم که ما تجربه کردیم و در کتابهای تاریخ هم ثبت خواهد شد که زدند و بردند و سوختند.
در فاز جدید تعداد معاملهگر فعال بورسی(کسی که ماهانه بیش از ده خرید و فروش دارد.) از یک میلیون نفر هم عبور کرد. عرضهاولیهها که تا همین تابستان ۹۸ زیر 600 هزار نفر مشارکتکننده داشتند به بیش از 5 میلیون نفر مشارکتکننده رسیدند.
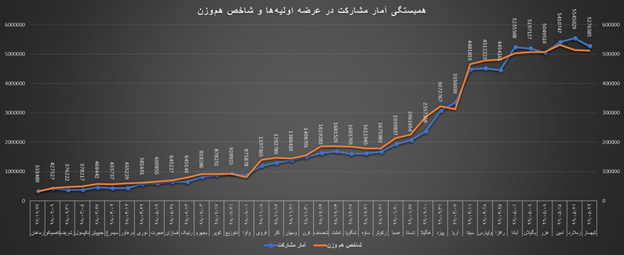
مهمترین اتفاقی که در طول این رشد مریخی بورس شاهد بودیم خروج قدرت از دست قدیمیهای بازار بود. حقیقیها و حقوقیهای بزرگی که هنوز در خواب و خیال خرید سهام با pe سه و چهار و فروش آن با دو واحد بالاتر بودند با چشمانی خیره و دهانهایی باز رشد نجومی سهامی که فروخته بودند را به تماشا نشستند. شرکت حقوقی بزرگی فملی را که سیصد تومان فروخته بود روی ۷۰۰ تومن باز خرید کرد و دیگرانی که از شاخص دویست هزار فریاد گران است حباب است سر میدادند و دلقکهای تشنهی توجهی مثل سیامک قاسمی که با افتخار روی شاخص 300 هزار حرف از بقال محلشان میزدند که سهم میخریده و ایشان متوجه شده بودند که دیگر بازار سهام جای ماندن نیست هم با تعجب ماجرا را دنبال میکردند.
این قدرتنمایی حقیقیها یا ارتش مورچگان البته تبعات سنگینی به همراه داشت. بازار به شدت گران شد. پیدا کردن سهمی که نسبت قیمت به ارزش موجهی داشته باشد بسیار سخت شده بود و بازار این بار حقیقتاً میتوانست به کام هشداردهندگان باشد و بهشت شورتکنندگان. شورتکنندگانی که اگر قوانین مسخرهی بورس محدود ایران و کمیتهی فقهی ناکارمدش به ایشان اجازه فعالیت میداد میتوانستند تا حدی از شدت رشد بورس و حبابی شدن آن و در نتیجه از ریزش سنگین بعدی آن جلوگیری کنند.
مرداد ۹۹ همراه شد با سقوط بازار و در ادامه خروج دستهای سهامداران خردی که با امید حفظ ارزش سرمایه و گاهی کسب سودهای کلان در زمان کوتاه رهسپار بازار شده بودند. نتیجهی این ماجرا تا به اینجا خروج شصت هزار میلیاردتومنی پول حقیقی و تغییر ترکیب به نفع سهامداران حقوقی بوده.
از جملهی این نتایج ضررهای ۵۰ تا ۸۰ درصدی معاملهگرانی است که با اطلاعات کم وارد بازار شده بودند و با فریب دولت و بوقچیهای بازاری ضررهای سنگینی متحمل شدند. امروز در دوازده بهمن سال ۹۹ هنوز خروج روزانه 1000میلیاردی سهامداران حقیقی از بازار ادامه دارد و آن هم در حالیکه شاخص کل تقریباً به نیمی از ارزش مرداد همین امسال رسیده. سووال اساسی همهی فعالان خرد و کلان بازار چگونگی وضع آیندهی بازار است.
در حقیقت همه به دنبال کفی هستند که کفتری زیرش لانه نکرده باشد.
برای فهم سادهتر ماجرا تیتر وار یک سری چیزها را مرور کنیم و چند سووال از خودمان بپرسیم.
1: آیا سود فعلی (فرض ثبات دلار نیمایی 23 تومانی و قیمتهای جهانی فعلی)شرکتهای بزرگ بازار که ۷۰ درصد وزن آن را تشکیل میدهند پایدار است یا نه؟
الف:به نظرم یکی از ریسکهای جدی بازار در جواب همین سووال است. رفتن دلار به زیر بیست هزار تومن مستلزم تفاهم سیاسی در سطح برجام و کاهش انتظارات تورمی و رشد صادرات کشور است. اولی اگرچه مسیر سادهای ندارد غیرممکن نیست و بقیه هم در ادامهی اولی تا حدی محقق خواهد شد. طبیعتاً انتظار درامد نفتی سابق با توجه شکنندگی بازار نفت معقول نیست ولی رشد درامدی شرکتهای صادراتی بابت پروژههای جدید تا حدی ممکن خواهد بود. فرض کنیم نه دلار چندان زیر بیست تومن دوامی داشته باشد و نه فروش صادراتی چنان رشد خیره کنندهای.
ب: در مورد قیمتهای جهانی مسئله بسیار پیچیدهتر است.
به میانگین قیمت متانول و بیلت در سالهای قبل نگاه کنیم.
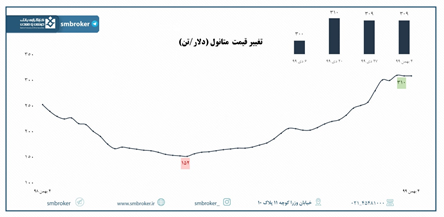
قیمت متانول در یکسال گذشته
قیمت متانول قبل از شیوع کرونا بین 220 تا 260 دلار در نوسان بود و شروع به کار واحدهای جدید خبر از فشار بیشتر به متانولیها در آینده میداد. با گسترش کرونا متانول به دلایل متعدد از جمله قابلیت ذخیرهسازی کمتر و کاهش مصارف جایگزین سوخت به شدت زیر فشار رفت تا جایی که قیمت بازارهای آسیایی به حدود 170 دلار هم رسید. فرض کنیم در یک سناریوی نه چندان بدبینانه یا خوشبینانه قیمت متانول هم به میانگین 250 دلار در بازارهای آسیایی برسد.
بیلت
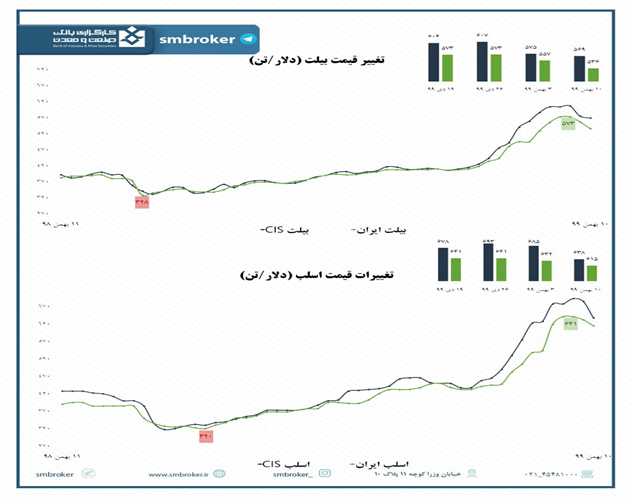
سال گذشته بیلت cis در محدودهی قیمتهای 400 دلاری معامله میشد. با جهانگیر شدن کرونا مدت کوتاهی به زیر 400 دلار سقوط کرد و در ادامه با عبور از 500 دلار به بالاتر از 600 دلار هم رسید که با افت اخیر در دامنهی نزدیک به 600 دلار نوسان میکند. به نظر میرسد با برگشت تعادل به بازار جهانی قیمت بیلت ۵۰۰ دلاری هم نه خوشبینانه و نه بدبینانه باشد.
پس با فرض دلار 20 و 25تومانی و حالتهای مختلف نرخهای جهانی برای چند شرکت مهم بورسی حالتهای زیر متصور خواهد بود.
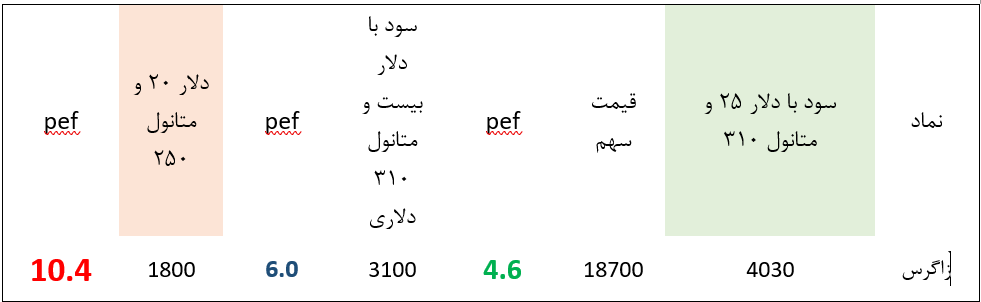
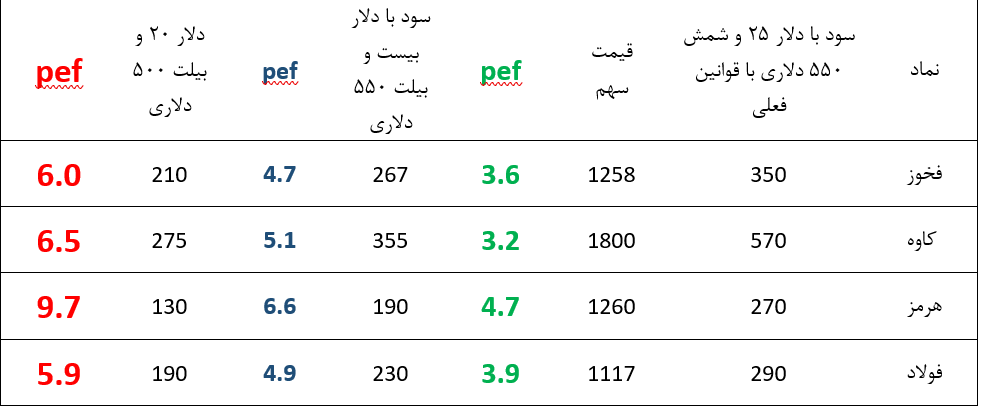
به وضوح مشخص است که وضع ارزندگی سهام مهم بازار به سادگی و سرراستیای که عدهای در بوق و کرنا میکنند نیست. درست است که بازار در شرایط فعلی و با مفروضات روز شرایط خوبی دارد ولی همین شرایط خوب هم محدود به چند ده سهم است و نه کلیت بازار وآن هم با فرض حفظ شرایط فعلی ولی مشخصاً با دقت به این اعداد میشود بهتر درک کرد که نگرانی بازار از چه بابت است.
خریدار پالایشیها هم نیستند و فولاد را هم که هیچوقت بالای پی به ای ۴ تحویل نمیگرفتند و این یعنی فولاد هشتصد تومنی.
از ذکر مصیبت همزمانی افتادن بازار به دست این دوستان و وقوع سناریوی قرمز دلار و قیمتهای جهانی پرهیز میکنم.
این تغییرات شدید در مالکیت بازار که وزن حقیقی کم و به حقوقی اضافه شده بالذات از ریسکهای بزرگ بازار است. به نظر من همین یک قلم یکی دو واحد pe کمتر به بازار خواهد داد و بقیهی ماجرا هم بستگی به نرخ دلار و قیمتهای جهانی دارد.
در همین چارچوب اگر گزارش فملی را یکبار دیگر بررسی کنیم میبینیم که چقدر بازار میتواند شکننده باشد. شرکت با فرض دلار ۱۹ هزار تومنی و ده درصد افت مس گزارش البته اشتباهی را با توجه به شرایط فعلی داده بود که تبدیل شد به اعتراض عمومی. مفروضاتی که احتمال وقوعشان از رگ گردن به بازار نزدیکتر است.
تنها توصیهای که میتوانم داشته باشم این است که دنبال شرکتهایی باشید که با رشد عملیات کاهش قیمت دلار یا افت قیمت جهانی را جبران میکنند.
خرید امثال کاوه و فسازان از این بابت مسیر امنتری پیش روی ما خواهد گذاشت.
خرید شرکتهایی که از نظر عملیاتی از دلار ارزان منتفع میشوند به شرط جذابیت سود آتی
سیمانیها و لیزینگها و بعضی خودرویی بانکیها شاید از این منظر بد نباشند.
سهام شرکتهای دارویی در کوتاهمدت ممکن است تحت تاثیر نرخگذاری ارز دارو تنش فراوانی را تجربه کنند ولی در کل از گزینههای امن بازار برای نگهداری طولانیمدت هستند.
تکسهمهایی مثل موتوژن و ...
پایش مستمر پارامترهای بنیادی بازار بسیار مهم است.
خرید تحت تاثیر جو لحظهای بازار و در قیمتهای بد بسیار آزارنده خواهد بود. به خصوص اگر همراه با اورترید شود ممکن است ضرر بسیار زیادی به شما تحمیل کند.
امیدوارم بخش زیادی از حرفهایی که در این مطلب زدم اشتباه از کار در بیاید و سال بعد بابت همین پست عذرخواهی کنم.

