
در مسیر طراحی سبد توسعه پایدار برای یک هلدینگ، بعد از تحلیل همبستگی و ریسک صنایع مختلف، سیمان یکی از صنایعی بود که توجهم رو جلب کرد — نه به این دلیل که علاقهی خاصی بهش دارم، بلکه چون در مقایسه با بقیهی کالاهای بورس کالا، در این اقتصاد پرنوسان عملکرد غیرمنتظرهای از خودش نشون داد: بازده بالا در کنار ریسک نسبتاً پایین.
برای همین تصمیم گرفتم یه تحلیل فاندامنتال کامل روی این صنعت انجام بدم؛ از رفتار قیمت دلاری، تا جایگاه ایران در تجارت جهانی سیمان، تا صورتهای مالی ۲۷ شرکت بورسی این صنعت. نتیجهش این مقالهست.
تحلیل قیمت سیمان در بورس کالا
قیمت دلاری سیمان در ایران روند با ثباتی داشته و رفتار جالبی نسبت به دلار نشون میده. هر وقت دلار گرون میشه سیمان کمی ارزون میشه که احتمالا به دلیل قیمت ثابت ریالی هست اما با تاخیر یکی دو ماهه قیمت دلاریش تنظیم میشه!
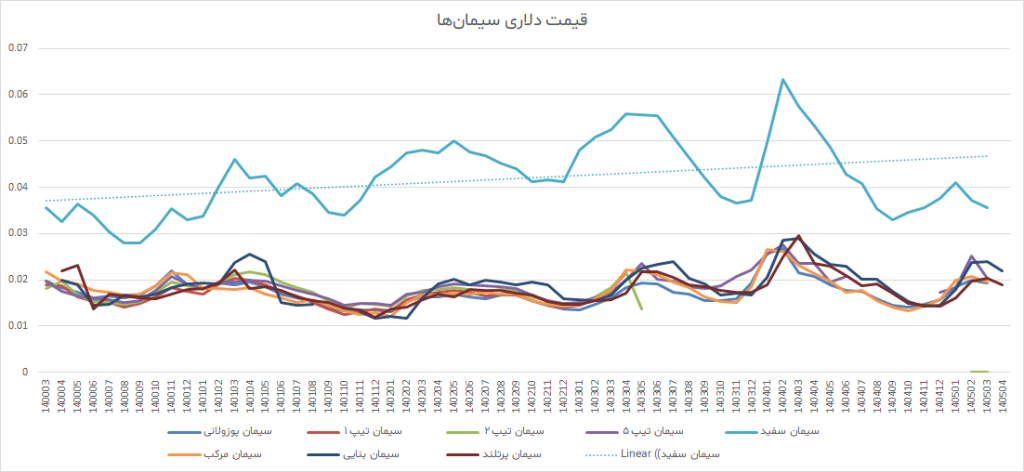
این درحالی هست که فعلا در ابتدای سال ۱۴۰۵ قیمت دلاری سیمان افت دلاری داره تا ببینیم تا پایان سال قیمت سیمان به چند میرسه.
(نمودار مربوط به محصولات: سیمان بنایی، سیمان پرتلند، سیمان پوزولانی، سیمان تیپ ۱، سیمان تیپ ۲، سیمان تیپ ۵، سیمان سفید، سیمان مرکب)
رفتار قیمت دلاری فقط نیمی از ماجراست. برای فهمیدن اینکه این قیمتها در چه جایگاهی نسبت به بازار جهانی قرار دارن، باید به آمار صادرات و واردات هم نگاه کرد.
بررسی سیمان ایران در تجارت جهانی
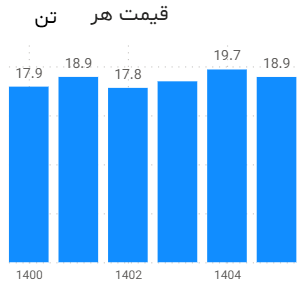
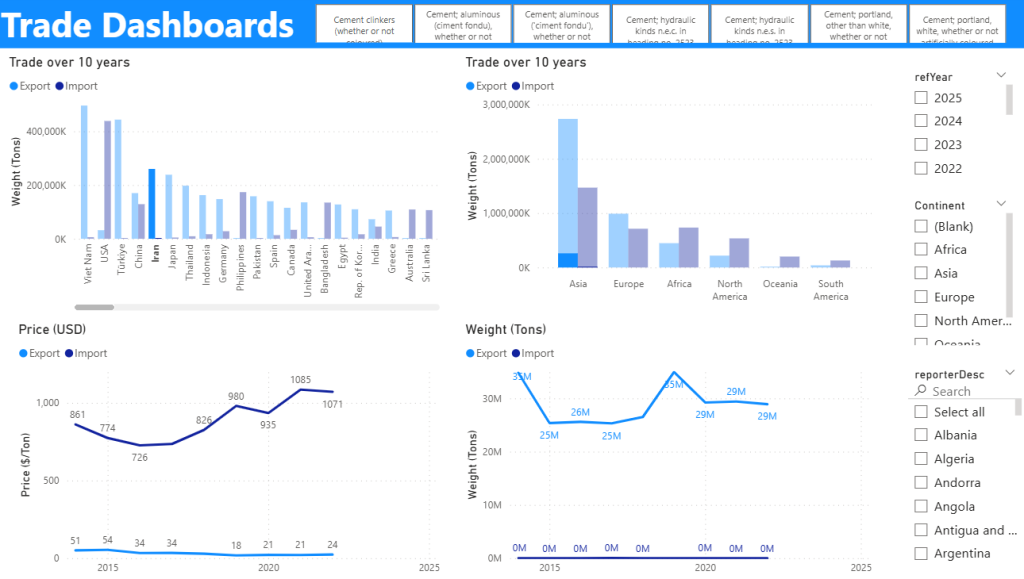
ایران یکی از بزرگترین صادرکنندگان سیمان در جهان بعد از ویتنام و ترکیه هست. ولی قیمت صادراتی ایران (حدود ۲۰ دلار) تقریبا نصف قیمت جهانی هست. .تا سال ۲۰۲۲ تجارت جهانی رو به افزایش بوده ولی بعد از اون تجارت روند نزولی داره. (نمودار مربوط به کدهای: ۲۵۲۳۱۰، ۲۵۲۳۲۱، ۲۵۲۳۲۹، ۲۵۲۳۳۰ و ۲۵۲۳۹۰)
در این ببین ایران حجم تجارت نسبتا ثابتی داشته یعنی توسعه نداده و نکته عجیب اینکه قبل از سال ۲۰۱۵ قیمت صادراتی سیمان ایران متوسط ۵۰ دلار بوده.
تا اینجا مشخص شد که سیمان ایران هم از نظر قیمت داخلی و هم قیمت صادراتی، بهطور قابلتوجهی زیر نرخ جهانیه. سوالی که اینجا مطرح میشه اینه: با این شرایط، و با توجه به اینکه سیمان صنعتی بهشدت انرژیبره و این سالها هم با قطعی برق مکرر دستوپنجه نرم کرده، سودآوری این شرکتها چه وضعیتی داشته؟ رفتن سراغ صورتهای مالی، جواب غافلگیرکنندهای داد.
بررسی صورتهای مالی
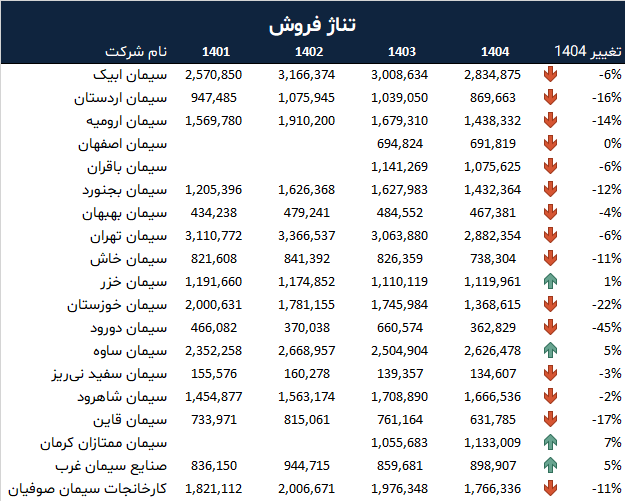
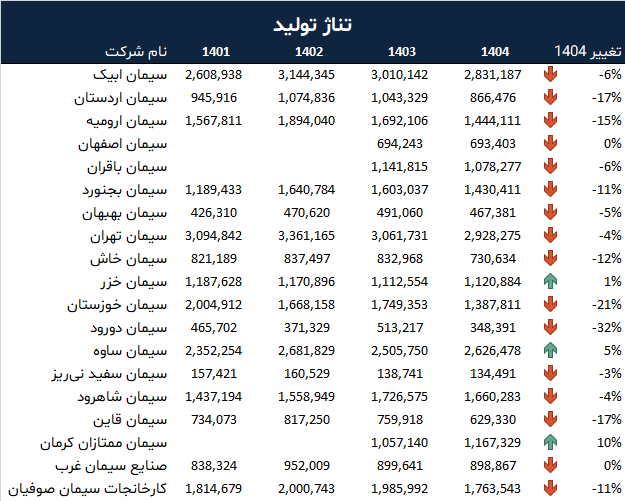
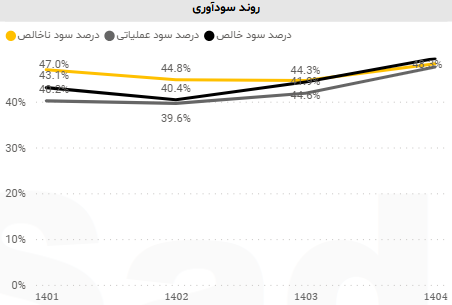
سودآوری
اما داستان جایی جالب میشه که تولیدکنندههای سیمان بطور میانگین فروش دلاری خودشون رو حفظ کردن و حتی تونستن سودآوریشون رو افزایش بدن!!!
با توجه به اینکه سیمان یه صنعت به شدت انرژیبر با کورههای قدیمی هست و در سالهای اخیر قطع برق هم داشتیم پس چطور سود این شرکتها افزایشی هست؟
نظر شما چیه؟
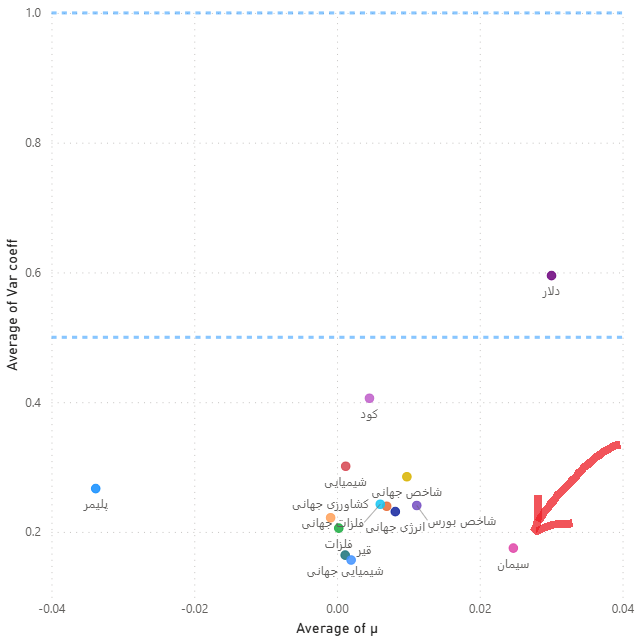
برای اینکه این عملکرد رو در بستر درستی قضاوت کنیم، باید سیمان رو در کنار دلار و بقیهی کالاهای بورسی روی یک نمودار ریسک-بازده گذاشت. نتیجه، دقیقاً همون چیزیه که از یه گزینهی جذاب برای سبد توسعه پایدار انتظار میره: بازدهی نزدیک به دلار، اما با ریسک بهمراتب پایینتر.
تحلیل ریسک و بازده
متوسط عملکرد قیمت محصولات سیمانی نسبت به سایر صنایع عملکرد جالب توجهی داشته و تحلیل فاندامنتال صنعت سیمان نشون میده این صنعت میتونه نقش ضربهگیر در سبد سرمایهگذاریهای توسعه یک هلدینگ داشته باشه.
تحلیل شرکتها
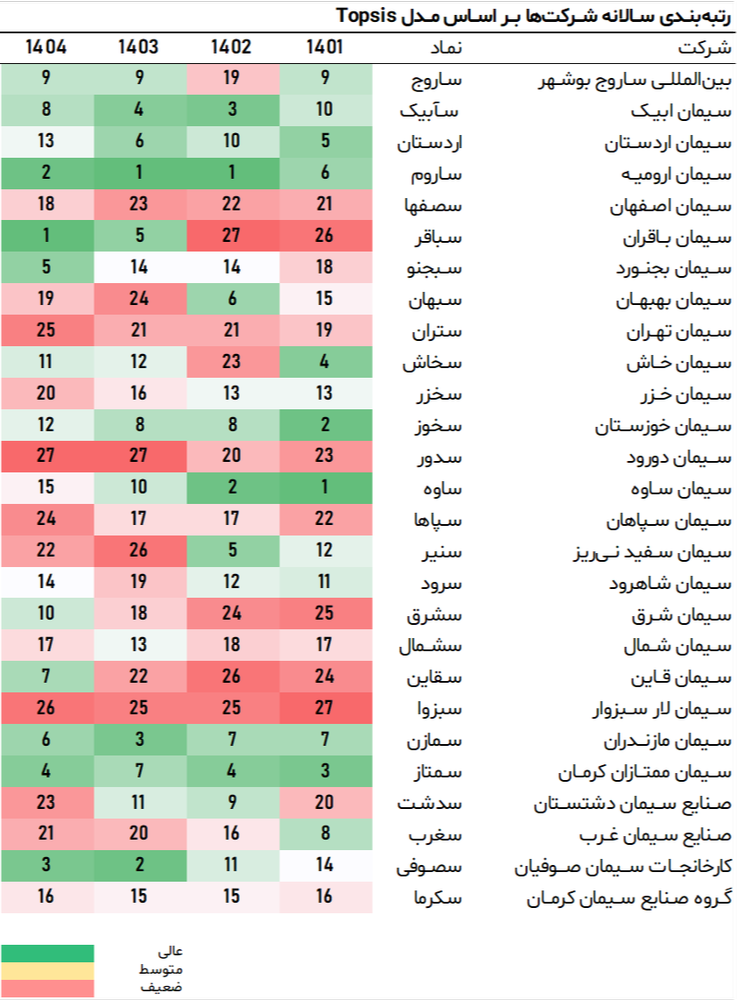
نکتهی مهم اینه که این عملکرد قوی صنعت، بهصورت یکسان بین همهی ۲۷ شرکت بورسی سیمان تقسیم نشده. برخی شرکتها با بهبود واقعی حاشیه سود جلوتر از میانگین صنعت حرکت کردن، در حالی که برخی دیگه علیرغم روند مثبت کلی صنعت، عملکرد ضعیفتری داشتن. چند نمونهی شاخص:
سیمان باقران، سیمان شرق، و کارخانجات سیمان صوفیان با بهبود واقعی حاشیه سود، جلوتر از روند کلی صنعت حرکت کردن.
سیمان ابیک، سیمان تهران، و سیمان خوزستان با وجود روند مثبت کلی صنعت، افت یا عقبماندگی در حاشیه سود نشون دادن.
جمعبندی
آنچه از این تحلیل بیرون میآد، تصویری دوگانه از صنعت سیمانه. از یک طرف، در سطح کلان صنعت، سیمان علیرغم قیمتگذاری دستوری ریالی، فشار انرژی، و فروش زیر نرخ جهانی، توانسته بازدهی دلاری قابلتوجه و نسبتاً پایداری بسازه — چیزی که در ترکیب با ریسک پایینترش نسبت به دلار، از سیمان یک نامزد جدی برای نقش «ضربهگیر» در سبد توسعهی یک هلدینگ میسازه.
اما از طرف دیگه، این عملکرد بههیچوجه یکدست نیست. فاصلهی زیاد بین شرکتهای بالا و پایین جدول رتبهبندی نشون میده که انتخاب سیمان بهعنوان یک صنعت، کافی نیست؛ انتخاب شرکت درست درون همین صنعت، همانقدر یا حتی بیشتر از انتخاب صنعت اهمیت داره. این موضوعیه که در ادامهی تحقیقاتم، در بررسی معیارهای انتخاب صنعتهای مناسب برای سبد سرمایهگذاری بهش میپردازم.

