
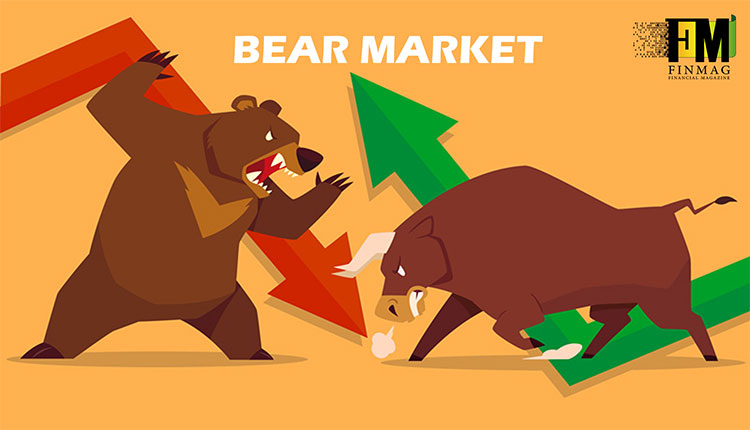
بازار خرسي شرايطي است كه در آن قيمت اوراق بهادار در ميان بدبيني گسترده و احساس منفي سرمايهگذار تا 20 درصد و يا بيشتر كاهش مييابد. معمولا بازارهاي خرسي به كاهش در يك بازار يا شاخص كلي مثل S&P 500 مرتبط هستند، اما در مورد اوراق بهادار فردي يا كالا اگر در يك دورهي ثابت، كه معمولا دو ماه يا بيشتر است، كاهشي 20 درصدي يا بيشتر رخ دهد، شاهد بازار خرسي خواهيم بود.
شاخصهاي اصلي بازار ايالات متحدهي آمريكا در روز بيست و چهارم ماه دسامبر سال 2018 وارد بازار خرسي شدند. آخرين بازار خرسي در ايالات متحدهي آمريكا در طول بحران مالي سالهاي 2007 تا 2009 و حدود 17 ماه طول كشيد. شاخص S&P 500 پنجاه درصد از ارزش خود را در آن مدت از دست داد.
بازارهاي خرسي ممكن است تا چند هفته و يا حتي چند سال ادامه يابند. يك بازار خرسي دورهاي ممكن است بين 10 تا 20 سال ادامه داشته باشد و مشخصهي آن سودهاي كمتر از حد متوسط است. ممكن است تجمعاتي در بازار خرسي دورهاي وجود داشته باشد كه در آن سهام و شاخصها براي مدتي در يك جا جمع ميشوند، اما سودها ثابت نيستند و قيمتها نيز به سطوح پايينتر بازميگردند. بازار خرسي گردشي نيز ممكن است بين چند هفته تا چند سال ادامه داشته باشد.
عبارت "بازار خرسي" برعكس "بازار گاوي" است؛ بازار گاوي بازاري است كه در آن قيمت اوراق بهادار در حال افزايش بوده و يا احتمال افزايش آنها قطعي است. اين نام بر اساس نحوهي حملهي يك خرس به طعمهاش انتخاب شده است؛ يك خرس در هنگام حمله پنجههايش را به سمت پايين ميآورد. به همين دليل بازارهايي كه قيمت سهام در آنها رو به كاهش است بازار خرسي نام دارند. درست مثل بازار خرسي، بازار گاوي نيز بر اساس نحوهي حملهي گاو نامگذاري شده كه شاخهاي خود را در هنگام حمله به سمت بالا ميگيرد.
دليل شكلگيري بازار خرسي اغلب متغير است؛ اما به طور كلي يك اقتصاد ضعيف يا با سرعت رشد پايين منجر به بازار خرسي ميشود. نشانههاي يك اقتصاد ضعيف يا با سرعت رشد پايين معمولا اشتغال كم، درآمد در اختيار كم، بهرهوري پايين و كاهش سود تجارت است. علاوه بر اين، هر نوع دخالت توسط دولت در اقتصاد ميتواند منجر به ايجاد بازار خرسي شود. براي مثال، تغييرات در نرخ ماليات يا بودجهي فدرال نيز ممكن است موجب شكلگيري بازار خرسي شود. به طور مشابه، كاهش اطمينان سرمايهگذار نشاني ديگر از آغاز بازار خرسي است. زماني كه سرمايهگذاران باور دارند كه اتفاقي قرار است رخ دهد، دست به كار ميشوند؛ در اين مورد اقدام آنها برابر است با فروش سهام تا جلوي ضرر را بگيرند.
بازارهاي خرسي معمولا چهار مرحلهي مختلف دارند. اولين مرحله نشان از قيمتهاي بالا و اطمينان بالاي سرمايهگذار دارد؛ اما در اين مرحله، سرمايهگذاران شروع به خارج شدن از بازار و كسب سود ميكنند. در مرحلهي دوم، قيمت سهام ناگهان شروع به كاهش كرده و فعاليتهاي معاملاتي و سودهاي شركتي نيز افت ميكنند؛ نشانگرهاي اقتصادي كه زماني مثبت بودند، به زير حد متوسط ميرسند. كاهش احساسات مثبت موجب اضطراب و ترس بعضي از سرمايهگذاران ميشود. از اين موضوع گاها به تسليم شدن ياد ميشود. در مرحله سوم بورسبازان وارد بازار شده و در نتيجه باعث افزايش قيمتها و حجم معاملات ميشوند. در مرحله چهارم و مرحله آخر نيز قيمت سهام همچنان كاهش مييابد، اما با سرعتي كمتر. همزمان با اين كه قيمتهاي پايين و اخبار خوب مجددا منجر به جذب سرمايهگذاران ميشود، بازار خرسي به سمت بازار گاوي سوق مييابد.
بازارخرسي نبايد با correction اشتباه گرفته شود؛ correction روندي كوتاهمدت است كه كمتر از دو ماه طول ميكشد. در حالي كه correction زمان خوبي براي سرمايهگذاران است تا بتوانند وارد بازار سهام شوند، بازارهاي خرسي به ندرت موقعيت مناسب براي ورود آنها به بازار را فراهم ميكنند. دليل اين موضوع اين است كه تعيين پايينترين حد بازار خرسي تقريبا غيرممكن است. تلاش براي جبران ضررها ميتواند بسيار سخت باشد، مگر اينكه سرمايهگذاران فروش استقراضي انجام داده و يا از ديگر استراتژيها براي كسب سود در بازارهاي در حال افت استفاده كنند. بين سالهاي 1900 تا 2015، سي و دو بازار خرسي، به طور ميانگين هر سه سال و نيم يك بار، شكل گرفت. آخرين بازار خرسي همزمان با بحران مالي جهاني بود كه بين ماه اكتبر سال 2007 و ماه مارس سال 2009 رخ داد و باعث كاهش يافتن ميانگين صنعتي داو جونز (DJIA) تا 54 درصد شد.
سرمايهگذاران ميتوانند از طريق فروش استقراضي در بازار خرسي سود كسب كنند. اين تكنيك شامل فروش سهام قرضي و خريد آنها به قيمت پايينتر است. اين روش بسيار پرمخاطره بوده و در صورت موفق نبودن ضررهاي بزرگي به بار ميآورد. يك فروشندهي استقراضي بايد پيش از ثبت سفارش استقراضي سهام را از يك کارگزار قرض كند. ميزان سود و ضرر فروش استقراضي تفاضل بين قيمت فروش سهام و قيمت خريد مجدد آنها است كه از آن به "covered" (پوشش يافته) ياد ميشود. براي مثال، يك سرمايهگذار 100 سهم از سهام را به صورت استقراضي به قيمت 94 دلار ميفروشد. قيمت كاهش يافته و سهام به قيمت 84 دلار پوشش مييابند. سود سرمايهگذار برابر است با 1000$ = 100 × 10$. اگر معاملات سهام به صورت غيرمنتظره افزايش يابند، سرمايهگذار مجبور خواهد شد كه سهام را به قيمت بالا خريده و ضرر بزرگي را متحمل شود.
طبق قرارداد اختيار فروش (put option) مالك اين حق را دارد كه سهام خود را به قيمتي مشخص در يك تاريخ خاص يا پيش از يك تاريخ خاص بفروشد. قرارداد اختيار فروش به منظور انجام معاملات پرخطر در زمان كاهش قيمت سهام، مقاومت در برابر كاهش قيمتها و محافظت از سبدهاي سرمايه گذاري بلندمدت مورد استفاده قرار ميگيرد. سرمايهگذاران بايد از اين قرارداد در حساب خود بهرهمند باشند تا بتوانند چنين معاملاتي را به انجام برسانند. صندوقهاي قابل معامله در بورس معكوس طوري طراحي شدهاند كه ارزش را در خلاف جهت شاخص مورد نظر خود تغيير دهند. براي مثال، اگر شاخص S&P 500 به اندازهي يك درصد كاهش يابد، صندوق قابل معامله در بورس معكوس براي اين شاخص يك درصد افزايش مييابد. صندوقهاي قابل معامله در بورس معكوس بسياري وجود دارند كه سود حاصل از شاخص مورد نظر خود را تا دو يا سه برابر افزايش ميدهند. صندوقهاي قابل معامله در بورس معكوس را نيز درست مثل قراردادهاي ذكر شده در بالا ميتوان به منظور انجام معاملات پرخطر يا محافظت از سبدهاي سرمايه گذاري به كار برد.

