
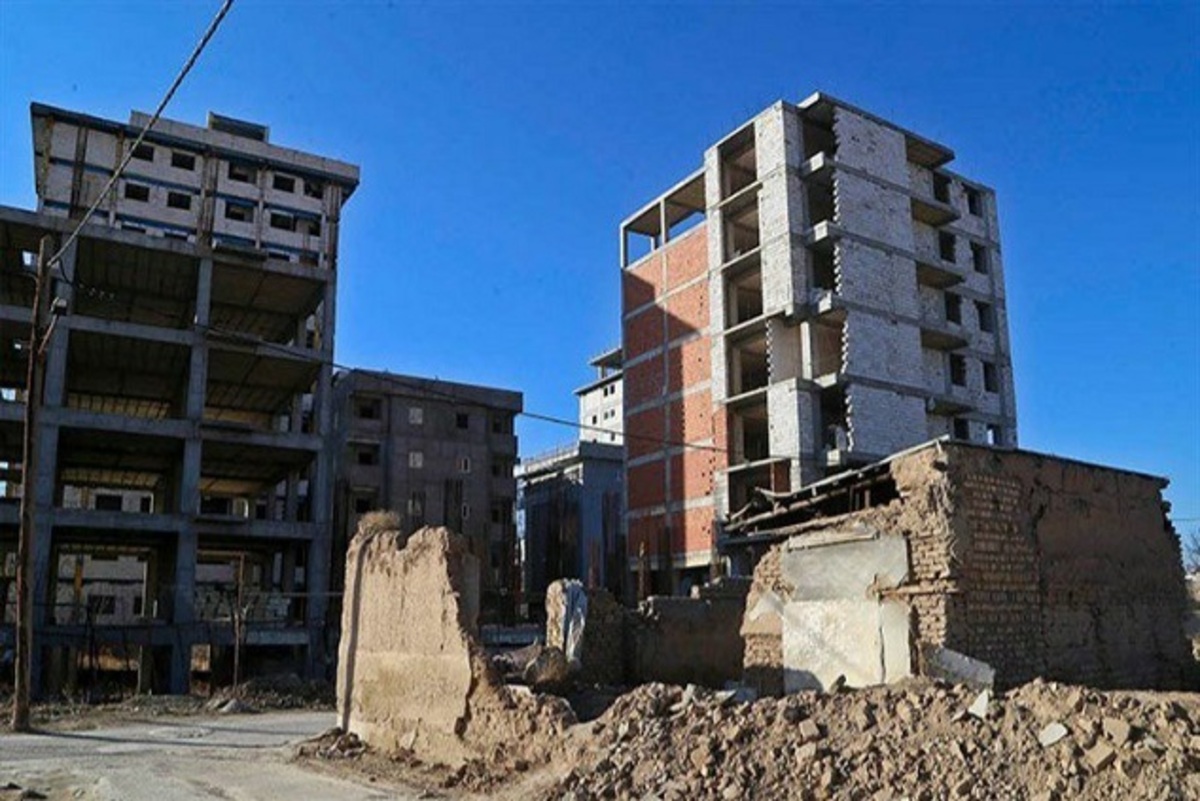
شاید حدود یک ماه پیش بود که در یکی از گروههای تلگرامی مربوط به دانشگاه، حول طرح مسکن مهر و اثرات جانبی آن بر اقتصاد کشور بین دوستان بحثی درگرفت. مثل خیلی از بحثهای اینچنینی که کمی رنگوبوی سیاسی دارند، کمکم دو جبهه شکل گرفت و طرفین میزان توفیق دولتهای نهم و دهم در حل مشکل مسکن را مورد بررسی قرار دادند. به لطف ورود دانشجوهای اقتصاد به بحث، کمی سطح بحث بالاتر رفت؛ به حدی که کمکم حس شد مسئله پیچیدهتر از این حرفهاست و به این راحتی نمیتوان در مورد آن حکم قطعی صادر کرد. برای همین برای اینکه کمی عمیقتر وارد بحث شویم و از ظاهر ماجرا عبور کنیم، از طرف بسیج دانشجویی سراغ یکی از پژوهشگرهای حوزه اقتصاد توسعه و مسکن، سعید تجریشی رفتیم؛ رتبه یک کنکور ارشد و دانشجوی دکترای اقتصاد که قید آمریکا رفتن را زد و در دانشکده مدیریت و اقتصاد شریف تحصیلش را ادامه میدهد. بهواسطه نابهسامانیهای اخیر بازار مسکن و داغ بودن موضوع، جلسه را متوقف بر مسکن مهر نکردیم و سعی شد تا سیاستهای کلی جمهوری اسلامی در چهل سال گذشته و چالشهای کنونی بازار مسکن را زیر ذرهبین ببریم.
مسکن گرانتر، انتظار طولانیتر
در ابتدای جلسه تجریشی برای آشناتر کردن ما با وضعیت مسکن کشور، چند شاخص اصلی و مهم در توصیف بازار مسکن را برشمرد. اولین شاخصی که نمودارش در اسلاید به نمایش درآمد، سهم مسکن در سبد هزینه خانوار بود. اطلاعات سال ۹۵ به ما نشان میداد دهک اول، بیش از ۵۰ درصد از درآمد خود را صرف مسکن میکند. سهم مسکن در هزینههای دهکهای بالا تر مرتبا کمتر شد، طوری که میانگین این سهم در سبد هزینههای خانوار ایرانی، حدود ۳۵ درصد بود. البته تأکید شد که این آمار متعلق به چهار سال پیش است و در حال حاضر این سهم افزایش محسوسی پیدا کرده است.
شاخص مهم بعدی، شاخص طول دوره انتظار خرید مسکن بود. این شاخص بیان میکرد که اگر یک خانواده یک سوم درآمد سالانه خود را پسانداز کند، با فرض یکسان بودن افزایش درآمدش با افزایش قیمت مسکن(که البته فرض چندان منطبق بر واقعیتی نیست)، چند سال طول میکشد صاحب خانه شود. نمودار نشان میداد این عدد از دهه هشتاد تا اوایل دهه نود، حدود ۲۰ سال بوده ولی در دو سه سال اخیر جهش چشمگیری داشته و از سی سال رد شده است. نمودارهای بعدی حاکی از این بودند که در چهل سال اخیر، اجارهنشینی افزایش یافته است. در سال ۶۵ بیش از ۷۸ درصد مردم مسکن ملکی داشته و ۱۳ درصد مستأجر بودهاند، در حالی که امروزه ۶۰ درصد مسکن ملکی دارند و حدود ۳۰ درصد مستأجرند. مقایسه تغییرات قیمت مسکن و تورم نیز نشان میداد در سالهایی که تورم روند افزایشی داشته، افزایش قیمت مسکن از تورم به شدت پیشی گرفته و در سالهایی که روند تورم کاهشی بوده و به زیر ۱۵ درصد رسیده، نرخ افزایش قیمت مسکن به حدود صفر رسیده است. با توجه به همین مسئله، این نکته نیز ذکر شد که درتهران، میانگین قیمت یک متر مربع مسکن از حدود ۵ میلیون تومان در اوایل سال ۹۵ به حدود ۱۹ میلیون در سال ۹۹ رسیده است.
هر وزیر، یک سیاست
نوبت به مرور کلی عملکرد دولتها رسید. با نگاهی به عملکرد دولتهای پس از انقلاب متوجه میشویم متأسفانه در این سالها سیاست مشخص و روشنی پیگیری نشده است. در سالهای ابتدایی، با توجه به فضای خاص جامعه، سیاست واگذاری زمینهای موات به مردم با جدیت دنبال شد و جمعیت قابل توجهی به همین واسطه خانهدار و زمیندار شدند. از سال ۶۴ تا ۷۲ و در دوران وزارت مهندس کازرونی، با تأسیس مرکز مطالعات شهرسازی ایران، هفده شهر جدید مکانیابی و ساختوساز در آنها کمکم شروع شد؛ شهرهایی که بعدها طرح مسکن مهر روی همانها سوار شد و کمی سروشکل گرفتند. دولت دوم هاشمی و وزارت عباس آخوندی، شروع پیگیری سیاستهای بازار آزاد بود. در این دوره زمینها به طور عمده و به قیمت روز به انبوهسازان واگذار شد تا آنها زحمت ساختوساز و فروش واحدها را بکشند. سیاست اقتصادی این دوره به پاک(پسانداز، انبوهسازی، کوچکسازی) مشهور شد، یعنی دولت کوشید زمینه را برای اینکه مردم پسانداز خود را در بخش مسکن سرمایهگذاری کنند فراهم کند و انبوهسازی واحد های کوچک از سوی پیمانکاران خصوصی با قدرت پیگیری شود. عبدالعلیزاده، وزیر مسکن خاتمی هم تقریبا سیاستهای آخوندی را دنبال کرد و با بها دادن به انبوهسازان، باعث رشد بیش از پیش آنها شد. با حضور سعیدیکیا در دولت نهم، طرح مسکن مهر کلید خورد. البته تا سال ۸۸ و روی کار آمدن علی نیکزاد، پروژه به دلیل مشکلات عدیده تأمین مالی، چندان پیشرفتی نداشت. دولت احمدینژاد در دوره دوم خود، کار را از تعاونیها گرفت و با در نظر گرفتن خط اعتباری ویژهای برای این طرح، پایه پولی را حدود ۵۰ هزار میلیارد افزایش داد. این کار هرچند منجر به سرعت گرفتن طرح مسکن مهر شد ولی انتقادات فراوانی را برانگیخت. آخوندی در دوره دوم وزارت خود هم با تأسیس صندوق پسانداز مسکن یکم، عینا همان سیاستهای قدیمی خود را پیگیری کرد. ایده محوری آخوندی برای حل مسکن، تقویت جانب تقاضا از طریق کمک به پسانداز و ارائه تسهیلات بود؛ ایدهای که در عمل به خانهدار شدن اقشار متوسط رو به بالا انجامید و عملا به وضعیت مسکن اقشار ضعیف که توان بازپرداخت تسهیلات را نداشتند بیتوجه بود. آخوندی با اعمال قانون مالیات بر خانههای خالی و مالیات بر عایدی سرمایه نیز مخالف بود و مانع اجرای آنها شد. اسلامی، وزیر فعلی مسکن، رویکرد کلی دولت را تغییر داد و طرح اقدام ملی مسکن را پیگیری کرد که در آن سعی شده بود بخشی از نواقص مسکن مهر پوشش داده شود.
زمین گران، کمبود عرضه و سوداگری
از آمار و گزارش سوگیری کلی دولتهای پس از انقلاب که عبور کردیم، شرح مختصری از مشکلات بازار مسکن داده شد. مسئله اول سیاستگذاری و مدیریت زمین است. با بالا رفتن قیمت زمین و بیشتر بودن رشد قیمت آن نسبت به رشد خود مسکن، سهم زمین در قیمت نهایی مسکن به بیشتر از ۷۰ درصد رسیده و در واقع با کاهش سهم بنا در قیمت ملک و فاصله گرفتن ساختوساز از سودآوری سابق، درلایه عرضه مشکلاتی ایجاد شده است. برای مثال از ۹۲ تا ۹۸ قیمت مسکن ۲٫۶ برابر و قیمت زمین ۵ برابر شده که همین موضوع به رکود در زمینه ساخت مسکن دامن زده است. مسئله بعدی، کمبود کلی عرضه مسکن است. با یک تخمین حداکثری، از سال ۹۵ تا ۱۴۰۵ حدود ۱۱ میلیون ازدواج جدید پیشبینی شده، حدود ۷ میلیون مسکن فرسوده برآورد شده و ۱٫۵ میلیون واحد هم در حال حاضر کمبود مسکن داریم. اگر ۵ درصد هم به عنوان نرخ طبیعی خانههای خالی در نظر بگیریم، بیش از ۲۰ میلیون واحد مسکن در در طی ده سال آینده لازم است، یعنی سالی حدود ۲ میلیون عرضه. حتی در دوران دولت دهم که مسکن مهر عرضه شد، این رقم از ۹۰۰ هزار واحد تجاوز نکرد و در سالهای اخیر به زیر ۴۰۰ واحد رسیده است. مسئله سوم، سوداگریست. طبق آمار و ارقام هنگامی که با تلاطم در بازار مسکن مواجهایم، معامله واحدهایی که کمتر از ۳ ماه در دست مالک قبلی بوده، به شدت افزایش یافته است، یعنی حتی رویکرد سرمایهگذاری هم درکار نیست. میزان خانههای خالی هم که از سال ۸۵ تا ۹۵ از ۶۰۰ هزار واحد به ۲٫۶ میلیون واحد رسیده، میتواند شاخص دیگری بر سوداگری باشد.
چرا سوداگری رونق دارد و مشکل کجاست؟ فقدان سامانه اطلاعاتی جامع املاک قدرت شناسایی سوداگری را از ما سلب میکند، نظام مالیاتی ضعیف سود کلان سوداگران را کنترل نمیکند و اعتبار اسناد عادی و دستنویس در سیستم قضایی، دور زدن قانون را ساده کرده است. دلیل دیگر ضعف ما در عرضه مسکن، بخش تأمین مالی است. کمتر از یک پنجم تسهیلات بانکی به مسکن تعلق پیدا میکند، در حالی که مسکن، بخش مهمی از نظام بانکی کشورهای توسعهیافته است.
زمین با دولت
بخش آخر جلسه هم به طور خلاصه به مرور چند راهکار گذشت، البته وقت اجازه نداد ارائه تجریشی کامل شود. همانطور که تا اینجا احتمالا متوجه شدیم، راهبرد کلی و بدیهی برای سامان دادن به وضعیت فعلی بازار مسکن، افزایش عرضه و کاهش تقاضاست! علاوه بر ورود جدیتر بانکها برای بحث تأمین مالی مسکن، حذف قیمت زمین از قیمت ملک، قطعا بخش قابلتوجهی از مشکل را میتواند حل کند؛ نکتهای که به نوعی مبنای طرح مسکن مهر وطرح اقدام ملی است. احتمالا اصطلاح مالکیت ۹۹ ساله را شنیدهاید، این یعنی در طرح مسکن مهر دولت زمین را نگه میدارد و تنها بنا را واگذار میکند و بعد از تمام شدن عمر بنا، زمین مجددا در اختیار دولت قرار میگیرد. در طرح اقدام ملی هم دولت زمین را ابتدا واگذار میکند و پول آن را بعدا به مرور از مالک اخذ میکند.
مالیات شیرین و دوستداشتنی
برای کنترل تقاضا، استفاده از پایههای مالیاتی در جهان بسیار مرسوم است. در جلسه به طور کلی سه پایه مالیاتی پیشنهاد شد؛ مالیات بر عایدی سرمایه، مالیات بر خانههای خالی و مالیات بر ملاکی. معنی مالیات بر عایدی سرمایه که این روزها اسمش را زیاد میشنویم این است که وقتی یک ملک فروخته میشود، از قیمت روز آن، قیمت اولیه خریداریشده و یک سری هزینههای مجاز کسر شده و سپس در یک نرخ مالیاتی ضرب میشود. عدد حاصل میزان مالیاتیست که فروشنده باید به کشور بپردازد؛ عددی که اگر میزان آن قابل توجه باشد، حضور دلالان و سوداگران در بازار را کنترل میکند و منبع درآمد مطمئنی برای شهرداریهاست که میتواند آنها را از تراکم فروشی بینیاز کند. کنترل تراکمفروشی نیز در کنترل قیمت زمین اثر مثبتی دارد و خود این امر وضع عرضه را نیز بهبود میبخشد.
مالیات بر خانه های خالی نیز که از میان این سه پایه مالیاتی تنها پایهایست که در کشور ما قانونی پشت خود میبیند، اگر نرخ اش اصلاح شود میتواند هزینه خالی نگه داشتن خانه را افزایش دهد و بخشی از خانههای خالی را به بازار عرضه کند تا در وهله اول عرضه افزایش یابد و در درازمدت تقاضاهای سرمایهای کنترل شود. البته لازم به ذکر است نرخ ناچیز فعلی این مالیات ابدا چنین کاراییای ندارد و قانون نیازمند اصلاح است؛ برای مثال مالیات یک خانه ۳ میلیاردی سالانه حدود ۱۰ میلیون تومان، از سال دوم خالی بودن است که به وضوح به صاحب خانه فشاری وارد نمیکند. مالیات بر ملاکی نیز افرادی را هدف گرفته که زمینها و واحدهای مسکونی متعددی دارند، فارغ از اینکه این واحدها پرند یا خالی.
اطلاعات بهدردبخور
تجریشی اینگونه ادامه میدهد: پیشنیاز هرگونه سیاستگذاری در بسیاری از عرصه ها، وجود بانک اطلاعاتی جامع و اطلاعات دقیق و بهروز است که البته بازار مسکن هم از این مسئله مستثنی نیست. برای اینکه قانونگذار توانایی اعمال این پایههای مالیاتی را داشته باشد، چند چیز را باید به روشنی بداند؛ اول اطلاعات دقیق اینکه هر ملک در کشور متعلق به کیست و هر خانوار ساکن کجاست، برای شناسایی خانههای خالی و ملاکان. دوم برآوردی از قیمت هر ملک داشته باشد تا متناسب با برآورد قیمت ملک نرخ مالیات بر ملاکی یا خانههای خالی را تعیین کند و سوم اینکه بتواند به صورت برخط معاملات ملکی را رصد کند تا تکلیف انتقال مالکیتها و مالیات بر عایدی سرمایه مشخص شود. پس اصلی ترین مشکل ما نبود همین سیستمهای اطلاعاتیست.
قانون برای این حل مسئله، دو سامانه اطلاعاتی را پیشبینی کرده که البته هنوز مشکلات بسیاری دارند و به معنای واقعی عملیاتی نیستند؛ یکی سامانه ملی املاک و اسکان و دیگری سامانه معاملات املاک و مستغلات. اگر این دو سامانه به بهرهبرداری کامل برسند، میتوانیم امیدوار باشیم قانون مالیات بر خانههای خالی اجرایی شود و با خیال راحتتر منتظر تصویب دو قانون دیگر از سوی مجلس باشیم.
کمی بجنبید
در نهایت، فهم من از صحبتهای مدعو برنامه این بود که هرچند تکمیل اطلاعات این سامانهها کار چندان سادهای نیست ولی مشکل اصلی تا امروز بیانگیزگی سازمانهای ثبت و امور مالیاتی و عدم وجود اراده در وزارت مسکن بوده و مشکل فرعی ایراداتیست که شورای نگهبان به قانون معاملاتیای که جدیدا پیشنهاد شده گرفته است. قانون معاملاتی جدید، احتمالا قصد داشته معاملات دستنویس و قولنامهای را از اعتبار ساقط کند و تنها معاملاتی که در سیستم سراسری ثبت میشده را به رسمیت بشناسد که با ایرادات فقهی مواجه شده است. البته به نظر میرسد درحال حاضر با تغیراتی که در مدیریت قوه قضائیه و وزارت مسکن ایجاد شده، کار با سرعتی کمی بیشتر از قبل در حال انجام است و مذاکرات با شورای نگهبان برای اصلاح قوانین معاملات ادامه دارد.

