
وقتی آمارهای صنعت بیمه منتشر میشود و میبینیم حقبیمهها و خسارتهای پرداختی بالا رفته، ممکن است در نگاه اول فکر کنیم بازار بیمه حسابی رونق گرفته است. اما واقعیت این است که همیشه بزرگتر شدن اعداد، به معنای رشد واقعی نیست.
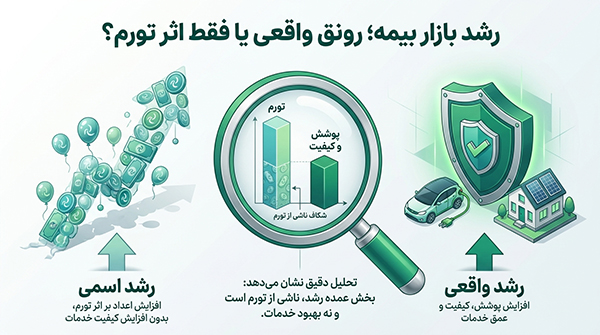
بخش مهمی از این افزایش، به تورم برمیگردد. وقتی قیمت خودرو، قطعات، خدمات درمانی، مسکن و بهطور کلی هزینههای زندگی بالا میرود، طبیعی است که هزینه جبران خسارت هم بیشتر شود. شرکتهای بیمه هم برای اینکه بتوانند همین سطح از پوشش را حفظ کنند، ناچار میشوند مبلغ حقبیمه را افزایش دهند.
یعنی اگر امروز حقبیمه بیشتری پرداخت میشود، لزوماً به این معنا نیست که افراد بیشتری بیمه خریدهاند یا بازار بیمه عمیقتر شده است. گاهی فقط با رشد قیمتها مواجهیم، نه رشد واقعی خدمات.
از آن طرف، بالا رفتن خسارتهای پرداختی هم همیشه نشانه بیشتر شدن حوادث نیست. ممکن است تعداد خسارتها خیلی تفاوتی نکرده باشد، اما هزینه هر خسارت بالاتر رفته باشد. مثلاً تعمیر یک خودرو نسبت به قبل گرانتر شده، هزینه درمان افزایش پیدا کرده یا ارزش مالی اموال بیمهشده بیشتر شده است. در نتیجه، رقم خسارت پرداختی هم بالا میرود.
اینجا یک چالش مهم برای شرکتهای بیمه به وجود میآید: اگر خسارتها سریعتر از حقبیمهها رشد کنند، تعادل مالی شرکتها به هم میخورد. این موضوع میتواند روی سودآوری، نسبت خسارت و حتی توان مالی بعضی شرکتها اثر بگذارد.
برای مردم هم این وضعیت دو پیامد مهم دارد. اول اینکه خرید بیمه گرانتر میشود. دوم اینکه اگر پوشش بیمهنامهها متناسب با تورم بهروز نشوند، ممکن است در زمان خسارت، مبلغی که دریافت میشود با هزینه واقعی فاصله داشته باشد.
در نهایت، رشد اعداد در صنعت بیمه را نباید خیلی سریع بهعنوان نشانه رونق تفسیر کرد. برای اینکه بفهمیم بازار بیمه واقعاً در حال رشد است یا نه، باید فراتر از ارقام اسمی نگاه کنیم؛ یعنی ببینیم آیا خدمات بیمهای بیشتر شده، پوششها مؤثرتر شدهاند و مردم واقعاً دسترسی بهتری به بیمه پیدا کردهاند یا نه.

