
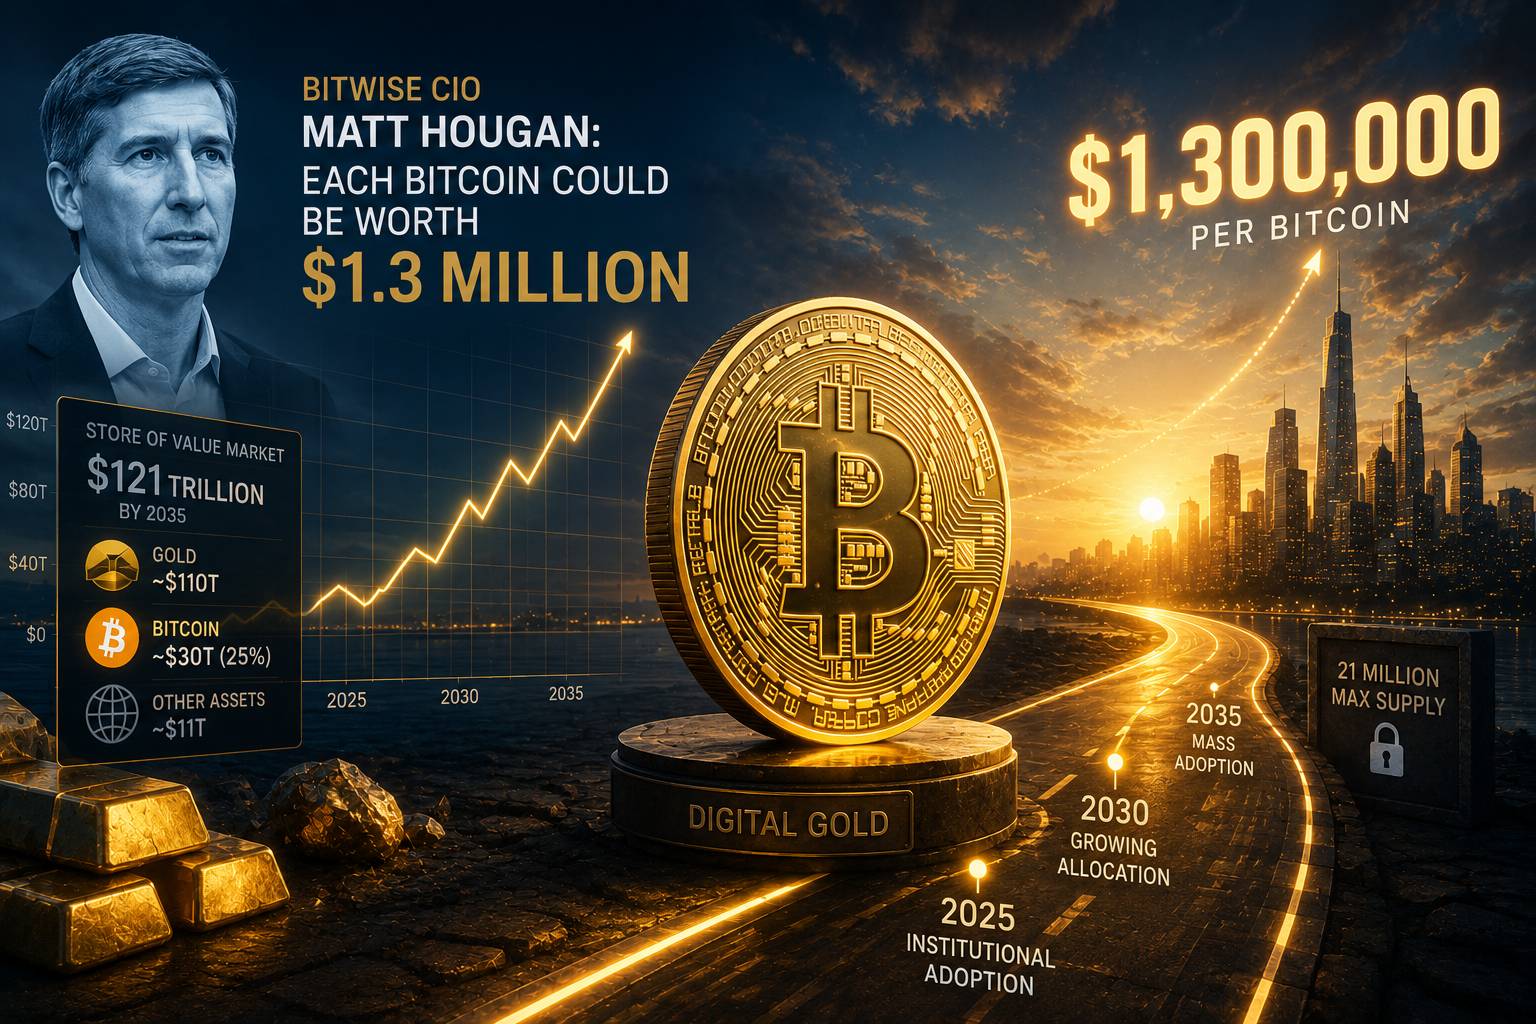
بررسی مدل ارزشگذاری مت هوگان، رشد بازار ذخیره ارزش، ورود سرمایه نهادی و اینکه بیتکوین برای رسیدن به ۱.۳ میلیون دلار دقیقاً به چه چیزی نیاز دارد
عدد ۱.۳ میلیون دلار برای هر بیتکوین در نگاه اول بیشتر شبیه یک تیتر هیجانانگیز برای بازار رمزارزهاست تا یک پیشبینی مالی جدی. با این حال، این رقم از سوی یک تحلیلگر ناشناس در شبکههای اجتماعی مطرح نشده است.
مت هوگان (Matt Hougan)، مدیر ارشد سرمایهگذاری Bitwise، یکی از شناختهشدهترین مدیران حوزه سرمایهگذاری داراییهای دیجیتال، استدلال میکند که بیتکوین در صورت ادامه رشد بازار «ذخیره ارزش» و افزایش سهم خود از این بازار، میتواند در افق ۱۰ ساله به محدوده ۱.۳ میلیون دلار برسد.
اما نکته مهمتر از خود عدد، روش محاسبه آن است.
هوگان نمیگوید بیتکوین صرفاً چون کمیاب است باید ۱.۳ میلیون دلار شود. مدل او بر یک فرض کلیدی استوار است:
اگر بیتکوین بهتدریج بخشی از بازار جهانی ذخیره ارزش را از داراییهایی مانند طلا جذب کند و خود این بازار نیز طی یک دهه آینده رشد کند، ارزش بازار بیتکوین میتواند به دهها تریلیون دلار برسد.
در یادداشت رسمی Bitwise در مارس ۲۰۲۶، هوگان ارزش فعلی بازار ذخیره ارزش مورد بررسی خود را نزدیک به ۳۸ تریلیون دلار برآورد کرد؛ شامل حدود ۳۶ تریلیون دلار طلا و ۱.۴ تریلیون دلار بیتکوین. او سپس با تکیه بر رشد تاریخی بازار طلا استدلال کرد که این بازار میتواند طی یک دهه به حدود ۱۲۱ تریلیون دلار برسد. در چنین سناریویی، بیتکوین با تصاحب حدود ۱۷ درصد این بازار میتواند به قیمت تقریبی یک میلیون دلار برسد. (Bitwise Investments Experts)
در تحلیلها و گفتوگوهای بعدی، هوگان سناریوی ۱.۳ میلیون دلار تا سال ۲۰۳۵ را نیز مطرح کرده و سهم حدود ۲۵ درصدی بیتکوین از بازار ذخیره ارزش را در این مدل در نظر گرفته است. (CoinDesk)
بنابراین پشت این عدد، یک معادله ساده اما بسیار بلندپروازانه وجود دارد:
رشد بازار ذخیره ارزش + ورود سرمایه نهادی + افزایش سهم بیتکوین = ارزش بسیار بالاتر برای هر BTC
اما آیا این فرضها واقعاً منطقی هستند؟
قبل از بررسی مدل هوگان، باید بدانیم بیتکوین با قیمت ۱.۳ میلیون دلار چه ابعادی پیدا میکند.
حداکثر عرضه بیتکوین ۲۱ میلیون واحد است.
اگر قیمت هر بیتکوین به ۱.۳ میلیون دلار برسد، ارزش بازار بر اساس سقف عرضه به حدود:
۲۷.۳ تریلیون دلار
خواهد رسید.
البته تمام ۲۱ میلیون بیتکوین هنوز استخراج نشدهاند. طبق دادههای ثبتشده در گزارشهای شرکتی، در پایان مارس ۲۰۲۶ حدود ۱۹.۷۵ میلیون بیتکوین در گردش بوده است. (SEC)
بنابراین با تعداد بیتکوینهای در گردش، ارزش بازار در قیمت ۱.۳ میلیون دلار حدود ۲۵.۷ تریلیون دلار خواهد بود.
این عدد برای مقایسه بسیار مهم است.
یعنی رسیدن بیتکوین به ۱.۳ میلیون دلار صرفاً به معنای افزایش چند برابری قیمت یک دارایی نیست. در چنین شرایطی، بیتکوین باید به یکی از بزرگترین بازارهای مالی جهان تبدیل شود.
قیمت بیتکوین در ماههای اخیر نوسان قابلتوجهی داشته است و در اواخر اوت ۲۰۲۶ بار دیگر به محدوده ۷۰ تا ۸۰ هزار دلار بازگشته است. در ۲۱ اوت، قیمت بیتکوین در برخی دادههای بازار حدود ۷۶٬۷۰۰ دلار گزارش شد و در همان هفته قیمت به محدوده نزدیک ۸۰ هزار دلار نیز رسید. (Fortune)
این یعنی قیمت ۱.۳ میلیون دلار نسبت به محدوده فعلی تقریباً ۱۷ برابر بالاتر است.
به بیان ساده:
اگر BTC حدود ۷۶ هزار دلار باشد → ۱.۳ میلیون دلار یعنی حدود ۱۷ برابر رشد.
چنین حرکتی در تاریخ بیتکوین بیسابقه نیست، اما تکرار آن در مقیاس بسیار بزرگتر، به سرمایه و پذیرش بسیار بیشتری نیاز دارد.
بسیاری از افراد وقتی میشنوند بیتکوین میتواند به یک میلیون یا ۱.۳ میلیون دلار برسد، بلافاصله میپرسند:
«از کجا قرار است این همه پول وارد بیتکوین شود؟»
سؤال منطقی است، اما یک نکته مهم را نادیده میگیرد.
ارزش بازار یک دارایی الزاماً به این معنا نیست که به همان مقدار پول نقد جدید وارد آن شده است.
فرض کنید یک دارایی ۱۰۰ میلیارد دلار ارزش بازار دارد و آخرین معامله آن در قیمت مشخصی انجام میشود. اگر تعداد محدودی از واحدهای آن با قیمت بالاتر معامله شوند، قیمت کل دارایی میتواند افزایش یابد و ارزش بازار به چند صد میلیارد دلار برسد، بدون اینکه صدها میلیارد دلار پول نقد جدید دقیقاً وارد بازار شده باشد.
بنابراین:
Market Cap ≠ مقدار پول واردشده
این تفاوت برای درک مدلهای قیمتگذاری بیتکوین بسیار مهم است.
با این حال، برای اینکه چنین ارزش بازاری پایدار بماند، باید تقاضای واقعی و عمیق وجود داشته باشد. در غیر این صورت قیمت بالا میرود و دوباره سقوط میکند.
مدل هوگان از یک سؤال ساده شروع میشود:
بیتکوین دقیقاً با چه داراییهایی رقابت میکند؟
اگر بیتکوین را فقط یک ابزار پرداخت بدانیم، ارزشگذاری آن دشوار خواهد بود.
اما اگر آن را یک دارایی ذخیره ارزش بدانیم، رقبای آن تغییر میکنند.
در این صورت بیتکوین با داراییهایی مانند:
طلا
نقره
برخی فلزات گرانبها
داراییهای ذخیره ارزش سنتی
و در نگاه گستردهتر، بخشی از داراییهایی که افراد برای حفظ ثروت نگهداری میکنند
رقابت خواهد کرد.
هوگان در یادداشت رسمی Bitwise میگوید بیتکوین را یک دارایی نوظهور در حوزه ذخیره ارزش میبیند که کاربردی مشابه طلا دارد، اما در قالب دیجیتال. او در عین حال تأکید میکند که بیتکوین همچنان نسبت به طلا نوسان بیشتری دارد و سابقه بسیار کوتاهتری دارد. (Bitwise Investments Experts)
این تغییر زاویه نگاه، اساس کل مدل است.
در مدل رسمی مارس ۲۰۲۶، هوگان بازار مورد بررسی را نزدیک به ۳۸ تریلیون دلار برآورد کرده بود.
تقریباً:
۳۶ تریلیون دلار طلا
در برابر:
۱.۴ تریلیون دلار بیتکوین
قرار میگرفت.
در نتیجه سهم بیتکوین از این بازار در آن زمان کمی کمتر از ۴ درصد بود. (Bitwise Investments Experts)
یعنی اگر مدل هوگان را بپذیریم، بیتکوین هنوز در ابتدای مسیر تصاحب بازار ذخیره ارزش قرار دارد.
اما سؤال مهم اینجاست:
آیا بازار ذخیره ارزش در آینده همان ۳۸ تریلیون دلار باقی میماند؟
هوگان میگوید احتمالاً نه.
و این مهمترین بخش استدلال اوست.
برای پاسخ، هوگان به تاریخ طلا نگاه میکند.
او اشاره میکند که در سال ۲۰۰۴، زمانی که نخستین ETF طلای آمریکا راهاندازی شد، ارزش کل بازار طلا حدود ۲.۵ تریلیون دلار بود.
طبق محاسبات Bitwise، ارزش بازار طلا در سالهای بعد به نزدیک ۴۰ تریلیون دلار رسیده است. هوگان رشد این بازار را حدود ۱۳ درصد سالانه محاسبه میکند. (Bitwise Investments Experts)
البته این رشد را نمیتوان بهسادگی برای دهه آینده نیز تضمین کرد.
اما اگر حتی بخش قابلتوجهی از این روند ادامه پیدا کند، بازار داراییهای ذخیره ارزش میتواند بسیار بزرگتر از امروز شود.
هوگان در مدل خود فرض میکند که این بازار در یک دهه آینده میتواند به حدود ۱۲۱ تریلیون دلار برسد. (Bitwise Investments Experts)
اینجاست که محاسبه جذاب میشود.
فرض کنیم بازار جهانی ذخیره ارزش طی ۱۰ سال آینده به:
۱۲۱ تریلیون دلار
برسد.
حالا اگر بیتکوین فقط ۱۷ درصد این بازار را تصاحب کند، ارزش بازار آن تقریباً:
۲۰.۶ تریلیون دلار
خواهد بود.
تقسیم این رقم بر ۲۱ میلیون بیتکوین:
حدود ۹۸۰ هزار دلار برای هر BTC
به دست میدهد.
این همان چیزی است که در یادداشت رسمی هوگان بهعنوان مسیر رسیدن به ۱ میلیون دلار مطرح شده است. (Bitwise Investments Experts)
برای رسیدن به ۱.۳ میلیون دلار، ارزش بازار بیتکوین بر اساس سقف ۲۱ میلیون واحد باید حدود:
۲۷.۳ تریلیون دلار
باشد.
یعنی تقریباً ۲۲.۵ درصد از بازار ۱۲۱ تریلیون دلاری.
در مدلهای بعدی که هوگان درباره هدف ۱.۳ میلیون دلاری تا ۲۰۳۵ مطرح کرده، سهم حدود ۲۵ درصدی بیتکوین از بازار ذخیره ارزش مطرح شده است. (CoinDesk)
پس نکته مهم این است:
عدد ۱.۳ میلیون دلار از آسمان نیامده؛ نتیجه چند فرض مشخص درباره اندازه بازار و سهم آینده بیتکوین است.
در برخی گزارشها و روایتهای رسانهای از صحبتهای اخیر هوگان، فرض تصاحب یکسوم بازار ذخیره ارزش نیز مطرح شده است.
اما برای دقت بیشتر، باید بین این روایت و مدل رسمی Bitwise تفاوت بگذاریم.
مدل رسمی منتشرشده در مارس ۲۰۲۶ برای رسیدن به ۱ میلیون دلار، از بازار حدود ۱۲۱ تریلیون دلاری و سهم حدود ۱۷ درصدی بیتکوین صحبت میکند. (Bitwise Investments Experts)
در گزارشهای بعدی درباره هدف ۱.۳ میلیون دلار تا ۲۰۳۵، سهم ۲۵ درصدی و رشد بازار ذخیره ارزش از مفروضات اصلی عنوان شده است. (CoinDesk)
بنابراین بهتر است عبارت «یکسوم» را بهعنوان سناریوی صعودیتر یا بیان رسانهای از فرض سهم بازار در نظر بگیریم، نه اینکه آن را دقیقاً همان فرمول رسمی Bitwise برای هدف ۱.۳ میلیون دلار معرفی کنیم.
این تفاوت شاید در تیتر چندان جذاب نباشد، اما در تحلیل مالی اهمیت زیادی دارد. اعداد بزرگ حداقل باید با هم قهر نباشند.
یکی از مهمترین بخشهای استدلال هوگان، سرمایه نهادی است.
در سالهای ابتدایی بیتکوین، بازار عمدتاً توسط سرمایهگذاران خرد، معاملهگران و کاربران اولیه شکل گرفت.
اما ساختار بازار تغییر کرده است.
راهاندازی ETFهای نقدی بیتکوین در آمریکا در ژانویه ۲۰۲۴ یکی از مهمترین نقاط عطف این روند بود.
این محصولات باعث شدند سرمایهگذاران سنتی بتوانند بدون نگهداری مستقیم بیتکوین، از طریق ساختارهای مالی آشنا به آن دسترسی پیدا کنند.
از دید هوگان، این اتفاق مسیر ورود سرمایه از سمت:
صندوقهای بازنشستگی
شرکتهای بیمه
صندوقهای سرمایهگذاری
مؤسسات دانشگاهی
صندوقهای ثروت ملی
مدیران دارایی
بانکها
را هموارتر کرده است.
او در گفتوگوهای اخیر گفته است مؤسسات بزرگ در مجموع بین ۱۰۰ تا ۲۰۰ تریلیون دلار دارایی کنترل میکنند و حتی اختصاص درصد کوچکی از این سرمایه به بیتکوین میتواند جریان سرمایه بسیار بزرگی ایجاد کند. (CoinDesk)
فرض کنیم مؤسساتی که هوگان به آنها اشاره میکند مجموعاً:
۱۰۰ تریلیون دلار
دارایی داشته باشند.
اگر فقط ۱ درصد از این سرمایه به بیتکوین اختصاص پیدا کند:
۱ تریلیون دلار
سرمایه بالقوه وارد این بازار میشود.
اگر اندازه سرمایه مورد نظر:
۲۰۰ تریلیون دلار
باشد، یک درصد آن:
۲ تریلیون دلار
است.
این اعداد در مقایسه با اندازه بازار بیتکوین بسیار بزرگ هستند.
اما نباید دچار یک اشتباه دیگر شویم:
این بدان معنا نیست که ورود ۲ تریلیون دلار پول نقد الزاماً بیتکوین را به ۱.۳ میلیون دلار میرساند.
هدف ۱.۳ میلیون دلاری هوگان از ترکیب چند عامل به دست میآید، نه فقط ورود یک درصد از دارایی مؤسسات.
CoinDesk نیز در بررسی اخیر خود تأکید کرده که مدل ۱.۳ میلیون دلاری بر یک فرایند بیش از یکدههای استوار است و تخصیص نهادی تنها یکی از عوامل آن محسوب میشود. (CoinDesk)
ETF در واقع پلی میان سیستم مالی سنتی و بازار بیتکوین ایجاد کرده است.
سرمایهگذار سنتی دیگر لزوماً مجبور نیست:
کیف پول بسازد
کلید خصوصی نگهداری کند
در صرافی رمزارزی حساب باز کند
نگران نگهداری مستقیم دارایی باشد
بلکه میتواند از یک ابزار مالی تنظیمشده برای دریافت exposure به قیمت بیتکوین استفاده کند.
این موضوع از منظر نهادی بسیار مهم است.
سرمایهگذاری که میلیاردها دلار دارایی مدیریت میکند، معمولاً نمیخواهد تیم حسابداری خود را با این جمله روبهرو کند که:
«کلید خصوصی را روی یک کاغذ نوشتهایم و داخل گاوصندوق است.»
نهادهای بزرگ به ساختارهای قانونی، حسابداری، متولی نگهداری دارایی و چارچوبهای نظارتی نیاز دارند.
ETFها بخش مهمی از این مشکل را حل کردهاند.
این دقیقاً قلب نظریه «طلای دیجیتال» است.
طلا هزاران سال است که بهعنوان ذخیره ارزش استفاده میشود.
بیتکوین بسیار جوانتر است، اما ویژگیهایی دارد که برای نسل دیجیتال جذاباند:
حداکثر عرضه بیتکوین ۲۱ میلیون واحد است.
انتقال بیتکوین در سطح جهانی امکانپذیر است و به حمل فیزیکی دارایی نیاز ندارد.
هر بیتکوین به واحدهای بسیار کوچکتر تقسیم میشود.
در صورت مدیریت صحیح کلیدها، دارنده میتواند مالکیت دارایی را بدون نگهداری در بانک سنتی کنترل کند.
قواعد عرضه بیتکوین در پروتکل مشخص است.
این ویژگیها باعث شده طرفداران بیتکوین استدلال کنند که این دارایی میتواند بخشی از نقش سنتی طلا را در دنیای دیجیتال بر عهده بگیرد.
اما یک تفاوت بزرگ همچنان باقی است:
طلا سابقه چند هزار ساله دارد؛ بیتکوین هنوز سابقه دو دهه هم ندارد.
بنابراین مقایسه آنها از نظر پذیرش تاریخی هنوز کاملاً برابر نیست.
بیایید یک سناریوی ساده بسازیم.
فرض کنیم بازار ذخیره ارزش در سال ۲۰۳۵ به:
۱۲۱ تریلیون دلار
برسد.
اگر بیتکوین:
۱۰ درصد
آن را تصاحب کند، ارزش بازار BTC حدود:
۱۲.۱ تریلیون دلار
خواهد بود.
قیمت تقریبی هر BTC:
حدود ۵۷۶ هزار دلار
بر اساس سقف ۲۱ میلیون واحد.
اگر سهم بیتکوین:
۱۷ درصد
باشد:
ارزش بازار ≈ ۲۰.۶ تریلیون دلار
قیمت هر BTC ≈ ۹۸۰ هزار دلار
اگر سهم:
۲۲.۵ درصد
باشد:
ارزش بازار ≈ ۲۷.۲ تریلیون دلار
قیمت هر BTC ≈ ۱.۳ میلیون دلار
و اگر سهم:
۲۵ درصد
باشد:
ارزش بازار ≈ ۳۰.۲۵ تریلیون دلار
قیمت هر BTC ≈ ۱.۴۴ میلیون دلار
بنابراین حتی درون مدل هوگان نیز یک طیف کامل از نتایج وجود دارد.
۱.۳ میلیون دلار یک نقطه جادویی نیست؛ نتیجه یک سناریوی مشخص از رشد بازار و سهم بیتکوین است.
مدل جذاب است، ولی چند فرض بسیار مهم دارد.
اگر بازار طلا و سایر داراییهای ذخیره ارزش در آینده رشد نکنند، بخش بزرگی از استدلال از بین میرود.
هوگان خودش در یادداشت رسمی Bitwise این ریسک را پذیرفته است و میگوید رشد دو دهه گذشته ممکن است در آینده تکرار نشود. (Bitwise Investments Experts)
رشد بازار بهتنهایی کافی نیست.
بیتکوین باید از حدود سهم فعلی خود به سهمی بسیار بزرگتر برسد.
اگر ورود بانکها، صندوقها و سرمایهگذاران حرفهای متوقف شود، دستیابی به چنین ارزش بازاری دشوارتر خواهد شد.
این مهمترین فرض است.
اگر بیتکوین در نهایت همچنان بیشتر بهعنوان دارایی سفتهبازانه و پرریسک دیده شود، مدل «ذخیره ارزش» با مشکل مواجه خواهد شد.
نوسان.
بیتکوین در حال حاضر هنوز نسبت به طلا دارایی بسیار پرنوسانتری است.
برای یک صندوق بازنشستگی، کاهش شدید ارزش دارایی در مدت کوتاه میتواند مسئلهای بسیار جدی باشد.
هوگان نیز در گزارش رسمی Bitwise صراحتاً میپذیرد که بیتکوین نسبت به طلا نوسان بیشتری دارد و هنوز سابقه کمتری دارد. (Bitwise Investments Experts)
در نتیجه، برای اینکه بیتکوین سهم قابلتوجهی از بازار ذخیره ارزش بگیرد، فقط افزایش قیمت کافی نیست.
باید:
اعتماد + نقدشوندگی + زیرساخت نهادی + قانونگذاری + کاهش نسبی نوسان
همزمان رشد کنند.
نه الزاماً.
اگر ارزش بازار طلا در همان زمان مثلاً بسیار بیشتر از امروز شده باشد، بیتکوین با ارزش بازار ۲۷ تریلیون دلار همچنان میتواند کوچکتر از طلا باشد.
این نکته در مدل هوگان اهمیت دارد.
او لزوماً پیشبینی نمیکند که بیتکوین باید طلا را نابود کند.
استدلال این است که بازار ذخیره ارزش آنقدر بزرگ خواهد شد که بیتکوین میتواند سهم قابلتوجهی از آن را تصاحب کند.
بنابراین:
Bitcoin vs Gold
لزوماً بازی «برنده همهچیز را میبرد» نیست.
ممکن است هر دو بازار رشد کنند.
حتی خود Bitwise نیز در یادداشت رسمیاش اشاره میکند که بازار ذخیره ارزش گستردهتر از طلا و بیتکوین است و داراییهایی مانند نقره، پلاتین و پالادیوم نیز در آن قرار میگیرند، هرچند برای سادهسازی مدل، محاسبات اصلی بر طلا و بیتکوین متمرکز شدهاند. (Bitwise Investments Experts)
این موضوع دو اثر دارد.
از یک طرف، اگر بازار واقعی را بزرگتر در نظر بگیریم، فضای بالقوه بیشتری برای بیتکوین وجود دارد.
از طرف دیگر، رقبای بیشتری نیز وارد محاسبه میشوند.
پس مدل ساده «بیتکوین فقط با طلا رقابت میکند» تمام داستان نیست.
برای رسیدن بیتکوین به این سطح، چند روند باید همزمان ادامه پیدا کند.
بانکها، صندوقها، بیمهها، شرکتها و صندوقهای ثروت ملی سهم بیشتری به بیتکوین اختصاص دهند.
سرمایهگذاری از طریق محصولات مالی سنتی آسانتر شود.
سرمایهگذاران آن را نه فقط بهعنوان دارایی پرریسک، بلکه بهعنوان بخشی از ذخایر بلندمدت ببینند.
رشد بدهی عمومی، تورم و سیاستهای پولی میتواند تقاضا برای داراییهای کمیاب را افزایش دهد.
و طبق قواعد فعلی شبکه، سقف ۲۱ میلیون واحد حفظ شود.
اگر این پنج روند در یک جهت حرکت کنند، مدلهای ارزشگذاری بسیار صعودی دیگر آنقدر عجیب به نظر نمیرسند.
سناریوی میانه میتواند بسیار متفاوت باشد.
فرض کنیم:
بازار ذخیره ارزش رشد کند
ETFها موفق باشند
مؤسسات به بیتکوین وارد شوند
اما سهم BTC از بازار فقط به ۱۰ تا ۱۵ درصد برسد
در این صورت، بیتکوین همچنان میتواند ارزش بسیار بالاتری نسبت به امروز داشته باشد، اما لزوماً به ۱.۳ میلیون دلار نرسد.
این سناریو از نظر منطقی شاید حتی مهمتر باشد.
زیرا برای سرمایهگذار، مسئله فقط «۱.۳ میلیون یا صفر» نیست.
بین این دو، طیف بسیار بزرگی از نتایج وجود دارد.
هیچ مدل بلندمدتی بدون ریسک نیست.
چند اتفاق میتواند سناریوی ۱.۳ میلیون دلاری را تضعیف کند.
اگر رشد طلا در دهه آینده بسیار کمتر از دو دهه گذشته باشد، اندازه بازار هدف کوچکتر خواهد شد.
ممکن است مؤسسات در نهایت به این نتیجه برسند که بیتکوین برای بخش بزرگی از پرتفوی آنها مناسب نیست.
توکنسازی اوراق بهادار، استیبلکوینها و سایر داراییهای دیجیتال میتوانند بخشی از سرمایهای را جذب کنند که امروز طرفداران بیتکوین آن را بالقوه میدانند.
قانونگذاری نامناسب در برخی بازارهای بزرگ میتواند رشد تقاضا را کاهش دهد.
اگرچه شبکه بیتکوین تاکنون بسیار مقاوم بوده، اما هیچ فناوریای از ریسکهای تکنولوژیک کاملاً مصون نیست.
سرمایهگذاران ممکن است در آینده بیتکوین را کمتر بهعنوان «طلای دیجیتال» و بیشتر بهعنوان یک دارایی پرریسک ببینند.
لزومی ندارد.
این یکی از برداشتهای اشتباه رایج است.
حتی اگر بیتکوین به ۱.۳ میلیون دلار برسد، این الزاماً به معنای سقوط دلار نیست.
قیمت بیتکوین در واقع بیانگر ارزش BTC بر حسب دلار است.
اگر دلار ضعیفتر شود، قیمت اسمی بیتکوین میتواند افزایش پیدا کند.
اما حتی در سناریویی که بیتکوین به یک دارایی ذخیره ارزش جهانی تبدیل شود، دلار میتواند همچنان ارز اصلی تجارت، مالیات، بدهی و بازارهای مالی جهان باقی بماند.
ممکن است آینده بهجای:
Bitcoin یا Dollar
بیشتر شبیه:
Dollar + Gold + Bitcoin + Digital Assets
باشد.
خیر.
این نکته باید بسیار روشن باشد.
Bitwise خود در گزارش رسمیاش تصریح میکند که تحلیلهای اینچنینی پیشبینی قطعی یا تضمین بازدهی نیستند و بازار کریپتو با ریسکهای قابلتوجهی از جمله نوسان شدید، سقوط ناگهانی، ریسک امنیتی و زیان سرمایه همراه است. (Bitwise Investments Experts)
بنابراین عبارت:
«Bitwise میگوید بیتکوین حتماً به ۱.۳ میلیون دلار میرسد»
دقیق نیست.
عبارت دقیقتر این است:
«مت هوگان بر اساس یک مدل بلندمدت مبتنی بر رشد بازار ذخیره ارزش و افزایش سهم بیتکوین، سناریوی رسیدن BTC به حدود ۱.۳ میلیون دلار تا ۲۰۳۵ را مطرح کرده است.»
همین تفاوت کوچک، فرق بین تحلیل مالی و تبلیغ کریپتویی است.
این شاید مهمترین نتیجه مدل هوگان باشد.
اگر بازار ذخیره ارزش در آینده بسیار بزرگتر شود، بیتکوین مجبور نیست جای طلا را بهطور کامل بگیرد.
در مدل رسمی Bitwise، با رشد بازار به حدود ۱۲۱ تریلیون دلار، سهمی حدود ۱۷ درصد برای رسیدن به یک میلیون دلار کافی است. (Bitwise Investments Experts)
برای قیمت ۱.۳ میلیون دلار نیز با همان اندازه بازار، سهمی در محدوده بیش از ۲۰ درصد لازم خواهد بود.
یعنی مسئله اصلی شاید این نباشد که:
«آیا بیتکوین طلا را شکست میدهد؟»
بلکه:
«آیا بیتکوین میتواند به یکی از چند دارایی اصلی جهان برای حفظ ثروت تبدیل شود؟»
اگر پاسخ مثبت باشد، فضای رشد بسیار بزرگ خواهد بود.
پیشبینی قیمت برای یک دارایی در افق ۱۰ ساله اساساً با پیشبینی قیمت برای ماه آینده متفاوت است.
در افق کوتاهمدت، عوامل مختلفی مانند:
نرخ بهره
نقدینگی
ETF flows
احساسات بازار
سیاست پولی فدرال رزرو
ریسکهای ژئوپلیتیک
تأثیر زیادی دارند.
اما در افق ۱۰ ساله، عوامل ساختاری مهمتر میشوند:
اندازه بازار + پذیرش + فناوری + قانونگذاری + جایگاه دارایی در پرتفوی سرمایهگذاران
به همین دلیل است که ممکن است یک مدل بلندمدت درست باشد، اما مسیر رسیدن به آن کاملاً متفاوت از چیزی باشد که امروز تصور میکنیم.
بیتکوین میتواند در چند سال آینده بارها ۵۰ درصد سقوط کند و باز هم در افق ۱۰ ساله به قیمت بسیار بالاتری برسد.
این همان چیزی است که پیشبینیهای بلندمدت را هم جذاب و هم خطرناک میکند.
اگر منظور از «واقعبینانه» این باشد که از نظر ریاضی و اقتصادی غیرممکن نیست، پاسخ مثبت است.
برای رسیدن به چنین قیمتی، ارزش بازار بیتکوین باید به حدود ۲۷.۳ تریلیون دلار بر اساس سقف ۲۱ میلیون واحد برسد.
این رقم عظیم است، اما در دنیایی که بازارهای مالی جهانی صدها تریلیون دلار ارزش دارند، از نظر اندازه مطلق غیرممکن نیست.
اگر منظور این باشد که:
«آیا حتماً در سال ۲۰۳۵ به ۱.۳ میلیون دلار میرسد؟»
پاسخ قطعاً خیر است.
مدل هوگان به چند فرض بسیار بزرگ وابسته است و هرکدام از آنها میتواند تغییر کند.
به جای تمرکز روی یک عدد، میتوان آینده بیتکوین را در چهار سناریو تصور کرد:
سناریوسهم تقریبی BTC از بازار ذخیره ارزشنتیجه احتمالیضعیفکمتر از ۵٪رشد محدود یا عملکرد نوسانیمتوسط۱۰٪ارزش بازار چند تریلیون دلاری بالاترصعودی۱۷٪ تا ۲۵٪حدود ۱ تا ۱.۴ میلیون دلار در مدل ۱۲۱Tبسیار صعودیبالاتر از ۲۵٪امکان ارزشگذاری بالاتر از ۱.۴ میلیون دلار
این جدول پیشبینی قطعی نیست؛ صرفاً نشان میدهد قیمت بیتکوین تابع سهمی است که از بازار ذخیره ارزش میگیرد.
یکی از مهمترین نکات مدل هوگان همین است.
سرمایهگذار نباید فقط بپرسد:
«بیتکوین تا کجا میرود؟»
سؤال بهتر این است:
«بیتکوین در آینده چه سهمی از ثروت ذخیرهشده جهان را در اختیار خواهد داشت؟»
اگر پاسخ ۳ درصد باشد، داستان یک چیز است.
اگر پاسخ ۱۰ درصد باشد، داستان کاملاً متفاوت است.
اگر پاسخ ۲۵ درصد باشد، ارزش بازار بیتکوین میتواند به دهها تریلیون دلار برسد.
بنابراین هدف ۱.۳ میلیون دلاری در نهایت یک پیشبینی درباره پذیرش جهانی بیتکوین است، نه صرفاً یک پیشبینی نموداری.
پیشبینی مت هوگان را میتوان یکی از نمونههای جالب ارزشگذاری بلندمدت بیتکوین دانست، زیرا برخلاف بسیاری از اهداف قیمتی موجود در شبکههای اجتماعی، بر یک مدل مشخص استوار است.
منطق اصلی او چنین است:
بازار ذخیره ارزش در حال رشد است → طلا طی دو دهه گذشته رشد عظیمی داشته → نگرانی درباره بدهی و ارزش پول میتواند تقاضا برای ذخیره ارزش را افزایش دهد → بیتکوین در حال گرفتن سهمی از این بازار است → سرمایه نهادی میتواند این روند را سرعت ببخشد.
در مدل رسمی Bitwise، بازار ذخیره ارزش که عمدتاً شامل طلا و بیتکوین در این محاسبه است، حدود ۳۸ تریلیون دلار برآورد شده و در صورت ادامه روند تاریخی میتواند طی یک دهه به حدود ۱۲۱ تریلیون دلار برسد. در چنین شرایطی، تصاحب حدود ۱۷ درصد بازار برای رسیدن به یک میلیون دلار کافی خواهد بود. (Bitwise Investments Experts)
برای سناریوی ۱.۳ میلیون دلار، ارزش بازار بیتکوین باید به محدوده بیش از ۲۷ تریلیون دلار بر اساس سقف ۲۱ میلیون واحد برسد؛ یعنی بیتکوین باید به یکی از بزرگترین داراییهای مالی جهان تبدیل شود.
این اتفاق غیرممکن نیست.
اما آسان هم نیست.
بیتکوین برای رسیدن به چنین سطحی باید از یک دارایی عمدتاً سفتهبازانه به یک ذخیره ارزش جهانی و نهادیشده تبدیل شود.
ETFها مسیر ورود سرمایه سنتی را باز کردهاند، سرمایهگذاران نهادی در حال افزایش حضور خود هستند و بیتکوین بیش از گذشته در کنار طلا و سایر داراییهای کمیاب مورد بحث قرار میگیرد. در عین حال، قیمت BTC همچنان نوسان بالایی دارد و حتی تحلیلگران خوشبین نیز درباره ریسکهای این بازار هشدار میدهند. (Bitwise Investments Experts)
بنابراین شاید مهمترین بخش حرف مت هوگان خود عدد ۱.۳ میلیون دلار نباشد.
مهمتر از آن، این سؤال است:
اگر بیتکوین واقعاً بتواند تنها بخشی از صدها تریلیون دلار ثروت موجود در سیستم مالی جهان را جذب کند، ارزش آن در نهایت چقدر خواهد شد؟
اگر پاسخ این سؤال را بازار در سالهای آینده بدهد، ممکن است ۱.۳ میلیون دلار در آن زمان نه یک پیشبینی عجیب، بلکه تنها یکی از چند سناریوی ممکن باشد.
اما اگر پذیرش نهادی متوقف شود، بازار ذخیره ارزش رشد مورد انتظار را تجربه نکند یا بیتکوین نتواند جایگاه خود را بهعنوان دارایی ذخیره ارزش تثبیت کند، همین مدل میتواند کاملاً از مسیر خارج شود.
در نهایت، ۱.۳ میلیون دلار یک وعده نیست؛ یک سناریو است.
و تفاوت این دو، در بازار رمزارزها گاهی به اندازه چند تریلیون دلار ارزش بازار اهمیت دارد.

