
شرکت پتروشیمی پارس جزو شرکتهای فعال در زمینه تولید گاز اتان، پروپان، بوتان، پنتان پلاس، استایرن منومر، اتیل بنزن و تولوئن، با ظرفیت اسمی 4249 هزار تن در سال در جایگاه درخشانی در جهان قرار دارد. محصولات پتروشیمی پارس در داخل ایران از طریق بازار بورس کالا و نیز از طریق بازار خارج از بورس کالا (عقد قراردادهای بلندمدت با کلیه شرکتهای پتروشیمی واقع در مناطق ویژه اقتصادی و انرژی) به فروش میرسد.
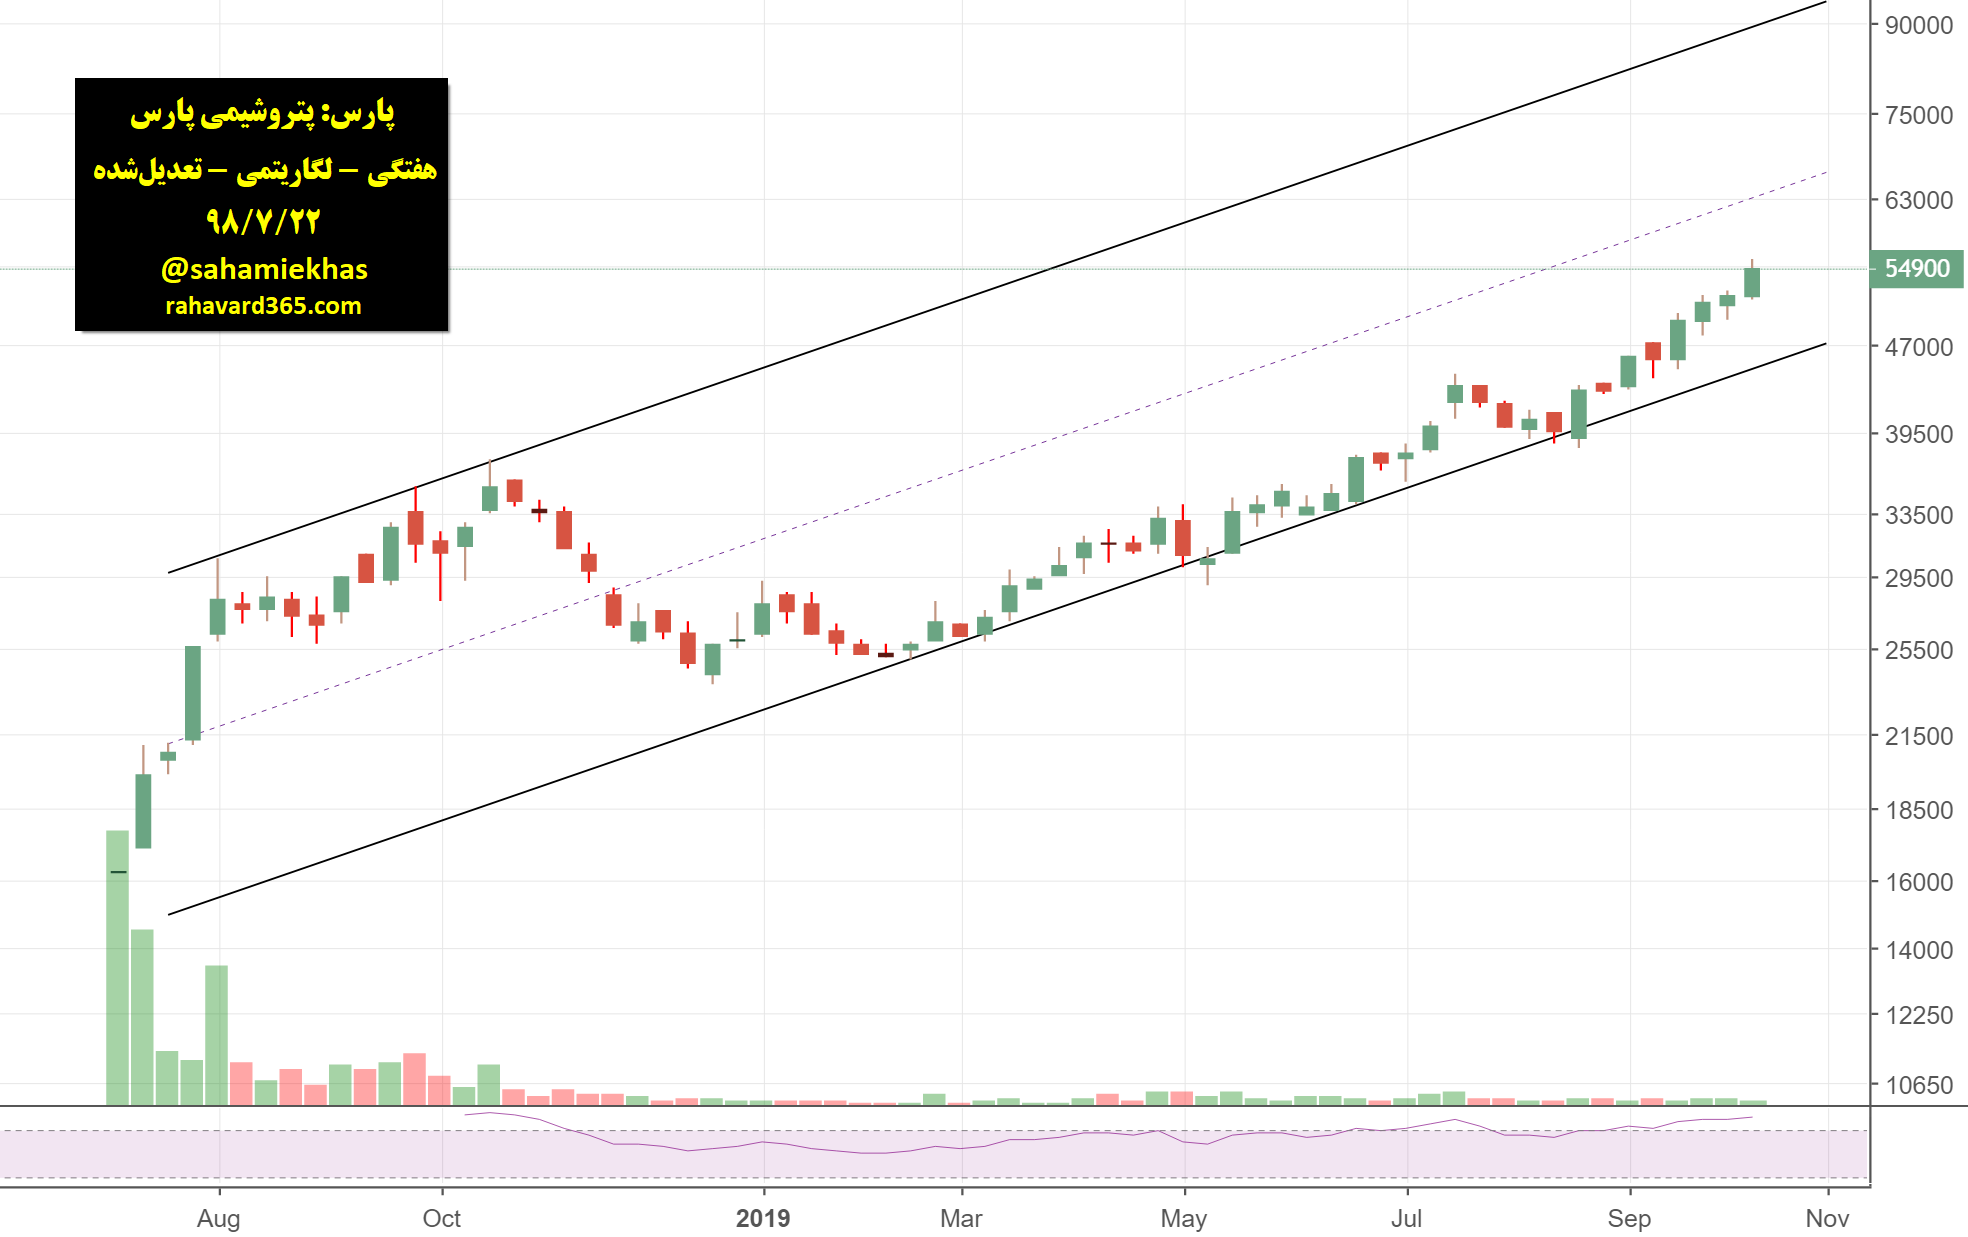
سهام این شرکت تیرماه 97 در بورس تهران عرضه اولیه شد و همانطور که مشخص است قیمت آن در یک روند صعودی قرار دارد. با نکاتی که در ادامه میآید، هرگونه کاهش قیمت سهام به سمت کف کانال صعودی فرصت خرید تلقی میشود.
فرآیند کلی خوراک دریافتی، محصولات تولیدی و زنجیره فرآیندی واحدهای مجتمع به شرح شکل زیر است:
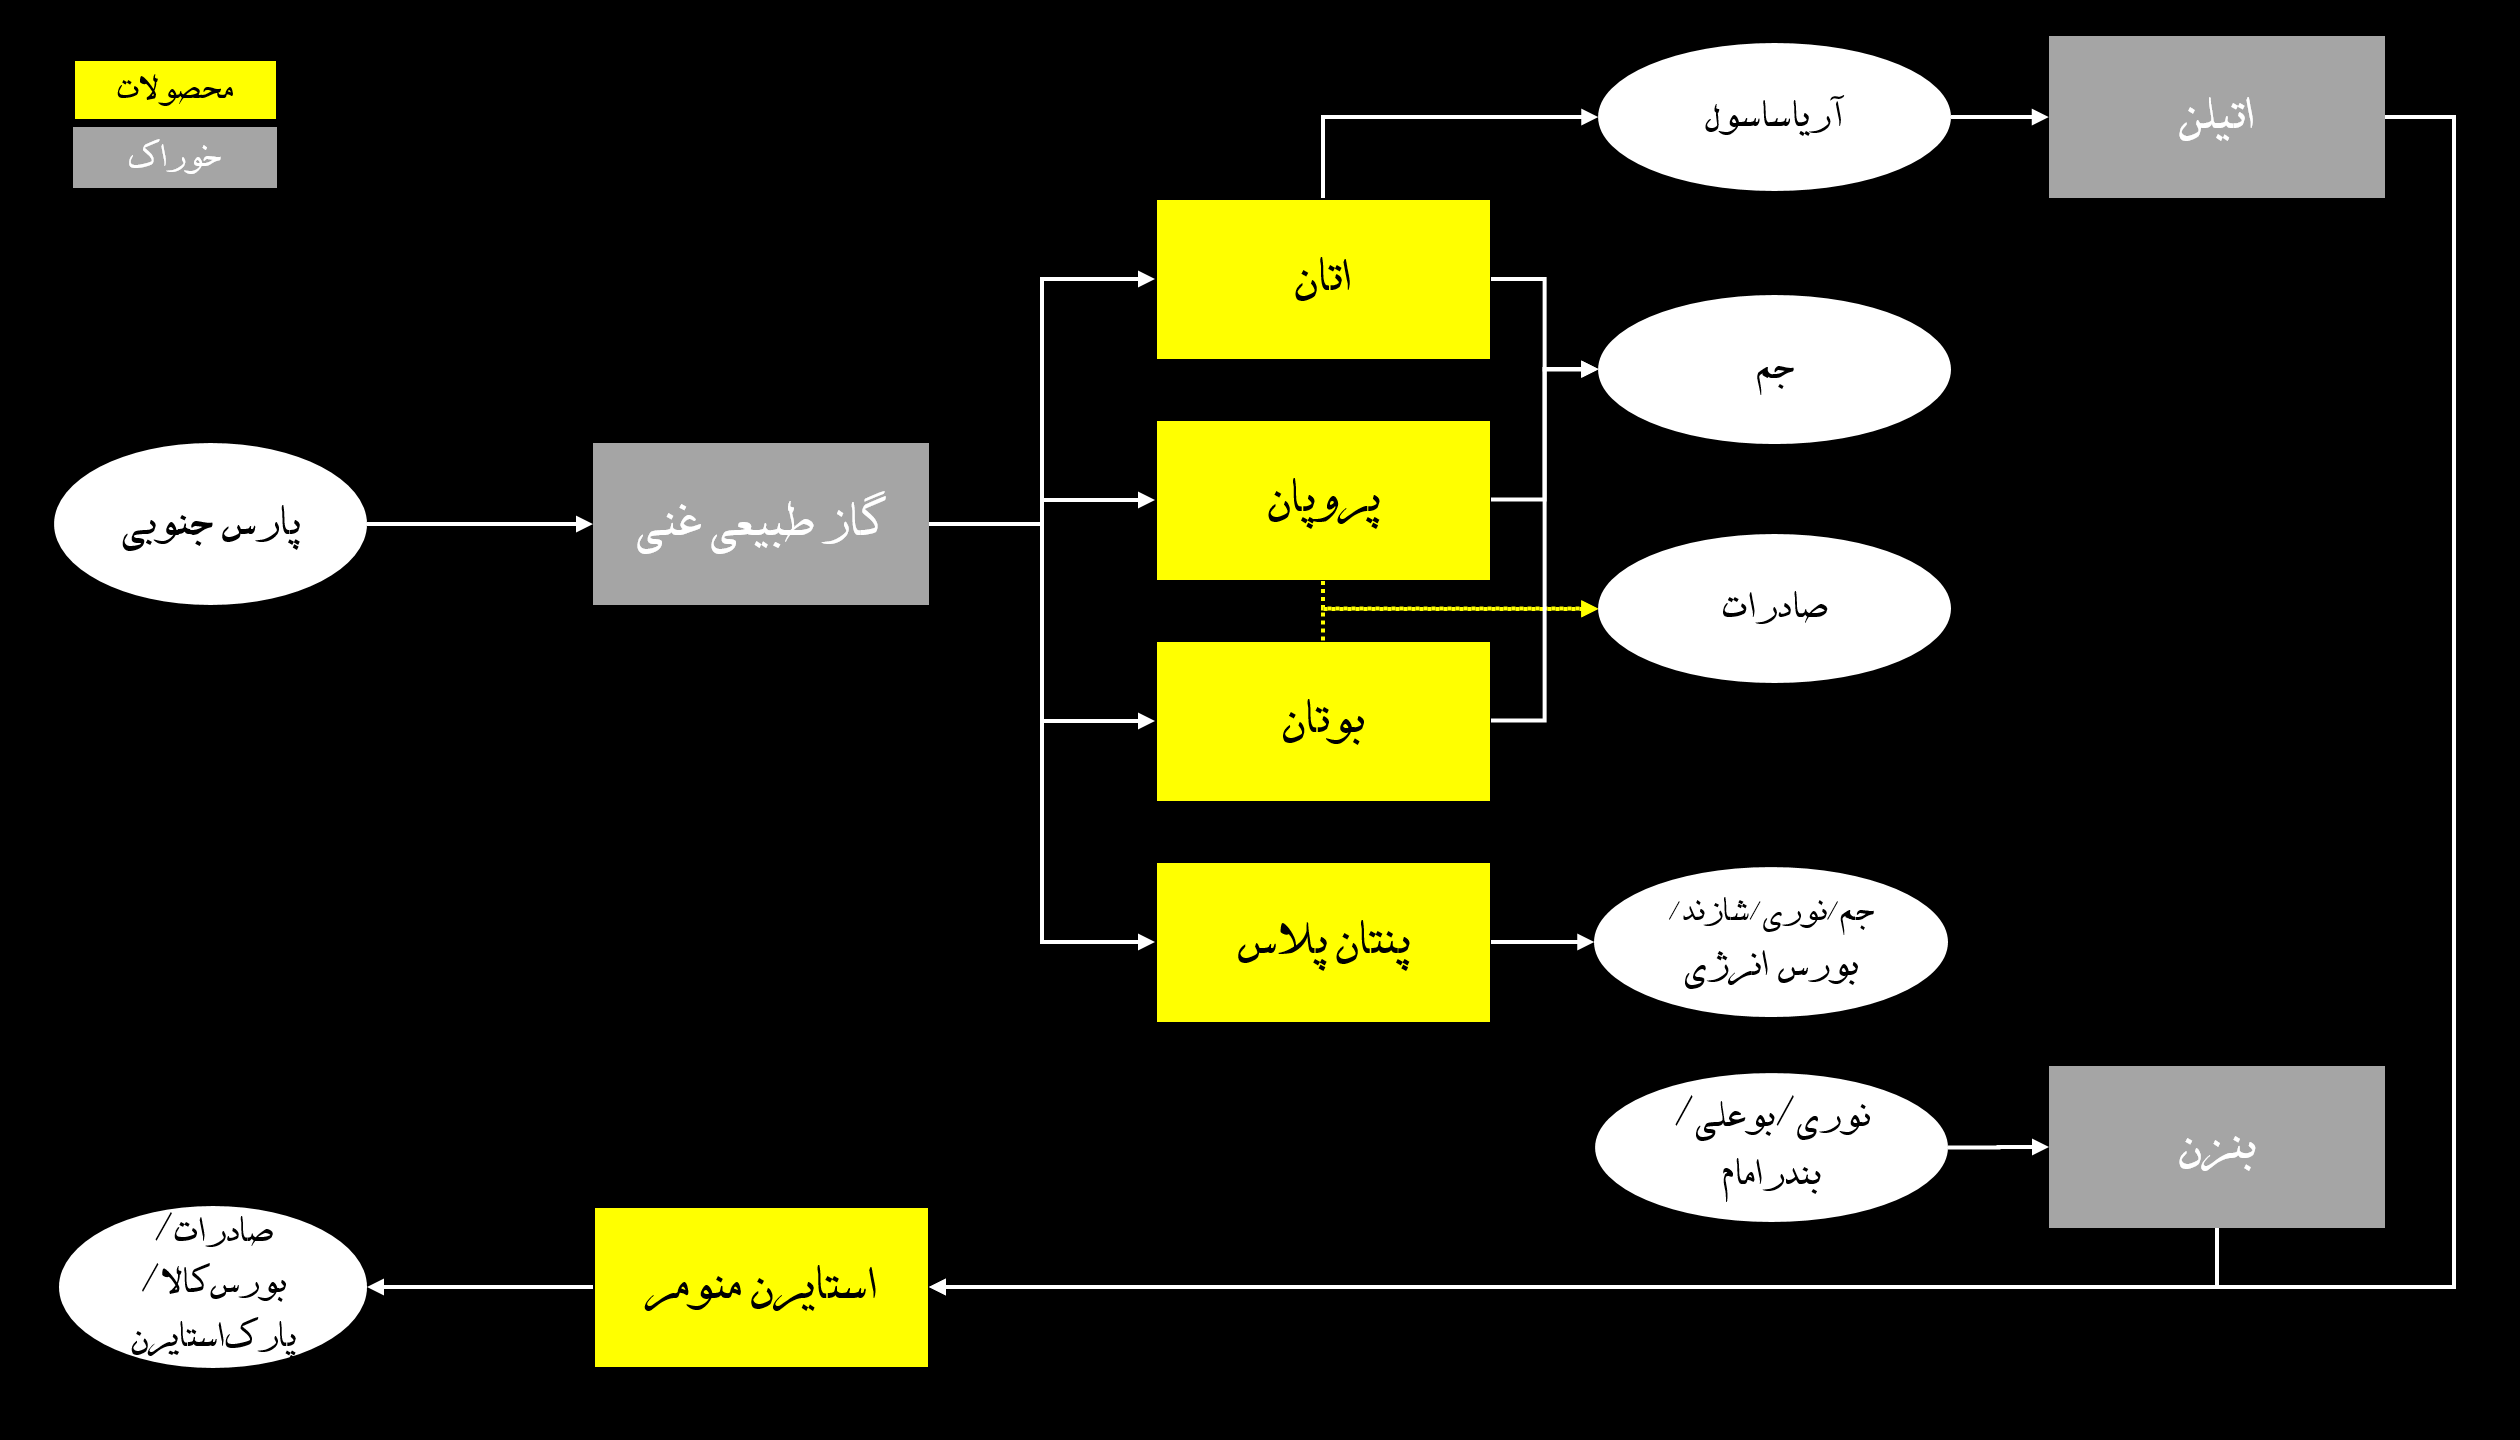
(برای ایجاد سادگی از برخی مراحل صرف نظر شده است. محصول اتان علاوه بر فروش، به عنوان محصول میانی به شرکت زیرمجموعه منتقل میگردد.)
در سال 81 واحد تولید الفین (اتیلن) و دو واحد پلیاتیلن سبک، متوسط و سنگین از پتروشیمی پارس منفک شد و به شرکت آریاساسول (نام جدید) واگذار شد. در حال حاضر پتروشیمی پارس مالکیت 50% آریاساسول را در اختیار دارد. واگذاری بخشی از سهام آریاساسول برای نیمه دوم سال 98 در بورس تهران در دست اقدام است. ✔
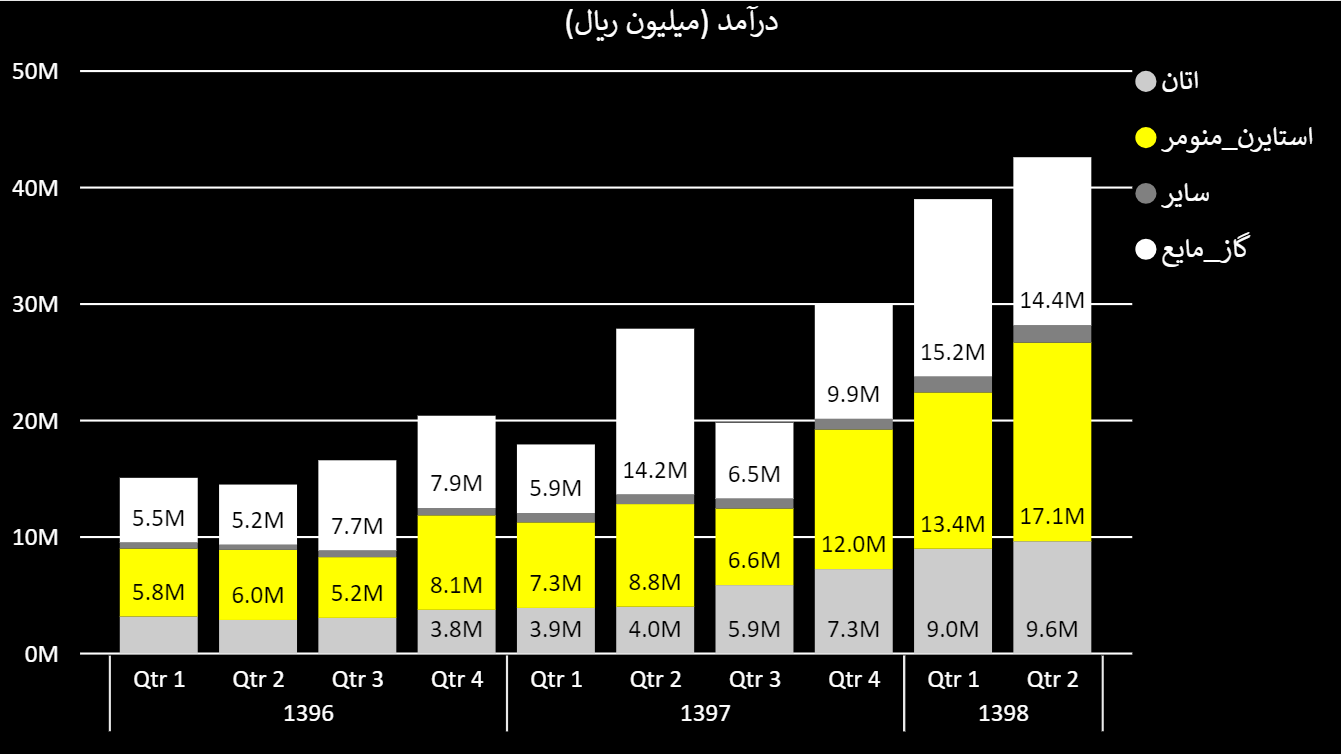
ظرفیت فعلی کل استایرن منومر در کشور، 700 هزار تن است که 600 هزار تن توسط شرکت پتروشیمی پارس تولید میگردد و سهم زیادی از فروش این شرکت را به خود اختصاص داده است. لازم به ذکر است در آخرین مجمع عادی به برنامه افزایش 25 درصدی تولید استایرن منومر اشاره شده است. ✔
گاز مایع (LPG) از ترکیب دو گاز پروپان و بوتان تولید میشود که به سادگی قابل حمل و نقل بوده و در بسیاری از مکانهایی که منابع دیگر سوخت درکار نیست استفاده میگردد. تولید این محصول عمدتاً هدف صادراتی دارد.
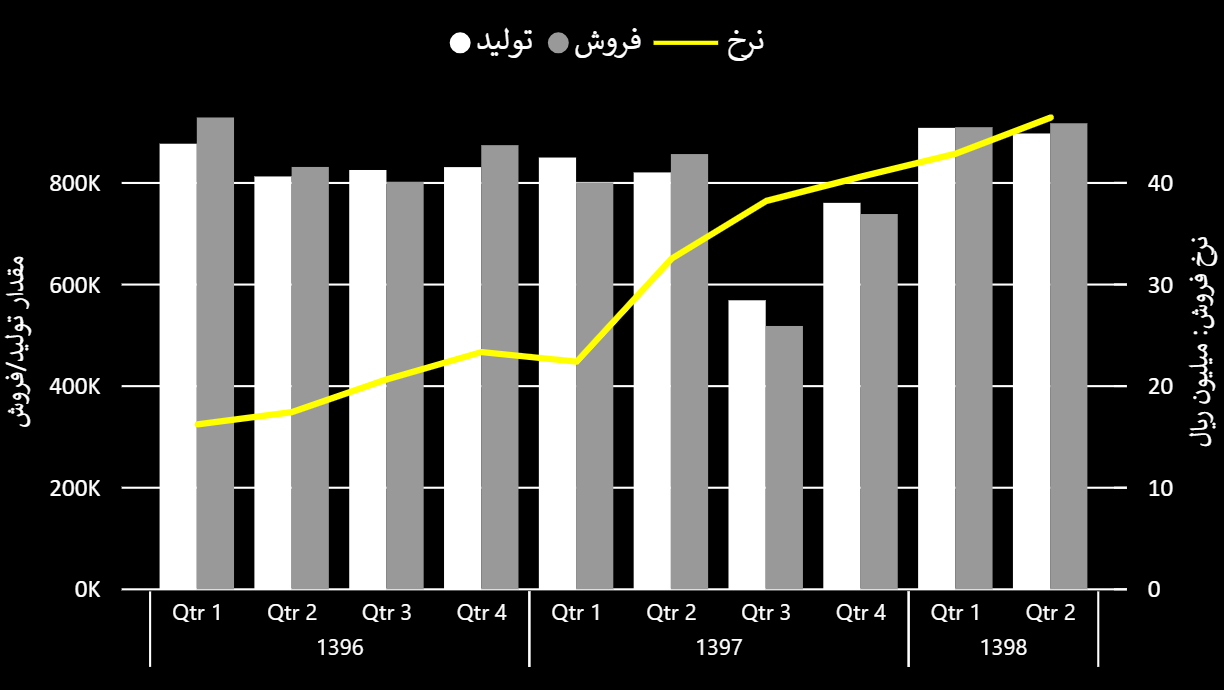
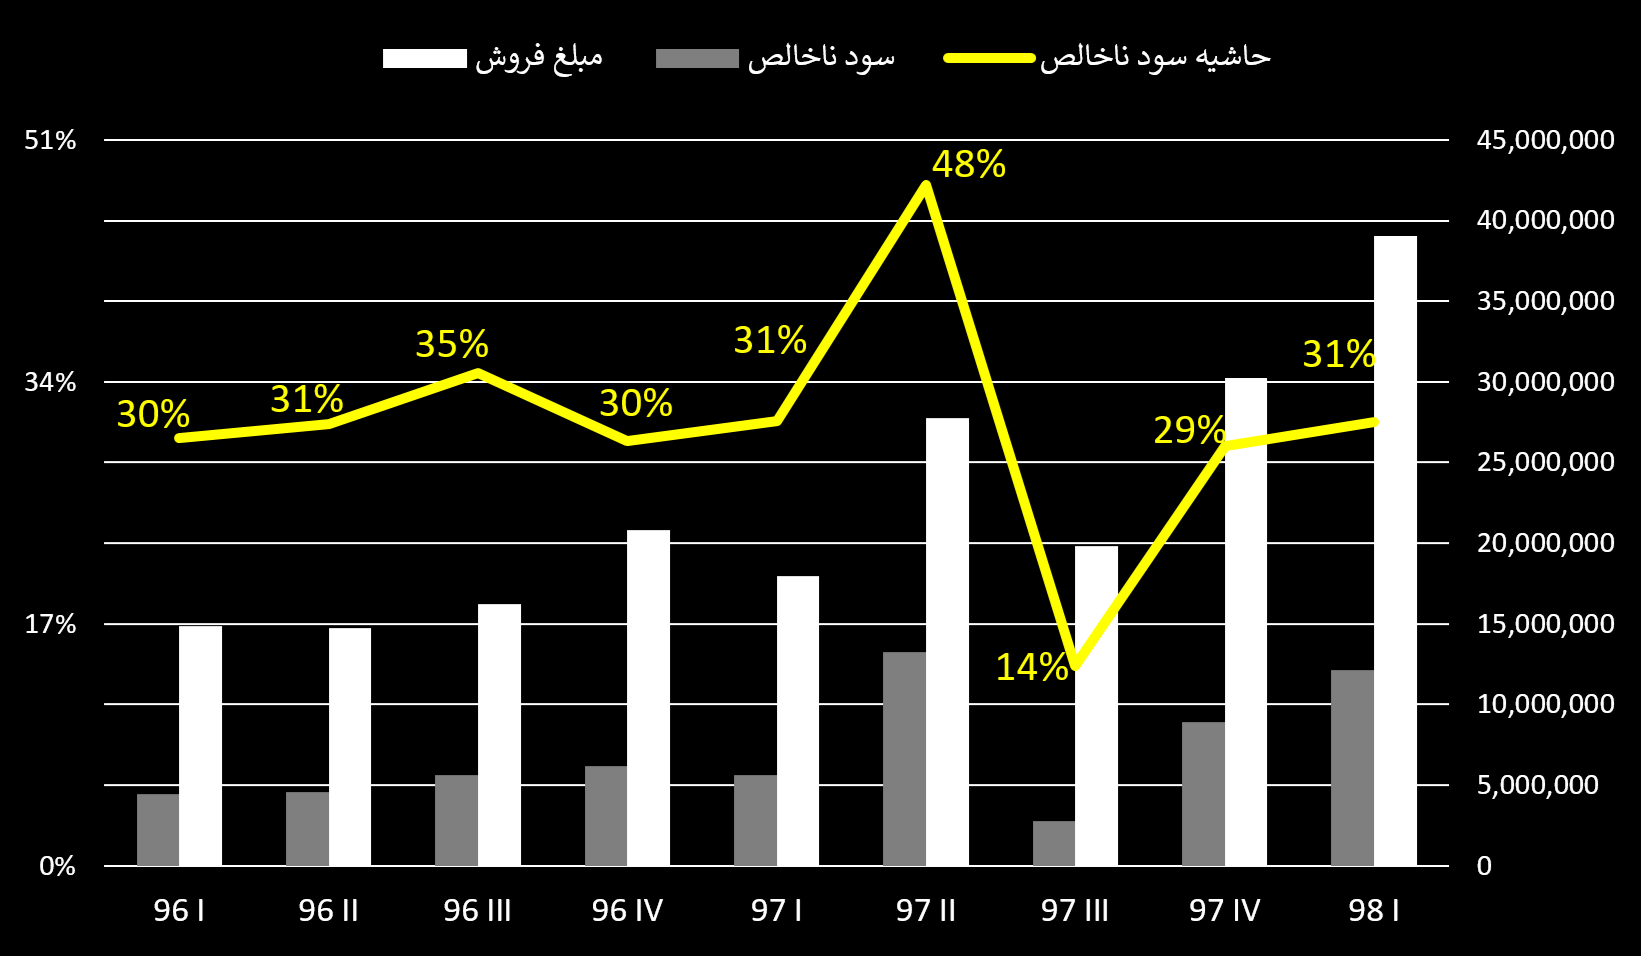
حجم تولید امسال در مقایسه با سالهای قبل افزایش یافته و با توجه به تحریمهای این صنعت که به بیشترین حد خود رسیده است باز هم محصولات این شرکت در بازارهای جهانی به خوبی به فروش میرسد. (افت تولید و فروش در نیمه دوم سال 97 به علت تعمیرات اساسی بوده است)
خرید 52% از مواد اولیه مربوط به گاز غنی (مجتمع پارس جنوبی) بوده که در واحد استحصال متان به اتان، پروپان، بوتان و پنتان تبدیل میشود. نرخ خرید گاز غنی معادل A ضرب در میانگین وزنی قیمت چهار محصول مرتبط است. ضریب A هر ساله توسط وزیر نفت تعیین میشود که به تازگی، امسال برای سومین سال متوالی 62% ابلاغ شده است (افزایشی نداشته). ✔
بنابراین استمرار حاشیه سود ناخالص حداقل تا پایان سال 98 دور از ذهن نمیباشد.
با توجه به صادرات بالا و تراز ارزی قابل توجه شرکت، بخش عمده ای از سودهای خالص اخیر از محل تسعیر ارز حاصل شده و هرگونه رشد نرخ دلار باعث شناسایی سود زیادی در حسابها خواهد شد. از طرف دیگر احتمال کاهش نرخ برابری ارز با بروزرسانی بخشی از مطالبات که با نرخ دلار 8500ت ثبت شده جبران خواهد شد و خطری از این بابت احساس نمیشود. ✔
نسبت قیمت به درآمد (P/E) پس از کسر سود تسعیر ارز، نزدیک عدد 7 است که ریسک سرمایهگذاری در سهام پارس با دید بلندمدت متعادل است. همچنین در صورت تحقق عرضه اولیه سهام زیرمجموعه (آریاساسول) که سودآوری بسیار بالایی دارد استقبال از سهام پارس دوچندان خواهد شد.

