
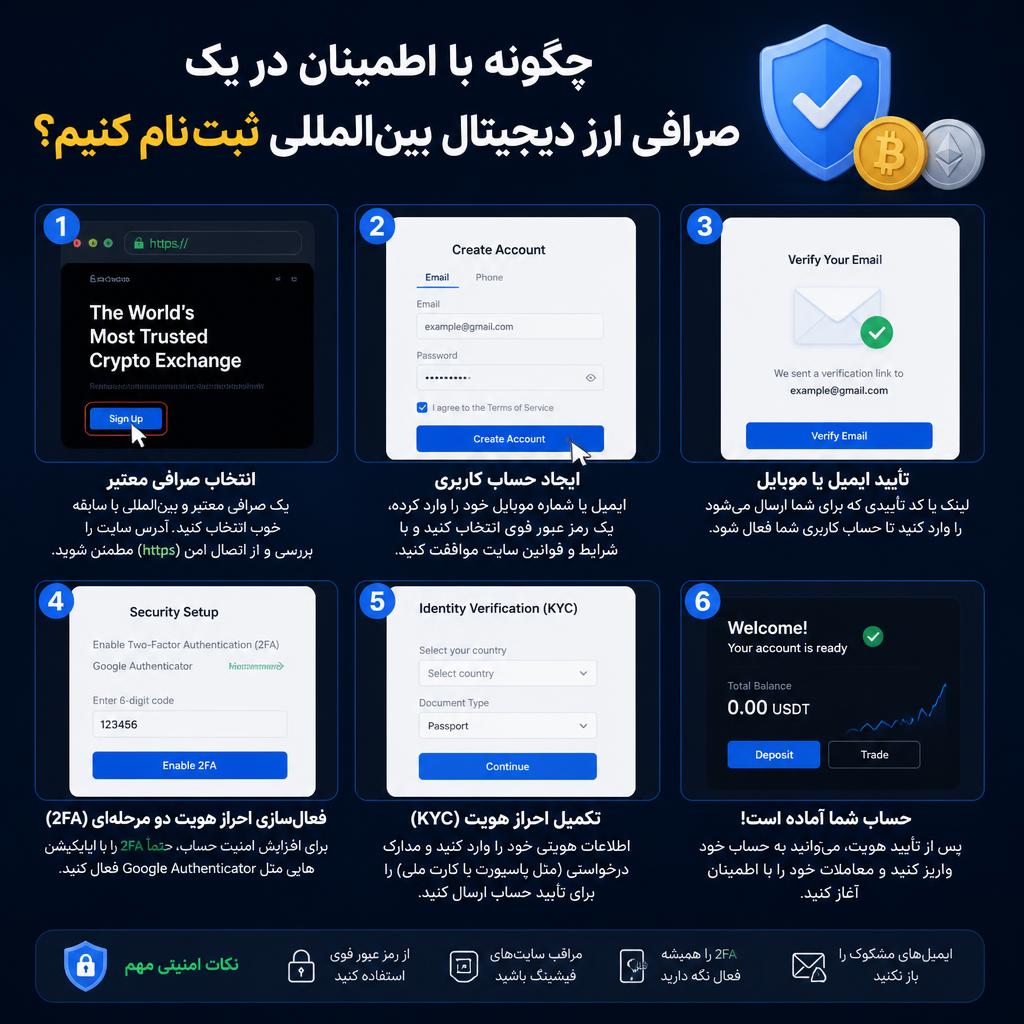
خیلی از کاربرانی که تازه میخواهند وارد بازار ارز دیجیتال شوند، اولین قدم را نه در انتخاب دارایی، بلکه در انتخاب صرافی اشتباه میزنند. ثبت نام در یک صرافی بینالمللی، برخلاف تصور رایج، فقط پر کردن چند فیلد ساده نیست؛ بلکه شامل تصمیمهایی است که تأثیرشان را ماهها بعد، در لحظه برداشت وجه یا در مواجهه با یک مشکل امنیتی، نشان میدهند. تجربه نشان داده بسیاری از مشکلاتی که کاربران بعداً با آنها روبهرو میشوند، ریشه در همان چند دقیقه اول ثبت نام دارد؛ جایی که عجله جای دقت را میگیرد.
صرافی های بین المللی از نظر سطح احراز هویت، محدودیت برداشت، پشتیبانی کاربران فارسی زبان، سرعت واریز و حتی نوع مستندات موردنیاز، تفاوت های قابل توجهی با هم دارند. کاربری که بدون بررسی این موارد ثبت نام میکند، ممکن است بعد از واریز سرمایه متوجه شود که برداشت وجه با محدودیت روبه روست، یا اینکه سطح احراز هویتی که انتخاب کرده برای حجم معاملاتش کافی نیست.
نکتهای که کمتر به آن توجه میشود این است که هر صرافی، سطوح مختلفی از تایید هویت دارد و هر سطح، سقف برداشت متفاوتی را باز میکند. کاربری که فقط ایمیل خود را تایید کرده، معمولا با محدودیت برداشت روزانه یا ماهانه مواجه میشود که برای معامله گران فعال تر کافی نیست. به همین دلیل، پیش از هرگونه واریز سرمایه، بررسی این سطوح و برنامه ریزی بر اساس حجم معاملاتی که در نظر دارید، اهمیت زیادی دارد.
فارغ از اینکه کدام صرافی را انتخاب میکنید، روند ثبت نام معمولا از یک الگوی مشترک پیروی میکند، اما جزئیات هر مرحله میتواند نتیجه نهایی را تغییر دهد.
۱. ایجاد حساب کاربری با ایمیل یا شماره موبایل اکثر صرافیها در همین مرحله یک رمز عبور قوی و کد تایید درخواست میکنند. توصیهای که در عمل کمتر جدی گرفته میشود اما اهمیت زیادی دارد، استفاده از یک ایمیل اختصاصی برای معاملات است، نه ایمیلی که برای ثبت نام در سایتهای دیگر هم استفاده میشود. این کار، در صورت افشای اطلاعات یک سرویس دیگر، از سرایت مشکل به حساب معاملاتی جلوگیری میکند.
۲. فعالسازی احراز هویت دومرحلهای (۲FA) این مرحله شاید در نگاه اول اختیاری به نظر برسد، اما در عمل مهمترین لایه امنیتی حساب شماست. تجربه کاربرانی که حسابشان مورد نفوذ قرار گرفته، تقریباً همیشه یک نقطه مشترک دارد: نبود یا غیرفعال بودن ۲FA. پیشنهاد میشود بهجای پیامک، از اپلیکیشنهای تولید کد (مانند Google Authenticator) استفاده شود، چون پیامک در برابر حملات سیمکارت (SIM swap) آسیبپذیرتر است.
۳. تکمیل احراز هویت هویتی (KYC) این مرحله معمولاً برای افزایش سقف برداشت و دسترسی کامل به امکانات معاملاتی لازم است. مدارک موردنیاز بسته به صرافی متفاوت است، اما معمولاً شامل کارت شناسایی معتبر و گاهی تایید آدرس سکونت میشود. نکتهای که کمتر گفته میشود این است که کیفیت تصویر مدارک، مستقیماً روی سرعت تایید تأثیر دارد؛ عکسهای تار یا نورپردازی ضعیف، معمولا باعث رد شدن درخواست در بار اول میشوند.
۴. اتصال روش واریز و برداشت بعد از تکمیل مراحل بالا، کاربر میتواند کیفپول یا روش واریز موردنظر خود را متصل کند. توصیه عملی این است که ابتدا با مبلغ کم آزمایش کنید؛ هم واریز و هم برداشت را. این کار، پیش از انتقال سرمایه اصلی، هرگونه مشکل احتمالی در آدرس کیفپول یا شبکه انتخابی را آشکار میکند و از اشتباهات جبرانناپذیر جلوگیری میکند.
برای درک بهتر این فرآیند، صرافی XT را بهعنوان مثال در نظر بگیرید. این پلتفرم مانند بسیاری از صرافیهای بینالمللی، مراحل ثبت نام، احراز هویت و اتصال کیفپول را بهصورت گامبهگام طراحی کرده است و امکان انتخاب سطوح مختلف تایید هویت را بر اساس نیاز کاربر فراهم میکند. کاربرانی که برای اولین بار قصد دارند ثبت نام صرافی xt را انجام دهند، میتوانند از راهنمای تصویری موجود در صرافی ایکس تی استفاده کنند تا هر مرحله را بدون سردرگمی و با اطمینان بیشتری طی کنند.
بررسی تجربه کاربران تازهکار نشان میدهد چند اشتباه بهطور مکرر تکرار میشود:
استفاده از رمز عبور تکراری. بسیاری از کاربران از یک رمز مشترک برای چند سرویس مختلف استفاده میکنند. اگر یکی از آن سرویسها هک شود، حساب معاملاتی نیز در معرض خطر قرار میگیرد، حتی اگر خود صرافی هیچ مشکل امنیتی نداشته باشد.
ورود از طریق لینکهای غیررسمی. سایتهای جعلی مشابه اغلب صرافیهای معتبر ساخته میشوند و تفاوت آنها گاهی فقط در یک حرف از آدرس دامنه است. همیشه باید از طریق منابع رسمی و بوکمارکشده وارد شوید، نه از طریق لینکهای ارسالی در پیام یا شبکههای اجتماعی.
نادیده گرفتن شبکه انتقال ارز. یکی از رایجترین اشتباهات، انتخاب شبکه نادرست هنگام واریز است. هر ارز دیجیتال ممکن است روی چند شبکه مختلف قابل انتقال باشد و انتخاب شبکه اشتباه میتواند به از دست رفتن دارایی منجر شود. پیش از هر واریز، تطابق شبکه مبدا و مقصد باید با دقت بررسی شود.
ذخیره خودکار رمز در مرورگرهای عمومی. استفاده از رایانههای اشتراکی یا مرورگرهایی که رمزها را ذخیره میکنند، ریسک دسترسی غیرمجاز را افزایش میدهد.
پیش از واریز هر مبلغی، بررسی چند نکته میتواند از تصمیمهای عجولانه جلوگیری کند:
سابقه فعالیت صرافی و حجم معاملاتی آن. صرافیهایی با سابقه طولانیتر و حجم معاملاتی بالاتر، معمولا نقدینگی بهتری برای اجرای سریع سفارشها دارند.
شفافیت در ذخایر و اثبات دارایی (Proof of Reserves). برخی صرافیها گزارشهای دورهای از میزان داراییهای نگهداریشده منتشر میکنند که میتواند شاخصی از شفافیت مالی باشد.
کیفیت پشتیبانی کاربران. پاسخگویی سریع و به زبان قابلفهم برای کاربر، بهویژه در مواقع بروز مشکل، اهمیت زیادی دارد.
وضوح قوانین و کارمزدها. صرافی معتبر، ساختار کارمزد و قوانین برداشت را بهصورت شفاف در دسترس کاربر قرار میدهد، نه در بخشهای پنهان یا فقط در تماس با پشتیبانی.
ثبت نام در یک صرافی بین المللی، قدم اول یک مسیر طولانی تر است، نه پایان کار. کاربری که این مرحله را با دقت، آگاهی از ریسک های رایج، و بر اساس معیارهای درست طی میکند، بعداً با مشکلات کمتری در برداشت، احراز هویت یا امنیت حساب روبه رو خواهد شد. سرمایه گذاری چند دقیقه ای در فهمیدن این مراحل، میتواند از بسیاری از دردسرهای بعدی جلوگیری کند.
آیا ثبت نام در صرافیهای بین المللی برای کاربران ایرانی امکانپذیر است؟ بله، اغلب این پلتفرمها ثبت نام را برای کاربران بین المللی از جمله فارسی زبانان باز گذاشتهاند، هرچند شرایط دسترسی و قوانین میتواند در طول زمان و بسته به منطقه تغییر کند.
آیا احراز هویت (KYC) همیشه اجباری است؟ در بیشتر موارد برای برداشت مبالغ بالاتر یا دسترسی کامل به امکانات معاملاتی، KYC الزامی است؛ هر چند برخی صرافی ها سطح پایهای از فعالیت را بدون آن نیز اجازه میدهند.
چرا استفاده از اپلیکیشن احراز هویت بهتر از پیامک است؟ پیامک در برابر حملاتی مانند تعویض سیمکارت آسیب پذیرتر است، در حالیکه اپلیکیشن های تولید کد، مستقل از شماره تلفن عمل میکنند و امنیت بیشتری فراهم میکنند.
بهترین روش برای امن نگهداشتن حساب چیست؟ فعالسازی ۲FA از طریق اپلیکیشن، استفاده از رمز عبور یکتا، ورود فقط از طریق آدرس رسمی سایت، و پرهیز از ذخیره اطلاعات ورود در دستگاههای اشتراکی.
چرا آزمایش واریز و برداشت با مبلغ کم توصیه میشود؟ این کار امکان شناسایی مشکلات احتمالی در آدرس کیف پول یا شبکه انتخابی را پیش از انتقال سرمایه اصلی فراهم میکند و از اشتباهات جبران ناپذیر جلوگیری میکند.

