
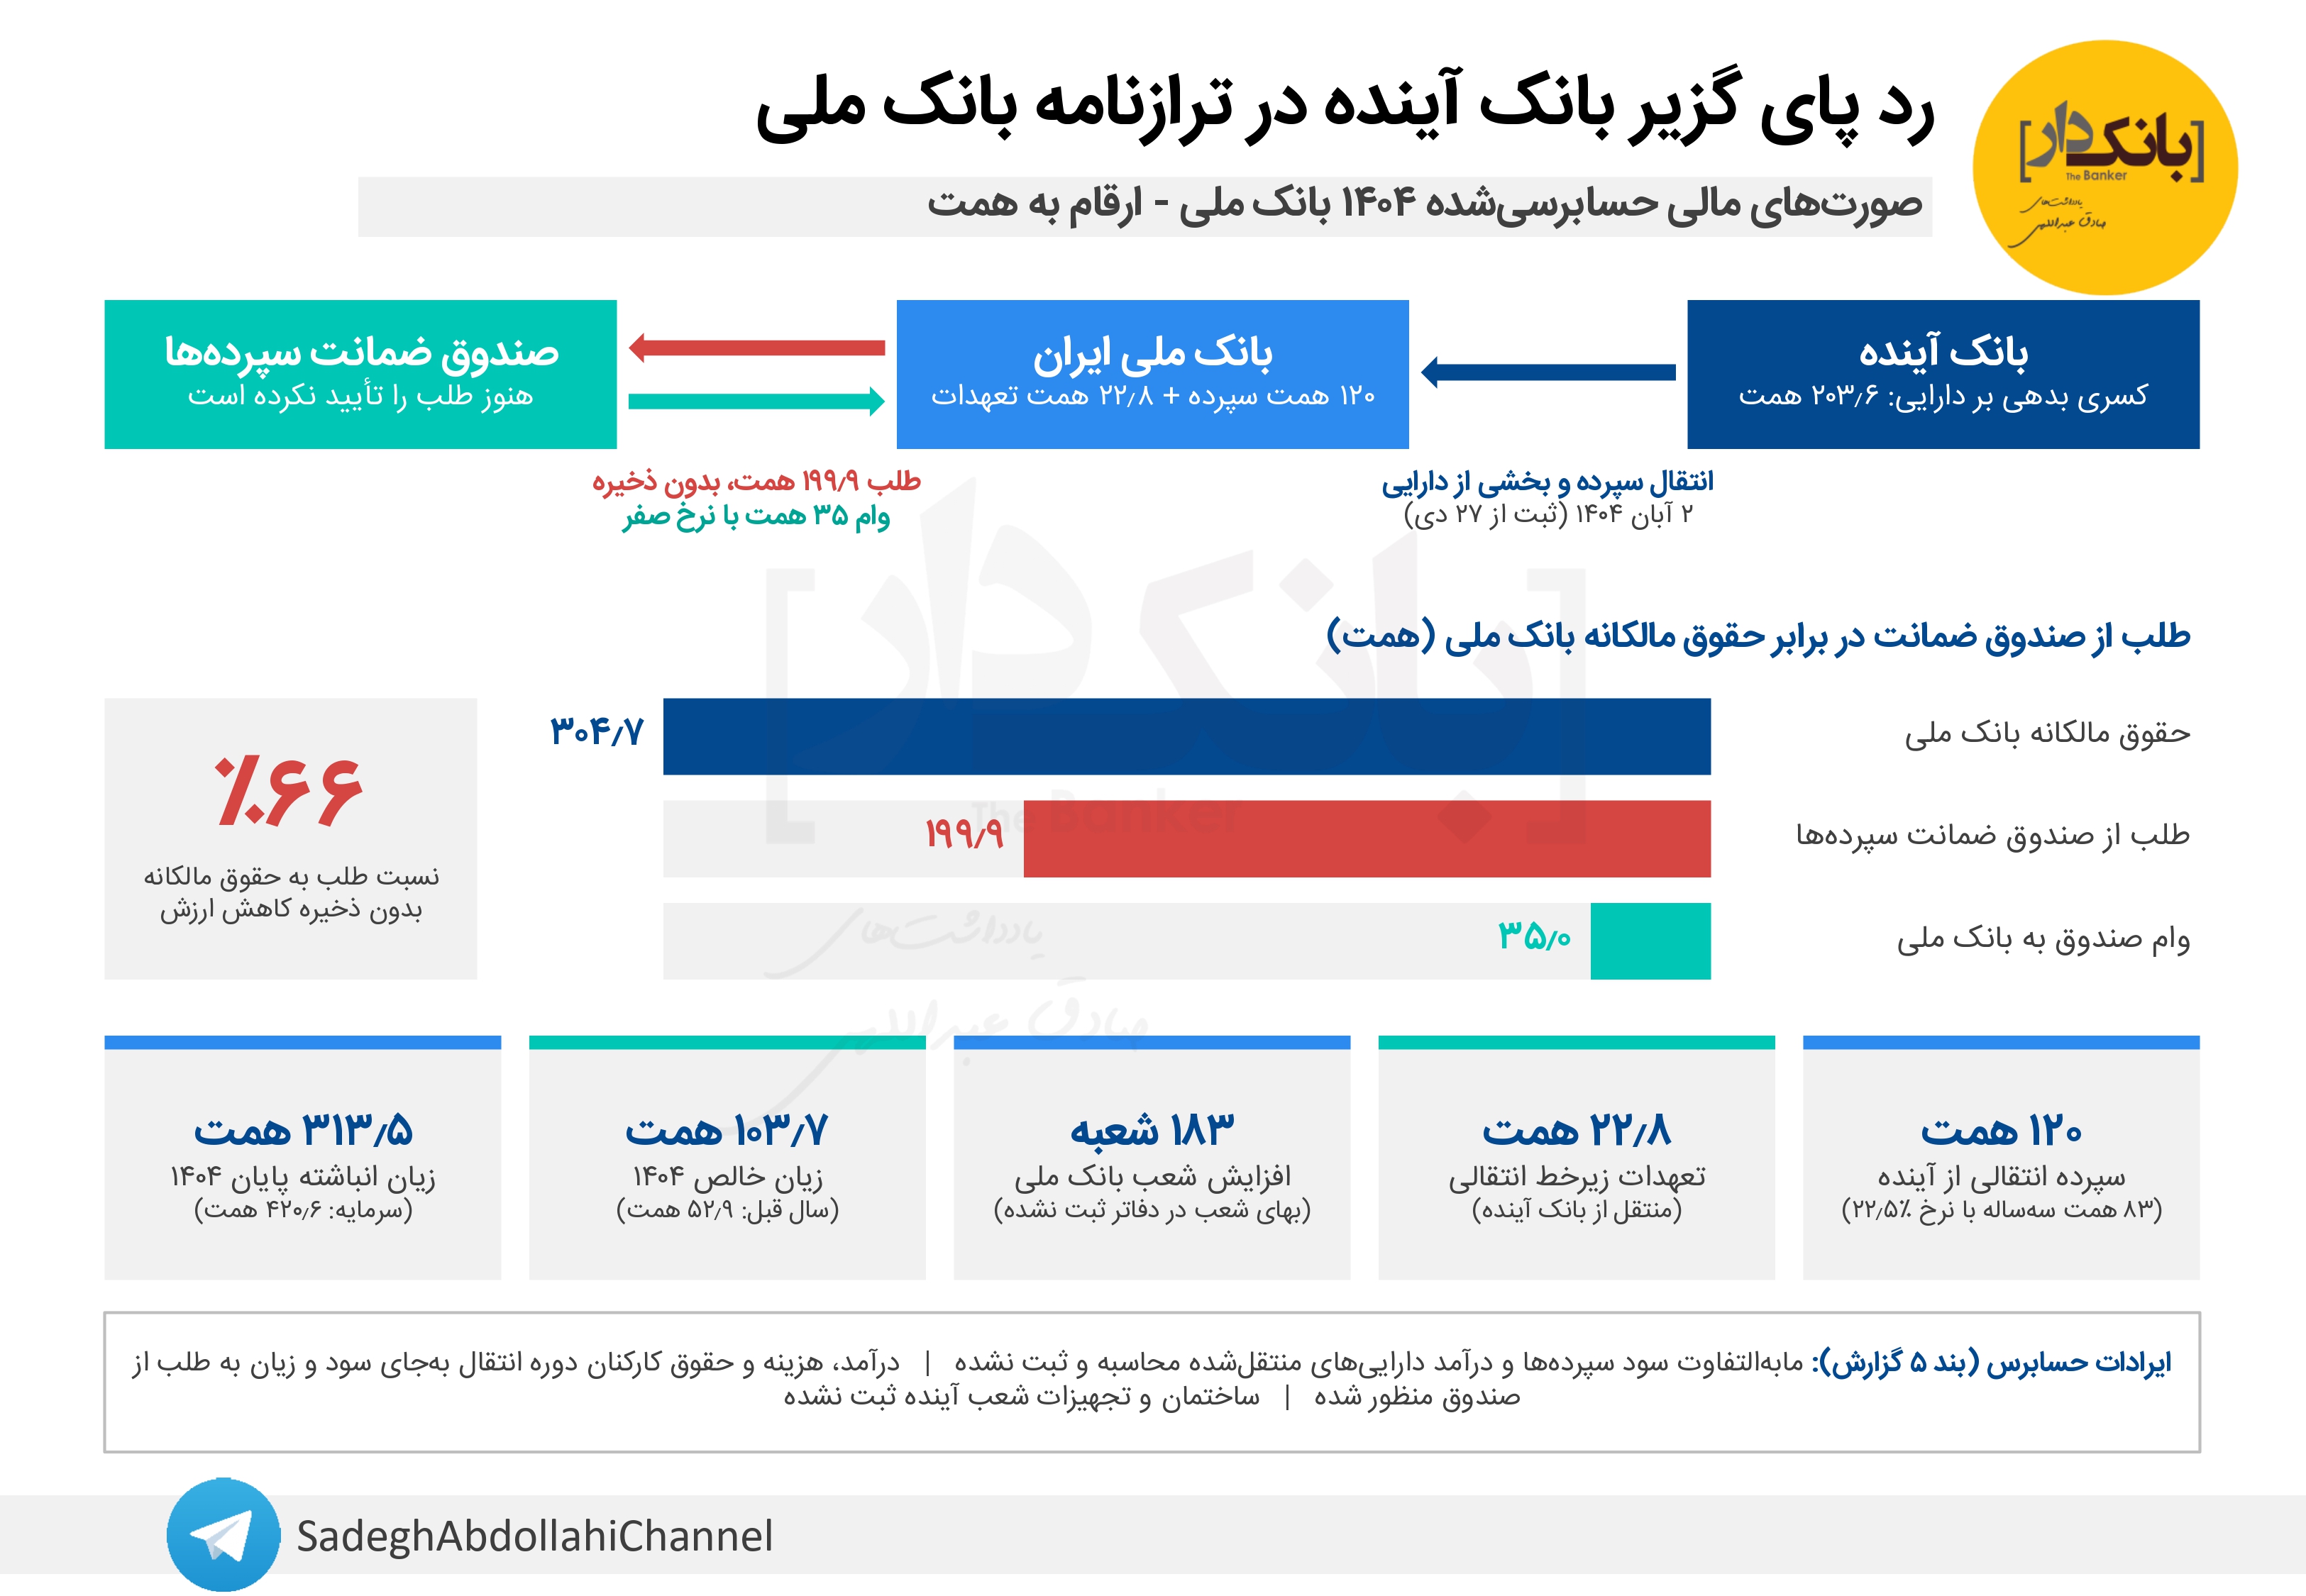
▫️امروز ۵ آبان ۱۴۰۵، صورتهای مالی حسابرسیشده سال ۱۴۰۴ بانک ملی منتشر شد و برای اولین بار میشود دید گزیر بانک آینده در عمل چطور در ترازنامه بانک ملی ثبت شده است. بانک آینده از ۲ آبان ۱۴۰۴ به بانک ملی منتقل شد، ولی ثبت اقلام در دفاتر بانک ملی از ۲۷ دی آغاز شد. مدل انتقال ساده است: بدهیهای آینده، که عمدتاً سپردهها هستند، به ارزش دفتری به بانک ملی آمده و فقط بخشی از داراییها همراهشان منتقل شده است. کسری بدهیها نسبت به داراییها هم بهصورت طلب از صندوق ضمانت سپردهها ثبت شده است.
▫️این کسری ۲۰۳.۶ همت است. حدود ۱۹۹.۹ همت آن در حساب بدهکاران موقت ثبت شده و ۳.۸ همت آن اصلاً در دفاتر نیامده است. این طلب حدود ۶۶ درصد کل حقوق مالکانه بانک ملی (۳۰۴.۷ همت) است. بانک برای آن هیچ ذخیرهای نگرفته، صندوق ضمانت هم هنوز آن را تأیید نکرده و این طلب بازدهی هم ندارد. یکی از راههای تسویه آن انتقال مالکیت ساختمانهای شعب آینده به بانک ملی عنوان شده که هنوز انجام نشده است. همین یک قلم باعث شده سایر دریافتنیهای بانک از ۴۲ همت به ۲۷۵ همت برسد.
▫️در طرف دیگر ترازنامه، حدود ۱۲۰ همت سپرده که در یادداشتها صراحتاً انتقالی از آینده معرفی شده، به بانک ملی آمده است. بیش از ۸۳ همت آن سپرده سهساله با نرخ ۲۲.۵ درصد است. یعنی بانک ملی سپردههایی گران و بلندمدت تحویل گرفته که دارایی متناظرشان یک طلب بیبازده است. یک برآورد تقریبی نشان میدهد نگهداری این سپردهها سالانه حدود ۲۵ همت هزینه دارد. چون انتقال از اواخر سال در دفاتر ثبت شده، اثر کامل این هزینه در صورتهای مالی ۱۴۰۵ دیده خواهد شد. صندوق ضمانت سپردهها هم اسفند ۱۴۰۴ تسهیلاتی ۳۵ همتی با نرخ صفر و سررسید دوساله به بانک ملی داده که بخشی از این فشار نقدینگی را جبران میکند.
▫️حسابرس، یعنی سازمان حسابرسی، همین موضوع را یکی از مبانی اظهارنظر مشروط خود قرار داده است. به گفته حسابرس، شورای پول و اعتبار مقرر کرده هزینهای که بانک ملی متحمل میشود، یعنی مابهالتفاوت سود سپردهها و درآمد داراییهای منتقلشده، به بانک پرداخت شود. اما این مبلغ اصلاً محاسبه نشده است. درآمدها، هزینهها و حقوق کارکنان آینده هم از روز انتقال تا روز ثبت بهجای سود و زیان به حساب طلب از صندوق رفته است. ساختمانها، سرقفلیها و تجهیزات شعب آینده هم در اختیار بانک ملی است، اما در دفاترش ثبت نشده است. تعداد شعب بانک ملی در سال ۱۴۰۴ بهخاطر همین انتقال ۱۸۳ شعبه بیشتر شده، در حالی که کارکنان آینده هنوز در آمار نیروی انسانی بانک دیده نمیشوند.
▫️جمعبندی این است که بار گزیر آینده فعلاً بهصورت یک طلب بزرگ و تسویهنشده روی ترازنامه بانک ملی نشسته است. بانک ملی خودش هم وضعیت سالمی ندارد: زیان خالص ۱۰۳.۷ همتی در سال ۱۴۰۴ (دو برابر سال قبل) و زیان انباشته ۳۱۳.۵ همتی. حقوق مالکانه مثبت آن هم عمدتاً حاصل تجدید ارزیابی داراییهاست. سرنوشت این طلب ۲۰۰ همتی، یعنی اینکه کی، چقدر و با چه داراییای تسویه شود، مستقیماً سرمایه بانک ملی را تحت تأثیر قرار میدهد. این مسئله یکی از مهمترین متغیرهایی است که باید در صورتهای مالی ۱۴۰۵ دنبالش کرد.

