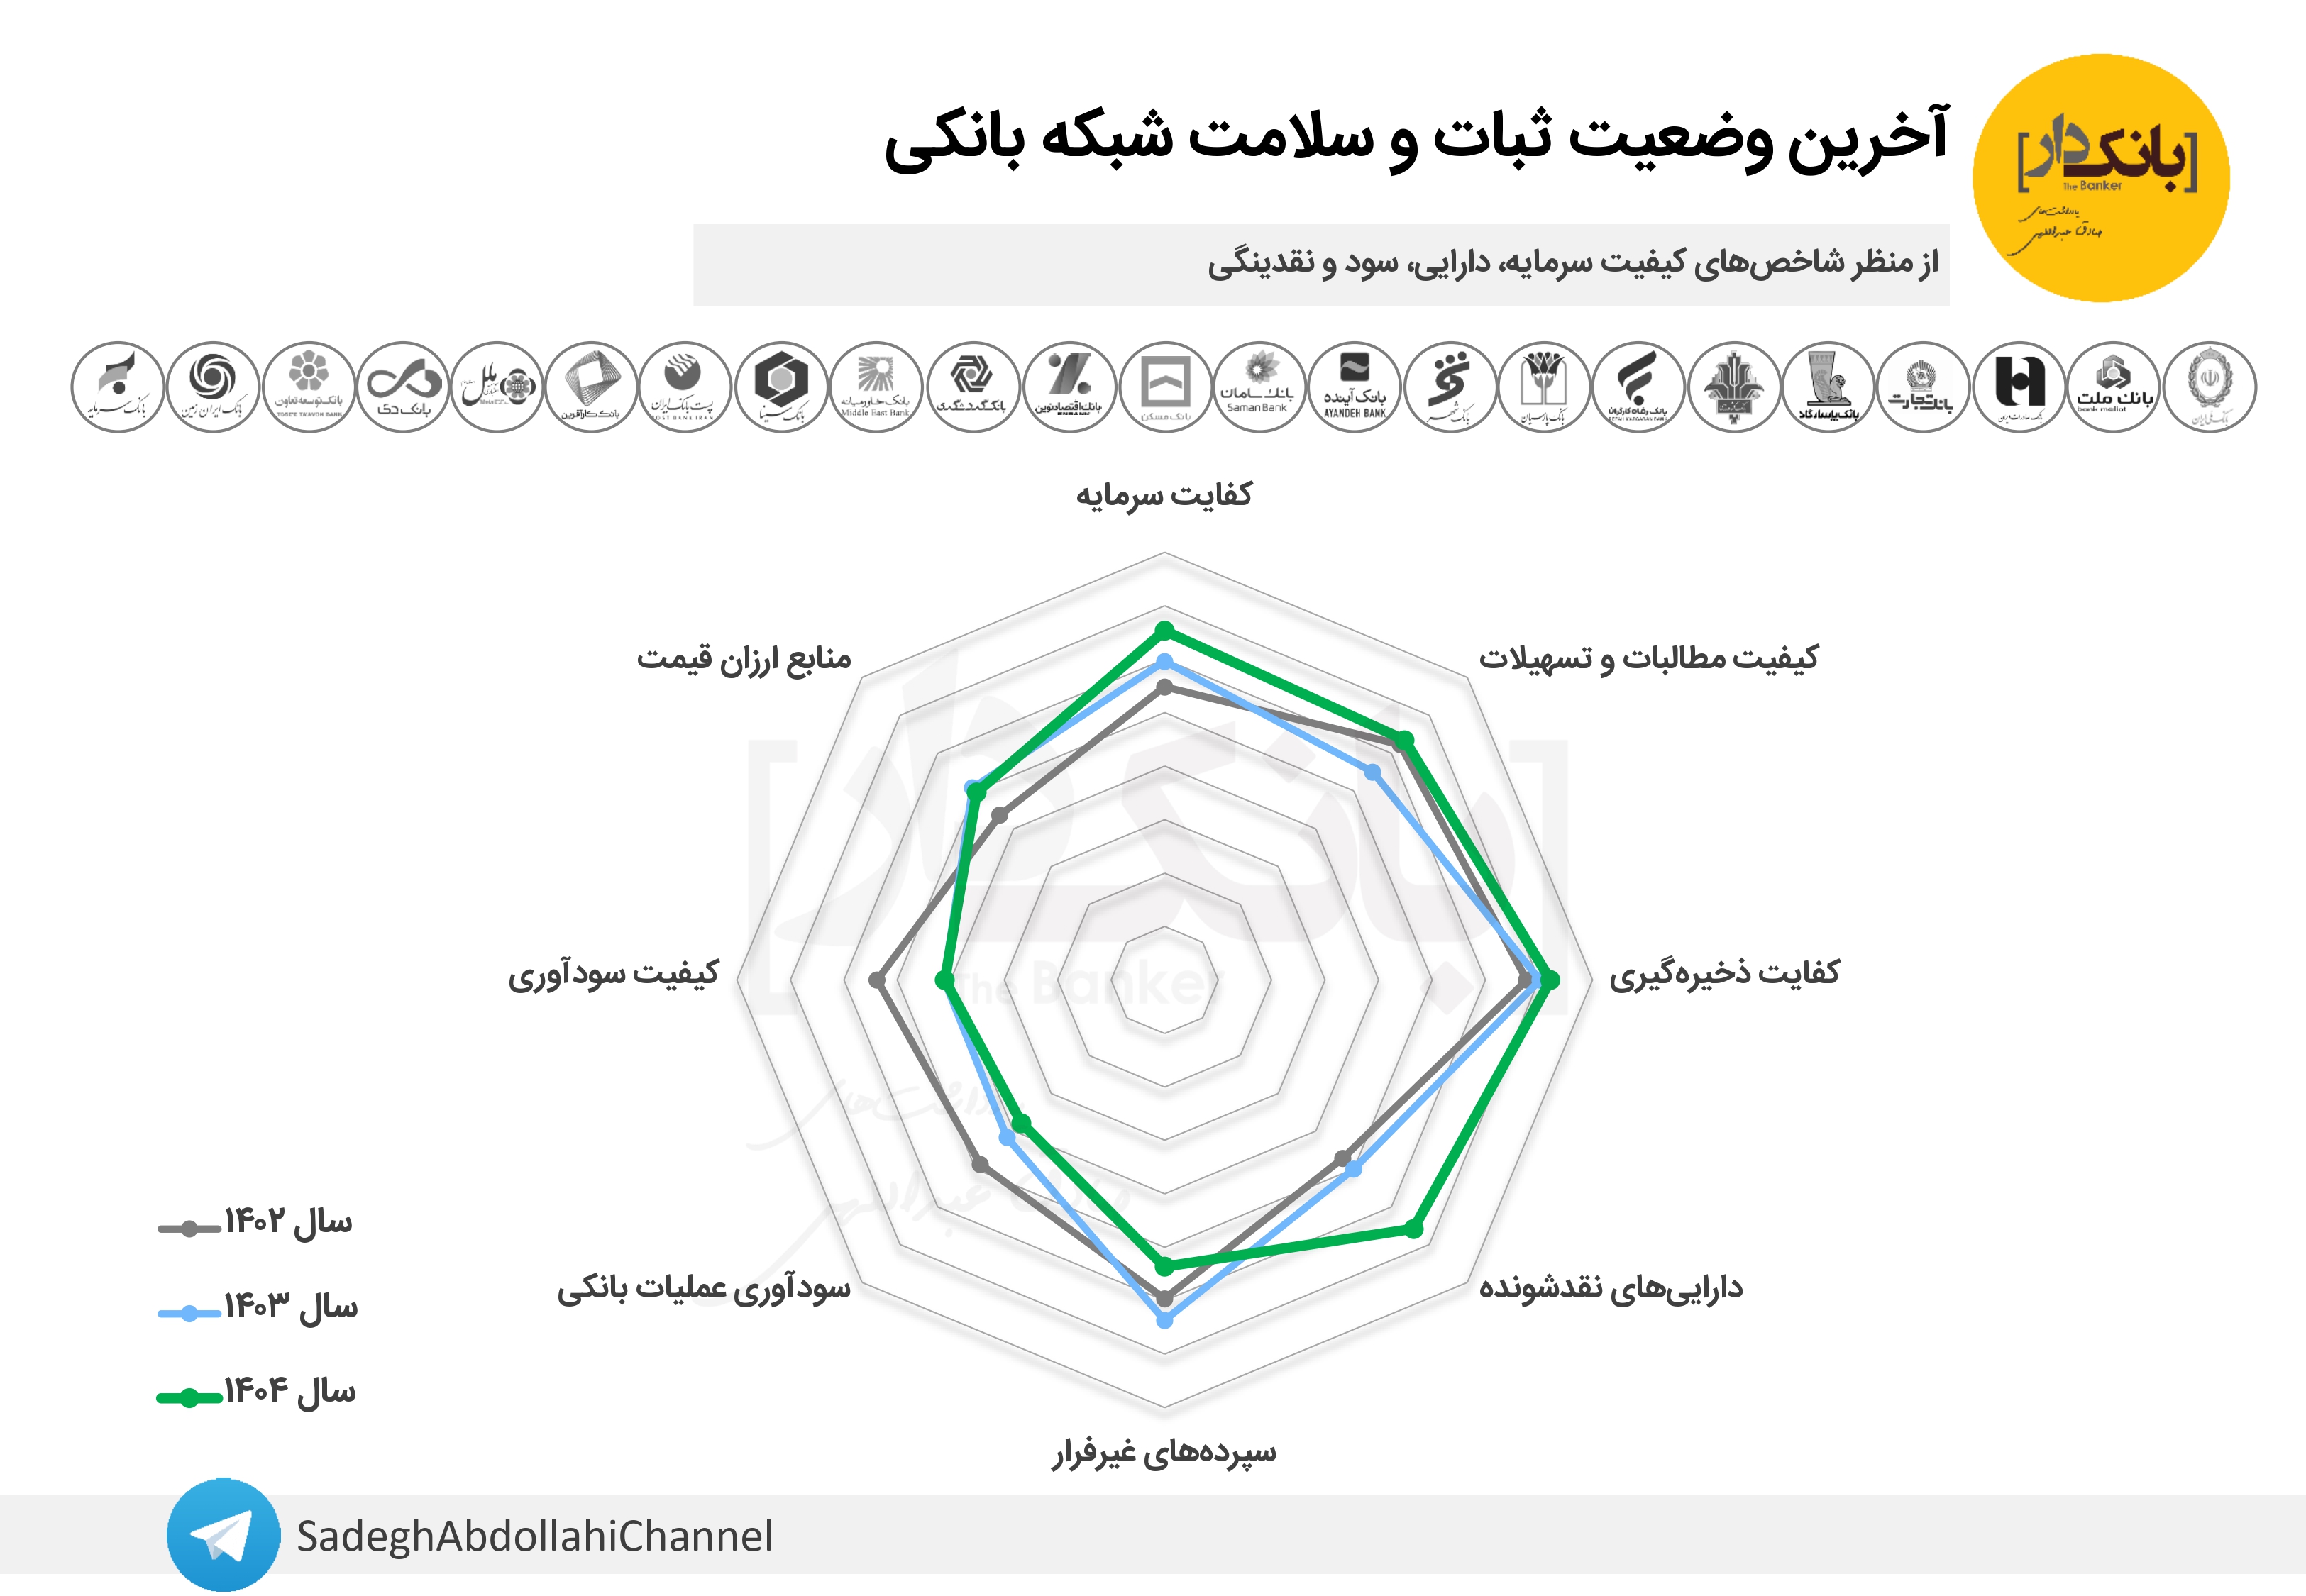
▫️این نمودار هشت شاخص سلامت ۲۳ بانک در سالهای ۱۴۰۲ و ۱۴۰۳ و ۲۲ بانک در سال ۱۴۰۴ را خلاصه میکند. هر شاخص با آستانهای ثابت بین صفر و یک امتیاز گرفته است. در این سه سال، شاخصهای کفایت سرمایه، نقدشوندگی و ذخیرهگیری بهبود یافتهاند و شاخصهای سودآوری عملیات بانکی، کیفیت سودآوری و پایداری سپردهها کاهش داشتهاند.
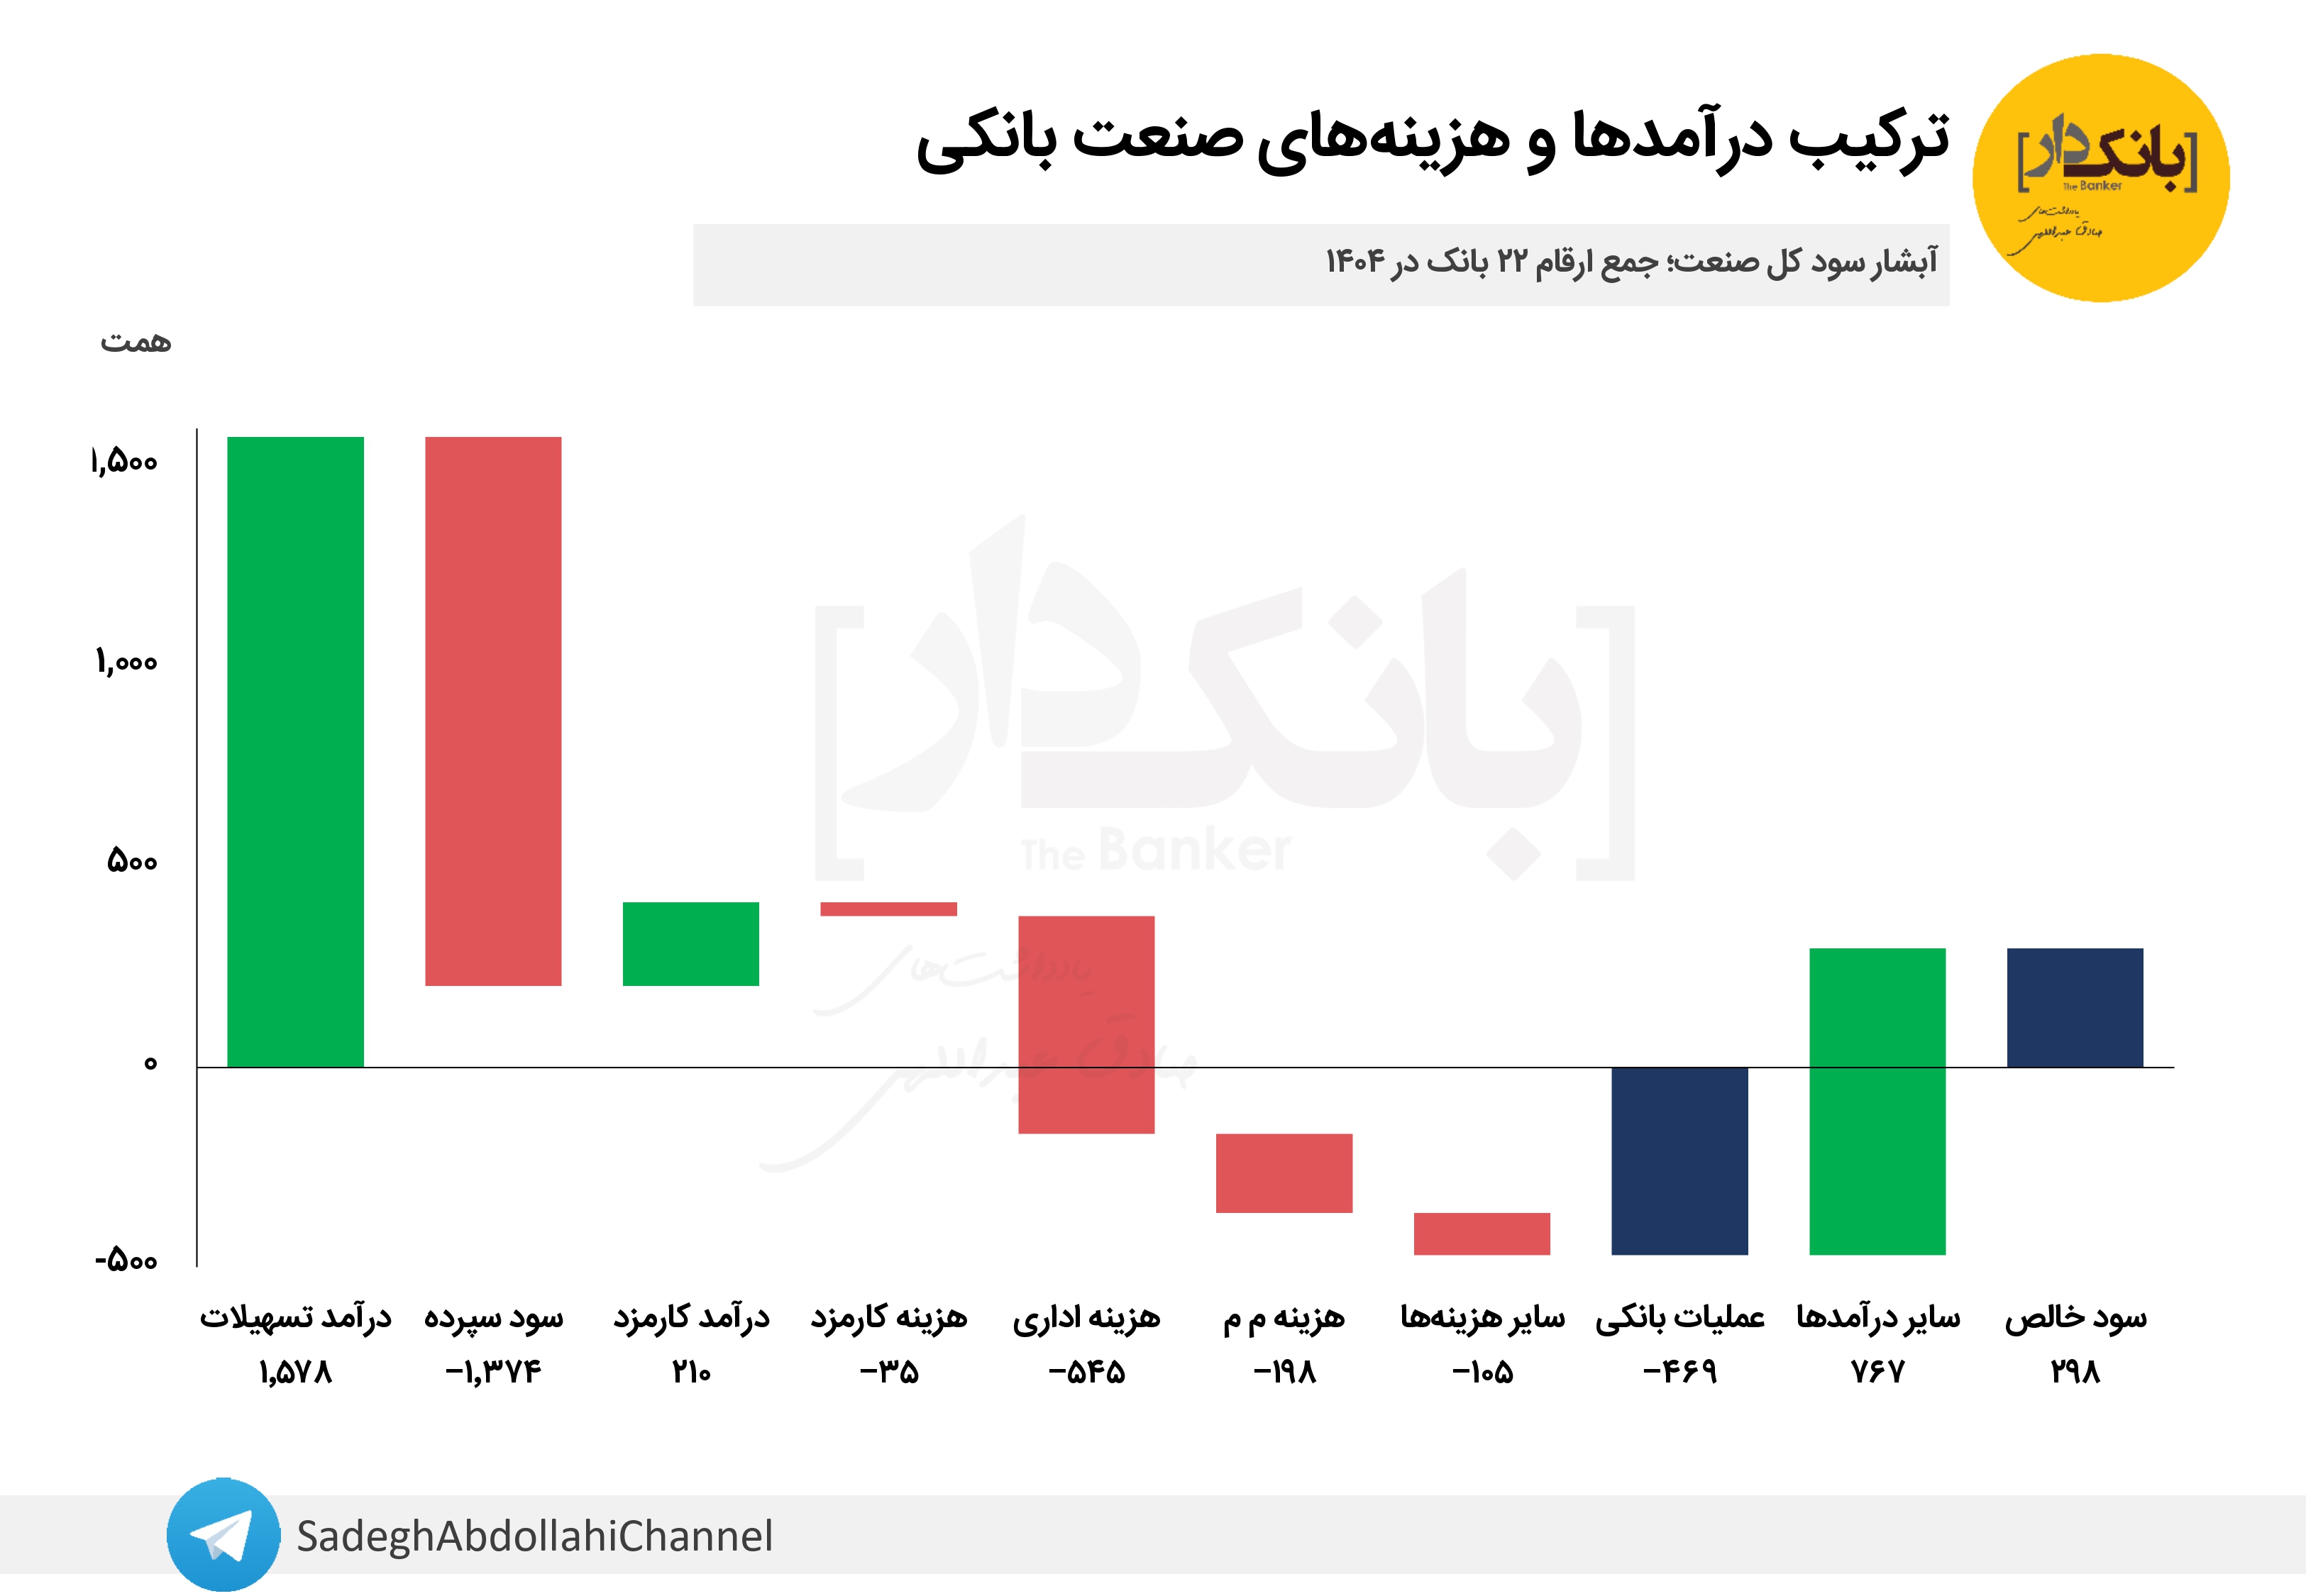
▫️بررسی اجزای این تغییرات نشان میدهد بخشی از بهبود سرمایه و نقدینگی به تجدید ارزیابی داراییها، خروج بانک آینده از شبکه و منابع دریافتی از بانک مرکزی مربوط است. نتیجه عملیات بانکی کل شبکه در ۱۴۰۴ منفی ۴۶۸ همت بوده و سود خالص ۲۹۸ همتی شبکه از محل درآمدهای غیرعملیاتی تأمین شده است.
🔻سرمایه شبکه بانکی؛ بهبود ارقام و نقش تجدید ارزیابی و ادغام
▫️شاخص کفایت سرمایه در سه سال اخیر روند رو به بهبودی داشته است. امتیاز میانگین بانکها از ۰.۵۵ در ۱۴۰۲ به ۰.۶۰ و ۰.۶۵ رسیده است. اگر کل شبکه را یک بانک فرض کنیم، نسبت سرمایه نظارتی به داراییهای موزون به ریسک از منفی ۲.۵ درصد به ۱.۶ درصد و سپس ۴.۲ درصد رسیده است. تعداد بانکهایی که کفایت سرمایه بالای ۸ درصد دارند از هشت به ده بانک افزایش یافته و تعداد بانکهای با کفایت سرمایه منفی از هفت به پنج بانک کاهش یافته است.
▫️سرمایه نظارتی کل شبکه از منفی ۱۹۰ همت در ۱۴۰۲ به ۲۰۴ همت در ۱۴۰۳ و ۹۹۸ همت در ۱۴۰۴ رسیده است. حقوق مالکانه شبکه هم از ۳۸۸ به ۶۹۹ و ۱٬۸۱۱ همت افزایش یافته و نسبت آن به کل داراییها از ۳.۷ درصد به ۷.۱ درصد رسیده است. در این دوره سرمایه ثبتی شبکه از ۴۲۵ به ۱٬۴۹۷ همت رسیده است. بخش مهمی از این افزایش از محل تجدید ارزیابی داراییها انجام شده و همزمان ارزش داراییهای ثابت و نامشهود شبکه در ۱۴۰۴ از ۶۹۳ به ۱٬۳۱۶ همت رسیده است. سود سالهای اخیر نقش کمتری داشته و زیان انباشته کل شبکه با وجود کاهش هنوز ۱۶۹ همت است.
▫️ادغام بانک آینده در بانک ملی هم اثر قابل توجهی بر ارقام کل شبکه دارد. سرمایه نظارتی آینده در ۱۴۰۳ منفی ۵۰۳ همت بود و خروج آن از فهرست بانکها بهتنهایی همین مقدار به سرمایه نظارتی شبکه در ۱۴۰۴ اضافه میکند. در مقابل، سرمایه نظارتی بانک ملی پس از ادغام ۱۸۷ همت کاهش یافته و به منفی ۱۵۰ همت رسیده است. بخشی از آثار این ادغام هنوز در صورتهای مالی ۱۴۰۴ ملی بهطور کامل منعکس نشده است.
▫️توزیع سرمایه میان بانکها هم یکنواخت نیست. ملت با ۵۰۰ همت، پاسارگاد با ۲۰۴ همت و تجارت با ۱۳۹ همت بیشترین سرمایه نظارتی را دارند. ملی، سرمایه، ملل و دی هم سرمایه نظارتی منفی دارند. نسبت دارایی ثابت و نامشهود به حقوق مالکانه شبکه از ۱.۲۹ به ۰.۷۳ کاهش یافته که نشاندهنده بزرگتر شدن حقوق مالکانه نسبت به داراییهای غیرمولد است.
▫️در مجموع ارقام سرمایه شبکه بهبود یافتهاند، اما سهم سود عملیاتی در این بهبود محدود بوده است. تداوم این روند به توان بانکها در ایجاد سود انباشته از فعالیت اصلی بستگی دارد.
🔻نقدینگی شبکه بانکی؛ موجودی نقد بیشتر و اتکای بیشتر به منابع بانک مرکزی
▫️شاخص داراییهای نقدشونده بیشترین بهبود را در میان شاخصهای سلامت شبکه داشته است. امتیاز میانگین بانکها از ۰.۴۷ در ۱۴۰۲ به ۰.۵۰ و ۰.۶۶ رسیده است. نقد و معادل نقد کل شبکه از ۸۰۲ همت به ۱٬۴۷۶ و سپس ۳٬۴۶۱ همت افزایش یافته و نسبت آن به کل داراییها از ۷.۷ درصد به ۱۳.۵ درصد رسیده است. تعداد بانکهایی که حداقل ۱۵ درصد داراییهایشان نقد است از سه به شش بانک افزایش یافته است.
▫️وضعیت سررسیدها هم بهتر شده است. در ۱۴۰۲ بدهیهای با سررسید کمتر از یک ماه حدود ۵۸ درصد بیشتر از داراییهای همسررسید بود. این دو رقم در ۱۴۰۴ تقریباً برابر شدهاند، با ۵٬۵۳۱ همت دارایی در برابر ۵٬۵۸۹ همت بدهی. شکاف انباشته سهماهه هم از منفی ۱٬۲۹۷ همت در ۱۴۰۳ به منفی ۴۹۱ همت در ۱۴۰۴ کاهش یافته است.
▫️در کنار این بهبود، بدهی بانکها به بانک مرکزی و سایر بانکها نیز از ۱٬۸۹۰ همت به ۳٬۰۵۰ و ۴٬۷۰۶ همت رسیده است. نسبت آن به سپردهها از ۲۷ درصد به ۳۲ درصد در ۱۴۰۳ و ۳۰ درصد در ۱۴۰۴ رسیده است. در ۱۴۰۴ افزایش نقد شبکه حدود ۱٬۹۸۵ همت و افزایش این بدهی حدود ۱٬۶۵۶ همت بوده است. یعنی بخش قابل توجهی از نقدینگی تازه از محل منابع بانک مرکزی تأمین شده است. حدود ۵۷ درصد این بدهی متعلق به چهار بانک کشاورزی، صادرات، ملت و ملی است. برای نمونه، کشاورزی با ۸۷۶ همت بیشترین موجودی نقد شبکه را دارد و همزمان ۷۷۲ همت به بانک مرکزی و بانکها بدهکار است.
▫️در طرف سپردهها، سپردههای شبکه در ۱۴۰۳ حدود ۳۳ درصد و در ۱۴۰۴ حدود ۶۶ درصد رشد کردهاند. بخشی از رشد ۱۴۰۴ به انتقال سپردههای آینده به ملی مربوط است. همزمان سهم سپردههای بدون سررسید از ۳۹ درصد به ۴۹ درصد رسیده و امتیاز پایداری سپردهها از ۰.۶۴ به ۰.۵۴ کاهش یافته است. تعداد بانکهایی که بیش از نیمی از سپردههایشان بدون سررسید است از هفت به ده بانک رسیده است. نسبت تسهیلات به سپردهها هم از ۸۴ درصد به ۷۸ درصد کاهش یافته است.
▫️در مجموع نقدینگی شبکه از نظر موجودی و تطابق سررسیدها بهبود یافته است. اما ترکیب منابع به سمت بدهی به بانک مرکزی و سپردههای کوتاهمدتتر حرکت کرده است. روند این دو قلم در سالهای آینده برای ارزیابی پایداری این بهبود اهمیت دارد.
🔻کیفیت داراییهای شبکه بانکی؛ مطالبات غیرجاری کمتر، ذخیره بیشتر
▫️نسبت مطالبات غیرجاری کل شبکه در ۱۴۰۲ معادل ۱۰.۹ درصد، در ۱۴۰۳ معادل ۱۱.۵ درصد و در ۱۴۰۴ معادل ۹.۴ درصد بوده است. امتیاز میانگین بانکها در این شاخص پس از افت ۱۴۰۳ دوباره به ۰.۶۳ رسیده است. تعداد بانکهایی که بیش از ۱۰ درصد تسهیلاتشان غیرجاری است در ۱۴۰۳ یازده بانک بود و در ۱۴۰۴ به هشت بانک رسیده است.
▫️در کنار کاهش این نسبت، حجم مطالبات غیرجاری از ۶۲۴ همت به ۹۱۱ و سپس ۱٬۱۵۴ همت رسیده است. سرعت رشد این حجم از ۴۶ درصد در ۱۴۰۳ به ۲۷ درصد در ۱۴۰۴ کاهش یافته است. در همین دوره تسهیلات ناخالص شبکه در ۱۴۰۳ حدود ۳۹ درصد و در ۱۴۰۴ حدود ۵۵ درصد رشد کرده است. بنابراین کاهش نسبت NPL، حاصل رشد سریعتر تسهیلات نسبت به مطالبات غیرجاری بوده است. ترکیب مطالبات غیرجاری تغییر چندانی نکرده و حدود ۷۲ درصد آن در طبقه مشکوکالوصول قرار دارد. بیشترین حجم مطالبات غیرجاری در ۱۴۰۴ مربوط به صادرات، تجارت، ملت و ملی است.
▫️بانکها در این دوره ذخیره بیشتری برای این مطالبات شناسایی کردهاند. ذخایر عمومی و اختصاصی از ۳۶۵ همت به ۸۸۴ همت رسیده و نسبت پوشش آنها از ۵۹ درصد به ۷۷ درصد افزایش یافته است. امتیاز ذخیرهگیری هم از ۰.۶۸ به ۰.۷۲ رسیده است. این ذخیرهگیری هزینهای هم داشته و هزینه مطالبات مشکوکالوصول از ۷۴ همت به ۱۹۸ همت رسیده که معادل ۱.۶ درصد تسهیلات است. با بزرگتر شدن حقوق مالکانه، نسبت مطالبات غیرجاری به حقوق مالکانه شبکه هم از ۱.۶ به ۰.۶۴ کاهش یافته است.
▫️در ترکیب داراییها، سهم تسهیلات ناخالص از کل داراییهای شبکه از ۵۵ درصد به ۴۸ درصد کاهش یافته و سهم نقد بیشتر شده است. تمرکز ریسک اعتباری هم قابل توجه است. تسهیلات و تعهدات کلان شبکه به ۳٬۰۰۷ همت رسیده که حدود سه برابر سرمایه نظارتی کل شبکه است. تسهیلات به اشخاص مرتبط براساس اطلاعات در دسترس از ۱٬۰۲۵ همت در ۱۴۰۲ به ۲۹۶ همت در ۱۴۰۴ کاهش یافته است.
▫️در مجموع شاخصهای کیفیت دارایی و ذخیرهگیری بهبود نشان میدهند. البته حجم رو به رشد مطالبات غیرجاری و سهم بالای مشکوکالوصول از آن، موضوعی است که در کنار این بهبود باید دنبال شود.
🔻سودآوری صنعت بانکی؛ سود خالص اما نه از محل عملیات بانکی
▫️شاخصهای سودآوری در سه سال اخیر روند کاهشی داشتهاند. امتیاز سودآوری عملیات بانکی از ۰.۴۹ در ۱۴۰۲ به ۰.۴۲ و ۰.۳۸ رسیده است. امتیاز کیفیت سودآوری هم از ۰.۵۴ به ۰.۴۱ کاهش یافته و در ۱۴۰۴ تغییری نکرده است.
▫️درآمد تسهیلات شبکه از ۷۷۴ همت به ۱٬۰۵۴ و سپس ۱٬۵۷۸ همت رسیده است. هزینه سود سپرده هم از ۶۸۹ همت به ۱٬۰۰۲ و ۱٬۳۷۴ همت افزایش یافته و به ترتیب ۸۹، ۹۵ و ۸۷ درصد درآمد تسهیلات بوده است. تفاوت این دو رقم در ۱۴۰۳ به ۵۲ همت کاهش یافت و در ۱۴۰۴ به ۲۰۴ همت رسید. با این حال تعداد بانکهایی که حاشیه خالص تسهیلات بالای ۳ درصد دارند از ده به هشت بانک کاهش یافته و هشت بانک حاشیه منفی داشتهاند. صنعت در هر سه سال سودی بیش از درآمدهای مشاع به سپردهگذاران پرداخته و این مازاد در ۱۴۰۴ حدود ۷۸ همت بوده است. یکی از عوامل اصلی این وضعیت ترکیب منابع است، چون فقط حدود یک سوم سپردههای شبکه ارزانقیمت است.
▫️درآمد خالص کارمزد از ۶۶ همت به ۱۷۵ همت رسیده و رشد خوبی داشته است. در مقابل، هزینههای اداری از ۲۶۱ همت به ۵۴۵ همت و هزینه مطالبات مشکوکالوصول از ۷۴ همت به ۱۹۸ همت افزایش یافته است. هزینه اداری در ۱۴۰۴ حدود ۱.۴ برابر درآمد خالص عملیاتی شبکه بوده است. در نتیجه، حاصل درآمد تسهیلات و کارمزد پس از کسر همه هزینهها برای کل شبکه در سه سال به ترتیب منفی ۱۸۶، منفی ۳۶۶ و منفی ۴۶۸ همت بوده است.
▫️در همین دوره شبکه به ترتیب ۶۱، ۴۴۲ و ۲۹۸ همت سود خالص گزارش کرده است. تفاوت سود خالص و نتیجه عملیات بانکی، که به ترتیب ۲۴۷، ۸۰۸ و ۷۶۷ همت است، از درآمدهای سرمایهگذاری، تسعیر ارز، فروش دارایی و سایر درآمدهای غیرعملیاتی تأمین شده است. بازده حقوق صاحبان سهام شبکه از ۱۶ درصد به ۶۳ درصد در ۱۴۰۳ رسید و در ۱۴۰۴ به ۱۷ درصد برگشت. بازده داراییها هم از ۰.۶ درصد به ۲.۹ درصد و سپس ۱.۲ درصد رسیده است. این نوسان وابستگی سود به اقلام غیرتکراری را نشان میدهد. سود شبکه هم متمرکز است. در ۱۴۰۴ ملت با ۱۵۴ همت و پاسارگاد با ۹۹ همت بیشترین سود را داشتهاند و ملی با ۱۰۴ همت بیشترین زیان را داشته است.
▫️در مجموع سود خالص شبکه در این سه سال مثبت بوده، اما بخش عمده آن از منابعی غیر از واسطهگری وجوه تأمین شده است. ترکیب منابع، روند حاشیه تسهیلات و رشد هزینههای اداری متغیرهای اصلی برای ارزیابی سودآوری شبکه در دورههای آیندهاند.