
خرید اقساطی در سالهای اخیر از یک روش خرید محدود به فروشگاههای فیزیکی، به یکی از گزینههای جدی برای تهیه کالاهای مختلف تبدیل شده است. افزایش قیمت کالاهایی مانند موبایل، لپتاپ، لوازم خانگی و حتی وسایل نقلیه باعث شده بسیاری از خریداران بهجای پرداخت یکجای مبلغ، به دنبال فروشگاهها و پلتفرمهایی باشند که شرایط منعطفتری برای پرداخت اقساطی ارائه میکنند.
در میان گزینههای موجود، الوقسطی و دیجی شهر دو نام قابل توجه در بازار خرید اقساطی هستند. هر دو مجموعه امکان خرید اعتباری و اقساطی را فراهم کردهاند، اما مدل فعالیت، تنوع روشهای خرید و فرایندی که مشتری برای دریافت اعتبار طی میکند در آنها یکسان نیست.
بنابراین اگر بین این دو گزینه مردد هستید، مقایسه الوقسطی و دیجی شهر میتواند به انتخاب بهتر کمک کند. در ادامه مزایا و معایب هر دو را بررسی میکنیم و میبینیم برای یک خریدار عادی کدام گزینه میتواند انتخاب مناسبتری باشد.
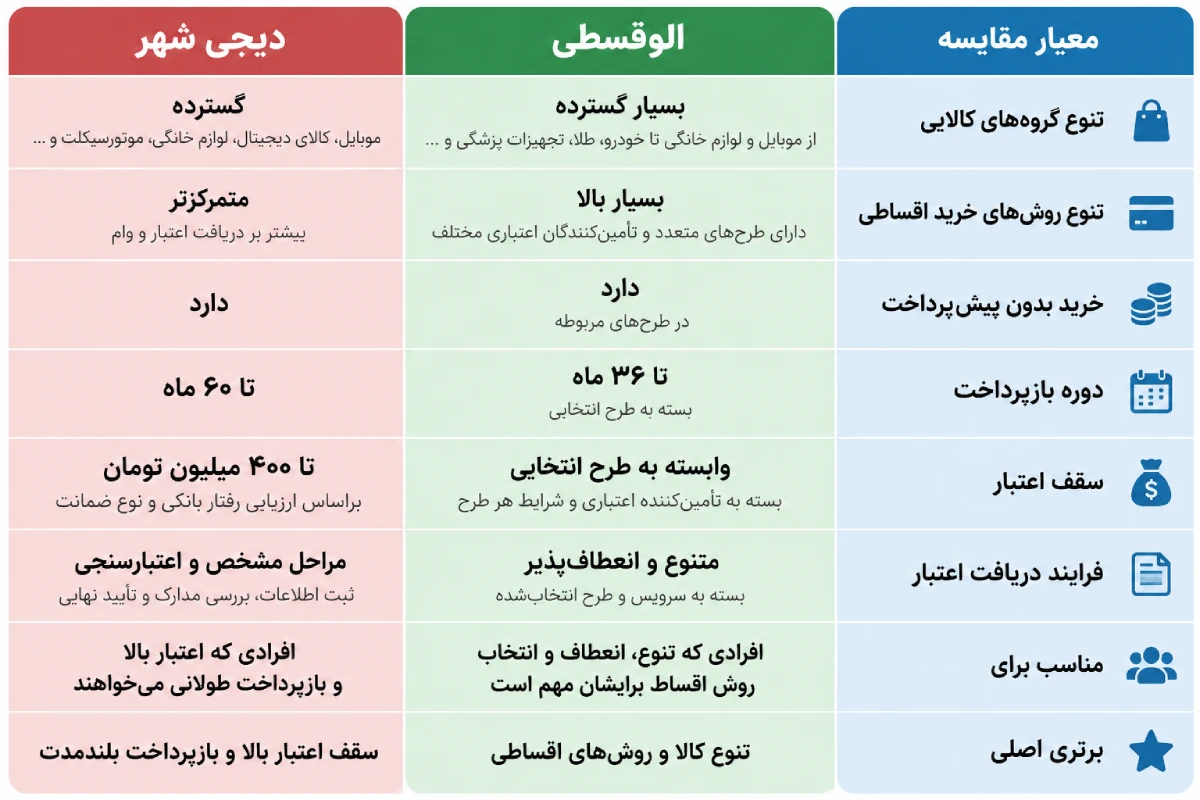
الوقسطی یک فروشگاه اینترنتی با تمرکز ویژه بر فروش اقساطی کالا است. نکته مهم درباره این مجموعه، تنوع نسبتاً گسترده گروههای کالایی و روشهای مختلف خرید اقساطی است. در فروشگاه الوقسطی فقط با موبایل و لوازم دیجیتال روبهرو نیستیم. در حال حاضر دستههایی مانند کالای دیجیتال، موبایل و لپتاپ، لوازم خانگی، صوتی و تصویری، وسایل نقلیه، طلا و زیورآلات، آلات موسیقی، لوازم ورزشی، ابزارآلات، تجهیزات پزشکی و دندانپزشکی، مادر و کودک و گروههای متعدد دیگری در سایت دیده میشوند.
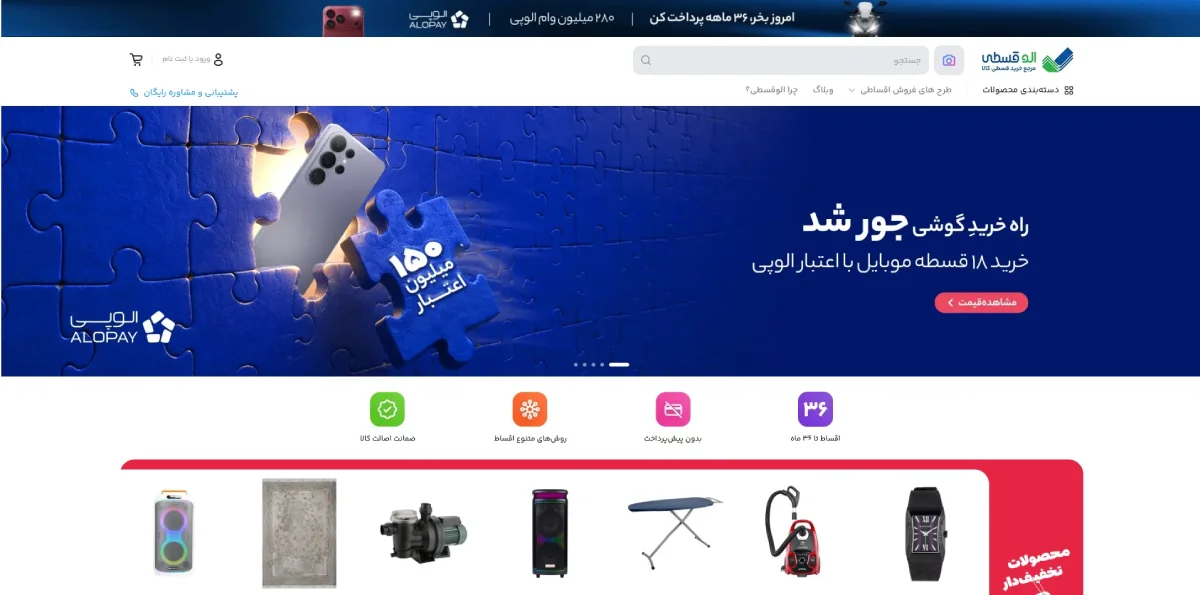
از طرف دیگر، یکی از نقاط تمایز الوقسطی این است که خرید اقساطی را به یک روش تأمین مالی محدود نکرده است. در سایت این مجموعه طرحهای اعتباری متعددی از جمله الوپی، کالانو باجت، کالاپی، کارت رفاهی، اسنپپی، نوپی بانک ملی، BNPL تجارت، ازکیوام، وایب، بالون بلوبانک، گرینپی، دیجیپی، تارا و چند روش دیگر معرفی شدهاند. این تنوع به مشتری اجازه میدهد بهجای وابستگی به یک مسیر مشخص دریافت اعتبار، گزینههای مختلف را متناسب با شرایط خود بررسی کند.
دیجی شهر نیز یک پلتفرم خرید اقساطی است که امکان دریافت اعتبار و استفاده از آن برای خرید کالا از فروشگاه این مجموعه را فراهم میکند. طبق اطلاعات فعلی وبسایت دیجی شهر، میزان اعتبار قابل دریافت بر اساس ارزیابی رفتار بانکی و نوع ضمانت تعیین میشود و سقف آن میتواند به ۴۰۰ میلیون تومان برسد. همچنین بازپرداخت تا ۶۰ ماه، امکان دریافت وام کالا بدون ضامن در شرایط تعیینشده و خرید بدون پیشپرداخت از مزایایی هستند که دیجی شهر برای سرویس خود اعلام کرده است.
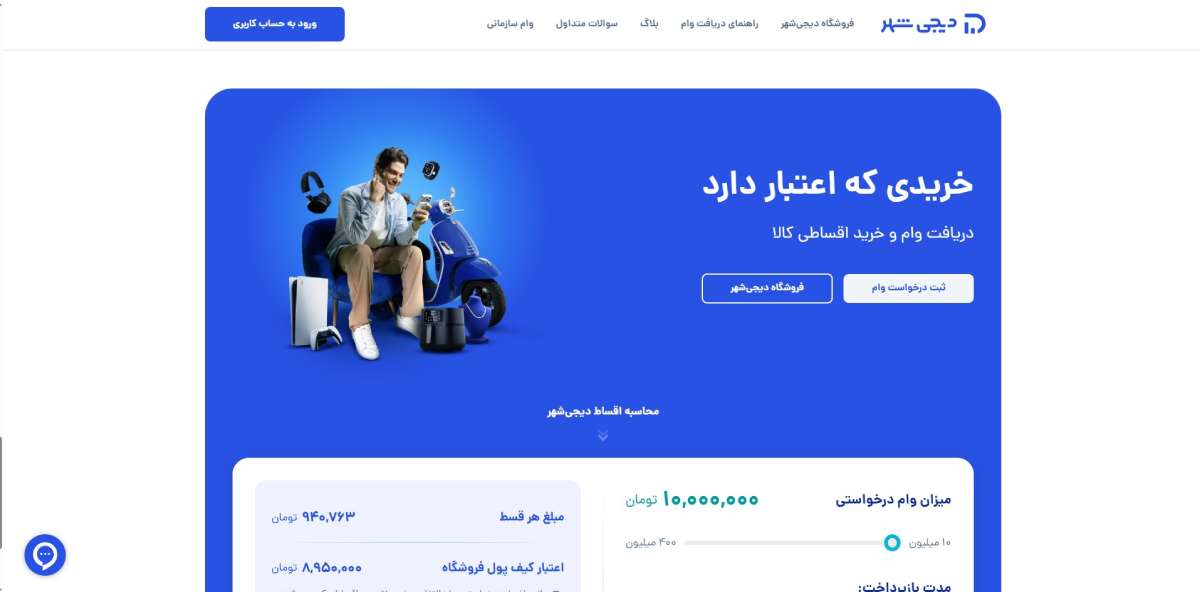
در فروشگاه دیجی شهر نیز دستههایی مانند موبایل، زیورآلات، کالای دیجیتال، موتورسیکلت، لوازم خانگی، ابزار صنعتی، محصولات آرایشی و بهداشتی و تجهیزات ورزش و سفر وجود دارند. بنابراین دیجی شهر را نمیتوان گزینه ضعیفی برای خرید اقساطی دانست؛ مخصوصاً برای افرادی که به دنبال اعتبار بالا و دوره بازپرداخت طولانی هستند، شرایط این مجموعه میتواند جذاب باشد.
مهمترین تفاوت این دو مجموعه را باید در مدل ارائه اعتبار جستوجو کرد. در دیجی شهر، فرایند اصلی بر دریافت وام و اعتبار خرید متمرکز است. متقاضی پس از ثبت درخواست باید اطلاعات شخصی و شغلی خود را وارد کند. سپس میزان اعتبار و تعداد ماههای بازپرداخت متناسب با رتبه اعتباری انتخاب میشود و مدارک مورد نیاز مورد بررسی قرار میگیرند. پس از تأیید، اعتبار در کیف پول فروشگاه دیجی شهر قرار میگیرد و امکان خرید کالا فراهم میشود.
در مقابل، یکی از مزیتهای مهم الوقسطی تعدد روشهای خرید اقساطی است. کاربر با یک مدل ثابت مواجه نیست و میتواند از بین طرحهای اعتباری و تأمینکنندگان مالی مختلف، گزینه متناسبتری با شرایط خود پیدا کند. در صفحه اصلی الوقسطی نیز روی «روشهای متنوع اقساط» و امکان خرید بدون پیشپرداخت تأکید شده است.
برای بسیاری از خریداران همین انعطاف اهمیت زیادی دارد؛ زیرا ممکن است فرد شرایط استفاده از یک طرح اعتباری را نداشته باشد، اما واجد شرایط طرح دیگری باشد.
هر دو فروشگاه تنوع مناسبی دارند، اما با بررسی دستهبندیهای فعلی آنها، گستردگی گروههای کالایی الوقسطی یکی از نقاط قوت آن محسوب میشود. در الوقسطی علاوه بر گروههای متداولی مانند گوشی، لپتاپ، تلویزیون و لوازم خانگی، امکان مشاهده کالاهایی از حوزه وسایل نقلیه، طلا، تجهیزات نظارتی، ابزار، لوازم ورزشی، آلات موسیقی، تجهیزات پزشکی و دندانپزشکی و بسیاری از گروههای دیگر وجود دارد.
دیجی شهر نیز دستهبندیهای متنوعی دارد و موبایل، کالای دیجیتال، لوازم خانگی، موتورسیکلت و زیورآلات از مهمترین آنها هستند. با این حال، اگر هدف شما این باشد که برای خریدهای مختلف از یک فروشگاه اقساطی استفاده کنید، گستردگی دستهبندیهای الوقسطی مزیت قابل توجهی محسوب میشود.
مهمترین مزیت الوقسطی را میتوان انعطاف بیشتر در خرید اقساطی دانست. وجود تعداد زیادی طرح فروش اقساطی باعث شده مشتری صرفاً به یک روش دریافت اعتبار وابسته نباشد.
تنوع بالای محصولات نیز مزیت مهم دیگری است. کاربری که امروز قصد خرید گوشی دارد ممکن است چند ماه بعد به لوازم خانگی، طلا، لپتاپ، موتورسیکلت یا حتی تجهیزات تخصصی نیاز داشته باشد. وجود این گروهها در یک فروشگاه، فرایند جستوجو و خرید را سادهتر میکند.
از طرف دیگر، الوقسطی در حال حاضر امکان اقساط تا ۳۶ ماه، روشهای متنوع پرداخت اقساطی و خرید بدون پیشپرداخت در طرحهای مربوطه را بهعنوان بخشی از مزایای سرویس خود معرفی میکند. در نتیجه میتوان مهمترین مزایای الوقسطی را در تنوع بالای کالا، تعدد روشهای تأمین اعتبار، امکان انتخاب طرح متناسب با شرایط مشتری و تمرکز تخصصی روی تجربه خرید اقساطی خلاصه کرد.
البته الوقسطی بدون نقطه ضعف نیست. نخست اینکه شرایط تمام روشهای اقساطی آن یکسان نیست. سقف اعتبار، مدت بازپرداخت، نوع ضمانت و شرایط اعتبارسنجی میتواند بر اساس طرح انتخابشده متفاوت باشد؛ بنابراین مشتری باید قبل از ثبت درخواست، جزئیات همان طرح را بررسی کند. نکته دیگر این است که طولانیترین دوره بازپرداخت اعلامشده در صفحه اصلی الوقسطی در حال حاضر تا ۳۶ ماه است؛ درحالیکه دیجی شهر بازپرداخت تا ۶۰ ماه را اعلام میکند.
بنابراین اگر تنها معیار شما طولانیترین زمان ممکن برای بازپرداخت باشد، دیجی شهر میتواند مزیت بیشتری داشته باشد.
یکی از مهمترین نقاط قوت دیجی شهر، سقف اعتبار بالا است. طبق اطلاعات وبسایت این مجموعه، سقف وام بر اساس رفتار بانکی و نوع ضمانت میتواند تا ۴۰۰ میلیون تومان باشد. دوره بازپرداخت تا ۶۰ ماه نیز مزیت مهم دیگری است. بازپرداخت طولانیتر میتواند مبلغ هر قسط را کاهش دهد و برای افرادی که توان پرداخت ماهانه محدودتری دارند، گزینه قابل توجهی باشد. دیجی شهر همچنین امکان دریافت وام کالا بدون ضامن و خرید بدون پیشپرداخت را در شرایط سرویس خود مطرح کرده است.
در مجموع، اعتبار نسبتاً بالا و امکان انتخاب دوره بازپرداخت بلندمدت را میتوان مهمترین مزیتهای دیجی شهر دانست.
در کنار مزایای گفتهشده، فرایند دریافت اعتبار دیجی شهر میتواند برای بعضی کاربران نسبت به انتخاب یک طرح آماده خرید اقساطی، مراحل بیشتری داشته باشد. طبق راهنمای رسمی دیجی شهر، کاربر باید اطلاعات شخصی و شغلی را ثبت کند، اعتبارسنجی شود، مدارک هویتی، سکونتی و شغلی را ارائه دهد و مراحل بررسی مدارک و تأیید را پشت سر بگذارد. همچنین در سوالات متداول این مجموعه ذکر شده که متقاضی علاوه بر برخورداری از رتبه اعتباری مورد نیاز، باید در بانک شهر حساب داشته باشد.
این موضوع لزوماً یک ایراد برای همه کاربران نیست، اما برای فردی که اولویت اصلی او تنوع مسیرهای خرید اقساطی است، میتواند محدودکنندهتر از مدلی باشد که چندین طرح و تأمینکننده اعتبار را در اختیارش قرار میدهد.
پاسخ به این سؤال تا حد زیادی به اولویت شما بستگی دارد. اگر هدف اصلی دریافت اعتبار بالا با دوره بازپرداخت بسیار طولانی باشد، دیجی شهر گزینه قابل توجهی است. امکان اعتبار تا ۴۰۰ میلیون تومان و بازپرداخت تا ۶۰ ماه، بهخصوص برای خریدهای گرانتر، مزیت مهمی به شمار میرود. اما اگر معیارها را گستردهتر کنیم و تنوع کالا، تعدد روشهای خرید اقساطی، انعطاف در انتخاب طرح و امکان استفاده از تأمینکنندگان اعتباری مختلف را نیز در نظر بگیریم، کفه ترازو به سمت الوقسطی سنگینتر میشود.
مزیت اصلی الوقسطی دقیقاً در همین نقطه قرار دارد: مشتری برای خرید اقساطی به یک مسیر واحد محدود نمیشود و میتواند از میان طرحهای مختلف، گزینهای را انتخاب کند که تناسب بیشتری با شرایط مالی و اعتباری او دارد. در کنار آن، گستردگی قابل توجه دستهبندی کالاها باعث میشود این فروشگاه برای طیف وسیعتری از خریدهای اقساطی کاربرد داشته باشد.
الوقسطی و دیجی شهر هر دو گزینههای جدی در حوزه خرید اقساطی هستند و انتخاب میان آنها باید بر اساس شرایط مالی هر فرد انجام شود. دیجی شهر با سقف اعتبار بالا و امکان بازپرداخت تا ۶۰ ماه، برای برخی مشتریان انتخاب مناسبی خواهد بود. با این حال، اگر قرار باشد یک فروشگاه را برای خرید اقساطی متنوع و منعطف انتخاب کنیم، الوقسطی در مجموع گزینه کاملتری به نظر میرسد.
دلیل این انتخاب فقط امکان خرید قسطی نیست؛ بلکه ترکیب تنوع بسیار بالای دستهبندی محصولات و وجود روشها و طرحهای متعدد برای خرید اقساطی است. به بیان سادهتر، در الوقسطی احتمال بیشتری وجود دارد که کاربر بتواند هم کالای موردنظر خود و هم یک روش خرید متناسب با شرایطش را در یک مجموعه پیدا کند. بنابراین برای کاربری که میخواهد بدون محدود شدن به یک مدل تأمین اعتبار، گزینههای بیشتری پیش روی خود داشته باشد، الوقسطی انتخاب منعطفتر و در مجموع مناسبتری برای خرید اقساطی است.
البته پیش از نهایی کردن هر خرید اقساطی، بهتر است مبلغ نهایی قابل پرداخت، تعداد و مبلغ اقساط، هزینههای اعتبار یا کارمزد، نوع ضمانت و قیمت نقدی همان کالا را بررسی و مقایسه کنید؛ زیرا شرایط طرحهای اعتباری میتواند در طول زمان تغییر کند.

