
بیمه تامین اجتماعی فقط به بیمهای که کارفرما برای کارکنان رد میکند محدود نیست. این سازمان برای کارگران، کارمندان، صاحبان کسبوکار، فریلنسرها، زنان خانهدار، دانشجویان و برخی گروههای شغلی، روشهای متفاوتی برای بیمهشدن در نظر گرفته است. هر روش از نظر پرداختکننده حق بیمه، تعهدات، شرایط ثبتنام و برخورداری از بیمه بیکاری تفاوتهایی دارد.
شناخت انواع بیمه تأمین اجتماعی کمک میکند متناسب با وضعیت شغلی، سابقه بیمه و پوشش مورد نیاز خود تصمیم بگیرید. در ادامه، مهمترین بیمههای اجباری، خویشفرما و گروههای خاص را بررسی میکنیم.
بیمههای تأمین اجتماعی را میتوان در سه گروه اصلی قرار داد:
بیمه اجباری: برای افرادی که در مقابل دریافت حقوق یا دستمزد برای کارفرما کار میکنند؛
بیمه خویشفرما: برای افرادی که کارفرما ندارند و شخصاً حق بیمه خود را میپردازند؛
بیمه گروههای خاص و توافقی: برای گروههایی مانند رانندگان، کارگران ساختمانی، قالیبافان، هنرمندان و برخی اعضای صنوف یا تشکلها.
بیمه اجباری مربوط به رابطه کارگری یا کارمندی و کارفرمایی است. هرگاه فردی در برابر دریافت مزد، حقوق یا حقالسعی برای یک کارفرما کار کند و شرایط او مشمول قانون کار باشد، کارفرما مکلف است وی را نزد سازمان تامین اجتماعی بیمه کند.
در این نوع بیمه، کارفرما باید مشخصات، روزهای کارکرد و دستمزد مشمول بیمه کارکنان را در فهرست ماهانه ثبت کند. نرخ کل حق بیمه در بیمه اجباری ۳۰ درصد است که از این مقدار، ۲۳ درصد بر عهده کارفرما و ۷ درصد بر عهده کارگر است. مهمترین تعهدات بیمه اجباری شامل موارد زیر است:
خدمات درمانی طبق مقررات؛
بازنشستگی؛
مستمری ازکارافتادگی؛
مستمری بازماندگان؛
غرامت دستمزد ایام بیماری؛
حمایتهای مربوط به بارداری و زایمان؛
کمکهزینههای مقرر قانونی؛
مقرری بیمه بیکاری، درصورت تحقق شرایط.
بیمه بیکاری به هر نوع قطع همکاری تعلق نمیگیرد. برای مثال، ترک کار ارادی یا استعفا معمولاً با مفهوم بیکاری غیرارادی یکسان نیست و پرونده هر فرد باید براساس مدارک و مقررات بررسی شود.
فردی که با ساعت کاری مشخص، حقوق ماهانه و نظارت کارفرما در یک شرکت فعالیت میکند، اصولاً باید تحت پوشش بیمه اجباری قرار گیرد. توافق کارفرما و کارمند برای بیمهنکردن، تکلیف قانونی کارفرما را از بین نمیبرد.
بیمه خویشفرما عنوانی کلی برای بیمه افرادی است که رابطه کارگری و کارفرمایی ندارند و خودشان پرداخت حق بیمه را بر عهده میگیرند. دو شکل اصلی آن عبارتاند از:
بیمه اختیاری؛
بیمه صاحبان حرف و مشاغل آزاد.
این دو بیمه یکسان نیستند. تفاوت آنها در شرایط پذیرش، نرخ حق بیمه، دامنه تعهدات و نحوه استفاده از خدمات درمانی اهمیت دارد.
بیمه اختیاری برای افرادی مناسب است که تحت پوشش بیمه اجباری یا نظام بیمهای خاصی نیستند و میخواهند با انعقاد قرارداد، سابقه بیمه خود را ادامه دهند. داشتن سابقه قبلی، سن متقاضی و نتیجه بررسی یا معاینات احتمالی میتواند بر پذیرش درخواست اثر بگذارد. ویژگیهای بیمه اختیاری تامین اجتماعی به شرح زیر است:
تمام حق بیمه را خود شخص پرداخت میکند؛
نرخ حق بیمه ثابت و معادل ۲۷ درصد از حقوقی است که فرد بهعنوان مبنای پرداخت انتخاب میکند؛
معمولاً پوشش گستردهتری نسبت به بعضی گزینههای بیمه مشاغل آزاد دارد؛
مقرری بیکاری در آن پیشبینی نشده است، چرا که رابطه کارگری و کارفرمایی وجود ندارد؛
سن بازنشستگی در بیمه اختیاری برای مردان ۶۰ سال و برای زنان ۵۵ سال است.
بیمه اختیاری تامین اجتماعی برای افرادی با شرایط زیر مناسبتر است:
فردی که از محل کار قبلی خارج شده و میخواهد سابقهاش قطع نشود؛
شخصی که فعلاً کارفرما ندارد اما سابقه بیمه برایش مهم است؛
فرد خوداشتغالی که پوشش گستردهتری نسبت به گزینههای پایه مشاغل آزاد میخواهد؛
شخصی که قصد دارد سوابق خود را تا زمان بازنشستگی ادامه دهد.
کارمندی با چند سال سابقه بیمه، شغل خود را ترک کرده و بهصورت مستقل کار میکند. اگر شرایط لازم را داشته باشد، میتواند بیمه اختیاری را بررسی کند تا وقفه طولانی در سابقه بیمه او ایجاد نشود. البته انتخاب نهایی باید پس از مقایسه مبلغ حق بیمه و تعهدات قرارداد انجام شود.
این بیمه برای افرادی طراحی شده است که برای خود کار میکنند یا فعالیت اقتصادی مستقلی دارند؛ مانند:
صاحبان فروشگاهها و کسبوکارهای کوچک؛
فریلنسرها و دورکاران مستقل؛
تعمیرکاران و فعالان فنی؛
مشاوران و ارائهدهندگان خدمات مستقل؛
فعالان مشاغل خانگی؛
هنرمندان، مترجمان و طراحان مستقل؛
افراد بدون کارفرمای مشمول بیمه اجباری.
در بیمه صاحبان حرف و مشاغل آزاد، متقاضی میتواند از میان سطوح مختلف تعهدات انتخاب کند. نرخهای این بیمه در سال ۱۴۰۵ شامل ۱۴، ۱۸، ۲۱، ۲۳ و ۲۷ درصد است که هرکدام پوشش متفاوتی ارائه میدهند.
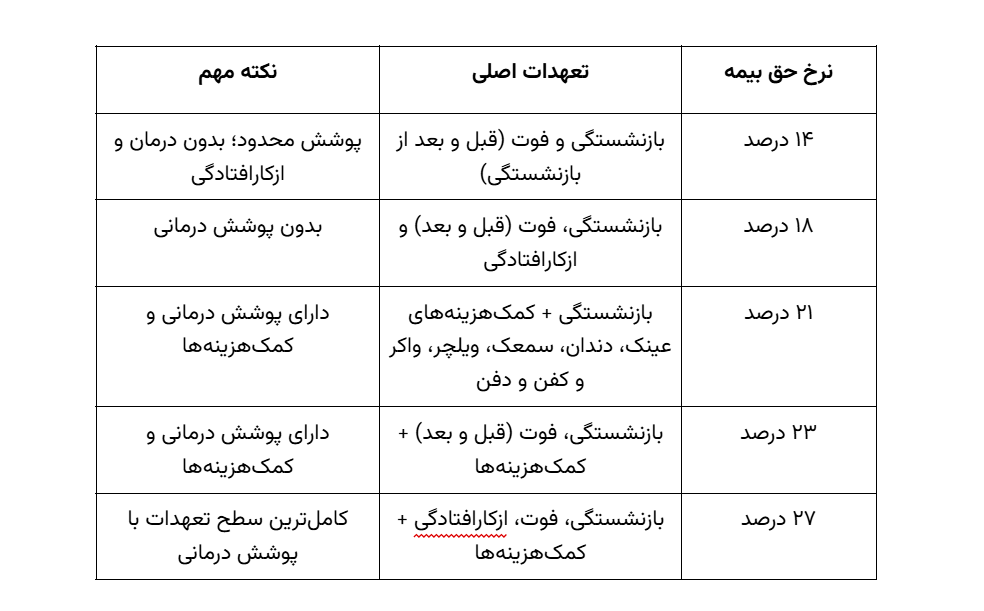
نکته: در برخی نرخها، سهم حمایتی دولت در ساختار قانونی قرارداد لحاظ میشود. مبلغ نهایی پرداختی نیز به دستمزد مبنای انتخابی، تعداد روزهای ماه و مقررات همان سال بستگی دارد؛ بنابراین نباید فقط براساس درصد اسمی تصمیم گرفت.
طراحی که پروژههای مختلف میگیرد و کارفرمای ثابتی ندارد، معمولاً مشمول بیمه اجباری از طرف مشتریان خود نیست. او میتواند بیمه صاحبان حرف و مشاغل آزاد را انتخاب کند. اگر پوشش ازکارافتادگی برایش اهمیت زیادی داشته باشد، باید سطح تعهدات بالاتر را بررسی کند، نه اینکه صرفاً ارزانترین نرخ را انتخاب کند.
زنان خانهدار و دخترانی که تحت پوشش بیمه اجباری نیستند، میتوانند در قالب مقررات بیمه صاحبان حرف و مشاغل آزاد برای خود سابقه بیمه ایجاد کنند. این بیمه مستقل از تحت تکفل بودن درمانی است؛ یعنی برخورداری از درمان به تبع همسر یا والدین، لزوماً مانع ایجاد سابقه بیمه بازنشستگی برای خود فرد نیست.
متقاضی باید هنگام انتخاب قرارداد به این موارد توجه کند:
سطح تعهدات انتخابی؛
وجود یا نبود پوشش ازکارافتادگی؛
حمایت از بازماندگان؛
نحوه برخورداری از خدمات درمانی؛
مبلغ حق بیمه براساس دستمزد مبنا؛
استمرار و مهلت پرداخت حق بیمه.
دانشجویان نیز میتوانند در چارچوب بیمه صاحبان حرف و مشاغل آزاد، برای دوران تحصیل خود سابقه بیمه ایجاد کنند. این سابقه درصورت رعایت مقررات، بخشی از سوابق بیمهای فرد محسوب میشود. بیمه دانشجویی به معنای استخدام یا ایجاد رابطه کاری نیست و بیمه بیکاری ندارد. دانشجو نیز باید نرخ و تعهدات قرارداد را براساس نیاز خود انتخاب کند.
سازمان تامین اجتماعی برای برخی گروههای شغلی و اجتماعی، مقررات یا توافقنامههای ویژه دارد. شرایط ثبتنام، سهم پرداختی فرد، بهرهمندی از حمایت یا سهم دولت و استمرار پوشش در هر گروه متفاوت است.
مهمترین نمونهها عبارتاند از:
بیمه رانندگان حملونقل عمومی؛
بیمه کارگران ساختمانی؛
بیمه قالیبافان، بافندگان فرش و شاغلان صنایعدستی شناسهدار؛
بیمه هنرمندان، نویسندگان و روزنامهنگاران واجد شرایط؛
بیمه باربران؛
بیمه برخی اعضای صنوف و تشکلهای حرفهای؛
بیمه کارفرمایان صنفی؛
بیمه برخی مددجویان نهادهای حمایتی؛
بیمه ایرانیان خارج از کشور.
نکته: قرار گرفتن در یک عنوان شغلی بهتنهایی همیشه برای استفاده از بیمه خاص کافی نیست. ممکن است احراز اشتغال، دریافت مجوز، معرفی از سوی نهاد مربوط یا وجود سهمیه لازم باشد.
مهمترین تفاوت این سه بیمه به منشأ پوشش برمیگردد. بیمه اجباری نتیجه وجود رابطه کاری است، اما بیمه اختیاری و مشاغل آزاد با درخواست و قرارداد شخص برقرار میشوند.
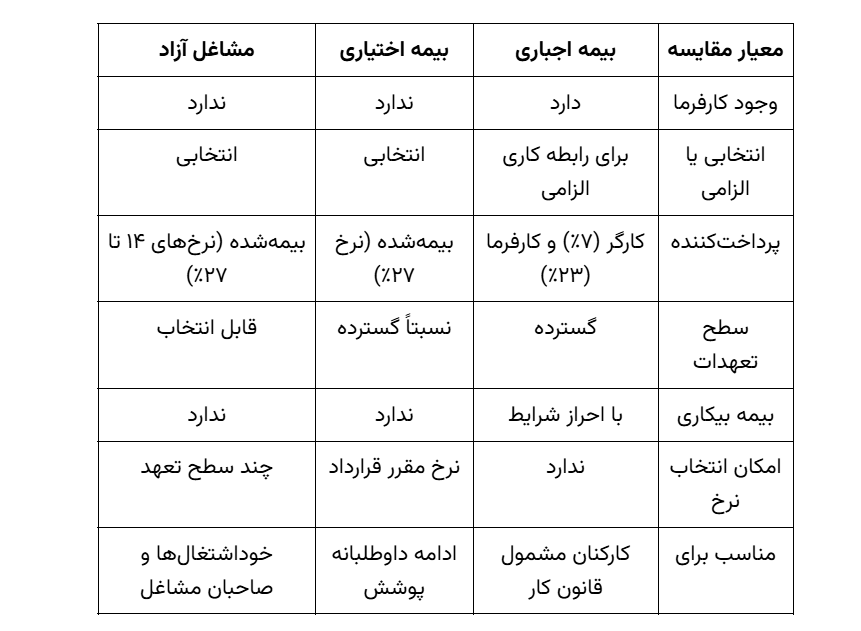
نکته: اگر فرد واقعاً کارگر یک مجموعه باشد، کارفرما نمیتواند صرفاً برای کاهش هزینه از او بخواهد بیمه خویشفرما تهیه کند. عنوان قرارداد یا توافق شفاهی، بهتنهایی ماهیت واقعی رابطه کاری را تغییر نمیدهد.
برای انتخاب بیمه مناسب، این مراحل را دنبال کنید:
وضعیت اشتغال خود را مشخص کنید: اگر برای کارفرما کار میکنید، ابتدا باید احتمال شمول بیمه اجباری بررسی شود؛
پوششهای مورد نیاز را بنویسید: بازنشستگی، فوت، ازکارافتادگی، درمان و بیمه بیکاری تعهدات یکسانی نیستند؛
سابقه قبلی خود را بررسی کنید: سابقه و سن میتواند در شرایط پذیرش برخی قراردادها مؤثر باشد؛
فقط مبلغ ماهانه را مقایسه نکنید: نرخ کمتر معمولاً به معنای تعهدات محدودتر است؛
شرایط درمان را جداگانه بررسی کنید: وجود پوشش بیمهای همیشه به معنای برخورداری یکسان از خدمات درمانی نیست؛
توان پرداخت مستمر را بسنجید: تاخیر یا توقف پرداخت ممکن است موجب قطع قرارداد و ایجاد فاصله در سابقه شود؛
آخرین ضوابط را استعلام کنید: مبالغ، دستمزد مبنا، شرایط سنی و برخی فرایندها ممکن است تغییر کنند.
سابقه بیمه بهتنهایی تضمینکننده بازنشستگی در سن یا زمان دلخواه نیست؛ شرایط قانونی بازنشستگی باید جداگانه بررسی شود؛
بیمه اختیاری و مشاغل آزاد، بیمه بیکاری ندارند؛
پایینترین نرخ همیشه بهترین انتخاب نیست و ممکن است پوشش فوت پیش از بازنشستگی یا ازکارافتادگی را نداشته باشد؛
عنوان «بیمه آزاد» اصطلاحی عمومی است و ممکن است به بیمه اختیاری یا صاحبان حرف و مشاغل آزاد اشاره کند. هنگام ثبتنام، نام دقیق قرارداد را کنترل کنید؛
سوابق ثبتشده، دستمزد مبنای بیمه و ماههای پرداختشده را بهطور دورهای بررسی کنید؛
اگر کارفرما از بیمهکردن نیروی مشمول خودداری کند، موضوع صرفاً با خرید بیمه خویشفرما جبران نمیشود و حقوق ناشی از رابطه کاری باید جداگانه پیگیری شود؛
شرایط هر پرونده، بهخصوص در زمینه سن، سابقه، ازکارافتادگی و بازنشستگی، ممکن است متفاوت باشد.
پس از شروع بیمه یا پرداخت حق بیمه، بهتر است فعالشدن پوشش درمانی خود و افراد تحت تکفل را بررسی کنید؛ زیرا ثبت سابقه بیمه و برخورداری از حمایت درمانی همیشه دقیقاً یک موضوع نیستند. با انجام استعلام بیمه درمانی تامین اجتماعی میتوانید از فعالبودن پوشش درمان، شماره بیمه، شعبه بیمهپردازی و نوع وابستگی خود مطلع شوید. این بررسی بهویژه پس از تغییر محل کار، انعقاد قرارداد بیمه خویشفرما یا ایجاد وقفه در پرداخت حق بیمه اهمیت دارد.
انواع بیمه تامین اجتماعی شامل بیمه اجباری، بیمه اختیاری، بیمه صاحبان حرف و مشاغل آزاد و پوششهای ویژه گروههای مختلف است. کارکنان مشمول قانون کار باید ازطریق کارفرما بیمه شوند؛ در مقابل، افراد خوداشتغال میتوانند با توجه به سابقه، بودجه و سطح تعهدات مورد نیاز، یکی از گزینههای خویشفرما را انتخاب کنند.
پیش از انعقاد قرارداد، پوشش فوت، ازکارافتادگی، درمان، دستمزد مبنا و مهلت پرداخت را دقیق بررسی کنید. برای تصمیمهای اثرگذار بر بازنشستگی یا مستمری نیز آخرین مقررات و شرایط پرونده شخصی خود را از سازمان تامین اجتماعی استعلام بگیرید.
پاسخ به وضعیت شغلی فرد بستگی دارد. بیمه اجباری معمولاً دامنه گستردهای از حمایتها، ازجمله امکان بیمه بیکاری، دارد. برای افراد فاقد کارفرما نیز بیمه اختیاری (نرخ ۲۷٪) و سطوح مختلف مشاغل آزاد (نرخهای ۱۴ تا ۲۷٪) باید براساس تعهداتشان مقایسه شوند. طبق قوانین سال ۱۴۰۵، نرخ ۲۷ درصد مشاغل آزاد کاملترین گزینه است.
بیمه اختیاری نرخ ثابت ۲۷ درصد دارد و معمولاً برای ادامه داوطلبانه پوشش انتخاب میشود. بیمه مشاغل آزاد چند سطح تعهد (۱۴، ۱۸، ۲۱، ۲۳ و ۲۷ درصد) دارد و فرد میتواند با توجه به نیاز خود یکی از نرخهای مقرر را برگزیند. همچنین مبنای محاسبه حق بیمه در این دو نوع متفاوت است.
خیر؛ بیمه بیکاری به رابطه بیمه اجباری و بیکاری غیرارادی مربوط است. در بیمه اختیاری و مشاغل آزاد، شخص کارفرمای خود محسوب میشود و مقرری بیکاری وجود ندارد.
در بسیاری از طرحها، ازجمله بیمه مشاغل آزاد، زنان خانهدار و بیمه دانشجویی امکان ثبتنام بدون سابقه قبلی وجود دارد؛ اما سن، نوع قرارداد و نتیجه بررسیهای لازم میتواند مؤثر باشد. بیمه اختیاری نیز شرایط پذیرش مخصوص خود را دارد (ازجمله داشتن حداقل ۳۰ روز سابقه قبلی).
بله، درصورت انعقاد قرارداد معتبر و پرداخت مستمر حق بیمه، سابقه ثبتشده میتواند برای برخورداری از تعهدات بلندمدت مانند بازنشستگی محاسبه شود؛ البته احراز شرایط قانونی بازنشستگی نیز ضروری است.
اگر فرد بعداً در یک کارگاه مشمول قانون کار استخدام شود، کارفرما باید بیمه اجباری او را برقرار کند. سوابق قبلی از بین نمیروند و سوابق جدید نیز به سوابق بیمهای فرد اضافه میشود.
نرخ پایه (۱۴ درصد) میتواند پوشش بازنشستگی داشته باشد، اما تعهدات آن با نرخهای بالاتر یکسان نیست. پیش از انتخاب باید پوشش فوت، ازکارافتادگی، درمان و دستمزد مبنای پرداخت نیز بررسی شود. نرخ ۱۴ درصد پوشش ازکارافتادگی را شامل نمیشود.

