
سه ویژگی خاص کامودیتیهارا تعریف میکنند:
۱) کامودیتی یک دارایی واقعی و ملموس و فیزیکیست.
۲) قابل معاوضه است و در بازار با قیمت شفاف معامله میشود.
۳) همگن است. یک بشکه نفت برنت با یک بشکه دیگر برنت هیچ تفاوتی ندارد.
در واقع از منظر اقتصادی کامودیتی به کالایی گفته میشود که اولا تقاضایش مشتقشده است (یعنی مصرفکننده نهایی به دنبال خود آن کالا نیست، بلکه به دنبال کارکرد نهایی آن است مثل مس برای سیمکشی)، دوما قیمتگذاری آن در بازار های جهانی و برپایه عرضه و تقاضای کلان انجام میشود و نه برند و تمایز محصول و سوما کشش عرضه و تقاضای آن در کوتاهمدت پایین است (یک معدن یا چاه نفت را نمیتوان سریعا بست یا باز کرد).
تفاوت کامودیتی با بقیه داراییهای مالی چیست؟ اوراق و سهام ارزش خود را از یک ادعای حقوقی، یک قرارداد برپایه تعهد ناشر، جریان نقدی آینده یا توافق طرفین میگیرند؛ در حالی که کامودیتی یک دارایی فیزیکیست و ارزش آن ذاتی و در خود ماده آن است. در بازار کامودیتی مالکیت خود کالا (و یا ادعای تحویل آن، که در ادامه به آن میپردازیم) معامله میشود.
نکته مهم درباره کامودیتیها این است که به خودی خود هیچ جریان نقدی تولید نمیکنند. در واقع نگه داشتن مثلا یک بشکه نفت، نه تنها هیچ سود و جریان نقدی برای مالک آن نمیسازد، بلکه شامل هزینه نگهداری هم میشود! هزینههای نگه داشتن شامل بیمه و حمل و انبارداری و فسادپذیری (یعنی اینکه هر کامودیتی به مرور زمان ارزش خود را از دست میدهد و نمیتوان آن را تا ابد نگه داشت) میشود. در حالی که بقیه داراییهای مالی شامل چنین مسائلی نمیشوند.
نکته جالب توجه در واقع زمان متفاوت فسادپذیری در کامودیتیهای مختلف است؛ طلا و نقره بسیار بادوام هستند میتوان برای طولانی مدت آنها را نگهداری کرد، در حالی که کامودیتیهایی مثل شیر و گوشت نیاز به سرمایش و انبارداری خاص دارند و این هزینه نگهداری آنها را افزایش میدهد. ماهیت کامودیتیهای مختلف و هزینه نگهداری آنها در قیمت معاملات آتی آنها نیز موثر است که بعدتر به آن میپردازیم.
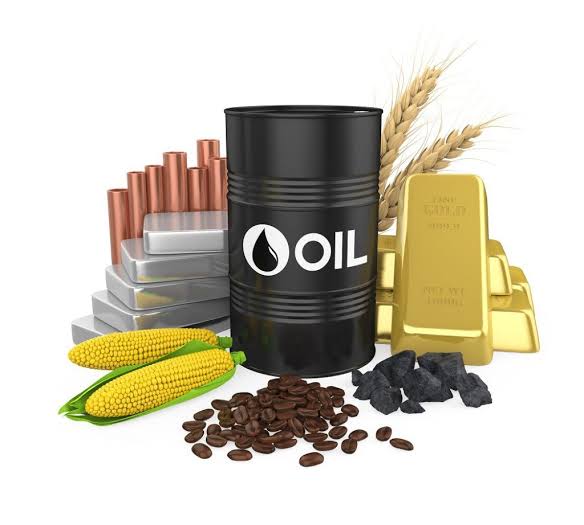
عرضه و تقاضای کامودیتی، دیگر تفاوت آن با داراییهای مالی دیگر است. در سهام و اوراق قرضه عرضه با انتشار سهام/اوراق جدید قابل افزایش است و تقاضا هم میتواند سریع تغییر کند؛ در حالی که بازار کامودیتی براساس تقاضای مشتقشده کار میکند و عرضه آن هم به راحتی تغییر نمیکند (شما نمیتوانید یک شبه یک معدن مس باز کنید یا تقاضای صنایع برای مس را تغییر آنچنانی بدهید!)
دو مفهوم قابل توجه دیگر این بازار ها Fungibility و استانداردسازی است. اولی به معنی قابلیت جانشینی هر واحد کامودیتی با یک واحد دیگر از همان کامودیتی است (مثلا یک اونس طلا با یک اونس طلای دیگر). این مساله نکته کلیدی نقدشوندگی، قیمتگذاری واحد و معاملات آتی در این بازار است؛ و از طرف دیگر استانداردسازی یعنی تعریف دقیق مشخصات کالا بطوری که مشخص باشد چه چیزی دارد معامله میشود. در واقع این دو مفهوم، دو روی یک سکه هستند زیرا بدون وجود استاندارد شفافی برای کیفیت، کمیت، محل تحویل، زمان تحویل و ناخالصیهای یک کامودیتی نمیتوان Fungibility را داشت و بدون قابلیت جانشینی کامودیتیها، استانداردسازیشان معنی ندارد. البته لازم به ذکر است که برای هر دوی این مفاهیم در عمل استثنائات و محدودیتهایی نیز هست (مثلا اینکه برنت و WTI کاملا باهم Fungible نیستند یا غلات grade های متفاوت دارند یا مثلا به دلیل محدودیتهایی مثل تحریمها و مسائل ژئوپلیتیک نفت ایران و عربستان میتوانند از نظر خریدار Fungible نباشند)
بزرگترین بازار کامودیتی جهان، از نظر چه ارزش معاملات و چه تقاضای مشتقشده، متعلق به بازار انرژی است. خصلت کلیدی این بازار زیرساخت پیچیده و پرهزینه آن است. در این بازار مواردی مثل نفت خام، مشتقات نفتی، زغال سنگ، گاز طبیعی، برق و اورانیوم معامله میشوند.
در بازار فلزات، دو دسته از کامودیتیها معامله میشوند: الف) فلزات پایه با کاربرد و تقاضای بالا در صنعت مثل مس، آلومینیوم، روی، سرب، نیکل و قلع و ب) فلزات گرانبها مثل طلا و نقره و پلاتین و پالادیوم. نکته مهم اینکه طلا به دلیل ویژگیهای خاص خود و سابقه آن بعنوان پشتوانه پول، علاوه بر کامودیتی یک دارایی مالی هم هست.
کامودیتیهای کشاورزی وابسته به فصل، آب و هوا و جغرافیا هستند و فسادپذیری بالا عنصر مهمی در تعیین ارزش آنهاست. غلات، دانههای روغنی، محصولات دامی، الیاف و قند و شکر در این دسته جای میگیرند.
نوع چهارمی از کامودیتی وجود دارد که بیشباهت به نوع سوم نیست و آن هم کامودیتیهای نرم (soft commodities) است: محصولاتی با کشت بوتهای و دوره چند ساله مثل قهوه و کاکائو و پنبه. تفاوت این دسته با دسته سوم نوسان بالای این محصولات و حساسیتشان به آب و هوا و بیماریهای گیاهیست.
البته بجز این چهار دسته، دستجات فرعی دیگری هم داریم: مثل محصولات شیمیایی (متانول، اتیلن)، محصولات جنگلی (چوب، خمیر کاغذ) و یا حتی آب. تفاوت بازار کامودیتیهای انرژی و فلزات با بقیه بازار های کامودیتی این است که دو مورد اول بازار بزرگتر و جهانی دارند در حالی که بقیه این بازار ها معمولا بصورت منطقهای معامله میشوند.
هنگامی که از بازار هر کامودیتی حرف میزنیم بطور همزمان به دو نوع بازار اشاره میکنیم: یکی بازار فیزیکی یا spot که در آن تحویل واقعی کالا صورت میگیرد، خریدار در زمان تحویل (یا نزدیک به آن) تسویه میکند و قیمت برپایه زمان و محل و کیفیت تحویل تعیین میشود. یک بازار کاملا فیزیکی با معامله براساس قیمت پایه. اما نوع دومی از بازار نیز در اینجا وجود دارد که در واقع جنبه مالی بازار کامودیتی را شامل میشود و در آن قرارداد های مالی مبتنی بر کامودیتی، بدون تحویل فیزیکی معامله میشوند. حجم این بازار چندین برابر بازار فیزیکی است، بازیگران بزرگ این بازار بانکها و صندوقهای پوشش ریسک و سفتهبازان هستند و قیمت آن براساس انتظارات و نرخ بهره و عرضه و تقاضای مالی تعیین میشود.
این دو بازار از هم منفک نیستند. بازار مالی کامودیتی بدون بازار فیزیکی معنایی ندارد، در حالی که خود بازار مالی و ورود سرمایه ازین جریان میتواند بازار فیزیکی و قیمتهایش را تحت تاثیر قرار بدهد. گاهی قیمت یک کامودیتی روی قرارداد میتواند از قیمت فیزیکی آن فاصله بگیرد (و اینجاست که فرصت آربیتراژ فراهم میشود)، بخصوص در بحرانها مثل نفت منفی در سال ۲۰۲۰. بطور خلاصه میتوان گفت در بازار فیزیکی، کامودیتی جابجا میشود و در بازار مالی ریسک آن جابجایی معامله میگردد.
زنجیره کامودیتی از پنج حلقه به هم پیوسته تشکیل شده است: تولید، حمل، ذخیرهسازی، معامله، و مصرف. در مرحله تولید، کالا از طبیعت استخراج یا برداشت میشود. سپس حملونقل کالا را از محل تولید به پالایشگاه، انبار یا مصرفکننده منتقل میکند و هزینههای لجستیک، گلوگاههای جغرافیایی (مثل تنگه هرمز)، و ریسکهای ژئوپلیتیک بخشی از قیمت نهایی را میسازند. ذخیرهسازی در اینجا نقش تعدیلکننده دارد: وقتی تولید بیشتر از مصرف است کالا انبار میشود و وقتی مصرف پیشی میگیرد آزاد میشود.
معامله در این زنجیره علاوه بر خرید و فروش آن کالا، مدیریت زمان، مکان و ریسک هم است. تاجران فیزیکی کالا را جابهجا میکنند، در حالی که بازیگران مالی ریسک قیمت را معامله میکنند بدون آنکه لزوما کالایی تحویل بگیرند. در انتهای زنجیره، مصرف پر نقطهای است که کالا واقعااستفاده میشود.
نکته ساختاری کلیدی این است که هر حلقه از زنجیره ارزش افزوده و ریسک مخصوص خودش را دارد و هیچکدام بهتنهایی قیمت را تعیین نمیکند. یک خشکسالی در برزیل، اعتصاب در معدن مس شیلی، یا بسته شدن یک تنگه میتواند کل زنجیره را مختل کند و قیمت جهانی را تکان دهد. به همین دلیل، قیمت کامودیتی نه فقط تابع عرضه و تقاضای لحظهای، بلکه محصول تعامل پیچیده همه این حلقههاست. بازیگران اصلی بازار کامودیتی را میتوان در پنج نقش کلیدی خلاصه کرد:
۱) تولیدکنندگان: کسانی که که کالا را از طبیعت استخراج یا برداشت میکنند؛ از شرکتهای نفتی و معادن تا مزارع. دغدغه اصلیشان فروش مطمئن و قفل کردن قیمت آینده است، بنابراین معمولا از ترس اینکه قیمت پایین بیاید، از الان برای فروش آیندهشان قرارداد میبندند. (در سمت فروش معاملات آتی هج میکنند). تصمیمات سرمایهگذاری بلندمدت آنها، مثل باز کردن معدن جدید یا حفاری چاه، عرضه آینده کل بازار را تعیین میکند.
۲) مصرفکنندگان: در نقطه مقابل تولیدکنندگان قرار دارند؛ پالایشگاهها، نیروگاهها، کارخانهها و شرکتهای غذایی که به دنبال تامین مطمئن کالا با قیمت قابل پیشبینی هستند. آنها اغلب برای اینکه از افزایش قیمت در امان بمانند از الان برای خرید آینده خود قرارداد میبندند (در سمت خرید فیوچرز هج میکنند تا از افزایش قیمت در امان بمانند) و تقاضایشان معمولا کمکشش است، چون نمیتوان مصرف سوخت یا مواد اولیه را سریع کاهش داد.
۳) تاجران و بازرگانان مثل Vitol، Glencore و Cargill ستون فقرات زنجیره فیزیکی هستند. آنها کالا را از تولیدکننده میخرند، حمل و انبار میکنند و به مصرفکننده میفروشند. سودشان از آربیتراژ مکانی، زمانی و کیفی میآید، نه از تولید یا مصرف. این گروه هم در بازار فیزیکی و هم در بازار مالی فعالاند و ریسک را در کل زنجیره پخش میکنند.
۴) اپراتورهای انبار فضای فیزیکی ذخیرهسازی را فراهم میکنند و از اجاره انبار و آربیتراژ زمانی درآمد دارند. ظرفیت انبار آنها یکی از عوامل تعیینکننده ساختار قیمت معاملات آتی است و کمبود آن میتواند حتی قیمت Spot را منفی کند.
۵) در نهایت، سرمایهگذاران مالی مثل هجفاندها، صندوقها و ETFها به دنبال بازده مالی هستند، نه تحویل فیزیکی. آنها نقدشوندگی و کشف قیمت را ممکن میکنند، اما میتوانند نوسان را تشدید کنند و قیمت را از بنیادهای فیزیکی جدا سازند.
در نهایت تعادل بازار حاصل تعامل این پنج گروه است: تولیدکننده و مصرفکننده پوشش ریسک میکنند، تاجر و انباردار واسطهگری فیزیکی، و سرمایهگذار مالی واسطهگری ریسک.
در بازار کامودیتی، مکان (Location) و کیفیت (Quality) تنها ویژگیهای جانبی کالا نیستند، بلکه بخشی از ارزش خود کالا را تشکیل میدهند. مثلا یک بشکه نفت در کوشینگ اوکلاهما الزاما همان قیمتی را ندارد که همان بشکه نفت در بندر روتردام دارد، چون هزینه حملونقل، محدودیتهای لجستیکی و دسترسی به بازار مصرف در این دو نقطه متفاوت است. کیفیت هم دقیقا همین اثر را دارد؛ نفت سبک و شیرین معمولا به دلیل هزینه و بازده بهتر در فرآیند پالایش، ارزش بیشتری از نفت سنگین و ترش دارد. بنابراین وقتی از قیمت یک کامودیتی صحبت میکنیم، معمولاً با یک قیمت پایه مواجهیم که بسته به محل تحویل و کیفیت کالا با پریمیوم یا تخفیف، تعدیل میشود؛ همان چیزی که در تفاوت قیمت Brent و WTI یا تفاوت قیمت انواع نفت خام تولیدکنندگان مختلف میبینیم.
در کنار این دو عامل، موجودی (Inventory) هم نقش مهمی در تعیین قیمت دارد. سطح موجودی به ما نشان میدهد که بازار تا چه حد با کمبود یا مازاد کالا مواجه است. وقتی ذخایر پایین باشد، حتی یک اختلال نسبتا کوچک در عرضه میتواند قیمت را بهشدت افزایش دهد، چون بازار حاشیه امن کمتری دارد. در مقابل، وقتی موجودی بالاست، حتی کاهش عرضه هم ممکن است اثر چندانی روی قیمت نداشته باشد. موجودی از این جهت اهمیت دیگری هم دارد و آن ارتباطش با ساختار بازار معاملات آتی است؛ موجودی بالا معمولا با Contango و موجودی پایینتر با Backwardation همراه میشود (این مفاهیم را در قسمتهای بعد توضیح خواهیم داد). در واقع Inventory جایی است که شرایط فعلی عرضه و تقاضا به انتظارات بازار از آینده وصل میشود.
در نهایت، قیمت کامودیتی را نمیتوان فقط با عرضه و تقاضای لحظهای توضیح داد. کالا در یک مکان مشخص، با یک کیفیت مشخص و در یک زمان مشخص وجود دارد و هر سه این موارد روی ارزش آن اثر میگذارند. بنابراین میتوان قیمت یک کامودیتی را بهصورت یک قیمت پایه در نظر گرفت که بعد از آن بر اساس محل تحویل، کیفیت کالا و شرایط موجودی بازار تعدیل میشود. همین ویژگی یکی از تفاوتهای مهم بازار کامودیتی با بقیه داراییهای مالی است.

