
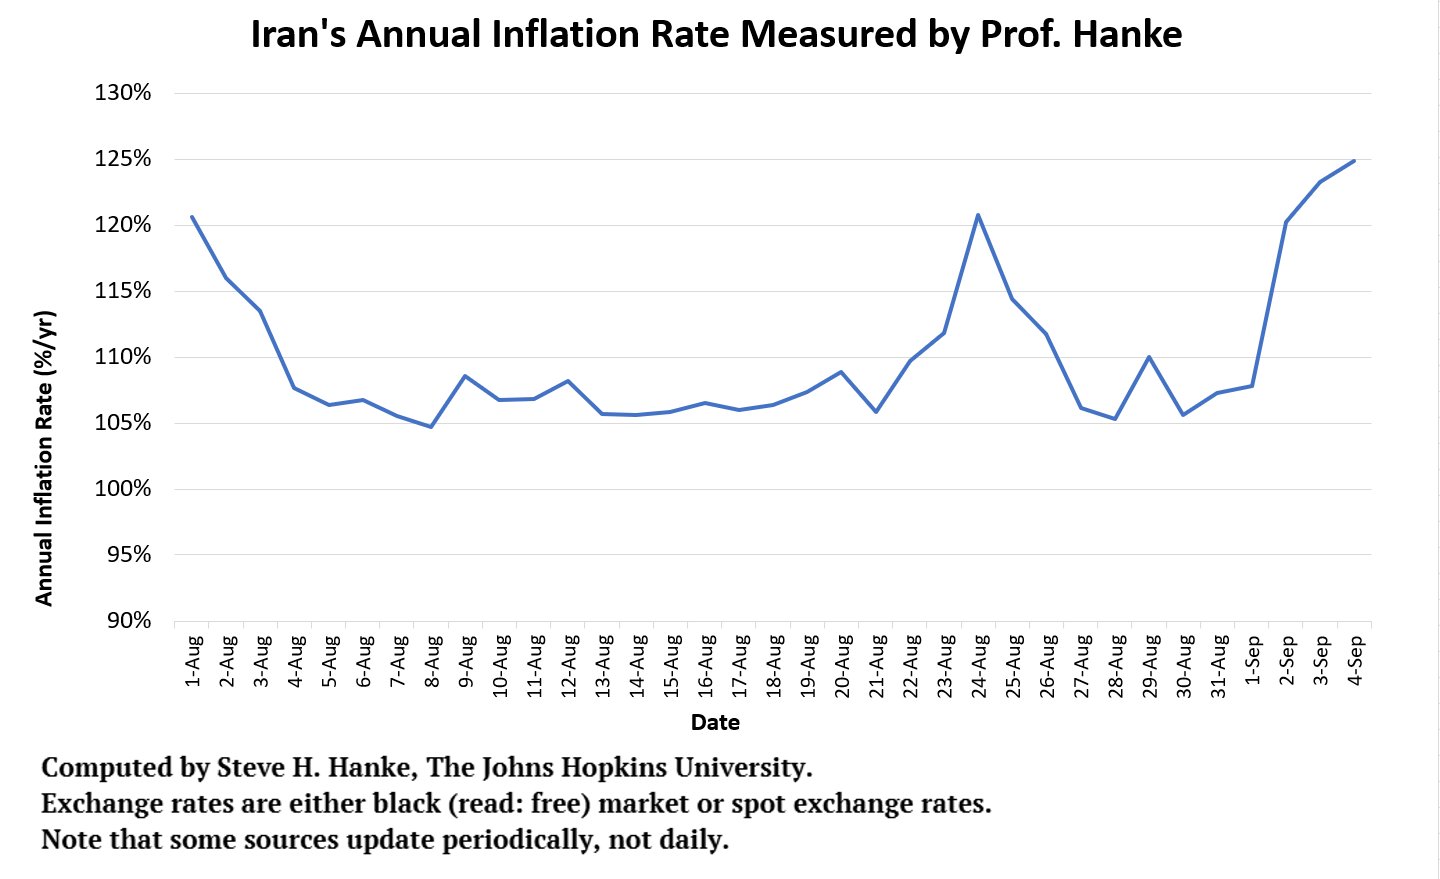
یکی از دلایلی که اعداد اعلامی استیو هانکه درباره تورم، بخصوص در مورد کشورهایی مانند ایران، گاهی خیلی از آمار رسمی بالاتر ظاهر میشوند، تفاوت در خود چیزی است که هانکه اندازهگیری میکند.
تورم در یک جمله به معنی افزایش سطح عمومی قیمت است. شاخصهایی مانند CPI تلاش میکنند این تغییر را با مشاهده تغییرات قیمت یک سبد مشخص از کالاها و خدمات اندازهگیری کنند. اما در شرایطی که هانکه آمار رسمی یک کشور را غیرقابل اعتماد میداند، روش او در موارد زیادی با استفاده از تغییرات نرخ ارز بازار آزاد برای برآورد تورم انجام میشود.
این روش کاملا بیمبنا نیست. در اقتصادی که پول ملی بهطور مداوم در حال از دست دادن ارزش خود است، کاهش ارزش پول عموما به افزایش قیمت کالاها و خدمات منجر میشود. بهویژه در اقتصادهای دارای تورم بالا، نرخ ارز میتواند اطلاعات مهمی درباره کاهش قدرت خرید پول و فشارهای تورمی در اقتصاد ارائه بدهد.
مشکل اینجاست که نرخ ارز و تورم دو متغیر جدا و متفاوت هستند. نرخ ارز در واقع قیمت یک دارایی مالی است که علاوه بر شرایط فعلی اقتصاد، انتظارات بازار درباره آینده را نیز در خود منعکس میکند. مثلا اگر بازار انتظار داشته باشد که در ماههای آینده تحریمها تشدید شوند یا دسترسی کشور به منابع ارزی محدودتر شود، نرخ ارز ممکن است امروز افزایش پیدا کند؛ حتی اگر بخش بزرگی از اثر این تحولات "هنوز" وارد قیمت کالاها و خدمات نشده باشد. در چنین شرایطی، بخشی از افزایش نرخ ارز فقط بازتاب تورم فعلی نیست، بلکه قیمتگذاری انتظارات و ریسکهای آینده هم است.
این تفاوت از نظر اقتصاد ایران اهمیت بیشتری پیدا میکند چون نرخ دلار در بازار آزاد ایران فقط تابع تفاوت تورم داخلی و خارجی نیست. تحریم، محدودیت دسترسی به ذخایر ارزی، کنترل سرمایه، ریسکهای سیاسی و انتظارات فعالان بازار نیز میتوانند بر نرخ ارز اثرگذار باشند و بنابراین جهش نرخ دلار حتما به این معنا نیست که سطح عمومی قیمتها در همان دوره و به همان نسبت افزایش یافته است.
از طرف دیگر، حتی زمانی که افزایش نرخ ارز واقعا به افزایش قیمتها منجر شود، شدت و سرعت این انتقال در بخشهای مختلف اقتصاد یکسان نیست.
برخی کالاها مستقیما وارداتیاند و افزایش نرخ ارز میتواند نسبتا اثر سریعی بر قیمت آنها داشته باشد؛ درحالیکه خدمات، مسکن، دستمزدها یا کالاهایی که تحت کنترل و قیمتگذاری دولت قرار دارند، ممکن است واکنش بسیار متفاوتی داشته باشند. برخی قیمتها نیز به دلیل قراردادهای بلندمدت، موجودی انبار یا سیاستهای یارانهای، با تاخیر به شوک ارزی واکنش نشان میدهند.
به این موضوع در اقتصاد exchange-rate pass-through گفته میشود؛ یعنی میزان انتقال تغییرات نرخ ارز به قیمتهای داخلی. این میزان نه همیشه برابر با یک است و نه در طول زمان ثابت میماند. ممکن است ریال در یک دوره ۳۰ درصد از ارزش خود را از دست بدهد، اما این به آن معنا نیست که سطح عمومی قیمتها نیز در همان دوره دقیقا ۳۰ درصد افزایش پیدا کرده است. بخشی از این اثر ممکن است بعدا وارد قیمتها شود، بخشی ممکن است توسط حاشیه سود شرکتها جذب شود و بخشی نیز ممکن است به دلیل کنترل قیمت یا ساختار بازار اصلا به همان شکل منتقل نشود.
در مجموع، مشکل اصلی زمانی ایجاد میشود که تغییرات نرخ ارز را به نیابت از تورم مصرفکننده اندازهگیری و اعلام کنیم. در واقع، هانکه در رویکرد خود از متغیری که بهشدت تحت تاثیر انتظارات و risk premium قرار دارد، برای برآورد متغیری استفاده میکند که قرار است تغییرات "تحققیافته" در قیمت کالاها و خدمات را اندازهگیری کند.
آیا این به معنای بیفایده بودن نرخ ارز برای تحلیل تورم است؟ نه الزاما! برعکس، در کشورهایی که دادههای رسمی غیرقابل اعتمادند یا اقتصاد با تورم بسیار بالا و فروپاشی پول ملی مواجه است، نرخ بازار آزاد ارز میتواند منبع مهمی از اطلاعات درباره وضعیت پول و فشارهای تورمی باشد. اما شاید توصیف دقیقتر این باشد که محاسبات هانکه بیشتر یک تخمین از فشار تورمی و کاهش ارزش پول هستند، نه لزوما یک اندازهگیری مستقیم از تورم مصرفکننده، و برای اقتصادهایی مانند ایران، تفاوت میان این دو بسیار حائز اهمیت است.
در نهایت، برای نقد روش هانکه نباید به این پرداخت که آیا نرخ ارز با تورم ارتباط دارد یا نه؛ این رابطه، بخصوص در بلندمدت، میتواند بسیار قوی باشد. اما آیا میتوان تغییرات نرخ ارز را مستقیما به یک نرخ تورم دقیقتر از آمار رسمی تفسیر کرد؟

