
تا به اینجا درباره ساختار بازار فیوچرز، منحنی قیمت قراردادها و عوامل موثر بر قیمتگذاری کامودیتیها صحبت کردیم. در این مقاله به این میپردازیم که چه کسانی در این بازار معامله میکنند و اصلا چرا باید یک شرکت تولیدکننده نفت، پالایشگاه یا کارخانه صنعتی وارد بازاری شود که قیمتها در آن دائما در حال نوسان هستند؟
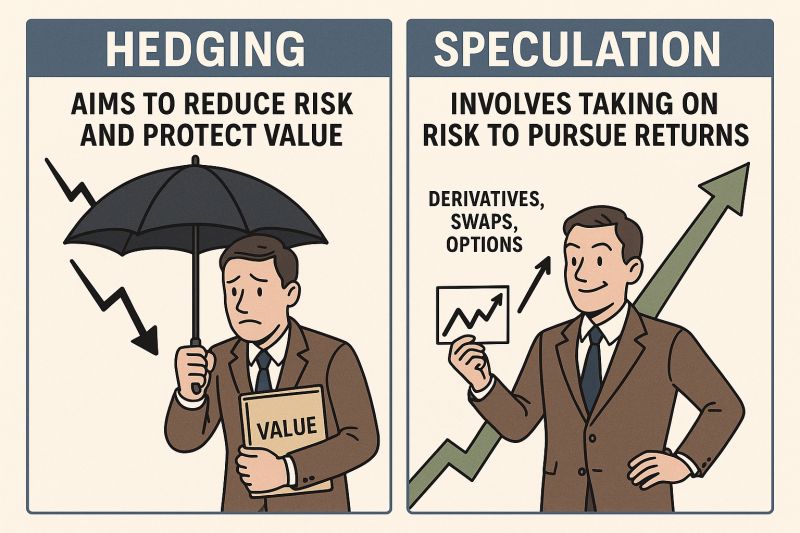
پاسخ اول ما، یکی از مهمترین کارکردهای بازار مشتقات، یعنی Hedging یا پوشش ریسک است. برخلاف تصور رایج، بازار Futures صرفا محلی برای پیشبینی قیمتها و کسب سود از نوسانات نیست؛ بلکه بخش مهمی از معاملات آن با هدف مدیریت ریسکهایی انجام میشود که شرکتها در فعالیتهای اقتصادی روزمره خود با آن مواجه هستند.
بیاید یک شرکت تولیدکننده نفت را در نظر بگیریم. این شرکت ممکن است امروز نفت استخراج کند، اما فروش آن به چند ماه آینده موکول شود. در فاصله زمانی میان تولید و فروش، قیمت نفت میتواند به میزان قابل توجهی تغییر کند. اگر قیمت نفت کاهش پیدا کند، شرکت با درآمد کمتری مواجه خواهد شد؛ درحالیکه هزینههای استخراج، نیروی انسانی و سرمایهگذاری آن لزوما به همان نسبت کاهش پیدا نمیکنند. بنابراین، تولیدکننده نفت در معرض ریسک کاهش قیمت محصول خود قرار دارد.
حال در طرف مقابل، یک پالایشگاه را در نظر بگیریم که برای فعالیت خود به خرید نفت خام نیاز دارد. اگر قیمت نفت در ماههای آینده افزایش پیدا کند، هزینه تامین مواد اولیه این پالایشگاه افزایش خواهد یافت و ممکن است حاشیه سود آن تحت فشار قرار بگیرد. برخلاف تولیدکننده که از کاهش قیمت آسیب میبیند، پالایشگاه بیشتر نگران افزایش قیمت نفت است.
این دو مثال نشان میدهند که یک تغییر مشخص در قیمت یک کامودیتی میتواند برای دو فعال اقتصادی مختلف، پیامدهای کاملا متفاوتی داشته باشد. همین تفاوت است که انگیزه اصلی استفاده از قراردادهای آتی برای پوشش ریسک را ایجاد میکند.
در سادهترین حالت، تولیدکننده نفت میتواند با فروش قرارداد آتی (Short Futures) برای سررسیدی متناسب با زمان فروش محصول خود، بخشی از ریسک کاهش قیمت را پوشش دهد. به این ترتیب، اگر قیمت نفت در بازار کاهش پیدا کند، ارزش موقعیت فروش او در بازار آتی افزایش پیدا میکند و این سود میتواند بخشی از کاهش درآمد حاصل از فروش فیزیکی نفت را جبران کند. در مقابل، پالایشگاه میتواند با خرید قرارداد آتی (Long Futures)، خود را در برابر افزایش قیمت نفت محافظت کند. اگر قیمت نفت افزایش پیدا کند، پالایشگاه از موقعیت خرید خود در بازار آتی سود میبرد و این سود میتواند افزایش هزینه خرید نفت در بازار فیزیکی را جبران کند.
به بیان سادهتر، فرض کنیم قیمت هر بشکه نفت در حال حاضر ۷۰ دلار است و یک تولیدکننده قرار است سه ماه دیگر ۱۰۰ هزار بشکه نفت بفروشد. این شرکت نگران کاهش قیمت نفت در سه ماه آینده است. بنابراین، به ازای حجم موردنظر خود قراردادهای آتی فروش منعقد میکند. حالا فرض کنیم سه ماه بعد قیمت نفت به ۶۰ دلار کاهش پیدا کند. تولیدکننده نفت در بازار فیزیکی هر بشکه را ۱۰ دلار ارزانتر از قیمت اولیه میفروشد؛ اما در مقابل، از موقعیت فروش خود در بازار آتی سودی تقریبا معادل ۱۰ دلار به ازای هر بشکه کسب میکند. در نتیجه، بخش عمدهای از کاهش درآمد فروش فیزیکی جبران میشود.
همین منطق را برای پالایشگاه هم در نظر میگیریم. اگر پالایشگاه در ابتدا قیمت ۷۰ دلار را برای خرید آینده نفت مناسب بداند، میتواند با خرید قراردادهای آتی خود را در برابر افزایش قیمت محافظت کند. اگر سه ماه بعد قیمت به ۸۰ دلار برسد، افزایش هزینه خرید نفت با سود حاصل از موقعیت خرید در بازار آتی تا حد زیادی جبران خواهد شد.
البته لازم به ذکر است این مثالها سادهسازی شدهاند. در عمل، قیمت قرارداد آتی و قیمت کالای فیزیکی الزاما به یک اندازه تغییر نمیکنند. تفاوت میان قیمت نقدی و آتی، که به آن Basis گفته میشود، میتواند باعث ایجاد ریسک پایه یا Basis Risk شود.
ریسک پایه (Basis Risk) به خطر ناشی از عدم تطابق کامل بین قیمت نقدی دارایی مورد پوشش و قیمت آتی ابزار پوششی گفته میشود؛ زیرا پایه (تفاوت قیمت نقدی و آتی) در طول دوره پوشش بهطور غیرقابل پیشبینی نوسان میکند و در نتیجه پوشش ریسک کامل نیست. این ریسک عمدتا از عدم تطابق دارایی (Cross Hedging) یا عدم تطابق سررسید زمانی ناشی میشود و آن را بهصورت واریانس پایه در پایان دوره پوشش مدل سازی میکنیم.
تفاوت در کیفیت نفت، محل تحویل، زمان سررسید و حجم قراردادها میتواند مانع پوشش کامل ریسک شود. بنابراین، Hedging ریسک را کاملا حذف نمیکند، بلکه ابزاریست برای کاهش و مدیریت آن.
اما تولیدکنندگان و پالایشگاهها تنها بازیگران بازار کامودیتی نیستند. شرکتهای بازرگانی و معاملهگران فیزیکی نیز بخش مهمی از این بازار را تشکیل میدهند. این شرکتها معمولا در زنجیره تامین کالا، از خرید و ذخیرهسازی گرفته تا حملونقل و فروش مجدد فعالیت دارند. برای مثال، یک شرکت بازرگانی ممکن است نفت را از یک تولیدکننده خریداری کند و چند هفته بعد به یک پالایشگاه بفروشد. در این فاصله، تغییر قیمت نفت میتواند سود مورد انتظار آن را تحت تاثیر قرار دهد. چنین شرکتی نیز میتواند با استفاده از قراردادهای آتی، ریسک تغییر قیمت موجودی خود را مدیریت کند.
علاوه بر این، خود پالایشگاهها نیز با ریسکهای پیچیدهتری مواجه هستند. یک پالایشگاه نفتی که میخرد را به فرآوردههایی مانند بنزین، گازوئیل و سوخت جت تبدیل میکند. بنابراین، سودآوری آن به رابطه میان قیمت نفت خام و قیمت فرآوردههای نفتی (Crack Spread) وابسته است. برای مدیریت این ریسک، پالایشگاهها ممکن است همزمان روی قراردادهای آتی نفت خام و فرآوردههای نفتی موقعیت بگیرند. به این ترتیب، میتوانند بخشی از ریسک تغییر حاشیه سود پالایش یا همان Refining Margin را هم پوشش دهند.
در کنار این گروهها، مصرفکنندگان صنعتی (Industrial Consumers) نیز از فعالان مهم بازار مشتقات هستند. برای مثال، یک شرکت هواپیمایی به سوخت جت، یک کارخانه فولاد به سنگآهن و انرژی و یک تولیدکننده آلومینیوم به برق و مواد اولیه وابسته است. افزایش قیمت این نهادهها میتواند هزینه تولید یا ارائه خدمات آنها را افزایش دهد. بنابراین، این شرکتها نیز ممکن است به همان ترتیبی که توضیح دادیم از قراردادهای آتی و سایر ابزارهای مشتقه برای تثبیت نسبی هزینههای آینده خود استفاده کنند.
اما اگر تولیدکنندگان، مصرفکنندگان و شرکتهای تجاری برای پوشش ریسک وارد بازار آتی میشوند، چه کسانی طرف دیگر این معاملات را تشکیل میدهند؟
اینجاست که نقش Speculators یا سفتهبازان اهمیت پیدا میکند.
سفتهبازان برخلاف پوشش دهندگان ریسک، لزوما در بازار فیزیکی کامودیتیها فعالیت ندارند و هدف آنها پوشش ریسک ناشی از تولید، مصرف یا نگهداری کالا نیست. آنها با تحلیل شرایط عرضه و تقاضا، سیاستهای پولی، وضعیت اقتصاد جهانی و سایر عوامل موثر بر قیمت، موقعیتهای معاملاتی باز میکنند تا از تغییرات قیمت سود کسب کنند. یک صندوق سرمایهگذاری ممکن است بر اساس تحلیل خود از کاهش عرضه نفت در بازار جهانی، قراردادهای آتی خرید نفت منعقد کند. اگر پیشبینی آن درست باشد و قیمت افزایش پیدا کند، از این موقعیت سود کسب خواهد کرد. در مقابل، اگر قیمت کاهش پیدا کند، متحمل زیان میشود.
لازم به ذکر است که حضور این معاملهگران اهمیت زیادی برای بازار دارد؛ زیرا تولیدکنندهای که میخواهد ریسک کاهش قیمت را پوشش دهد، برای فروش قرارداد آتی به طرف معامله نیاز دارد. سفتهبازی که انتظار افزایش قیمت دارد، ممکن است دقیقا همان طرف معامله باشد. به این ترتیب، ریسک از شرکتی که نمیخواهد آن را تحمل کند به معاملهگری منتقل میشود که حاضر است آن را بپذیرد.
البته نباید تصور کرد که تمام معاملهگران بازار بهسادگی در دو گروه Hedger و Speculator قرار میگیرند. در گزارشهای رسمی بازار، از جمله گزارش تعهد معاملهگران (Commitments of Traders) که توسط کمیسیون معاملات آتی کالای آمریکا (CFTC) منتشر میشود، موقعیتهای معاملاتی بر اساس دستهبندیهایی مانند Commercial و Non-Commercial گزارش میشوند. بهطور کلی، گروه تجاری با فعالیتهای مرتبط با کسبوکار و پوشش ریسک ارتباط دارد و گروه غیرتجاری بیشتر شامل فعالان سرمایهگذاری و سفتهبازی است. البته این دستهبندیها به نوع گزارش و بازار مورد بررسی وابستهاند و نباید آنها را معادل دقیق Hedger و Speculator در تمام شرایط دانست.
برای بررسی و تحلیل وضعیت فعالیت این گروهها در بازار آتی، دو شاخص مهم وجود دارد که شناخت آنها برای تحلیلگران کامودیتی ضروری است: Volume و Open Interest.
Volume یا حجم معاملات، تعداد قراردادهایی است که طی یک دوره زمانی مشخص معامله شدهاند. برای مثال، اگر در یک روز معاملاتی ۵۰ هزار قرارداد آتی نفت معامله شود، حجم معاملات روزانه برابر با ۵۰ هزار قرارداد خواهد بود.
در مقابل، Open Interest یا موقعیتهای باز، تعداد قراردادهایی را نشان میدهد که همچنان باز هستند و هنوز با معامله معکوس، تسویه یا تحویل کالا بسته نشدهاند. برخلاف Volume که فعالیت معاملاتی در یک بازه زمانی را اندازهگیری میکند، Open Interest تعداد قراردادهای باز موجود در بازار را نشان میدهد.
تفاوت این دو شاخص اهمیت زیادی دارد. ممکن است حجم معاملات یک قرارداد در یک روز افزایش پیدا کند، اما Open Interest تغییر چندانی نداشته باشد؛ زیرا معاملهگران صرفا در حال خرید و فروش موقعیتهای موجود هستند. در مقابل، افزایش Open Interest میتواند نشاندهنده شکلگیری موقعیتهای باز جدید باشد.
بااینحال، افزایش موقعیتهای باز بهتنهایی به معنای صعودی شدن بازار یا ورود سرمایه جدید به یک سمت مشخص نیست. برای تحلیل دقیقتر باید تغییرات Open Interest را در کنار قیمت و حجم معاملات و ترکیب موقعیتهای معاملهگران بررسی کرد.
در نهایت، باید به یک نکته اساسی توجه کنیم: بازار Futures صرفا محلی برای سفتهبازی و پیشبینی قیمت نیست. این بازار بخشی از زیرساخت مدیریت ریسک در اقتصاد واقعی است. شرکتهای نفتی، پالایشگاهها، خطوط هوایی، تولیدکنندگان صنعتی و شرکتهای بازرگانی همگی میتوانند برای کاهش عدم قطعیت در درآمدها و هزینههای آینده خود از این ابزار استفاده کنند.
در واقع، یکی از کارکردهای اصلی بازار مشتقات این است که ریسک را میان فعالان اقتصادی با انگیزهها و ظرفیتهای متفاوت توزیع کند. تولیدکنندهای که نمیخواهد در معرض افت قیمت قرار بگیرد، میتواند ریسک خود را به سفتهبازانی منتقل کند که انتظار افزایش قیمت دارند. مصرفکنندهای که نگران افزایش هزینه مواد اولیه است نیز میتواند با استفاده از همین سازوکار، بخشی از عدم قطعیت آینده خود را کاهش دهد.
بنابراین، وقتی درباره بازار آتی نفت، گاز، فلزات یا محصولات کشاورزی صحبت میکنیم، با بازاری مواجه هستیم که در آن نیازهای اقتصاد فیزیکی و انتظارات مالی در کنار یکدیگر قرار میگیرند. درک این موضوع برای فهم بهتر رفتار قیمتها و سازوکار بازار کامودیتی ضروری است.

