
تا به اینجا از تعریف کامودیتی گفتیم. از دو بازار اسپات و فیوچرز و از خصوصیات هر کدام گفتیم. حال برای درک بهتر نیمه مالی (یعنی قسمت فیوچرز) بازار کامودیتی لازم است چند مفهوم کلیدی را ذکر کنیم.
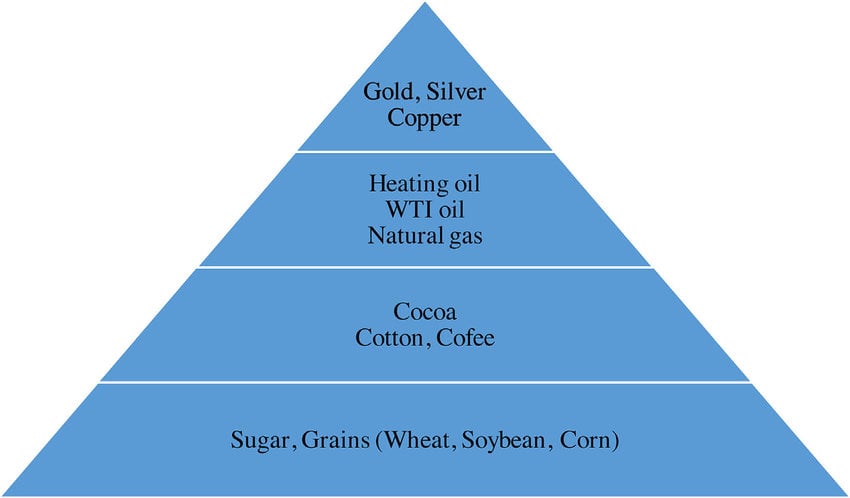
ابزار مشتقه قراردادی است که ارزش آن از ارزش دارایی پایهای (Underlying Asset) دیگر مشتق میشود. در این بین قرارداد آتی که قبلا هم ذکر کردیم یکی از اصلیترین ابزارهای مشتقه است. فیوچرز یا قرارداد آتی توافقی است بین دو طرف برای خرید یا فروش یک دارایی پایه در تاریخ مشخصی در آینده و به قیمتی که امروز تعیین میشود.
حالا منحنی آتی به چه معناست؟ Futures Curve نموداری از ساختار زمانی قیمتهای یک کامودیتی است که قیمت قراردادهای آتی همان کالا را در سررسیدهای مختلف، در یک نقطه زمانی ثابت، روی هم میچیند. به زبان دقیقتر، این منحنی قیمتهای Futures را بر حسب سررسیدهای مختلف نشان میدهد.
حالا Maturity چیست؟ Maturity یعنی «تاریخ سررسید»؛ یعنی تاریخی که در آن قرارداد یا ابزار مالی باید تسویه شود و تعهدات آن نهایی میشوند. در بازار مشتقه، این واژه بهخصوص برای زمان پایان عمر قرارداد استفاده میشود. بنابراین یک منحنی آتی میتواند قیمت قراردادهای آتی یک کالا را که امروز معامله میشوند، برای تحویل در یک ماه، سه ماه، شش ماه و ... در آینده نشان دهد.
برای خواندن درست منحنی آتی، باید تفاوت قیمت Spot و Futures که در قسمت قبل گفتیم را در نظر گرفت. قیمت Spot همان قیمتی است که کالا برای معامله و تحویل در زمان حال دارد، در حالی که قیمت Futures مربوط به تحویل کالا در یک تاریخ مشخص در آینده است. اختلاف این دو قیمت را Basis مینامیم:
Basis = Spot Price − Futures Price
مثلا اگر قیمت نفت برنت در بازار Spot برابر ۱۳۰ دلار و قیمت قرارداد آتی آن برای تحویل سه ماه آینده ۱۰۵ دلار باشد، Basis برابر با ۲۵ دلار است. Basis با نزدیک شدن قرارداد به سررسید معمولا به سمت صفر میل میکند، زیرا قیمت Futures و Spot در زمان سررسید به یکدیگر همگرا میشوند.
اما چرا منحنی آتی به کار میآید؟ ابتدا باید ساختار زمانی قیمتها یا Term Structure را تعریف کنیم که رابطه بین قیمت یک دارایی و زمان تحویل آن است و معمولا با همین «منحنی آتی» نمایش داده میشود؛ یعنی قیمت قراردادهای آتی یک دارایی را برای سررسیدهای مختلف روی یک نمودار قرار میدهیم.
حالا فرض کنید قیمت قرارداد آتی یک کامودیتی برای تحویل یک ماه آینده ۱۵ دلار باشد، برای سه ماه آینده ۱۷ دلار و برای شش ماه آینده ۱۹ دلار. در این حالت، هرچه به سمت سررسیدهای دورتر میرویم، قیمت قراردادها افزایش پیدا میکند و منحنی آتی صعودی است. به این وضعیت کنتانگو (Contango) گفته میشود. در مقابل، اگر قیمت قرارداد یکماهه ۱۹ دلار، سهماهه ۱۷ دلار و ششماهه ۱۵ دلار باشد، منحنی نزولی است و بازار در وضعیت بکواردیشن (Backwardation) قرار دارد.
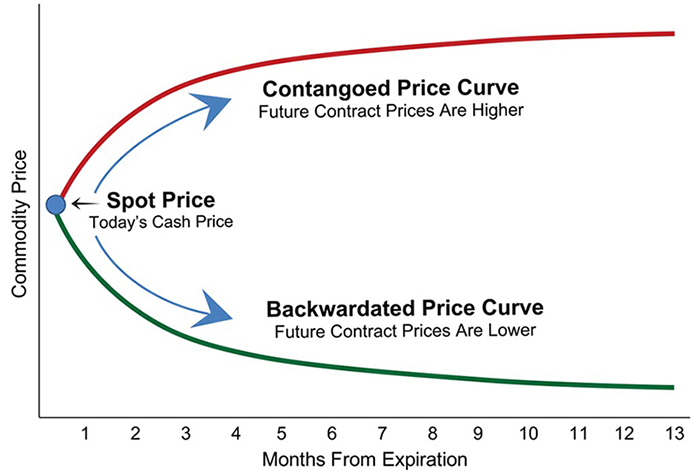
در کنتانگو، به طور معمول هزینههای تامین مالی، انبارداری، بیمه و نگهداری کالا باعث میشوند قیمت تحویل در آینده بالاتر باشد. در مقابل، در بکواردیشن، داشتن خود کالا در زمان حال ارزش بیشتری پیدا میکند؛ مثلا زمانی که موجودی کالا پایین است یا تقاضای فوری برای آن وجود دارد. به این ارزش اضافی در اختیار داشتن فیزیکی کالا، Convenience Yield یا بازده راحتی گفته میشود. (بازده راحتی، مزیت یا منفعتی است که از نگهداری فیزیکی یک کالای مصرفی - و نه قرارداد آتی آن- به دست میآید. این منفعت معمولا بهصورت توانایی بهرهمندی از کمبودهای موقت بازار یا افزایش ناگهانی تقاضا تعریف میشود.)
یک مفهوم مهم دیگر در اینجا و در تحلیل اختلاف قیمت اسپات و فیوچرز، مفهوم Calendar Spread است. Calendar Spread اختلاف قیمت دو قرارداد آتی از یک کامودیتی با سررسیدهای متفاوت است. مثلاً اگر قرارداد یکماهه نفت ۸۰ دلار و قرارداد ششماهه ۸۵ دلار باشد، اختلاف این دو قیمت ۵ دلار است. پس به جای اینکه فقط به قیمت یک قرارداد نگاه کنیم، در تحلیل منحنی آتی و وضعیت قیمتها رابطه بین خود قیمتهای آتی هم مقایسه میکنیم.
و حالا اینجاست که مفهوم موجودی را وارد تحلیل میکنیم. وقتی موجودی یک کامودیتی به نسبت بالا باشد، دسترسی فوری به کالا "معمولا" ارزش کمتری دارد و نگهداری آن برای آینده اهمیت بیشتری پیدا میکند (معمولا در این شرایط بازار با کنتانگو همراه است) در مقابل، وقتی موجودی پایین است و مصرفکنندگان به کالای فیزیکی فعلی نیاز دارند، ارزش دسترسی فوری به کالا افزایش پیدا میکند و بکواردیشن میتواند شکل بگیرد.
هر چند لازم است تاکید شود که نباید این رابطه را به یک قانون ساده تبدیل کرد. باید دقت کرد که کنتانگو الزاما به معنی این نیست که بازار انتظار دارد قیمت کامودیتی در آینده افزایش پیدا کند؛ همانطور که بکواردیشن نیز حتما به معنی کمبود عرضه نیست. شکل منحنی حاصل برهمکنش عوامل مختلفی از جمله تقاضای بازار و شرایط هزینه و نگهداری و.. است. به همین دلیل در بازارهای مختلف، شکل منحنی میتواند اطلاعات متفاوتی درباره وضعیت آن بازار بخصوص به ما ارائه بدهد.
به این وضعیتهای کلی بازار که از شکل منحنی آتی و رابطه قیمت قراردادهای مختلف با یکدیگر قابل مشاهده است، مارکت استراکچر گفته میشود. برای مثال، بازار نفت ممکن است در یک مقطع زمانی در بکواردیشن باشد، در حالی که بازار یک فلز صنعتی یا یک کامودیتی دیگر همزمان در کنتانگو قرار داشته باشد. حتی در یک بازار واحد نیز ممکن است بخش کوتاهمدت منحنی با بخش بلندمدت آن شکل متفاوتی نشان دهند. پس وقتی به یک Futures Curve نگاه میکنیم، فاصله میان قراردادها، شیب منحنی، رابطه Spot و Futures، Basis و Calendar Spread و همچنین وضعیت موجودی و بازار فیزیکی، همگی به ما کمک میکنند بفهمیم بازار در چه شرایطی قرار دارد و ارزش اقتصادی تحویل کالا در زمانهای مختلف چگونه تغییر کرده است.

