
تاریخچه صندوقهای خودپرداز
اولین صندوق خودپرداز در دهه 1960 میلادی معرفی شد و از آن زمان تاکنون، این دستگاهها با سرعت چشمگیری توسعه یافتند. در سال 1967، نخستین خودپرداز توسط بانک Barclays در لندن به کار گرفته شد.
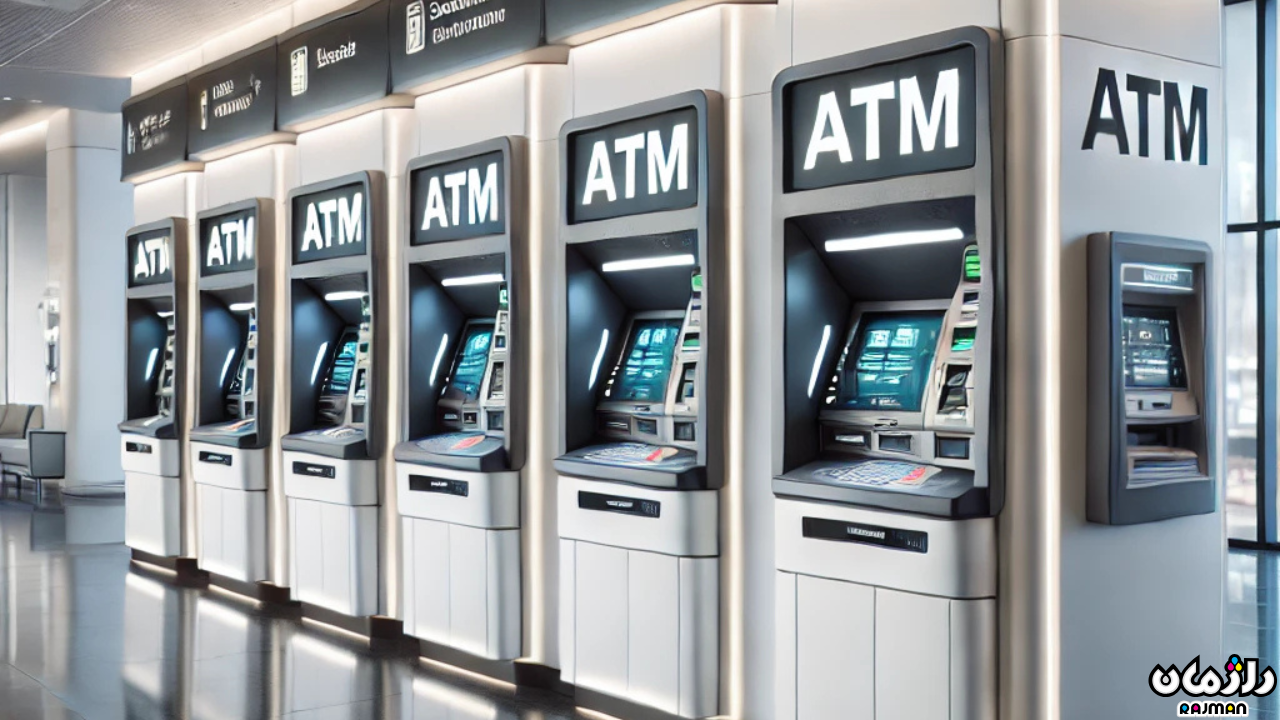
این دستگاه اولیه تنها قابلیت برداشت وجه داشت. با گذشت زمان، پیشرفتهای فناوری منجر به افزایش قابلیتهای این دستگاهها و تبدیل آنها به بخش مهمی از زندگی روزمره مردم و سیستم بانکی شدند. امروزه خودپردازها به ابزاری حیاتی برای ارائه خدمات مالی تبدیل شدهاند و روزانه میلیاردها تراکنش بانکی از طریق آنها انجام میشود.
ساختار و عملکرد صندوق خودپرداز
صندوقهای خودپرداز ساختار پیچیدهای دارند که از اجزای مختلفی مانند کارتخوان، صفحهکلید، صفحه نمایش، و بخش پولدهی تشکیل شده است. دستگاههای خودپرداز به شبکههای بانکی متصل میشوند و از طریق سیستمهای رمزنگاری پیشرفته، امنیت بالایی را برای تراکنشهای مالی فراهم میکنند. عملکرد این دستگاهها در چند مرحله اصلی به شرح زیر است:
1. احراز هویت کاربر: کاربر کارت بانکی خود را وارد کرده و رمز عبور خود را وارد میکند.
2. انتخاب خدمات: پس از احراز هویت، کاربر خدمات مورد نظر را انتخاب میکند.
3. تراکنش مالی: دستگاه با شبکه بانکی کاربر ارتباط برقرار کرده و تراکنش مورد نظر را انجام میدهد.
4. پرداخت یا تأیید: دستگاه خودپرداز وجه نقد را تحویل میدهد یا رسیدی از تراکنش انجامشده به کاربر ارائه میدهد.
انواع پیشرفته صندوقهای خودپرداز
در دهههای اخیر، انواع پیشرفتهای از دستگاههای خودپرداز معرفی شدهاند که علاوه بر خدمات پایه، امکانات ویژهای را نیز فراهم میکنند. این نوع دستگاهها بهخصوص در کشورهایی با بانکداری پیشرفته بیشتر مورد استفاده قرار میگیرند:
1. خودپردازهای بدون نیاز به کارت: برخی از خودپردازهای جدید امکان انجام تراکنشهای بانکی بدون استفاده از کارت فیزیکی را فراهم میکنند و کاربران میتوانند از طریق تلفن همراه و QR کد به حساب خود دسترسی داشته باشند.
2. خودپردازهای مجازی: اپلیکیشنهای بانکی موبایل نقش کلیدی در سادهسازی و دسترسیپذیری خدمات مالی برای کاربران ایفا میکنند. این برنامهها با امکانات متنوعی همچون انتقال وجه، پرداخت قبوض، دریافت موجودی، مدیریت حسابها و حتی درخواست وام، تجربه بانکداری را بدون نیاز به حضور فیزیکی در شعب بانک فراهم میکنند.
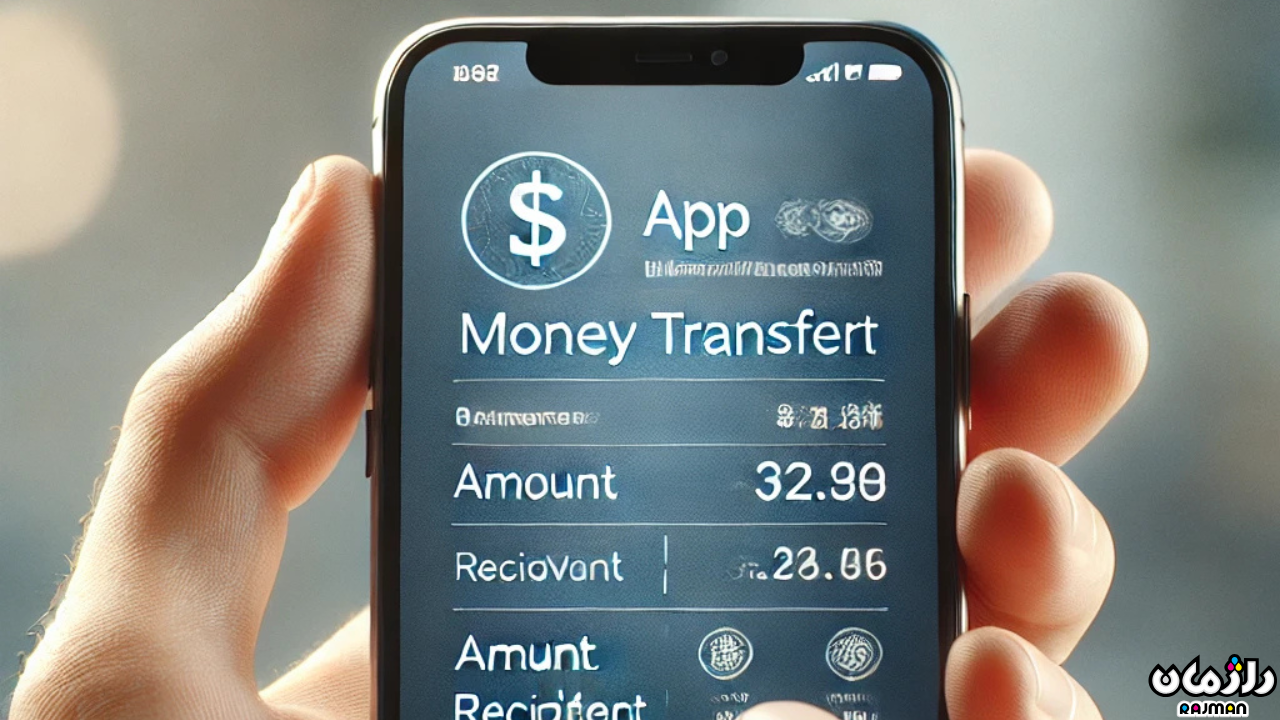
امنیت این اپلیکیشنها با استفاده از روشهای رمزنگاری، احراز هویت دو مرحلهای و شناسایی بیومتریک (مانند اثر انگشت و تشخیص چهره) تضمین شده و روزبهروز در حال بهبود است. اپلیکیشنهای بانکی نهتنها باعث صرفهجویی در زمان و کاهش نیاز به مراجعه به بانک میشوند، بلکه با ارائه خدمات ۲۴ ساعته و بدون محدودیت مکانی، بانکداری را برای کاربران راحتتر و سریعتر کردهاند.
از دیدگاه اقتصادی، صندوقهای خودپرداز مزایای متعددی برای بانکها دارند. بانکها از طریق کاهش هزینههای عملیاتی و نیروی انسانی، توانستهاند منابع بیشتری را صرف نوآوری و توسعه خدمات خود کنند. برخی از این مزایا عبارتند از:
- کاهش هزینههای نیروی انسانی: دستگاههای خودپرداز بار کاری شعب بانکها را کاهش میدهند و باعث میشوند نیاز به استخدام نیروی کار کمتر شود.
- افزایش درآمد از کارمزدها: بانکها از طریق دریافت کارمزدهای انتقال وجه، پرداخت قبوض و خدمات دیگر، درآمدزایی میکنند.
- بهبود ارائه خدمات به مشتریان: بانکها با ارائه خدمات 24 ساعته از طریق خودپردازها، رضایت مشتریان خود را افزایش داده و مشتریمداری خود را تقویت میکنند.

