کریدور اقتصادی چین‑پاکستان (CPEC) را نمیتوان در چارچوب سنتی پروژههای زیرساختی دوجانبه یا صرفاً یک توافق حملونقلی ارزیابی کرد. این کریدور در واقع الگویی نوین از نظم اقتصادی منطقهای است که معادلات قدرت، جریان سرمایه و جایگاه کشورها را در زنجیرههای ارزش جهانی دستخوش دگرگونی میسازد. در این الگو، دیگر کشورها صرفاً بر سر صادرات کالاهای خام یا محصولات نهایی رقابت نمیکنند، بلکه بر سر نقشی که در شبکههای لجستیک، تأمین، توزیع و خدمات ارزشافزا ایفا میکنند، به رقابت میپردازند. چین با سرمایهگذاری گسترده در بندر گوادر، راهآهن، بزرگراهها و مناطق ویژهٔ اقتصادی، نهتنها به دنبال کوتاهتر کردن مسیر دسترسی به آبهای آزاد است، بلکه بهدنبال ایجاد گرههای عملیاتی جدید، کاهش وابستگی به تنگهٔ ملاکا و تثبیت حضور اقتصادی در همسایگی خود است. پاکستان نیز CPEC را بهمثابهٔ یک «بستهٔ توسعهای همهجانبه» مینگرد که قرار است همزمان نیازهای انرژی، صنعت، حملونقل و اشتغال آن کشور را پوشش دهد.
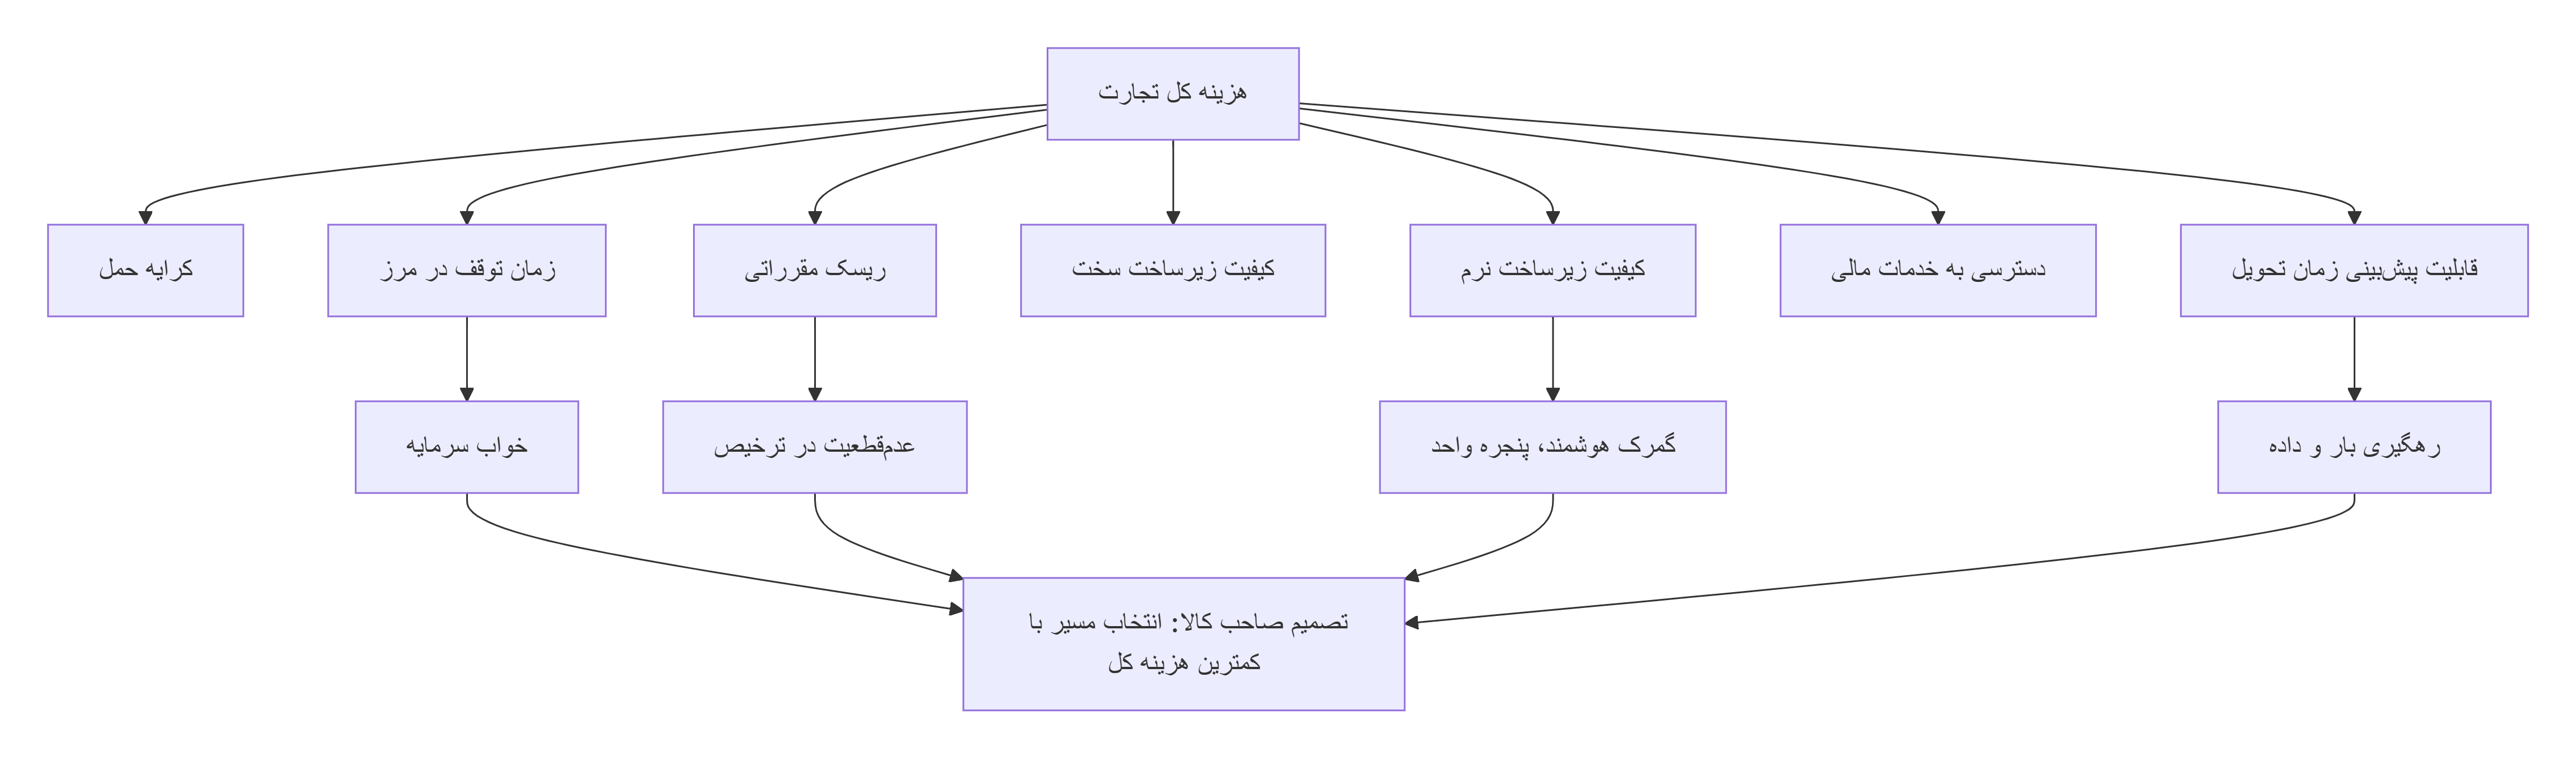
در چنین چارچوبی، ارزیابی تأثیر CPEC بر ایران نیازمند عبور از نگاه دودویی «تهدید یا فرصت» و ورود به عرصهٔ تحلیل مبتنی بر هزینهٔ کل تجارت (Total Trade Cost) است. هزینهٔ کل تجارت، فراتر از کرایهٔ حمل، شامل مجموعهای از متغیرهای تعیینکننده است: زمان توقف در مرزها و بنادر که منجر به خواب سرمایه میشود؛ ریسک تغییرات ناگهانی مقررات و تعرفهها که پیشبینیپذیری را از بین میبرد؛ کیفیت زیرساختهای سخت مانند جاده، ریل و بندر؛ و از همه مهمتر، زیرساختهای نرم نظیر گمرک هوشمند، پنجرهٔ واحد تجاری، یکپارچگی اسناد، سیستمهای رهگیری لحظهای بار و قابلیت اطمینان به زمان تحویل. در رقابت کریدوری، برنده کشوری نیست که فقط کوتاهترین مسیر جغرافیایی را ارائه دهد، بلکه کشوری است که کمترین هزینهٔ کل را بر دوش صاحب کالا بگذارد. صاحبان کالا و سرمایه، مسیری را انتخاب میکنند که در آن، مجموع هزینههای پولی، زمانی، ریسکی و عدمقطعیتی، کمترین مقدار باشد.
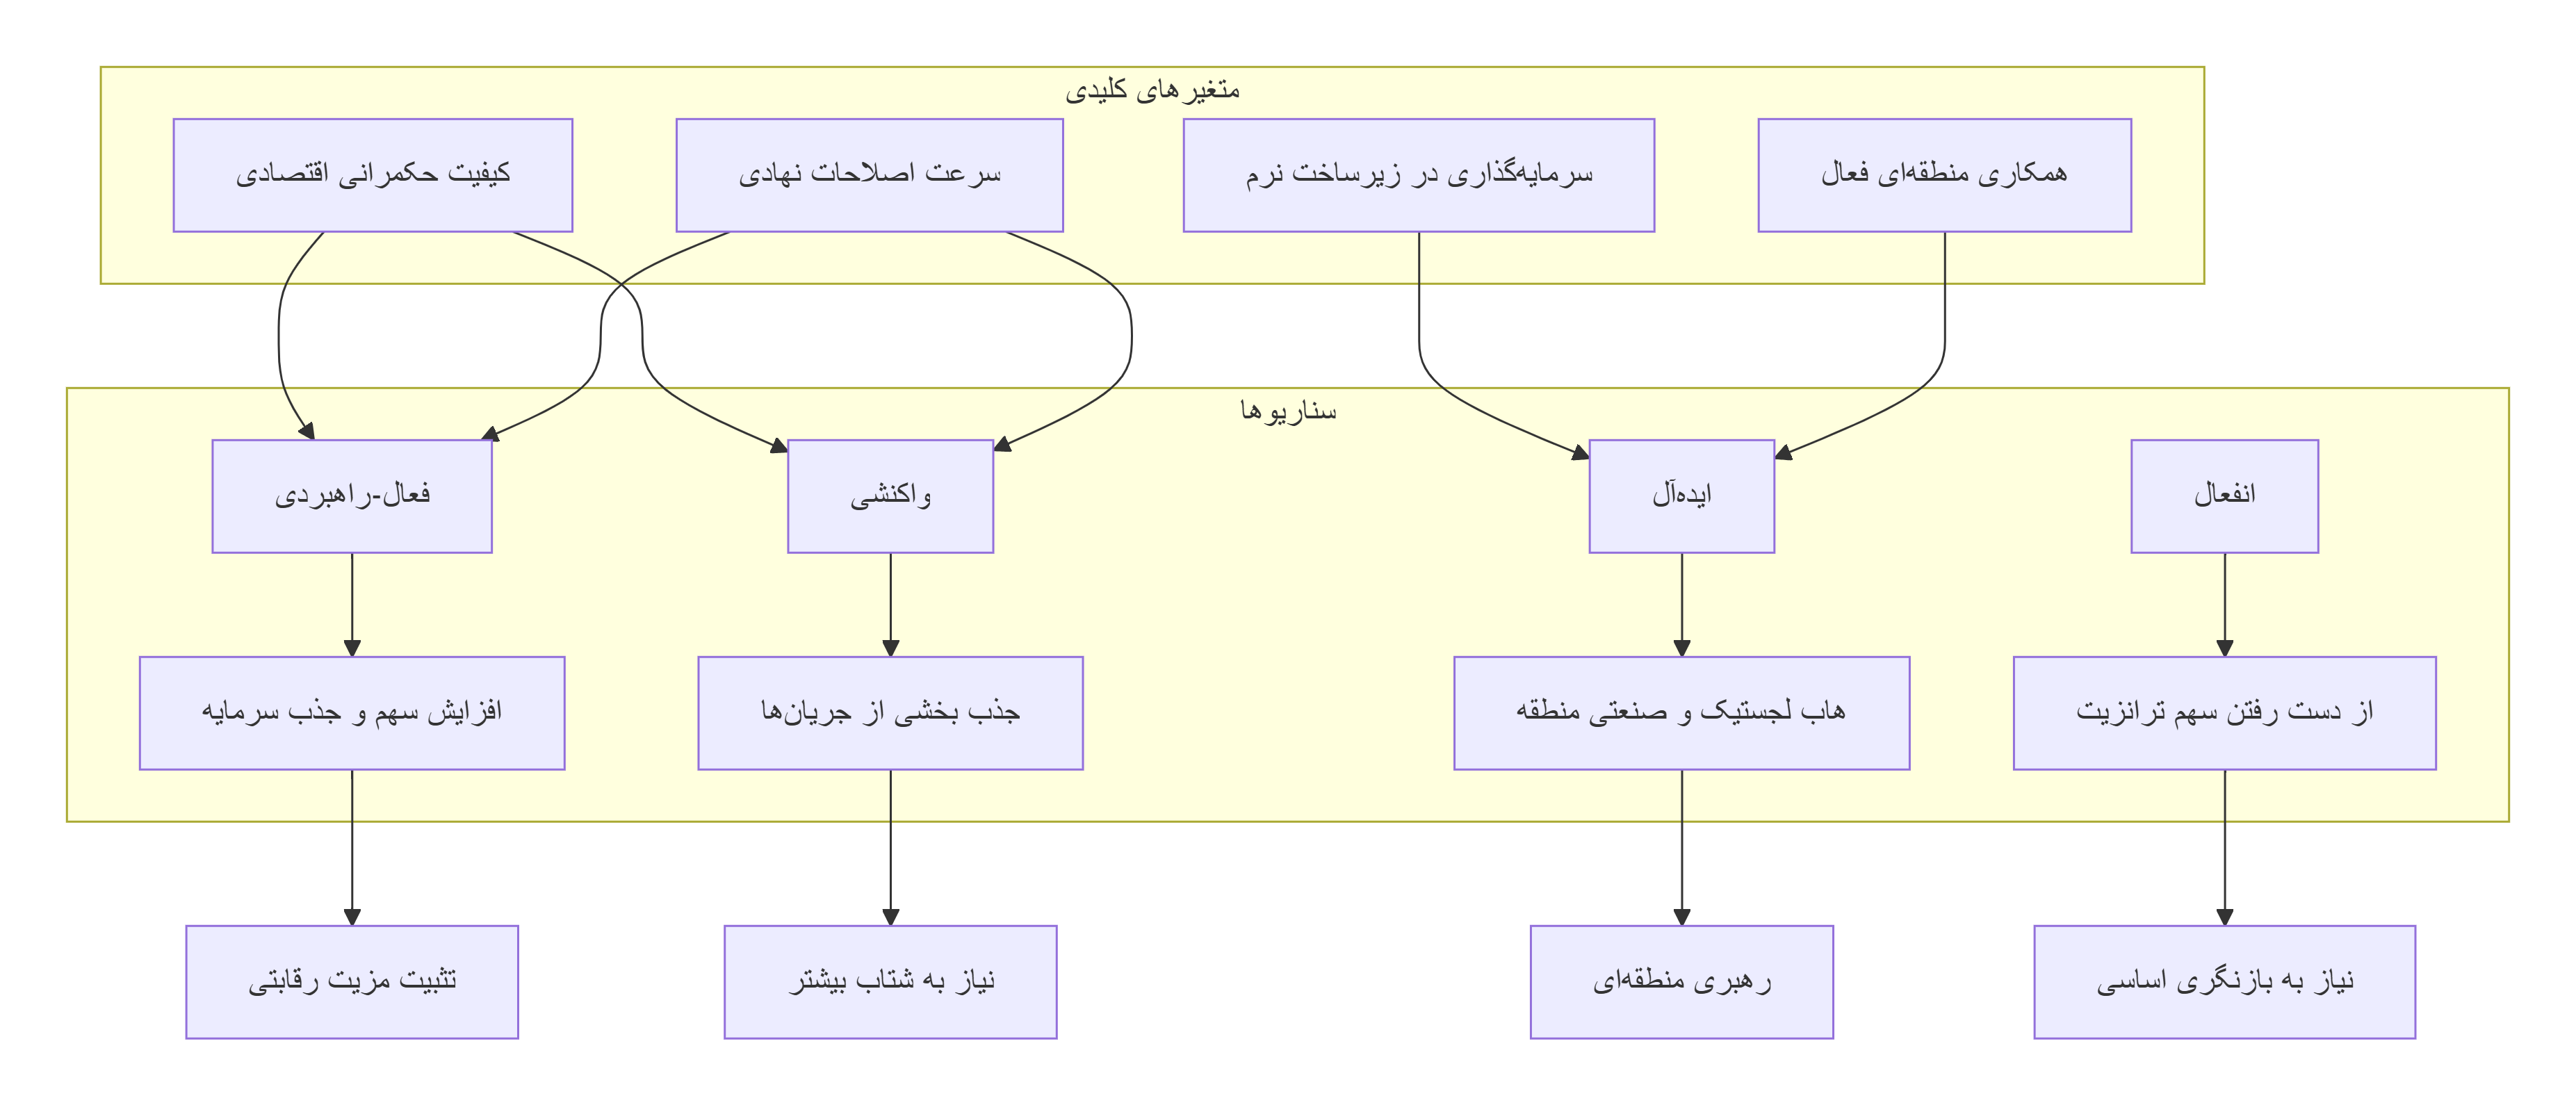
از این منظر، تهدید اصلی که CPEC برای ایران ایجاد میکند، هرگز «دور زدن جغرافیا» نیست؛ چراکه موقعیت ممتاز ایران در قلب کمربند ترانزیتی جهان، یک مزیت طبیعی غیرقابلانکار است. بلکه تهدید واقعی، «دور زدن ناکارآمدی» است؛ یعنی اگر مسیرهای رقیب بتوانند با انسجام نهادی، ثبات رویهها، سرعت در ترخیص و هزینههای شفافتر، هزینهٔ کل تجارت را به میزان قابلتوجهی کاهش دهند، آنگاه جریان بار، سرمایه و خدمات پیرامون ایران سامان میگیرد و کشور ما با وجود قرار گرفتن در مرکز نقشه، در حاشیهٔ درآمد باقی میماند. این همان سناریوی هشداردهندهای است که در آن، ایران شاهد عبور محمولهها از مسیرهای شرقی و جنوبی خود، بدون آنکه سهمی از ارزش افزودهی لجستیکی و صنعتی پیرامون آن جریانها نصیبش شود، خواهد بود.
راهحل برونرفت از این مخاطره، در گذار راهبردی از نقش «مسیر جایگزین منفعل» به «گرهٔ مکمل ارزشآفرین» نهفته است. به این معنا که ایران نباید صرفاً بهعنوان یک گذرگاه که بار از آن عبور میکند و میرود، عمل کند، بلکه باید با اتصال بنادر، مناطق مرزی و مراکز لجستیکی خود به جریان CPEC، خدمات پردازش، بستهبندی، انبارداری، مونتاژ، تأمین انرژی و حتی خدمات مالی و بیمه را حول مسیرهای خود توسعه دهد. در این مدل، حتی اگر همهٔ بار از خاک ایران عبور نکند، بخشی از منافع اقتصادی شبکه به داخل اقتصاد کشور جذب میشود و کریدور به جای تضعیف، به تقویت صنایع پاییندستی و اشتغالزایی کمک میکند.
با این حال، تحقق این گذار مستلزم ارتقای حکمرانی کریدوری از سطح شعارهای کلی به سطح پروژههای مشخص، دادههای دقیق و پاسخگویی عملیاتی است. به این معنا که باید نهاد هماهنگکنندهای با اختیار واقعی ایجاد شود، قراردادهای استاندارد مشارکت عمومی‑خصوصی تدوین گردد، گلوگاههای مرزی شناسایی و رفع شوند، و نظام مالی پروژهها بهگونهای شفاف شود که ریسک ارزی، ریسک تسویه و عدمقطعیت مقرراتی، سرمایهگذاران را از ورود باز ندارد. تنها در این صورت است که ایران میتواند از آزمون CPEC سربلند بیرون آید و جغرافیای خود را به منبعی پایدار برای درآمد، اشتغال و قدرت منطقهای تبدیل کند. در غیر این صورت، هر روز تأخیر در اصلاحات، به معنای واگذاری سهم بیشتری از آیندهٔ تجارت آسیا به مسیرهای رقیب خواهد بود.
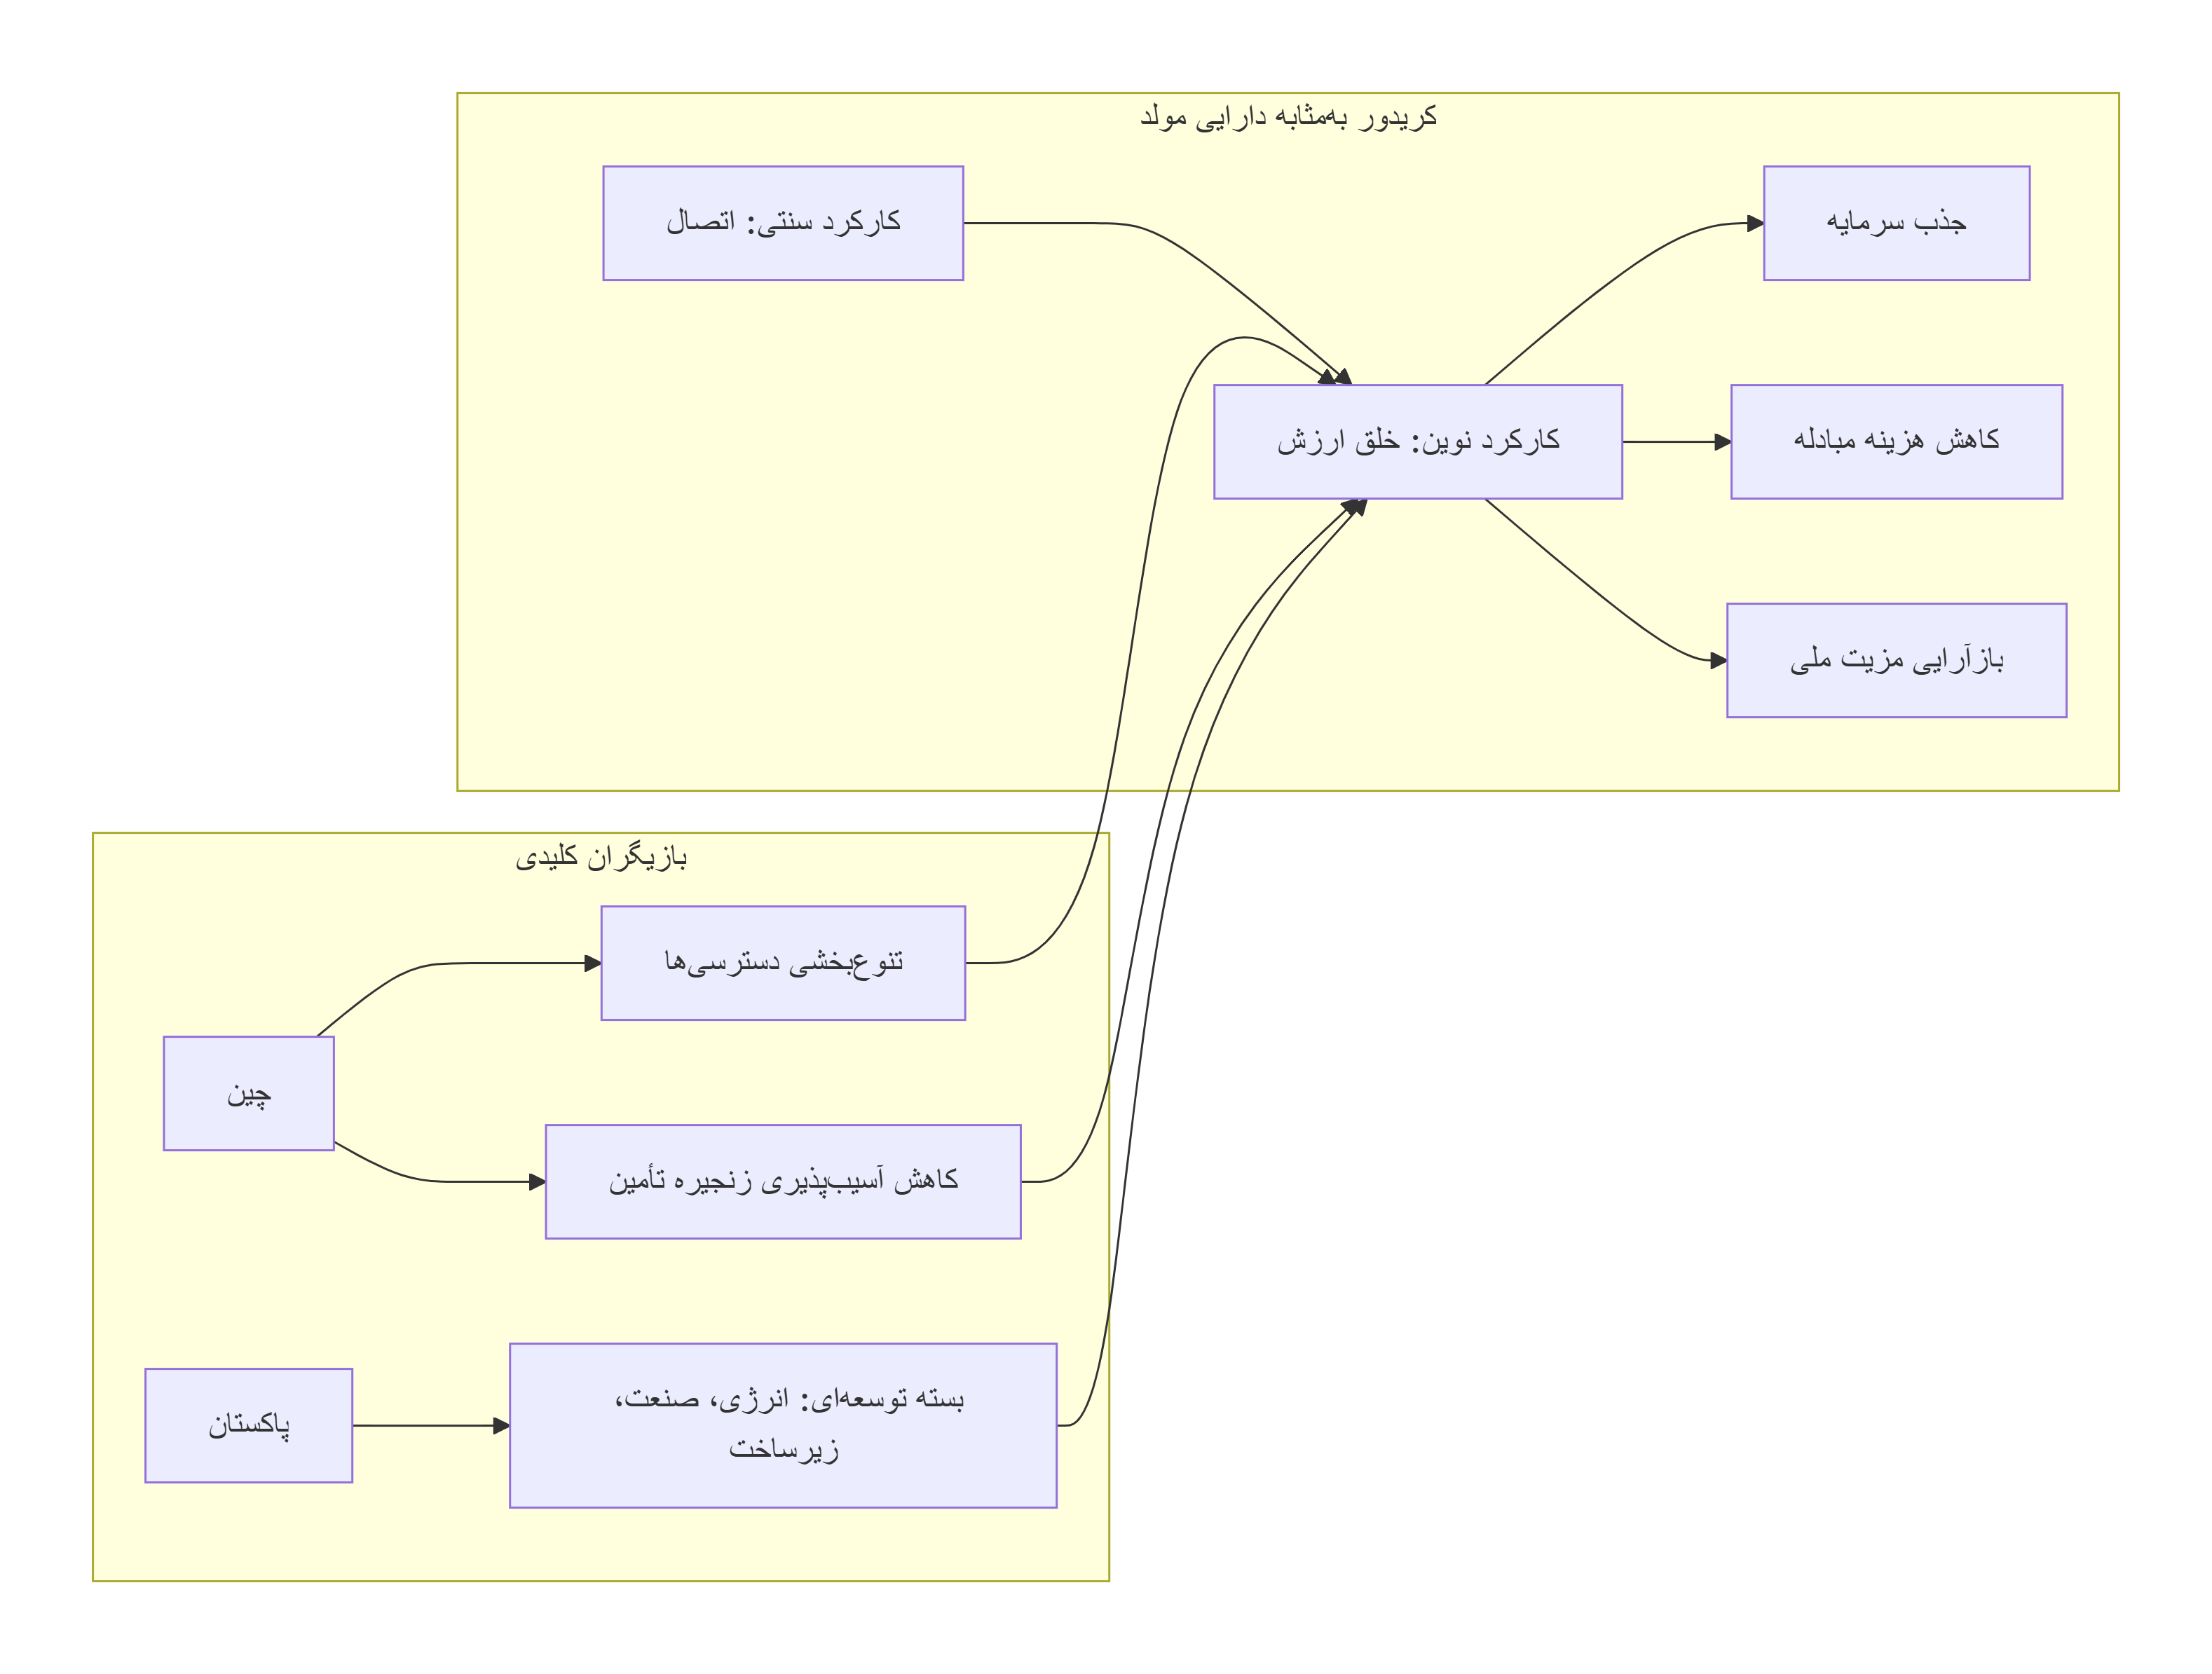
در نگاه سنتی، کریدورهای حملونقل صرفاً بهعنوان زیرساختهای اتصالدهنده تعریف میشدند؛ مسیری برای جابهجایی کالا از نقطهای به نقطهی دیگر. اما در اقتصاد امروز، این نگاه نه تنها ناقص، بلکه گمراهکننده است. کریدور مدرن، کارکردی کاملاً متفاوت دارد: همانند یک کارخانه، بندر، نیروگاه یا میدان انرژی، قادر است درآمد پایدار ایجاد کند، سرمایههای داخلی و خارجی را جذب نماید، هزینههای مبادله را بهطور سیستماتیک کاهش دهد و مزیتهای ملی را در یک چارچوب پویا بازآرایی کند. به عبارت دیگر، کریدور به یک دارایی مولد تبدیل شده است که بازده اقتصادی آن، نه از محل عبور صرف، بلکه از اکوسیستم خدماتی، صنعتی و مالی پیرامون آن حاصل میشود.
کریدور اقتصادی چین‑پاکستان (CPEC) بارزترین نمونهی این تحول پارادایمی است. این پروژه، فراتر از یک توافق دوجانبه یا مجموعهای از جادهها و ریلها، نشاندهندهی درک عمیق چین از اقتصاد کریدوری است. پکن در CPEC بهدنبال سه هدف راهبردی کلیدی است: نخست، تنوعبخشی به دسترسیهای تجاری خود برای کاهش وابستگی به مسیرهای سنتی و آسیبپذیر مانند تنگهی مالاکا؛ دوم، کاهش آسیبپذیری زنجیرهی تأمین با ایجاد گرههای عملیاتی جدید که ریسکهای ژئوپلیتیک و طبیعی را پوشش دهند؛ و سوم، تثبیت حضور اقتصادی در شبکههای منطقهای جنوب و غرب آسیا، بهگونهای که سرمایهگذاریهای زیرساختی به ایجاد بازارهای پیرامونی و وابستگی متقابل اقتصادی بینجامد. این اهداف نشان میدهد که چین، CPEC را نه یک مسیر، بلکه یک پلتفرم اقتصادی چندلایه مینگرد که میتواند جریان کالا، سرمایه، اطلاعات و خدمات را در یکپارچگی منطقهای بازتعریف کند.
از سوی دیگر، پاکستان نیز این کریدور را با چشماندازی توسعهگرا دنبال میکند. برای اسلامآباد، CPEC صرفاً یک جاده یا بندر نیست؛ بلکه بستهای جامع از توسعه است که همزمان زیرساختهای انرژی، حملونقل، صنایع سنگین و مناطق ویژهی اقتصادی را در بر میگیرد. این نگاه، کریدور را به موتور محرکهی تحول ساختاری اقتصاد پاکستان تبدیل میکند، بهگونهای که هر کیلومتر راهآهن یا هر مگاوات برق تولیدشده در امتداد مسیر، نه فقط هزینهی حمل را کاهش میدهد، بلکه زمینهساز ایجاد خوشههای صنعتی، اشتغالزایی پایدار و افزایش صادرات غیرنفتی میشود. به این ترتیب، CPEC الگویی از اقتصاد کریدور‑محور را به نمایش میگذارد که در آن، ارزش افزوده نه در نقاط مبدأ و مقصد، بلکه در کل زنجیرهی مسیر توزیع میشود.
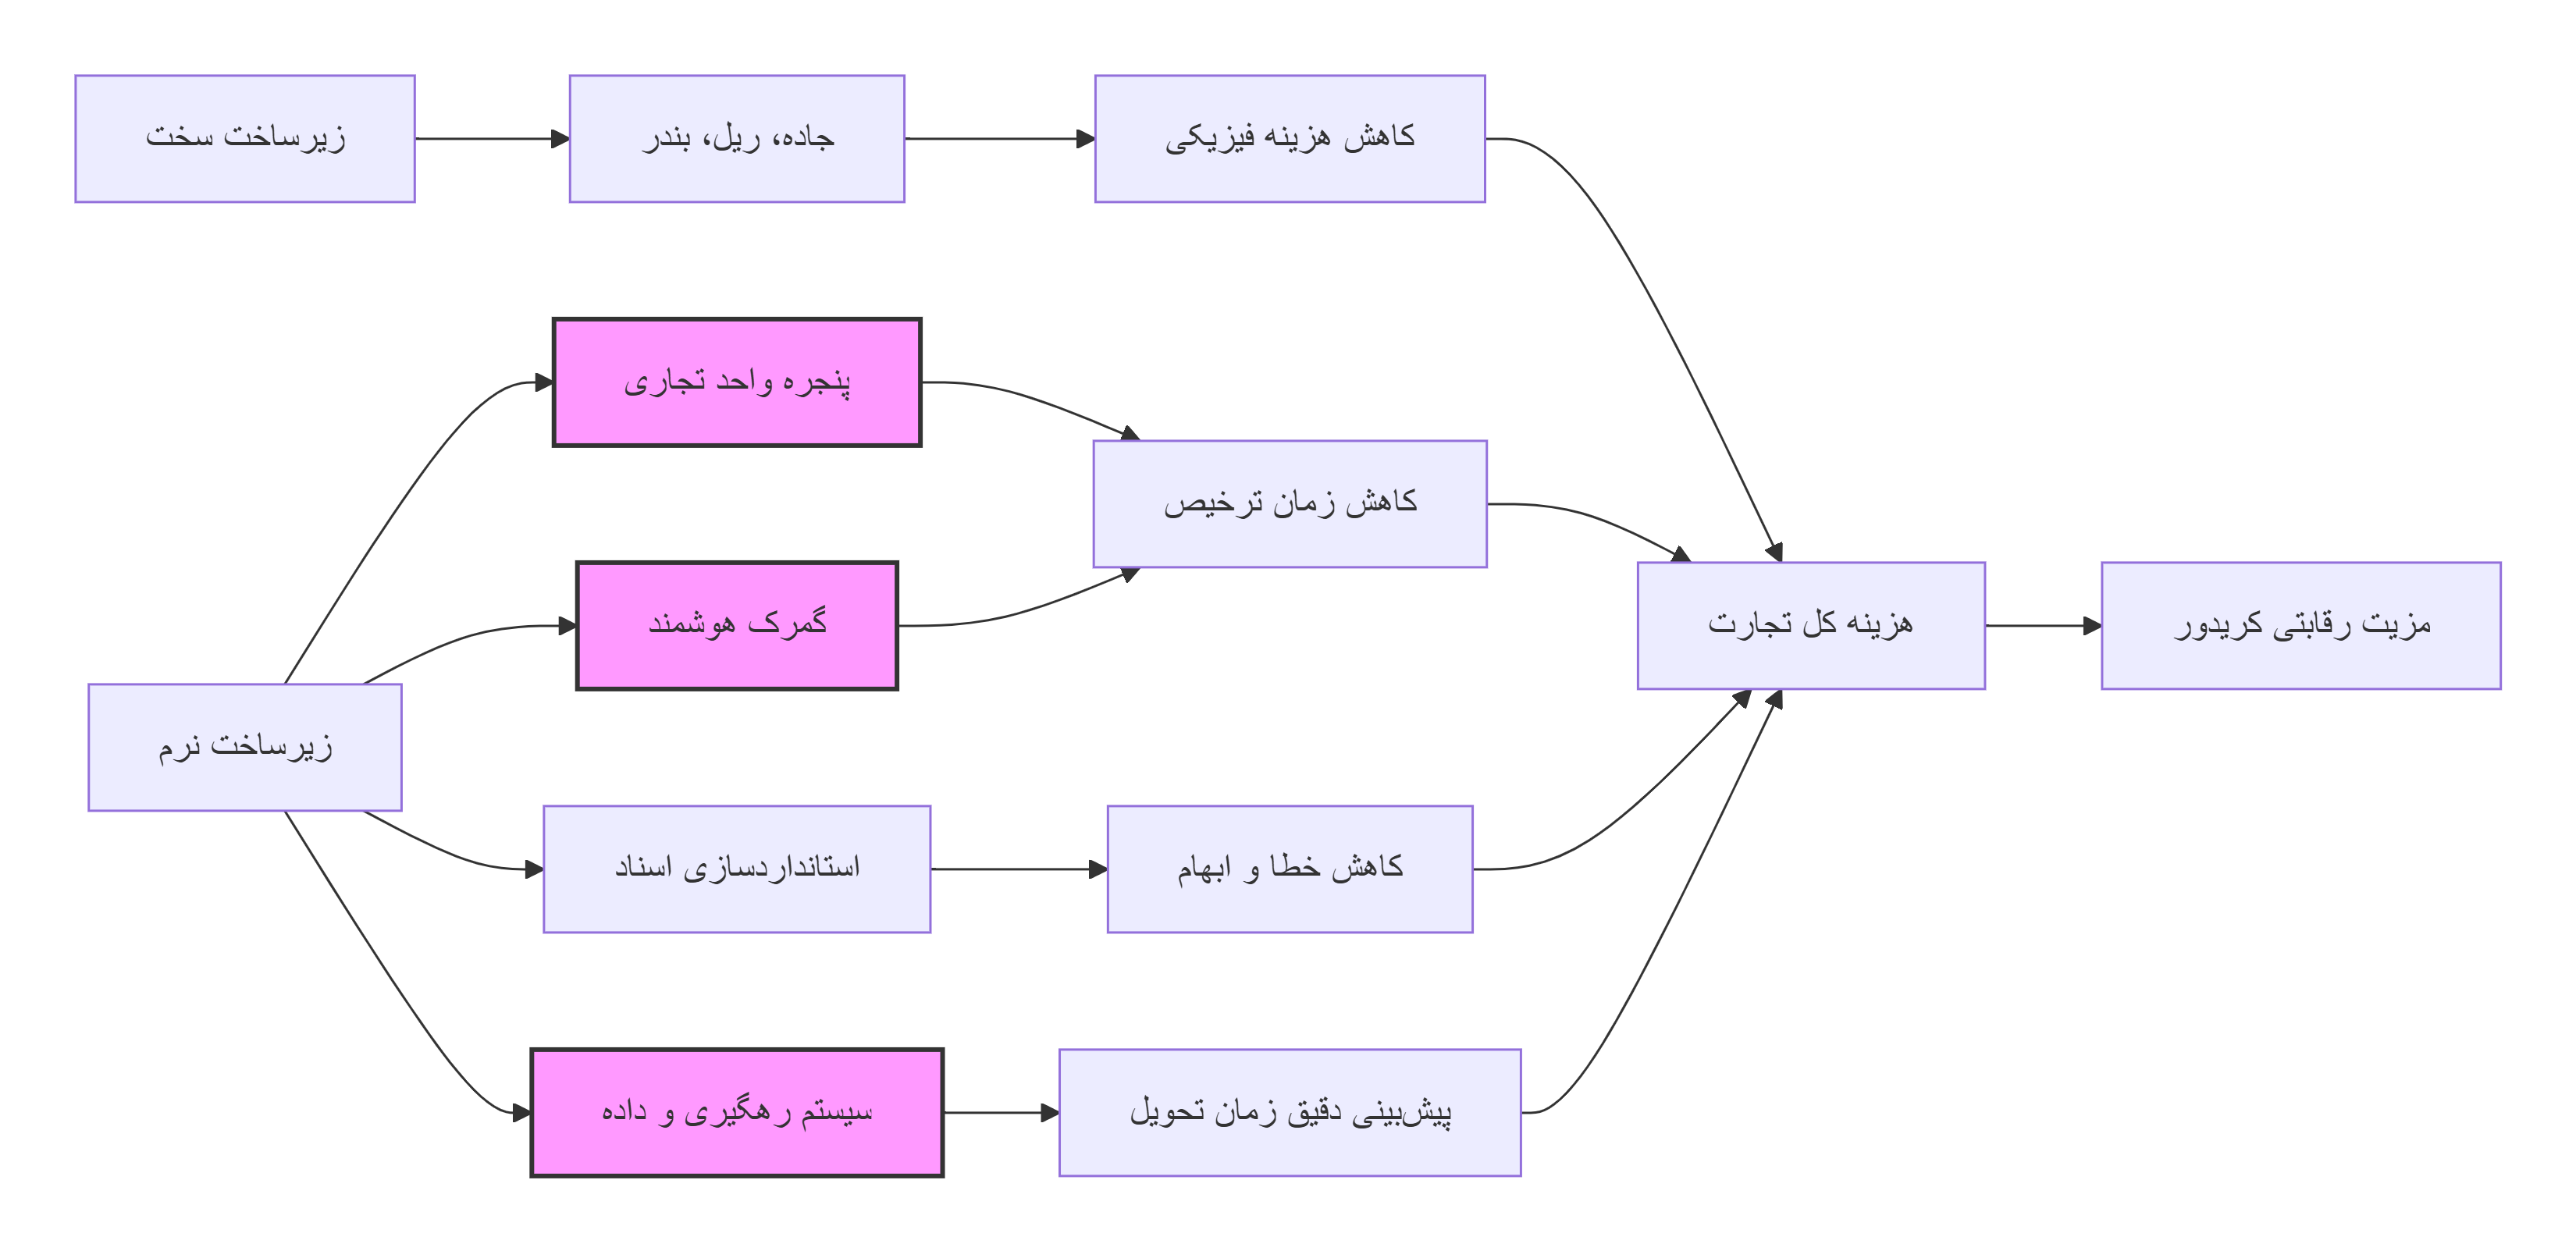
این تحول برای کشورهایی مانند ایران که در مرکز نقشهی ترانزیتی منطقه قرار دارند، پیامی شفاف دارد: جغرافیا، مزیت اولیه است، اما مزیت نهایی زمانی شکل میگیرد که یک کشور بتواند کریدور خود را از یک «مسیر عبوری» به یک «دارایی مولد» تبدیل کند. این مستلزم سرمایهگذاری همزمان در زیرساخت سخت (جاده، ریل، بندر) و زیرساخت نرم (گمرک هوشمند، پنجره واحد، استانداردسازی اسناد، رهگیری داده)، ایجاد ثبات مقرراتی و طراحی مدلهای مالی شفاف برای جذب سرمایهگذاری خصوصی است. در غیر این صورت، حتی ممتازترین موقعیت جغرافیایی نیز در برابر کریدورهایی که توانستهاند خود را بهعنوان پلتفرمهای ارزشآفرین تعریف کنند، رنگ میبازد. تجربهی CPEC بهخوبی نشان میدهد که آیندهی تجارت منطقهای از آنِ مسیرهایی نیست که صرفاً کوتاهترین فاصله را دارند، بلکه از آنِ مسیرهایی است که بتوانند کمترین هزینهی کل تجارت را با بالاترین قابلیت پیشبینی و خدمات جانبی ارائه دهند. در این رقابت، برنده کسی است که کریدور را بهمثابه کارخانهای برای تولید ثروت ببیند، نه صرفاً گذرگاهی برای عبور کالا.
رقابت میان مسیرهای تجاری در اقتصاد امروز، دیگر صرفاً بر پایهٔ متغیرهای سنتی چون کیلومتر فاصله یا نرخ کرایهٔ حمل سنجیده نمیشود. این نگاه خطی و تکبعدی، که هنوز در برخی تحلیلهای داخلی رایج است، نه تنها تصویر ناقصی از واقعیت رقابت کریدوری ارائه میدهد، بلکه سیاستگذار را به اشتباه میاندازد که صرفاً با اتکا به موقعیت جغرافیایی میتوان سهمی از ترانزیت منطقهای به دست آورد. در عمل، معیار تعیینکنندهٔ برنده در رقابت میان کریدورها، مفهوم جامعتری به نام هزینهٔ کل تجارت (Total Trade Cost) است که تمامی هزینههای پنهان و آشکار جابهجایی کالا را از مبدأ تا مقصد پوشش میدهد.
نخستین و شاید حیاتیترین مؤلفهٔ این هزینه، زمان توقف در مرزها و خواب سرمایه است. هر روزی که یک محموله در پایانهٔ مرزی معطل میماند، نه تنها هزینهٔ انبارداری و نگهداری افزایش مییابد، بلکه سرمایهٔ صاحب کالا که در آن محموله قفل شده، از چرخهٔ تولید و بازدهی خارج میشود. در اقتصاد امروز که نرخ بهره و هزینهٔ فرصت سرمایه رقمهای قابل توجهی است، تأخیرهای مرزی میتواند به تنهایی مزیت یک مسیر کوتاهتر را از بین ببرد. به عنوان مثال، اگر مسیر A صد کیلومتر کوتاهتر باشد اما به دلیل رویههای گمرکی سنتی، پنج روز توقف بیشتر داشته باشد، هزینهٔ کل آن ممکن است از مسیر B که طولانیتر اما روانتر است، فراتر رود.
دومین مؤلفه، ریسک تغییر مقررات و عدمقطعیت در فرآیند ترخیص است. فعالان اقتصادی نه فقط از هزینهٔ جاری، که از نوسانناپذیری و پیشبینیپذیری قوانین هراس دارند. کشوری که رویههای گمرکی، تعرفهها و مجوزهای خود را به طور ناگهانی یا بدون اطلاعرسانی شفاف تغییر دهد، هزینهٔ مبادله را به شدت افزایش میدهد، زیرا صاحب کالا باید برای هر محموله، ریسک مواجهه با رویهای جدید را به حساب آورد. این عدمقطعیت، نه تنها زمان ترخیص را طولانی میکند، بلکه برنامهریزی لجستیکی را با اختلال جدی مواجه میسازد. در رقابت کریدوری، کریدوری برنده است که بتواند یک «رژیم حقوقی پایدار» ارائه دهد که در آن قوانین، رویهها و هزینهها برای افق زمانی قابل قبولی ثابت و قابل پیشبینی باشند.
سومین و از برخی جهات، مهمترین بُعد، کیفیت زیرساختهای سخت و نرم است. زیرساخت سخت شامل جادهها، راهآهن، بنادر و پایانههای بارگیری است که بدون آن، هیچ جابهجایی فیزیکی ممکن نمیشود. اما زیرساخت نرم، که نقشی تعیینکننده و متأسفانه در تحلیلهای داخلی مغفول دارد، شامل گمرک هوشمند، پنجرهٔ واحد تجاری، سامانههای یکپارچهٔ اسناد، و فرآیندهای استاندارد ترخیص است. یک بندر مدرن با جرثقیلهای پیشرفته، اگر با گمرک کاغذی و سیستمهای disconnected همراه باشد، نمیتواند محمولهای را سریعتر از بندری با تجهیزات سادهتر اما فرآیندهای دیجیتال و یکپارچه، ترخیص کند. در واقع، زیرساخت نرم، «روانکنندهٔ» عملیات کریدور است و نبود آن، تمام مزیتهای فیزیکی را خنثی میکند.
چهارمین عامل، دسترسی به خدمات مالی، بیمه و انبارداری در طول مسیر است. یک کریدور کارآمد، نه فقط مسیری برای حرکت کالا، بلکه اکوسیستمی از خدمات پشتیبان است. صاحب کالا باید بتواند در طول مسیر، به بیمهٔ بار، اعتبارات اسنادی، تسویهٔ ارزی، انبارهای موقت و سردخانهای، و خدمات گمرکی معتبر دسترسی داشته باشد. نبود این خدمات، یا هزینهٔ بالای آنها، هزینهٔ کل تجارت را به شدت افزایش میدهد و کریدور را از جذابیت میاندازد.
پنجمین و آخرین مؤلفه، قابلیت پیشبینی زمان تحویل و رهگیری بار است. در زنجیرهٔ تأمین مدرن، «زمان قطعی تحویل» به اندازهٔ خود کالا ارزش دارد. تولیدکنندگان و توزیعکنندگان برنامهریزی تولید، انبار، و فروش خود را بر اساس زمان ورود مواد اولیه یا کالاهای نهایی تنظیم میکنند. اگر کریدوری نتواند زمان تحویل را با خطای قابل قبولی پیشبینی کند، فعالان اقتصادی ترجیح میدهند مسیرهای گرانتر اما قابل اعتمادتر را انتخاب کنند. سیستمهای رهگیری لحظهای بار، که شفافیت و کنترل را برای صاحب کالا فراهم میکنند، امروز به یک نیاز اساسی تبدیل شدهاند.
اگر ایران نتواند این مؤلفههای ششگانه را بهبود بخشد - به ویژه در حوزههای زیرساخت نرم، ثبات مقرراتی و زمان توقف مرزی - حتی با قرار گرفتن در مرکز نقشهٔ جغرافیایی منطقه، سهم واقعی خود را از جریانهای تجاری و سرمایهای از دست خواهد داد. کریدور چین-پاکستان (CPEC) در این زمینه یک «آزمون فشار» بینظیر برای نظام اقتصادی ایران محسوب میشود، زیرا با توسعهٔ مسیرهای جایگزین در شرق و جنوب شرق ایران، هزینهٔ فرصت عدماصلاح نهادهای کریدوری را به صورت عینی و روزافزون به کشور تحمیل میکند. هر ماهی که بدون بهبود عملیاتی در این حوزهها سپری شود، سرمایهگذاران و صاحبان کالا، مسیرهای رقیب را بیشتر میشناسند و به آنها اعتماد میکنند و بازگشت این اعتماد از دست رفته، هزینهای بسیار سنگینتر از سرمایهگذاری اولیه برای اصلاح زیرساختهای نرم خواهد بود.
تحلیل فرصتها و تهدیدهای ایران در مواجهه با کریدور چین‑پاکستان (CPEC)
مواجههٔ ایران با CPEC را نمیتوان در چارچوب دوگانهٔ «کاملاً مفید» یا «کاملاً مضر» تحلیل کرد؛ این پروژه، بستهای از فرصتهای بالقوه و تهدیدهای واقعی است که در صورت غفلت یا مدیریت نادرست، میتواند وزن ژئواکونومیک کشور را بهطور بنیادین دگرگون کند. در این بخش، هر یک از اضلاع این معادله را با نگاهی سیستمی و مبتنی بر شاخصهای اقتصاد ترانزیت واکاوی میکنیم.
الف) فرصتها؛ پنجرههای ارزشآفرین در سایهٔ توسعهٔ منطقهای
۱. اتصال به شبکههای نوین حملونقل و بهرهگیری از رشد تقاضای خدمات مکمل
توسعهٔ CPEC بهمعنای افزایش چشمگیر حجم کالاهای قابل حمل در مسیرهای جنوب آسیا به چین و بالعکس است. این رشد، بازار وسیعی برای خدمات مکمل نظیر انبارداری پیشرفته، پردازش مجدد، بستهبندی، ترانشیپمنت و توزیع منطقهای ایجاد میکند. ایران با داشتن بنادر مناسب در جنوب (چابهار، بندرعباس) و مرزهای زمینی با پاکستان، میتواند بهعنوان یک «هاب توزیع ثانویه» عمل کند، مشروط بر آنکه زیرساختهای سردخانهای، پایانههای کانتینری و سیستمهای رهگیری هوشمند را توسعه دهد. این رویکرد، درآمد پایدار را از مسیر «عبور خام» به «ارزش افزودهٔ پیرامون عبور» منتقل میکند و اشتغالزایی در حوزهٔ لجستیک را به همراه دارد.
۲. ایفای نقش مکمل در تأمین انرژی، برق و نهادههای صنعتی
پاکستان با جمعیتی بیش از ۲۴۰ میلیون نفر و نرخ رشد اقتصادی حدود ۴ تا ۵ درصد، بهطور ساختاری با کمبود انرژی مواجه است. توسعهٔ صنایع در امتداد CPEC این نیاز را تشدید میکند. ایران بهلحاظ جغرافیایی نزدیکترین تأمینکنندهٔ پایدار انرژی برای پاکستان محسوب میشود. صادرات گاز، برق، فرآوردههای نفتی و حتی پتروشیمی، در صورت انعقاد قراردادهای بلندمدت با سازوکار تسویهٔ شفاف (مانند تهاتر کالا یا استفاده از ارزهای سوم)، میتواند نهتنها درآمد ارزی قابلتوجهی ایجاد کند، بلکه وابستگی پاکستان به منابع دورتر را کاهش داده و جایگاه ایران را بهعنوان شریک راهبردی انرژی تثبیت کند. این فرصت، مستلزم تکمیل خطوط انتقال و رفع موانع حقوقی‑بانکی است.
۳. جذب سرمایهگذاری خارجی در پروژههای مرزی و لجستیکی
تحرک سرمایهای ناشی از CPEC، سرمایهگذاران چینی، پاکستانی و حتی ثالث را بهدنبال نقاط امن و سودآور برای سرمایهگذاری در زیرساختهای ترانزیتی میگرداند. ایران با ارائهٔ مدل مالی شفاف (شامل ساختار هزینه‑فایده، دورهٔ بازگشت سرمایه، پوشش ریسک ارزی و حل اختلاف) میتواند سهم قابلتوجهی از این جریان سرمایه را جذب کند. مناطق آزاد تجاری-صنعتی در مجاورت مرزهای شرقی و بنادر جنوبی، بستر مناسبی برای ایجاد پایانههای مشترک و مراکز لجستیکی با مشارکت بخش خصوصی داخلی و خارجی فراهم میآورند. اما تأکید بر «مدل مالی شفاف» کلیدی است؛ چراکه سرمایهگذاران خارجی در ایران همواره از ریسک تغییر ناگهانی قوانین و نرخ ارز هراس داشتهاند.
ب) تهدیدها؛ خطر واقعی در کمین ناکارآمدی
۱. دور زدن ناکارآمدی، نه جغرافیا
بزرگترین تهدید CPEC برای ایران، رقابت بر سر مسافت نیست؛ بلکه مقایسهٔ هزینهٔ کل تجارت میان مسیرهای ایرانی و مسیرهای جایگزین است. اگر کالا از بندر گوادر پاکستان از طریق بزرگراههای جدید به کاشغر چین برسد و مجموع هزینههای حمل، ترخیص، بیمه، زمان و ریسک آن پایینتر از مسیر ایران باشد، صاحبان کالا بهتدریج اما با شتابی فزاینده بار خود را به آن مسیر منتقل خواهند کرد. این پدیده، نه «دور زدن جغرافیا» که «دور زدن ناکارآمدیهای نهادی و عملیاتی ایران» است. کریدور شمال‑جنوب و مسیر چابهار‑زاهدان‑مشهد‑سرخس نیز در صورت عدم اصلاح رویهها، در معرض همین خطر قرار دارند.
۲. خنثیسازی مزیت جغرافیایی؛ ماندن در مرکز نقشه، افتادن در حاشیهٔ درآمد
ایران ممکن است همچنان بر روی نقشهٔ جهانی بهعنوان «گذرگاه تاریخی» شناخته شود، اما اگر زیرساختهای سخت و نرم بهروز نشوند، این مزیت بهتدریج به یک «مزیت خاموش» تبدیل خواهد شد. رقبایی مانند ترکیه، امارات، عمان و حتی خود پاکستان با سرمایهگذاری در یکپارچگی دادهها، گمرک هوشمند، قراردادهای استاندارد و ثبات مقرراتی، مسیرهای خود را جذابتر میسازند. نتیجه آنکه ایران در مرکز نقشه باقی میماند اما سهم واقعی خود از درآمدهای ترانزیتی، بیمه، بانکداری و خدمات لجستیک را به رقبا واگذار میکند. این سناریو، هشداری جدی برای اقتصاد مبتنی بر کریدور است.
۳. پراکندگی نهادی و هزینههای سرسامآور هماهنگی
شاید عمیقترین تهدید، نبود فرماندهی واحد کریدوری در ایران باشد. گمرک، راهآهن، سازمان بنادر، مناطق آزاد، وزارت راه و شهرسازی، وزارت امور خارجه، بانک مرکزی و نهادهای محلی هر یک بخشی از زنجیره را در اختیار دارند، اما هیچ نهادی با اختیار کامل برای تصمیمگیری، تنظیم زمانبندی، تخصیص بودجه و پاسخگویی در برابر شاخصهای عملکردی وجود ندارد. این پراکندگی، هزینههای هماهنگی را بهشدت افزایش داده، زمان تصمیمگیری را طولانی میکند و در مذاکرات منطقهای، ایران را با یک «صدای واحد» روبهرو نمیکند. در نتیجه، حتی بهترین فرصتها نیز در باتلاق کاغذپرانی و موازیکاری از بین میروند.
در تحلیلهای مرسوم، رقابت کریدوری به ریل، جاده و بندر تقلیل مییابد، در حالی که زیرساخت نرم (پنجرهٔ واحد تجاری، گمرک هوشمند، استانداردسازی اسناد، رهگیری لحظهای بار و یکپارچگی فرآیندها) نقشی تعیینکننده دارد. یک محموله ممکن است در بندر سریع تخلیه شود، اما اگر در مرز معطل بماند یا اسناد آن چندلایه و زمانبر باشد، کل مزیت اقتصادی از بین میرود.
ایران در این حوزه با کسری جدی مواجه است که نهتنها هزینهٔ ترانزیت را افزایش میدهد، بلکه اعتماد سرمایهگذار را نیز خدشهدار میسازد. رقابت آینده، رقابت بر سر کیلومتر نیست؛ بر سر ساعت و داده است.
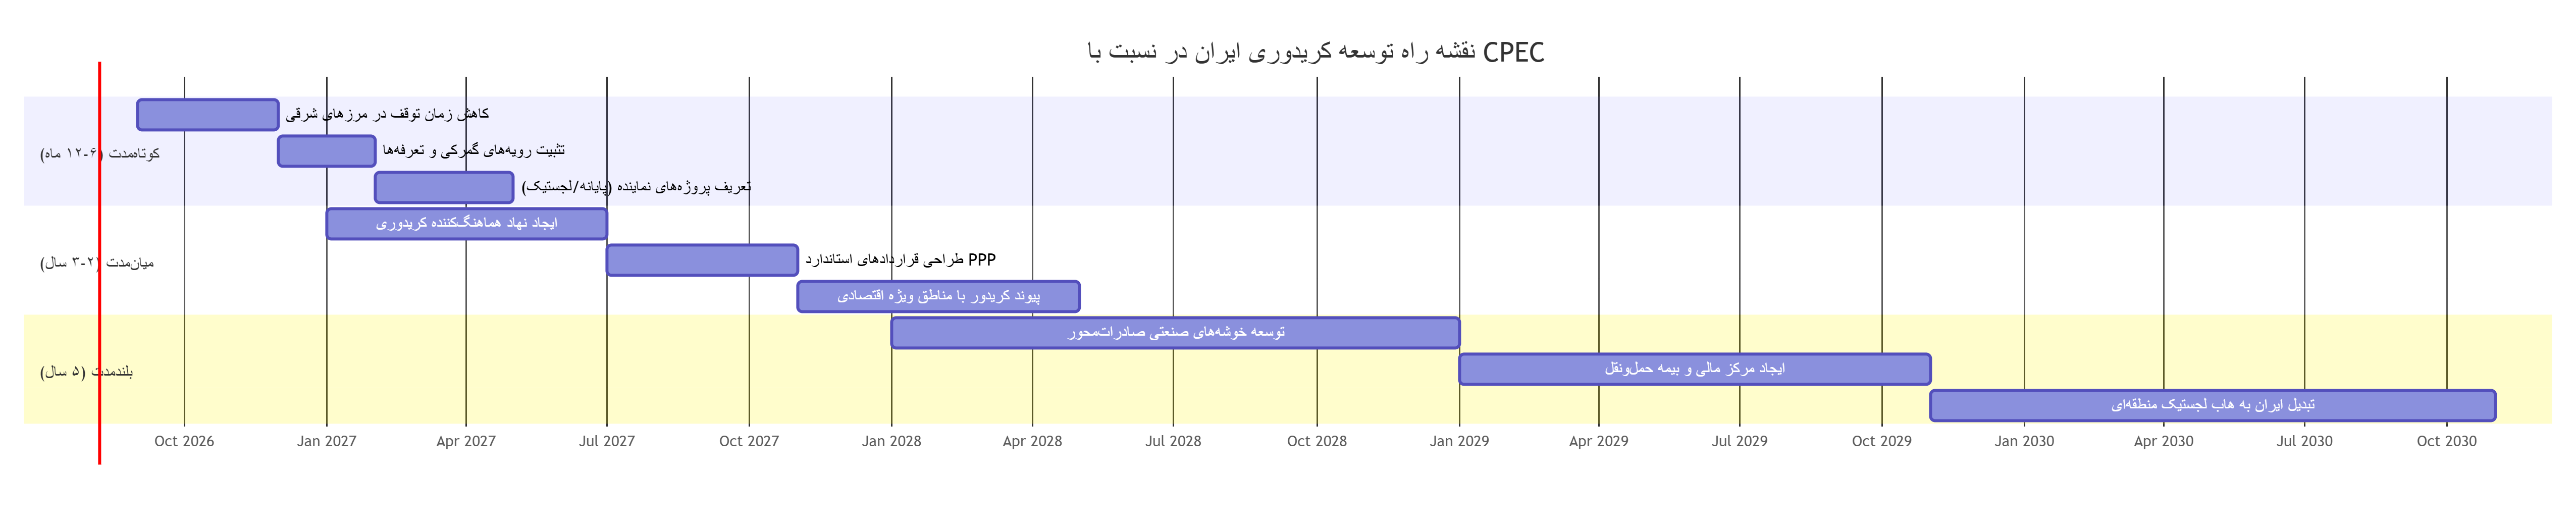
کوتاهمدت (۶ تا ۱۲ ماه):
- کاهش زمان توقف در مرزهای شرقی و جنوبشرقی با اولویتبندی گلوگاهها
- تثبیت رویههای گمرکی و تعرفهها برای افزایش قابلیت پیشبینی
- تعریف ۱ تا ۲ پروژهٔ نماینده (پایانهٔ مرزی یا مرکز لجستیکی) با مدل مالی روشن و زمانبندی مشخص
میانمدت (۲ تا ۳ سال):
- ایجاد نهاد هماهنگکننده با اختیار تنظیم، اولویتبندی و نظارت بر عملکرد کریدورها (نه صرفاً تشریفاتی)
- طراحی قراردادهای استاندارد مشارکت عمومی‑خصوصی (PPP) برای بهرهبرداری از پایانهها
- پیوند کریدورها با مناطق ویژهٔ اقتصادی و صنعتی برای تولید ارزش افزوده در کنار عبور کالا
بلندمدت (۵ سال به بالا):
- تبدیل ایران به گرهٔ چندوجهی در شبکهٔ تولید و تجارت منطقهای با ایجاد خوشههای صنعتی صادراتمحور
- توسعهٔ خدمات مالی، بیمه و حقوقی مرتبط با حملونقل بینالمللی
- بازتعریف جایگاه ایران از «مسیر عبوری» به «مرکز ارزشافزای لجستیک و تولید»
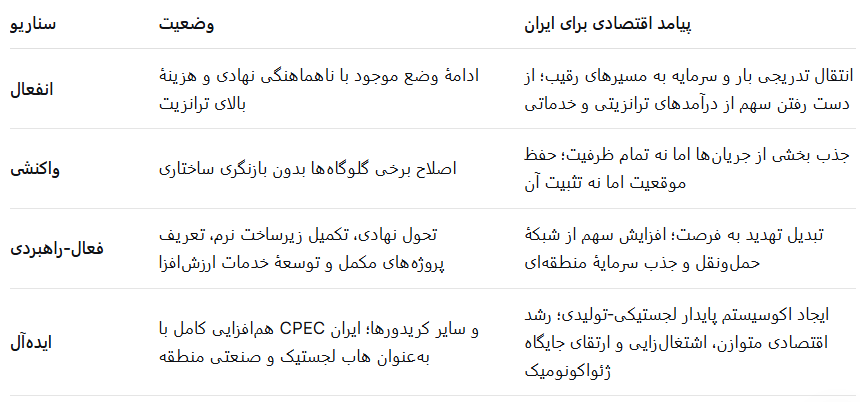
علی ایّ حال کریدور اقتصادی چین‑پاکستان (CPEC) برای ایران چیزی فراتر از یک پروژه زیرساختی همسایه است؛ این کریدور به مثابه آزمونگاهی عینی برای سنجش توانایی کشور در تبدیل «موقعیت ممتاز جغرافیایی» به «منفعت اقتصادی پایدار» عمل میکند. آنچه در این آزمون سرنوشتساز تعیینکننده خواهد بود، نه نقشه و نه پیشینه تاریخی، بلکه مجموعهای از قابلیتهای عملیاتی، نهادی و راهبردی است که در چهار محور زیر خلاصه میشود:
۱. توانایی در کاهش هزینه کل تجارت
رقابت کریدوری امروز بر پایه «هزینه کل تجارت» تعریف میشود؛ مفهومی که فراتر از کرایه حمل، شامل زمان توقف در مرز، ریسک تغییر مقررات، کیفیت زیرساخت (سخت و نرم)، دسترسی به خدمات مالی و بیمه، و قابلیت پیشبینی زمان تحویل است. ایران اگر نتواند در هر یک از این مؤلفهها بهبودی چشمگیر ایجاد کند، حتی با قرار گرفتن در مرکز جغرافیایی منطقه، بار و سرمایه به سمت مسیرهایی حرکت خواهد کرد که هزینه کل کمتری را بر دوش صاحب کالا میگذارند. CPEC با اتصال بنادر جنوبی پاکستان به شبکه راهآهن و جادهای چین، عملاً دارد استاندارد جدیدی از «هزینه‑زمان» را در منطقه تثبیت میکند. واکنش ایران به این استاندارد جدید، یا کاهش هزینههای داخلی است، یا پذیرش نقش حاشیهای.
۲. ثبات و پیشبینیپذیری مقررات
سرمایهگذار و فعال تجاری، بیش از هر چیز به دنبال قابلیت پیشبینی است. هرگونه تغییر ناگهانی در تعرفهها، رویههای گمرکی، مجوزهای حمل یا قوانین مناطق آزاد، هزینههای مبادله را به شدت افزایش میدهد و اعتماد به مسیرهای ایرانی را تخریب میکند. تجربه سالهای اخیر نشان داده که در رقابت کریدوری، ثبات مقرراتی گاه از کوتاهی فاصله فیزیکی مهمتر است؛ زیرا یک مسیر با قوانین شفاف و پایدار، امکان برنامهریزی بلندمدت را برای بازیگران اقتصادی فراهم میآورد، در حالی که مسیر با قوانین متغیر، همواره با ریسک توقف، جریمه یا تجدید قرارداد همراه است. CPEC با پشتوانه توافقهای بلندمدت بین چین و پاکستان، فضایی از پیشبینیپذیری را ایجاد کرده که ایران برای رقابت با آن، ناچار به بازنگری جدی در نظام تنظیمگری خود است.
۳. یکپارچگی نهادی و عملیاتی
یکی از مزمنترین آسیبهای اقتصاد ترانزیتی ایران، پراکندگی مسئولیت بدون فرماندهی واحد است. گمرک، راهآهن، بنادر، مناطق آزاد، وزارت راه، وزارت اقتصاد، بانک مرکزی و نهادهای محلی، هر یک بخشی از زنجیره را در اختیار دارند، اما هیچ نهاد واحدی با اختیار کامل برای هماهنگی، اولویتبندی، نظارت و پاسخگویی در قبال شاخصهای زمان، هزینه و کیفیت وجود ندارد. این پراکندگی نه تنها هزینه هماهنگی را بالا میبرد، بلکه قدرت چانهزنی ایران را در مذاکرات منطقهای تضعیف میکند؛ زیرا طرف خارجی با یک «نظام تصمیمگیری چندپاره» مواجه است که نمیتواند تضمین اجرایی روشنی ارائه دهد. CPEC از این زاویه، آینه تمامنمای ضعف ساختاری ایران است؛ رقیبی که با یک ستاد مرکزی، برنامه منسجم و قراردادهای شفاف، گامهای عملیاتی خود را جلو میبرد، در مقابل سیستمی که همچنان درگیر هماهنگی میان دستگاههای موازی است.
۴. خلق ارزش افزوده در پیرامون عبور کالا
درآمد پایدار کریدورها از «عبور خام» حاصل نمیشود؛ بلکه از اکوسیستم خدماتی، صنعتی و تجاری که حول مسیر شکل میگیرد، به دست میآید. ایران برای بهرهمندی واقعی از جریانهای ترانزیتی، باید بنادر، مناطق مرزی و مراکز لجستیکی خود را به گرههای ارزشافزا تبدیل کند: انبارداری پیشرفته، پردازش و بستهبندی، مونتاژ سبک، تأمین سوخت و تعمیرات، خدمات بیمه و مالی، و توزیع منطقهای. تا زمانی که نگاه ایران به کریدور، صرفاً «عبور دادن کالا» باشد، سهم آن از منافع شبکه، ناچیز و وابسته به نوسانات حجم ترانزیت خواهد بود؛ اما اگر بتواند در پیرامون مسیرها، صنایع تبدیلی و خدمات لجستیک پیشرفته ایجاد کند، هر تحول در شبکههای منطقهای (از جمله CPEC) به جای تضعیف، به تقویت اقتصاد ملی منجر میشود.