
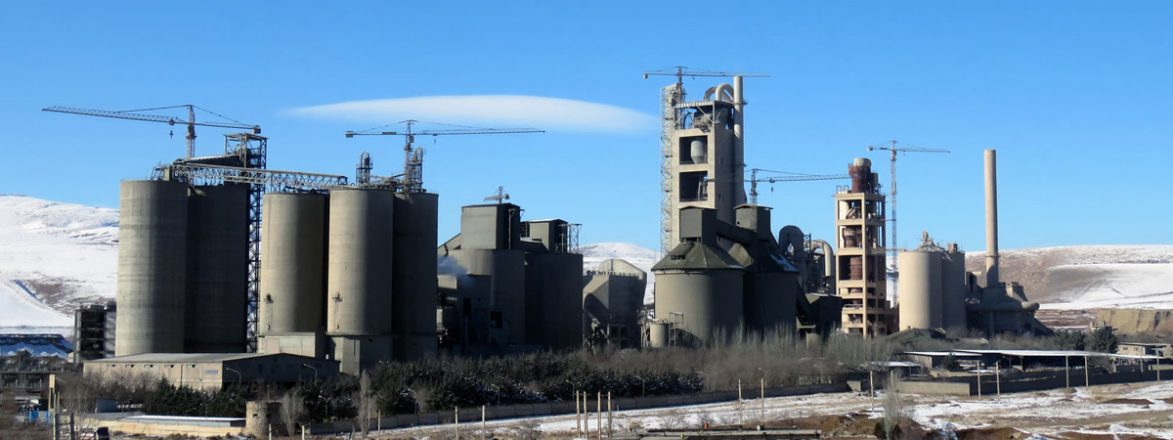
معرفی شرکت
شرکت سیمان ارومیه در سال 1354 با سرمایه گذاری جمعی از مردم منطقه و با هدف احداث کارخانه تولید سیمان در حوزه شهرستان ارومیه تاسیس گردید عملیات احداث خط تولید و نصب ماشین آلات آن از سال 1364 آغاز شد. در راستای سیاستهای کلان برنامه توسعه از سال 1383 احداث یک خط تولید جدید در مجاورت خط فعلی در دستور کار قرارداد که براساس طرح توجیهی و فنی که از سوی شرکت خدمات مهندسی فارس و خوزستان ارائه گردید. با سرمایه گذاری از طریق تامین اجتماعی طرح توسعه کارخانه سیمان ارومیه در 1390/03/01 به بهره برداری رسید.
ظرفیت تولید در سال 99 =1/310/000 تن
تعداد پرسنل: 526 نفر
نماد بورسی: ساروم
ترکیب سهام داران:
شركت سرمايه گذاري سيمان تامين-سهامي عام- 57.15%
شركت سرمايه گذاري ملي ايران-سهامي عام 8.09%
شركت گروه سرمايه گذاري تدبير-سهامي خاص- 2.86%
شخص حقيقي- 1.39%
شركت سيمان فارس وخوزستان-سهامي عام-1.34%
شركت سيمان داراب-سهامي عام-1.29%
صندوق سرمايه گذاري توسعه اندوخته آينده- 1.00%
فعالیت سهام داران عمده از فروردین 99 تا امروز:
شرکت سیمان تامین - فروش 8 میلیون سهم
شركت سرمايه گذاري ملي ايران- خرید 30 میلیون سهم
طرح های توسعه شرکت:
این شرکت طرحی مبنی بر افزایش ظرفیت تولیدی اعلام نکرده است, اما در حال بهینه سازی فروش و مدیریت بهای تمام شده و هزینه های جانبی است.
برنامه راهبردی اعلامی شرکت:
بازاریابی در بازارهای جدید داخلی و صادراتی ، افزایش تنوع تولید محصولات ، مدیریت هزینه و کنترل بهای تمام شده و هماهنگی با کارخانجات همجوار جهت کاهش تخفیفات.
نکات مهم فروش بر طبق کنفرانس های اطلاع رسانی
از تیرماه 99 نرخ جدید فروش سیمان با 20% افزایش ابلاغ شده است
پیش بینی 10 درصدی افزایش فروش مقداری محصولات
6 درصد تولیدات به ارمنستان صادرات می شود. صادرات به صورت تحویل درب کارخانه است. هزینه حمل با خریدار
زمین های شرکت طبق کنفرانس شفاف سازی "با ارزش اندک" ارزیابی شده.
در 6 ماهه دوم سال طبق پیش بینی شاهد افزایش هزینه های تولیدی به مقدار تورم و همچنین افزایش قیمت پاکت خواهیم بود.
قراردادهای مواد اولیه و استخراج در نیمه دوم سال تمدید خواهد شد.
هیئت مدیره پیشنهاد تقسیم سود 80% در سال 99
مزیت رقابتی:
معدن آهک و خاک رس در مجاورت کارخانه است که باعث کاهش هزینه های حمل و نقل و استخراج می گردد. شرکت برای استخراج از پیمانکار استفاده می کند.
بزرگترین ریسک ها:
قیمت گذاری دولتی بر روی محصولات - امکان افزایش هزینه های حمل و نقل - رقابت بالا در صنعت - احتمال بروز دوباره قرنطینه کرونا در فصل پاییز و زمستان- افزایش هزینه ها
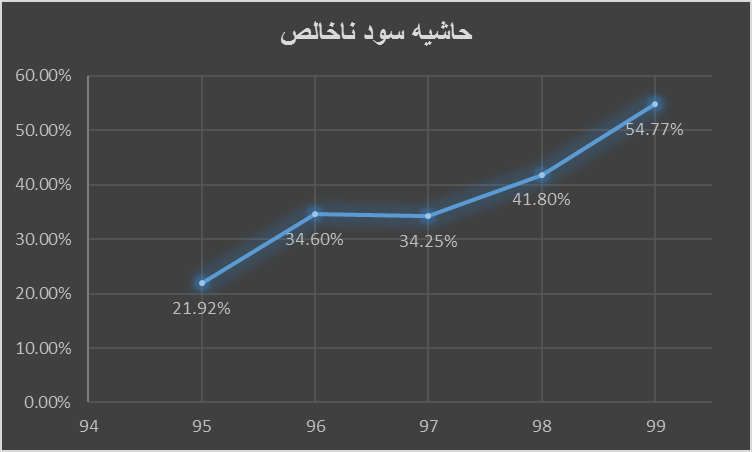
حاشیه سود ناخاص 54% نشان می دهد که محصول تولیدی نسبت به مواد اولیه و نیروی کار مستقیم استفاده شده, ارزش افزوده بالایی در حال حاضر دارد. همچنین با توجه به تورم قابل توجه در سال های گذشته, مدیریت و بهینه سازی خوبی بر روی هزینه های مستقیم مواد اولیه و نیروی کار انجام شده است.
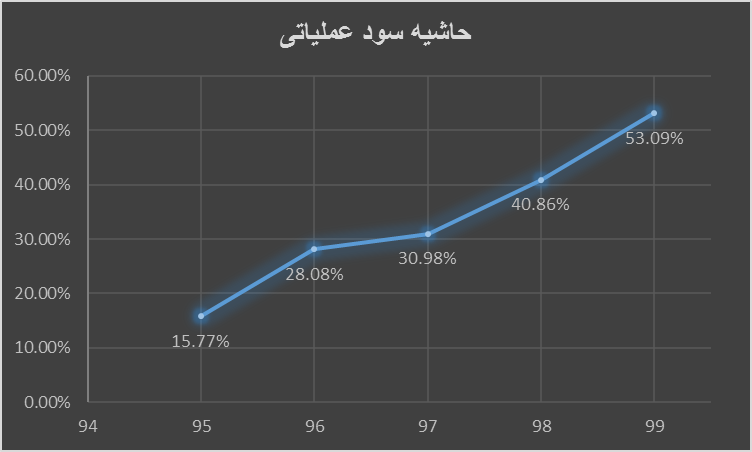
حاشیه سود عملیاتی شرکت در 5 سال گذشته , افزایش قابل توجهی داشته است. هزینه های عمومی و ادراری و فروش (غیر مستقیم) به خوبی کنترل شده است.
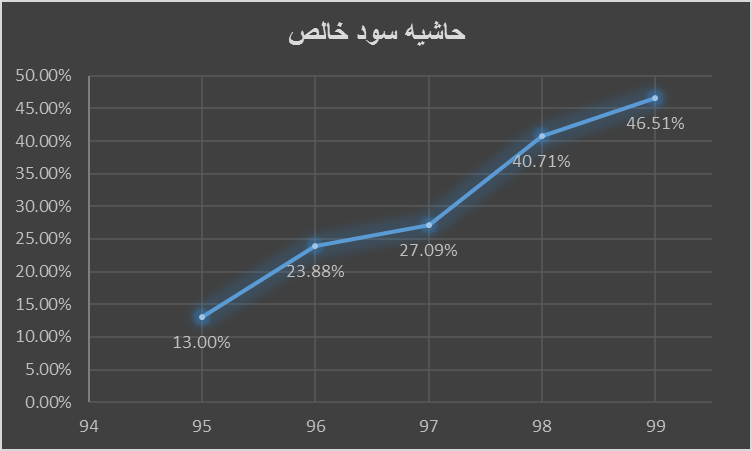
هرچند حاشیه سود خالص به خوبی رشد کرده و هزینه های مالی بسیار کم و کنترل شده است. اما پیش بینی می کنم طبق اظهارات مدیرعامل مبنی بر افزایش قیمت مواد اولیه و استخراج در قرارداد جدید در نیمه دوم سال, حاشیه سود خالص در بهترین حالت حفظ شود و سپس در سال آینده کاهش پیدا کند.
در سه ماهه اول سال هم 559/000 تن شرکت فروش داشته است که نسبت به ظرفیت 1/310/000 تنی در سال رقم بالایی است که متاسفانه این فروش به نرخ قبل از افزایش قیمت انجام شده است.
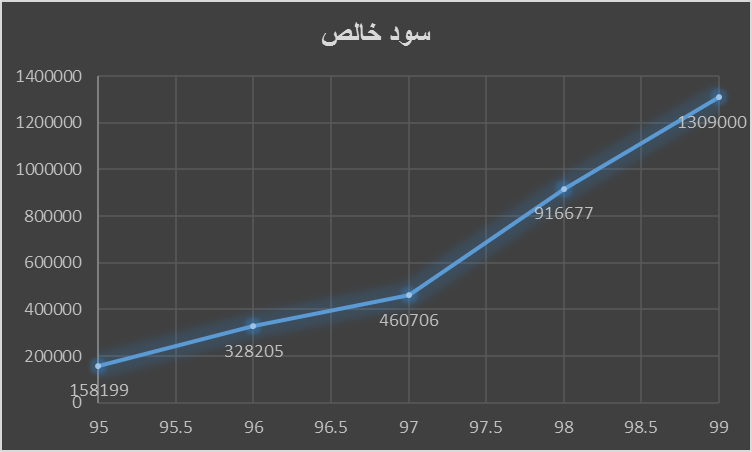
هرچند شرکت توانسته سود خالص خود را در سال های گذشته افزایش دهد و اتفاق بسیار خوبی نیز هست. اما باید به خاطر داشته باشیم بخشی از این افزایش سود ناشی از تورم و جهش ارزی در ایران است.
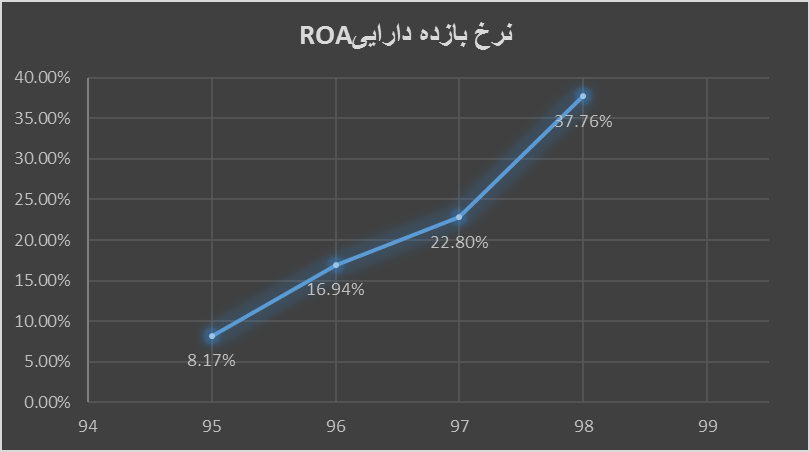
کل دارایی ها / درآمد خالص سالانه = بازده دارایی
این نسبت نشان می دهد که بازدهی خوب و رو به افزایشی در حال شکل گیری است. البته این نکته را هم نباید فراموش کرد که تجدید ارزیابی دارایی ها این نسبت ها را به خصوص در سمت ماشین آلات تغییر خواهند داد. زمین های شرکت طبق اظهارات مدیرعامل شرکت دارای ارزش ناچیز است.
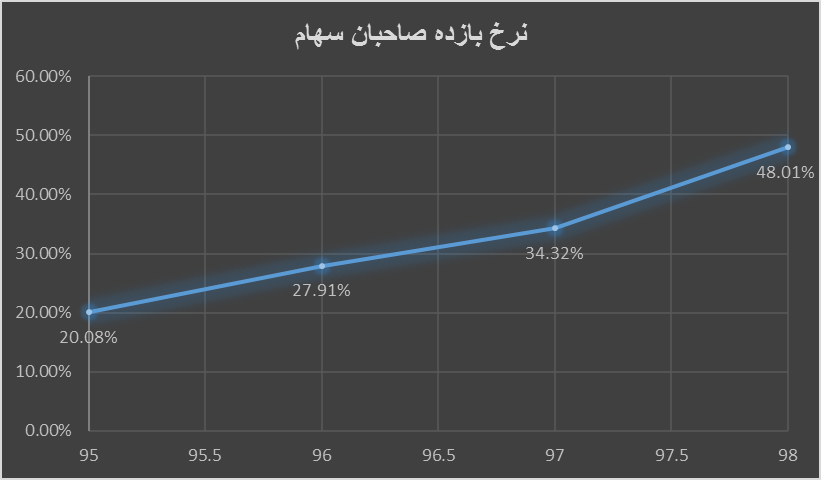
بازدۀ حقوق صاحبان سهام میزان کارآیی مدیریت در استفاده از دارایی های شرکت برای تولید سود را ارزیابی می کند. در این شرکت در طی سه سال به حدود 2.4 برابر افزایش پیدا کرده که نشان دهنده عملکرد خوب ساخت سود برای سهامداران است.
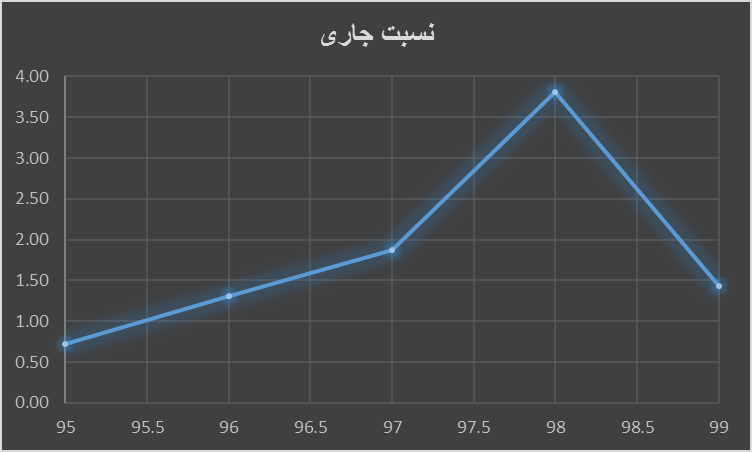
نسبت جاری(Current Ratio): از تقسیم داراییهای جاری بر بدهیهای جاری بدست می آید. هر چقدر این نسبت بزرگتر باشد، قدرت بازپرداخت بدهی جاری افزایش می یابد و طلبکاران با اطمینان خاطر بیشتر وام یا خدمات یا کالا در اختیار شرکت قرار خواهند داد. مشخصا این نسبت به خاطر کاهش سطح بدهی های جاری و اصلاح ساختار های شرکت تا سال 98 افزایش داشته است. اما در سال 99 طبق صورت های 3 ماهه:
1) مبلغ ۱۲۱،۲۳۵ میلیون ریال مربوط به تسهیلات خط اعتباری انرژی می باشد که در حال پیگیری جهت تعیین و تکلیف می باشد
۲) مبلغ ۱۰۱،۳۰۸ میلون ریال بابت تسهیلات اخذ شده در اردیبهشت ماه سال جاری از بانک توسعه صادرات ایران می باشد.
با توجه به اخذ تسهیلات در اردیبهشت ماه ۱۳۹۹ پیش بینی می گردد طی ۹ ماهه باقیمانده از سال شرکت تسهیلاتی اخذ نکند.
سایر برنامه های با اهمیت شرکت
گستره بازار داخلی و تشکیل کارگروه ها به طور منظم و هماهنگی با سایر کارخانجات و کاهش تخفیفات ، بازاریابی در بازارهای صادراتی دیگر ، تشکیل منظم کمیسیون های فروش شرکت و رصد روزانه بازار و پیگیری و مکاتبات لازم از انجمن صنفی و هلدینگ سیمان تامین و سایر مراجع جهت افزایش نرخ سیمان برای سال ۱۳۹۹ ،مدیریت نقدینگی،سپرده گذاری مازاد نقدینگی با درصد بالا،ارائه به موقع گزارشات و برنامه ها جهت تصمیم گیری ، پیگیری مطالبات سررسید گذشته و انجام اقدامات لازم جهت بازنشستگی کارکنان،آموزش و جانشین سازی و اصلاح چارت سازمانی،افزایش تنوع تولید محصولات ،کنترل بهای تمام شده با حفظ کیفیت محصول.
طبق عملکرد 3 ماهه شرکت و فروش 559/000 تن از 1/310/000 تن ظرفیت کارخانه با قیمت های قبل از ابلاغ افزایش 20% نرخ فروش و همچنین در نظر گرفتن افزایش 15-20% هزینه ها پیش بینی می کنم که سود نهایی سال 99 برابر با 190 تومان برای هر سهم خواهد شد.
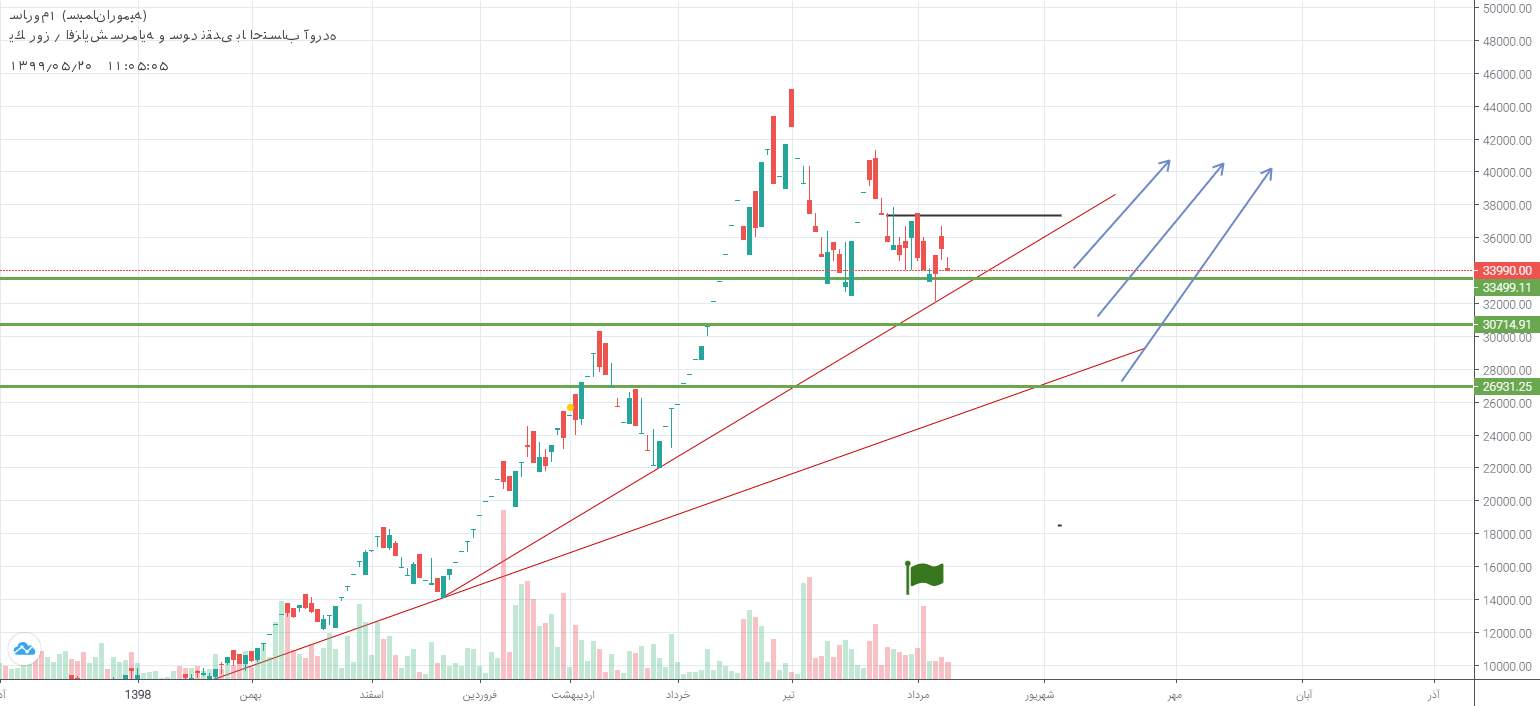
در حال حاضر سهم شاروم در فاز اصلاحی است که به خط روند قرمز واکنش نشان داده است. نسبت های اصلاحی فیبوناچی با 3 خط سبز نمایان شده است که می تواند نقاط خوبی برای ورود به سهم باشد.در کوتاه مدت تا زمانی که خط کوتاه مشکی افقی شکسته نشده, کماکان روند سهم نزولی است. به نظر من کم ریسک ترین نقطه ورود خط سبز سوم است.
بدون شک مدیریت شرکت در کنترل هزینه ها و فروش بسیار موفق بوده و این موضوع در نمودارها و نسبت ها کاملا آشکار است. اما با توجه به افزایش هزینه های تولید در آینده و همچنین قیمت گذاری دولتی, سودآوری آینده این شرکت تهدید خواهد شد. ضمنا رقابت بین شرکت های سیمانی در گذشته باعث تخفیف به مشتریان شده بود که فعلا به خاطر تقاضای پر قدرت, هماهنگی بین رقبا برای عدم تخفیف به مشتریان وجود دارد. اما در آینده احتمال بازگشت به سیاست تخفیف و فروش اعتباری به مشتریان برای حفظ سهم بازار وجود دارد. با توجه به سود محاسباتی هر سهم 190 تومان و چشم انداز ثابت سوداوری در آینده, این شرکت در قیمت های فعلی جذابیت لازم برای خرید و نگهداری را ندارد.
برای مطالب بیشتر, من را در شبکه های اجتماعی دنبال کنید.
ایام بکام - پیمان شوریابی

