
در کلاس مباحث منتخب مالی آقای دکتر عبده تبریزی در دانشکده مدیریت، علم و فناوری دانشگاه امیرکبیر اساتیدی دعوت شدند و از حال و روز بازار سهام در دهه 90 گفتند. در این نوشته تلاش کردم برداشت خودم از صحبتهای آقایان سنگینیان، دکتر مهدی حیدری و مجید زمانی را در قالب چالشهای بازار سرمایه ایران در دهه 90 جمعبندی کنم.
15 بهمن سال 1346 بورس اوراق بهادار تهران با انجام چند معامله روی سهام بانک توسعه صنعتی و معدنی که بزرگترین مجتمع واحدهای تولیدی و اقتصادی بود، بهطور رسمـی فعالیت خود را آغاز کـرد. در طی این سالها بورس فراز و فرودهای بسیار زیادی را تجربه کرده است. از سال ۱۳۴۶ تا ۱۳۵۷، تعداد شرکتها و موسسههای پذیرفتهشده در بورس اوراق بهادار تهران از ۱۰ بنگاه اقتصادی با سرمایه ۶/۲ میلیارد ریال به ۱۴۲ شرکت با بیش از ۳۰۸ میلیارد ریال افزایش یافت. پس از انقلاب با ملی شدن بسیاری از بنگاههای اقتصادی، تعداد شرکتهای پذیرفتهشده از ۱۰۵ شرکت، به ۵۶ شرکت در پایان سال ۱۳۶۷ تقلیل یافت.
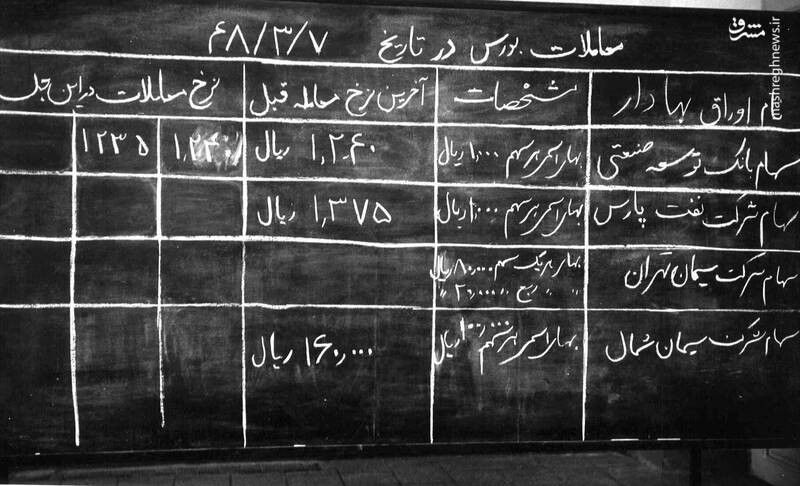
پس از گذشت سالهای زیادی از انقلاب اسلامی، در سال 1384 یکی از مهمترین اتفاقات برای بورس تهران رخ داد و آن هم تصویب قانون بازار اوراق بهادار بود. با این رخ داد بخش عملیاتی بورس از بخش نظارتی آن جدا شد. معامله در بورس تهران در این سالها بهصورت حضوری یا تلفنی انجام میشد که درنهایت در سال 1389 با راهاندازی معاملات آنلاین، بورس تهران رونق بیشتری گرفت. درواقع سهولت در انجام معاملات باعث شد بسیاری از افراد بدون شناخت و دانش کافی، پا به این بازار بگذارند. در دهه 90 بازار سرمایه توسعه زیادی پیدا کرده است. در این دهه ابتدا شاهد طراحی و ارائه ابزار اختیار فروش تبعی به عنوان ابزاری برای کنترل ریسک سهامداران بودیم.
سپس معاملات اختیار معامله (آپشن خرید و فروش) در سال 1395 به عنوان گام جدی در توسعه بازار سرمایه به جمع ابزارهای معاملاتی بورس اضافه شد که ابزاری برای مدیریت ریسک در اختیار فعالان بازار سهام قرار داده است.
رونق بورس منجر به این شد که در دهه 90 چیزی در حدود 15 میلیون نفر اقدام به اخذ کد بورسی کنند. شاید بتوان گفت ورود آحاد مردم به بازار بورس، علت به وجود آمدن چالشها و فرصتهای بسیاری در بازار سرمایه در دهه 90 شد. در ادامه این گزارش به بررسی چالشهای موجود در بازار سرمایه، با ظرفیتهای فعلی پرداخته شده است.
آنلاین شدن معاملات بازار سرمایه، راهی برای ورود بدون دردسر همگان به بازار سرمایه بود. این ورود، هیچ پیشنیازی هم نداشت. افراد صرفاً با داشتن یک حساب بانکی و مدارک شناسایی امکان دریافت کد بورسی داشتند. هجوم افراد عادی بدون دانش در دورههای تورمی شدت میگرفت. در این دورههای زمانی که افراد بازدهی بالای بازار سرمایه را میدیدند، با رؤیای چند برابر شدن پولشان در زمان اندک بدون هیچ دانشی وارد بازار میشدند. هجوم افراد به این بازار در سال 98 با حمایتهای بسیار دولت همراه شد. تمام این اتفاقات باعث شد، تا هجوم افراد به بازار در دو سال گذشته بیسابقه باشد. به نقل از جناب دکتر مهدی حیدری استاد اقتصاد دانشگاه خاتم، بازار سرمایه را میتوان به دو دوره تقسیم کرد؛ قبل از سال 98 و پس از سال 98.
شاید بتوان گفت اکثر غریب بهاتفاق چالشهای بازار در این دوره ناشی از هجوم ناگهانی افراد به این بازار باشد.
همانطور که در بالا نیز گفته شد، بازدهی بالاتر بازار سرمایه نسبت به داراییهای سرمایهای دیگر منجر به این شد که افراد بسیار زیادی، بدون دانش و شناخت پا به این بازار بگذارند. یکی از بزرگترین معضلاتی که هجوم افراد عادی به بازار سرمایه داشت این بود که تمام این افراد روش سرمایهگذاری مستقیم را انتخاب کردند. انتخابی که شاید باب میل بازار گردان و دولت بود. عموما هنگام ورود این افراد به بازار، تمام سهمها روند صعودی داشت و فرقی نداشت چه سهی خریداری میشود. بنابراین، این افراد به شرکتهای مدیریت سرمایه و سبد گردانی احساس نیاز نمیکردند و نهادهای قانونگذار هم افراد ناآگاه را به سمت انتخاب سرمایهگذاری غیرمستقیم هدایت نمیکرد.
در این برههی خاص بهجای اینکه سازمان بورس محدودیتها را افزایش دهد اقدام به کاهش محدودیتها هم کرد! در گذشته یک حداقلی برای تحصیلات افراد فعال در بورس نیاز بود، یا یک آزمونی از افراد گرفته میشد، ولی ناگهان با هجوم افراد این محدودیتها نیز برداشته شد و ورود افراد با هیچ محدودیتی همراه نبود.
یکی از مهمترین چالشهایی که بازار سرمایه در حال حاضر با آن روبهروست، معاملهگری مستقیم تقریباً تمامی افراد است. این موضوع منجر میشود که سرمایهگذاران ناآگاه رفتار هیجانی داشته باشند؛ سهمهای گران مثبت را بخرند و سهمهای زیر ارزش واقعی منفی را بفروشند. در این مقطع بهتر بود سازمان بورس این افراد را به سمت سرمایهگذاری غیرمستقیم هدایت میکرد. هدایت این افراد به سمت سرمایهگذاری غیرمستقیم چند نکته مثبت دارد که عبارت است از: 1. کاهش رشد و افت هیجانی بازار سرمایه 2. بازدهی بالاتر سرمایهگذاران بدون دانش 3. رشد مداوم سرمایهگذاریها و ورود پول مداوم به این بازار که این خود موجب رونق بازار سرمایه میشد و از طرفی از این طریق این امکان فراهم بود که برای شرکتها تأمین مالی شود 4. عدم فشار به دولت و سازمان برای حمایتهای مالی که این خود با شرایط فعلی اقتصاد کشور، فشار زیادی به نقدینگی کشور میآورد. البته که غیراستاندارد بودن شرکتهای سبد گردانی و مدیریت سرمایه نیز یکی از عواملی بود که سرمایهگذاران میلی به سپردن سرمایه خود به این بنگاهها نداشتند.
شاید بازار سرمایه انتظار اینهمه مهمان را نداشت. شاید بخشی از چالش بازار مربوط به سرمایهگذاران ناآگاه و هیجانی باشد. بخش دیگر آن آماده نبودن زیرساختها بود. نبود تعداد کافی شرکت مدیریت سرمایه با استانداردهای بالا، آماده نبودن زیرساختهای نرمافزاری و سختافزاری، کمبود سرمایه انسانی و ... ازجمله مواردی هستند که در این بخش توضیح داده میشوند.
صندوقهای سرمایهگذاری در ایران نسبت به کشورهای توسعهیافته اندازه بسیار کوچکتری دارند. مطابق با دادههای ارائهی دکتر حیدری، اندازه صندوقهای سرمایهگذاری در ایران چیزی در حدود 6% کل تولید ناخالص ملی (GDP) است. این در حالی است که این عدد در کشور آمریکا 70% است. به این معنا که ارزش صندوق سرمایهگذاری در کشور آمریکا 70% کل تولید ناخالص ملی آن کشور است. البته که بسیاری از این صندوقهای سرمایهگذاری فعال در کشور نواقص و مشکلاتی دارند که یکی از مهمترین آنها تعارض منافع است. شاید با توسعه و رشد این صندوقهای سرمایهگذاری و هدایت مردم به سمت سرمایهگذاری در این صندوقها، تا حدودی مشکل سرمایهگذاری مستقیم فعالان بازار حلوفصل شود. البته که در بالا نیز گفته شد، دولت و بازار گردان از این رفتار هیجانی استفاده میکند و پول سرمایهگذاران ناآگاه راه به هر سمتی که بخواهند میکشند. اگر این سرمایه به دست یک نهاد آگاه باشد شاید نان دولت، سنگ شود. این موضوع به شرطی رخ خواهد داد که این شرکتهای سرمایهگذاری بتوانند رفتار عقلایی داشته باشند و نهاد بالادستی امکان دستور به آنها را نداشته باشد!
دکتر مجید زمانی، مدیرعامل شرکت سرمایهگذاری کیان از کمبود نیروی متخصص در بازار سرمایه به عنوان یکی از مشکلات اساسی نام برد. گویا این مشکل در شرکتهای خصوصی نیز به چشم میخورد. بازاری که مدت کوتاهی است رونق زیادی گرفته، اکنون با مشکل کمبود سرمایه انسانی برای حلوفصل چالشها رو به روست.
البته که در کشور یک معضل وجود دارد و آن هم تورم است. فرقی ندارد که شرکت زیان ده و یا در حال انحلال بخرید یا سهامدار ارزندهترین شرکتها در بازار سرمایه باشید. تورم کاری خواهد کرد که سهامداران هر دو شرکت سودهای خوبی خواهند برد. البته که سابقه نشان داده است که شرکتهای زیان ده و با وضعیت نامناسب سود بیشتری نصیب سهامداران خود کرده است. این موضوع باعث میشود که افراد کمتر به سراغ یادگیری بروند. امید است در سالهای آتی، با رونق بیشتر بازار سرمایه، نیروی انسانی متخصص بیشتری به سمت این بازار سوق پیدا کند تا در کنار توسعه بازار، بتوانند نقش روشنگری مردم را نیز ایفا کنند.
"این زمین بازی، گنجایش این همه بازیکن را ندارد" شاید این جمله بهترین روش توصیف این وضعیت است. در مدت زمان کوتاهی فعالان بازار سرمایه رشد چشمگیری داشتند، این در حالی است که زیرساختهای نرمافزاری و سختافزاری برای ارضای نیاز این سرمایهگذاران دیگر کفاف نمیداد. معروفترین مشکل این بخش هنگ کردن سیستمهای معاملاتی بود. البته که تحریم نیز در این بخش اثرگذاری کمی نداشته است. محدودیت در انتقال تکنولوژی باعث شد که سازمان بورس با تأخیر بتواند این مشکل را تا حدودی حل فصل کند. البته که به نظر میرسد هنوز این مشکل بهطور کامل حل و فصل نشده باشد. رقابت میان شرکتهای کارگزاری شاید این مشکل را تا حدودی حل کند. اخیراً شاهد این هستیم که این شرکتها اقدام به استخدام وسیع نیروهای متخصص IT کردهاند.
شاید قوانین سال 84 بازار سرمایه نیاز بهروز شدن داشته باشند. در حال حاضر در بازار سرمایه ایران مقرراتی وجود دارد که دیده شد در این دو سال مشکلاتی به وجود میآورند. حد نوسان، پیش گشایش، نبود قوانین بازدارنده سفتهبازی و ... از جمله مواردی است که قرار است در ادامه به آنها پرداخته شود.
سفتهبازی تقریباً در تمام بازارهای مالی دنیا وجود دارد، اما سفتهبازی که در ایران وجود دارد تقریباً در هیچ کجا وجود ندارد. مطابق با صحبتهای دکتر زمانی، وجود شناوری پایین و حد نوسان، این امکان را فراهم میآورد که افراد با سرمایههای اندک بتوانند در روند حرکتی سهم دخالت داشته باشند. بازهم حضور تعداد زیادی سهامدار ناآگاه از دلایل به وجود آمدن این رفتارهاست. افرادی که سرمایه نسبتاً زیادی دارند، میتوانند اقدام به ایجاد صف در سهام بکنند و بقیه سهامداران ناآگاه خرد، زمانی که میبینند این صف وجود دارد به آن بپیوندند. برای مثال اگر سهامدار عمدهای بخواهد سهمی را از چنگ سهامداران در بیاورد، با چیدن صف فروش این کار را بهراحتی انجام خواهد داد. وجود این صفها موجی را به وجود میآورد تا این فرصتطلبان بتوانند سوءاستفاده کنند. البته که مطمئن نیستم برداشته شدن حد نوسان در حال حاضر بتواند کمکی به بازار بکند. دلیل این موضوع هم حضور سهامداران ناآگاه از قیمت واقعی سهام است.
پیش گشایش نیم ساعتهی فعلی بازار سرمایه، گاهی منجر به تشدید رفتار هیجانی بازار سرمایه میشود. این موضوع، از معضل سرمایهگذاری مستقیم اکثر افراد فعال بازار سرمایه نشاءت میگیرد. اتفاقات ساختگی در تابلو پیش گشایش بازار سهام، موجب میشود بسیاری که بدون توجه به ارزندگی سهمها اقدام به خرید آنها میکنند اقدام به پیوستن به صفوف خریدوفروش بکنند.
در چند ماه اخیر یک راه سفتهبازی این بود، هنگامیکه سهمها در صف خرید قفل میشدند، افراد در سرخط خرید آن سهام با یکدیگر رقابت میکنند که این خود فساد آور است. سازمانها و کارگزاریها با دسترسیها بیشتر، بهراحتی میتوانند از این فرصتها استفاده کنند. فرصتهایی که درنهایت به ضرر سهامداران حقیقی و خرد این سهمها خواهد بود. همانطور که هماکنون میتوان دید، سهمهایی که تا چند ما پیش بر سر آنها دعوا بود، هماکنون با ریزش 60 درصدی همراه هستند. درواقع در این شرایط افراد خاصی از این فرصتها میتوانند استفاده کنند و بهرهمند شوند و پس از چند برابر شدن پولشان، سهام را بر سر دیگران خالی کنند.
وجود حد نوسان و پیش گشایش کار سفتهبازان را صرفاً راحتتر کرده است. این دو عامل در بسیاری از بازارهای بورس دیگر وجود ندارد اما باز هم افراد اقدام به باد کردن سهام میکنند. در آن کشورها نهادهای نظارتی وجود دارد که با این اتفاقات مقابله میکنند. مطابق با صحبتهای دکتر کرمانی، نهادهایی در آمریکا وجود دارند که سفتهبازیها و پروژه کردن سهمها را پیدا میکنند و با آنها مقابله میکنند. درواقع در کشورهای دیگر جریمههای سنگینی در انتظار افراد خواهد بود، اما در کشور ما اگر کسی اقدام به این کار بکند، ثروت بسیار زیادی در انتظارش خواهد بود.
موضوعی که دکتر حیدری به آن اشاره کردند شرکتهای تودرتو یا هلدینگهایی است که حق مدیریت را با درصد کمی از مالکیت مستقیم در اختیار دارند. مصداق بارز این شرکتها شستا یا تأمین اجتماعی است. عموماً دولتها به دلیل منافع سیاسی حاضر به واگذاری حق مدیریت شرکتهای زیر مجموعه خود نیستند و این موضوع یک آفت بزرگ دارد؛ مدیریت این شرکتها عموماً بهینه نیست و ممکن است حقوق صاحبان سهام شرکتهای زیر مجموعه ضایع شود. موضوع دیگری که وجود دارد tunneling است، که در این شرایط هم تصمیماتی که برای شرکتهای زیر مجموعه اتخاذ میشود، الزاماً به نفع صاحبان سهام آن شرکتها نیست.
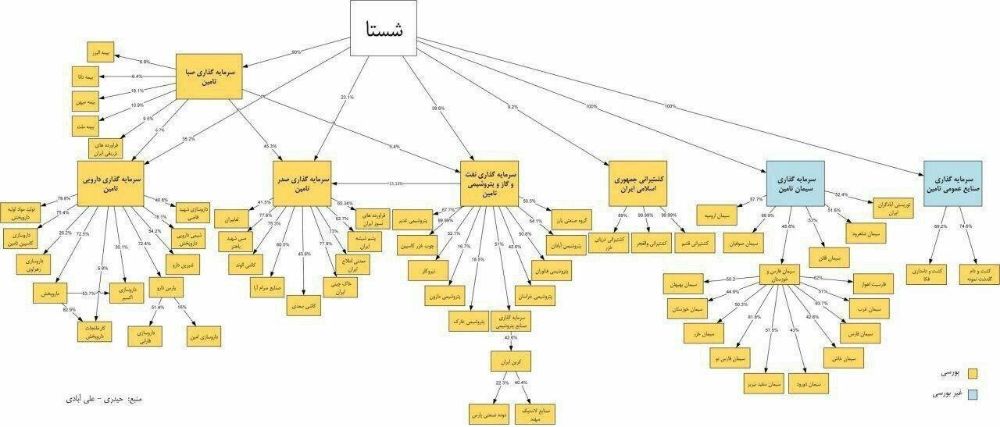
مطابق با نظر دکتر مهدی حیدری چالشی که در این بخش وجود دارد عدم توازن سهامداران عمده در برخی شرکتهاست. برای مثال شرکتهایی وجود دارند که سهام بیش از 90 درصد آن در دست سهامداران عمده آنهاست. در نقطهی مقابل سهامی مانند سهام بانک دی، تقریباً تماماً در اختیار سهامداران خرد است. این موضوع نیز چالش آفرین است. زمانی که اکثر سهام شرکتی در اختیار سهامداران عمده باشد، به منافع سهامداران خرد اهمیتی داده نمیشود.
به نظر وجود یک توازن معقول میان سهامداران عمده و سهامداران خرد بهترین انتخاب باشد، چراکه تصمیماتی که در شرکتهایی با این شرایط گرفته میشود الزاماً به نفع سهامداران خرد نیست.
شاید جالب باشد که در حال حاضر کارمزد خریدوفروش خانه در شهر تهران از کارمزد خریدوفروش سهام کمتر است. در سال گذشته صنعت کارگزاری درآمد بسیار بالایی داشته که این درآمد بسیار بالا با خدماتی که ارائه میدهند همخوانی ندارد. چیزی در حدود 1400 هزار میلیارد تومان ارزش معاملات بوده است که اگر هزینه معاملاتی در آن ضرب شود به اعداد خیلی بالایی میرسیم. درواقع اگر بخواهیم مقایسهای انجام بدهیم، کل هزینه معاملات مسکن در تهران در ماه چیزی در حدود هزینه دو روز معاملات سهام بوده است. بهتر است با این حجم معاملات بالا، هزینه معاملاتی اصلاح شود و صنعت کارگزاری در کشور توسعه بیشتری پیدا کند.
یکی از مهمترین مزایای حضور گسترده مردم در بازار سرمایه، سهولت در تأمین مالی بنگاهها از طریق نقدینگی موجود در بازار در جهت رشد و توسعهی تولید است. اتفاقی که در حال حاضر بهصورت کامل نادیده گرفته شده است. بر اساس دادههای دکتر سنگینیان در حال حاضر بخش قابلتوجهی از افزایش سرمایه، از محل تجدید ارزیابی داراییهاست. این نوع افزایش سرمایه هیچ نوع تأمین مالی در دل خود ندارد و صرفاً جو روانی مثبتی در بازار هیجانی فعلی ایجاد میکند. مشکل دیگر در بخش افزایش سرمایه این است که افزایش سرمایههای مفید برای بنگاهها با مشکلات عدیدهای همراه است و مهمترین معضل آن زمانبر بودن تزریق نقدینگی به بنگاه موردنظر است. چیزی در حدود 6 ماه زمان میبرد تا از طریق افزایش سرمایه، منابع مالی به شرکت تزریق شوند. بهتر است در این زمینه مشکلات موجود در راه افزایش سرمایه و بنگاهها برداشته شود و خود این شرکتها برای تأمین مالی طرحهای توسعهای خود اقدام به تأمین مالی از بازار سرمایه کنند. شاید بهترین کار کاهش زمان وصول منابع به بنگاهها و توسعهی روشهای دیگر افزایش سرمایه مانند افزایش سرمایه از محل صرف سهام باشد.
سهام عدالت هم مانند مسکن مهر اتفاقی بود که در زمان ریاست جمهوری دکتر احمدینژاد، شاید با نیت خیر اما بدون تدبیر کلید خورد. اتفاقی که در حال حاضر مشکلات خود را به بازار و سهامداران نشان میدهد. دولت از سال 1385 طرح توزیع «سهام عدالت» را به اجرا گذاشته است. در قالب این طرح سهام حدود 60 شرکت بورسی و غیربورسی به بیش از 49 میلیون نفر در طرح توزیع سهام عدالت تخصیص یافته است.
در سال جاری این امکان به دارندگان سهام عدالت داده شد که روش مستقیم یا غیرمستقیم را برای اداره سهام متعلق به خود انتخاب کنند و در پی آن در حدود 20 میلیون نفر روش مدیریت مستقیم سهام عدالت را انتخاب کرده و در حدود 29میلیون نفر در روش مدیریت غیر مستقیم یعنی مدیریت از طریق شرکت های سرمایه گذاری استانی سهام عدالت باقی مانده اند. دولت طی دو مرحله اختیار فروش تا سقف 60 درصد از سهام عدالت را به مشمولان انتخاب روش مستقیم داده است و طبق گفته سخنگوی سهام عدالت از 10خرداد تاکنون که آزاد سازی سهام عدالت و امکان فروش آن فراهم شده، بیش از ۱۱ هزار میلیارد تومان دارایی سهام عدالت در بازار سرمایه فروخته شده است صاحبان این سهام عموماً افراد کمتر برخوردار هستند و نیاز مالی دارند. با آزادسازی این سهمها صاحبانشان درخواست فروش گذاشتهاند که فروش ناگهانی این سهمها منجر به بر هم خوردن عرضه و تقاضای طبیعی این سهمها شده است. فروش روی تابلوی این سهمها فشار فروش را در بازار افزایش میدهد و این سوء مدیریت منجر به بر هم خوردن تعادل و توازن طبیعی بازار میگردد. دولت بهعنوان بزرگترین نهاد حاکمیتی زمانی که خواست دارایی خود را بفروشد آن را بهصورت صندوق به فروش رساند، اما آیا فروش سهمهای عدالت روی تابلو درست است؟ شاید بهتر میبود این سهمها بهصورت بلوکی به سرمایهگذاران عمده واگذار شود و یا سهام عدالت تبدیل به یک صندوق دارایی میشد و آرامآرام این صندوق به فروش میرسید تا بر عرضه و تقاضای بازار اثر منفی نگذارد.
در سال 1384 با کمک آقای دکتر حسین عبده تبریزی قانون بازار اوراق بهادار تصویب شد، اما آیا همگان به این قانون پایبند هستند؟ آیا نظارتهای دقیقی بر این قوانین وجود دارد؟ آیا همگان در برابر این قانون برابر دیده میشوند؟ خیر. در اولین قدم باید همه به این قانون پای بند باشند، اما این نکته حائز اهمیت است که در این 15 سال تحولات زیادی در بازار سرمایه رخ داده است که بهتر است این قوانین تحت بازنگری قرار بگیرند تا نیازهای فعلی بازار سرمایه فعلی برطرف شود. یکی از مثالهای زیر پا گذاشته شدن قوانین و مقررات بسته شدن نماد شستا در زمان نزول بازار بود. یا خیلی از سهمهای دیگر که بدون هیچ دلیلی اقدام به بستن نماد کردند و پس اتمام تبوتاب افت بازار بازگشایی شدند.
تدوین یک قانون و پایبندی همگان به آن قانون یکی از مهمترین نیازهای فعلی بازار است.
در یک سال اخیر دیدیم که چگونه دولت با اهرمهای فشار خود بر بازار سرمایه اثر میگذارد؛ چه در زمان صعود بازار و چه در زمان ریزش بازار. در چند ماه اخیر هنگام نزول و اصلاح قیمتی بازار، دستور دولت و ارکان آن به صندوقها و حقوقیها دیده شد که این خود از نقاط ضعف است. البته حقوقیهایی که عموماً در اوج بخش قابلتوجهی از سهام خود را نقد کردند. بهتر است دولت اختیارات و امکاناتی جهت دستکاری بازار نداشته باشد.
لازم به ذکر است که منشأ بخش اعظمی از چالشهایی که تابهحال یاد شده دولت و شیوه مدیریت آن است. اولاً هدایت افراد عادی به بازار سرمایه، در مرحله بعد هدایت آنها به سرمایهگذاری مستقیم در بازار و سپس بازار گردانی بازار، بهنحویکه صرفاً در جهت تأمین مالی دولت بود. اگر دولت به چشم مشتری به این بازار نگاه نمیکرد با یک مدیریت صحیح، میشد جلوی بسیاری از معضلات ذکرشده را گرفت. به قول جناب دکتر حیدری، گاهی این بازار به نحوی بد مدیریت میشود که گویا قصدی در کار است. مگر میشود در بخشهایی انقدر بد مدیریت کرد؟
فروش صندوقهای ETF دولتی در سال 99 با هدف تأمین مالی دولت از بازار بورس آغاز شد. طرحی که شاید در اجرا موفق نبود. اولین مشکل، در بحث بازار گردانی این صندوقها در بازار دیده شد. اولین صندوق ETF دولتی در حال حاضر اختلاف معنا داری از ارزش ذاتی خود پیدا کرده است. پدیدهای که به دلیل ضعف در بازارگردانی و رفتار هیجانی سرمایهگذاران رخ داده است. مطابق با صحبتی که دکتر حیدری داشتند این صندوقها حتی مکانیزم ابطال و صدور مناسبی هم نداشتند. به این معنی که زمانی فاصله قیمت این سهمها از ارزش ذاتیشان زیاد میشود، معاملات ابطال شوند و قیمت سهم به یک حدی منطقی برسد. مشکل بعدی را در بخش عدم هماهنگی وزارت خانهها در عرضه دومین صندوق ETFدیدیم که شوک بدی را به بازار وارد کرد. مرحله سوم این صندوقها هم که در راه است! عرضهی باقیمانده سهمهای بانکی در قالب صندوق دارا سوم با تخفیف 20 درصدی. در حال حاضر صندوق دارا یکم چیزی در حدود 20 درصد زیر ارزش ذاتی معامله میشود، چرا باید افراد برای خرید دارا سوم اقدام کنند؟ این چه شیوهی مدیریتی است؟
مطابق دادههای ارائهی دکتر حیدری همبستگیای میان سود تقسیمی و نیاز بنگاهها به منابع مالی جهت سرمایهگذاری وجود ندارد. به این معنا که اگر شرکتها نیاز به منابع مالی هم داشته باشند، اقدام به نگهداشتن سود خالص در شرکت نمیکنند. این در حالی است که در بنگاههای آمریکایی هر چه که شرکت فرصتهای سرمایهگذاری بیشتری داشته باشد، سود کمتری میان سهامداران تقسیم میکند. شاید دلیل این چالش در بازار سرمایه به علت مدیریت غیرکارای بنگاهها به دلیل ساختار حاکمیتی آنها باشد. بنابراین به نظر بهتر است در اولین قدم بهجای اعمال مالیات بر سود تقسیمی، ساختار مالکیت شرکتها اصلاح شود. این اصلاح باید به نحوی انجام شود که مدیریت شرکت بهینه باشد. با این اقدام خودبهخود مشکل استفادهی بهینه از سود تقسیمی نیز حلوفصل خواهد شد.
چند سالی است که اوراق بدهی در بازار سرمایه عرضه میشود. یکی از مهمترین مزیتهای این موضوع شفافیت میزان فروش اوراق بدهی دولتی است. چالش اساسی این موضوع انحصاری بودن فروش اوراق توسط دولت است، به این معنا که تقریباً هیچیک از شرکتهای دیگر امکان فروش اوراق جهت تأمین مالی را ندارند. البته که همین فروش اوراق در بورس خود حرکتی روبهجلو است، اما اگر امکان فروش اوراق برای شرکتهای دیگر نیز میسر بود شرایط بهتری وجود داشت. اوراق بدهی یکی از مرسومترین روشها جهت تأمین مالی بنگاههاست که امید است در آینده این امکان نیز فراهم شود. در همین راستا موضوع رتبهبندی شرکتها پررنگ میشود. اگر رتبهبندی شرکتها با جدیت بیشتری پیگیری شود و امکان تأمین مالی آنها با اوراق امکانپذیر باشد شرایط بسیار بهتر خواهد بود. البته که این موضوع را هم باید در نظر گرفت که در شرایط تورمی فعلی کشور تأمین مالی توسط اوراق با نرخهای فعلی مسئله پیچیدهای است.
مهمترین سیاست پولی اثرگذار بر بازار سرمایه نرخ بهره است. با کاهش نرخ بهره ورود پول به بازار رشد میکند و با افزایش آن بازار با نزول همراه خواهد بود. مسئلهی حائز اهمیت این است که در کجای دنیا یکشبه نرخ بهره را به این میزان تغییرات فاحشی میدهند و سپس در پستهای اینستاگرامی اطلاعرسانی میکنند؟ اگر قرار بر تغییر سیاستهای پولی توسط بانک مرکزی است، بهتر است این تصمیم ناگهانی اعمال نشود و با یک شیب کندی اعمال شود.
موضوع مهم دیگری که در میان است افزایش بیشازحد نرخ سود بانکی است. با این اتفاق تأمین این میزان سود برای سپردهگذاران، کار سختی خواهد بود. از طرفی شرکتها برای تأمین مالی باید وامهایی با نرخ بالا اخذ کنند که این مهم به معنای افزایش هزینههای مالی برای شرکتهاست. بانکی که 22 درصد سود سپرده باید پرداخت کند، وام با چه نرخ باید به بنگاهها بدهد؟ این موضوع در شرایط تحریمی نیز اهمیت بسیار بالایی خواهد داشت که نیاز شرکتها به سرمایه در گردش افزایش پیدا میکند. بنابراین در این بخش بهتر است نرخ بهره با تأمل بیشتری دست خودش تغییر باشد و در هنگام افزایش آن نگاه کوتاهمدت به مسائل وجود نداشته باشد. افزایش نرخ بهره بانکها شاید مشکل تورم را بهصورت کوتاهمدت حلوفصل کند، اما در بلندمدت مشکلات جدی در صنعت بانکداری و تأمین مالی شرکتها وجود خواهد داشت. درواقع با این کار، مشکل امروز را به فردا موکول خواهیم کرد و مجدداً بعد یک سال با بانکهایی ورشکسته روبهرو خواهیم بود.
تصور کنید بانک سپردهای در دست دارد و باید با نرخ 22 درصد سود پرداخت کند. میدانیم که ده درصد از این سپرده، باید در بانک مرکزی قرار بگیرد. درواقع همین حالا نرخ سودی که باید پرداخت کند افزایش یافته است. بر این نرخ هزینههای اداری خود بانکها را هم در نظر بگیرید! در شرایطی که خالص سرمایهگذاری در کشور منفی است، چگونه بانک باید این میزان سود را تأمین کند؟ البته تمام این مفروضات با شرط کنترل تورم است. اگر تورمی بالا و کنترل نشده داشته باشیم، همچون گذشته تورم تراز بانکها را مثبت خواهد کرد.
موضوع با اهمیتی که در این روزهای بازار سرمایه به چشم میخورد فرمول جالب شاخص کل بورس است. این شاخص نشانگر واقعیت بازار سرمایه نیست و گویا با شتاب بالا میرود و قصد پایین آمدن ندارد. شاخصی که در آن سود مجامع قرار دارد، حالوروز واقعی بازار را نشان نمیدهد و معیاری است که در رسانهها از آن بهعنوان عملکرد بازار سرمایه و حتی شاید اقتصاد کشور یاد میشود. شاخص کل بورس را با مثبت کردن چند شرکت مثبت کرد اما باقی بازار منفی باشند.
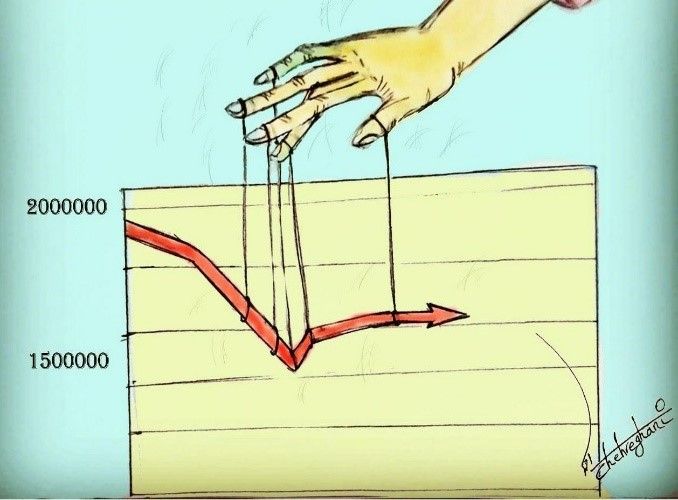
ناگفته نماند که در کنار شاخص کل، شاخصهای دیگری وجود دارد که نمای بهتری از کل بازار به سهامداران میدهند، اما موضوع اصلی اینجاست که اتکا به شاخص برای بررسی عملکرد بازار بورس معیار صحیحی نیست که این کار توسط دولتمردان و مسئولان انجام میشود.
موضوعی که دکتر مجید زمانی، مؤسس شرکت سرمایهگذاری کیان به آن اشاره کردن، مبحث محدودیت در معاملات الگوریتمی بود. مطابق با صحبتهای ایشان معاملات الگوریتمی ابزاری کارآمد برای شرکتها و صندوقهای سرمایهگذاری است، اما نه برای عملیات سفتهبازی، بلکه برای انجام خریدوفروشهای روزانه. اخیراً صحبتهایی در رابطه با معاملات الگوریتمی در میان بود که برخی شرکتها با استفاده از این کار بازدهی چند صد درصدی در روز کسب میکردند. بدون رد یا قبول این صحبت استفاده از معاملات الگوریتمی و هر ابزار کارآمد دیگری برای بازار سرمایه باید توسعه پیدا کند و به نحو صحیح مدیریت شود. اگر عملیات ناعادلانهای میتوان با این معاملات انجام داد محدود شود و بخش مفید آن توسعه یابد.
موضوع مهمی که آقای دکتر زمانی به آن اشاره داشتند نبود صندوقهای زمین و ساختمان در بازار سرمایه بود. به وجود آمدن این صندوق برای علاقهمندان به سرمایهگذاری در بخش زمین و ساختمان بسیار جذاب خواهد بود. البته که پا به عرصه گذشتن این صندوقها با چالشهای بسیاری همراه است، چراکه در بخش مسکن با یک محصول واحد و همسان طرف نیستیم. حضور این صندوقها در بازار سرمایه حتماً به کمک بازار خواهد آمد و به مدیریت سرمایه و متنوع سازی سبد سرمایهگذاران کمک شایانی میکند.
طبق صحبتهای دکتر زمانی مالیات بر عایدی سرمایه میخ آخر بر تابوت بازار سرمایه است. اما چرا؟ افرادی که ظرف مدت 6 ماه دارایشان 10 برابر شده نباید مالیات بر عایدی سرمایه پرداخت کنند؟ البته که این موضوع اخذ مالیات دوباره از سهامداران است، چراکه شرکتها خود ملزم به پرداخت مالیات بر درآمدشان هستند، اما اخذ مالیات مجدداً در بخشهای دیگر اقتصاد در حال اجرا است و به نظر ایرادی ندارد.
البته لازم است یک اولویتبندی در رابطه با اخذ مالیات بکنیم؛ آیا سهامدار برای پرداخت مالیات در اولویت است یا پزشکی که در مطب خود کارتخوان ندارد؟ آیا سهامدار برای پرداخت مالیات در اولویت است یا محتکران سکه و دلار و خودرو؟
بهطور خلاصه بهتر است زیرساخت اخذ مالیات در کشور دستخوش تغییراتی شود و مطابق با اولویتبندی انجام شده اخذ مالیات صورت پذیرد. به نظرم در بخشهای دیگر که در اولویت قرار دارند بیتوجهی میشود و صرفاً به اخذ مالیات از درآمد شفاف سهامداران رو آوردهاند.
از مهمترین مشکلاتی که در حال حاضر در بخش عرضههای اولیه با آن روبهرو هستیم، مبحث ارزشگذاری بنگاهها هنگام ورود به بازار سرمایه است. در حال حاضر نظارت دقیقی در بخش ارزشگذاری عرضههای اولیه انجام نمیشود و عموم مردم هم که چون تابهحال خرید این شرکتها برایشان سود ده بوده بدون در نظر گرفتن ارزش شرکت اقدام به خرید آن میکنند. بحث دیگری در بخش عرضههای اولیه در میان است و آنهم صفنشینی طولانیمدت سرمایهگذاران پس از عرضهی آن است. در این بخش هم به خاطر سابقهای که این عرضههای اولیه داشتند، افراد مدت زیادی پس از عرضه این بنگاهها در بازار سرمایه اقدام به صفنشینی میکنند که این خود فساد آفرین است. افراد و یا شرکتهایی با دسترسیهای بیشتر زودتر میتوانند از سهمها را خریداری کنند و این موضوع عادلانه نیست.
موضوعی که اخیراً در بازار سرمایه رخ داده است قیمتگذاری دستوری برای محصولات شرکتهایی است که عموم سهامداران آن افراد عادی هستند. فولاد و خودرو از مثالهای قابل لمس آن است. قیمتگذاری دستوری که تنها به توزیع رانت منجر میشود. پراید 28 میلیون تومانی به دست کدام مصرفکننده نهایی رسیده که در صورت مالی تابستان سال 99 شرکت خودروسازی سایپا ثبت شده است. قیمتگذاری دستوری و سوء مدیریت داراییهای مردم منجر به زیان این شرکتها خواهد بود و این موضوع هم باز از دستکاریها و دخالتهای دولت است.
روند نزولی بازار سرمایه فعالان بازار را با اتفاقات جدیدی روبهرو کرد. ممنون شدن معاملات روزانه یا بسته شدن کدهای حقوقی! آیا مشکل بازاری که در 6 ماه 300 درصد بازدهی داده با ممنوعیت معاملات روزانه حلوفصل میشود؟ این بازار سهامدارانی داشت که در 6 ماه دارایشان ده برابر شده بود، آیا زهر این فروشندهها را با این اقدامات میتوان گرفت؟ به نظر خیر. دولت با احتکار سهام نباید اجازه میداد کار به اینجا برسد که حالا مجبور به انجام چنین اقدامات ناکارآمدی باشد. حضور فعال نوسان گیران به افزایش نقدینگی بازار کمک میکند. آیا ممنوعیت این کار به حال بازار فعلی کمکی میکند؟
تمام این حرفها زده شد، اما آیا تا زمانی که رفتارهای مداخله گرایانه دولت ادامه پیدا کند مشکل حل خواهد شد؟ هر وقت دلش بخواهد، بدون هیچ بنیادی بازار را باد میکند و برای خود تأمین مالی میکند و پسازآن که کارش با بازار به پایان رسید، سهامداران دعوت شده به بازار را به حال خود رها میکند. البته با شعار دید بلندمدت در سرمایهگذاری!
باید نهادی مستقل از دولت وجود داشته باشد، تا این بازار را بسازد و تنظیم کند. نهادی وجود داشته باشد تا سرمایهگذاران را به مسیر درست راهنمایی کند، تا بازاری داشته باشیم، در خدمت اقتصاد و سرمایهگذاران. دیدیم که جناب شاپور محمدی قصد کم کردن سرعت رشد را داشت و چگونه کارش با استعفا به اتمام رسید.
به نظر اساسیترین چالش فعلی بازار سرمایه بخش کلان آن است، بازار سرمایه ایران تبدیل به بازاری شده به نام سرمایهگذاران و شرکتها اما به کام دولت. همانطور که در یک سال گذشته دیدیم از تمام ظرفیتها و امکانات در جهت منافع دولت استفاده شد؛ معاملات زیاد سرمایهگذاران و اخذ مالیات بیشتر، هدایت مردم به سمتوسوی سرمایهگذاری مستقیم و دعوت مردم به بازار سرمایه زمانی که این بازار بسیار گران بود. بهتر بود نهاد مستقل و آگاهی وجود داشت تا جلوی این اشتباهات گرفته میشد که در حال حاضر در شرایط بهتری میبودیم.
ایکاش زمانی که ملت، در مقابل تورم و کاهش ارزش پول خود به بازار سرمایه پناه میآوردند، این سرمایه به شکل صحیح در خدمت تولید و تأمین مالی شرکتها قرار میگرفت و سرمایهگذاریهای مردم با سرعت کمتر و دوام بیشتر رشد میکرد.

