
نکات کاربردی الگو تردینگ از سوی معاملهگران و متخصصان باتجربه الگوریتمی:
در شروع، شما باید از پارادایمهای استراتژی و چرایی اهمیت آنها آگاهی داشته باشید. توسعه استراتژی در معاملات واقعی، مهمترین بخش است؛ بنابراین باید بهصورت متوالی انجام شود.
شما با فرضیه استراتژی معاملاتی شروع میکنید، سپس کدنویسی و بکتست را انجام میدهید و در نهایت این فرآیند با معاملات واقعی در بازار به پایان میرسد.
بهدست آوردن یک منبع داده قابل اعتماد، یکی دیگر از موارد مهم در الگو تردینگ است. یک منبع داده، اطلاعات را از بازارهای مالی ارائه میدهد.
این منبع، دادههای بازار را پس از کشف و حذف خطاها در اختیار شما قرار میدهد. بهعنوان مثال، دادههای SPY (واقعی و همچنین قدیمی) میتوانند دادههای تکراری داشته باشند که در صورت استفاده برای ایجاد استراتژیهای معاملاتی ممکن است منجر به نتایج نامشخص شود.
معاملات دارای اهرم، میتواند به شما کمک کند تا بخش اهرمی کل معامله را به دست بیاورید، اما ممکن است ریسک از دست دادن سرمایه را نیز به همراه داشته باشد.
اگر ارزش بازار پایین بیاید، بهترین کاری که الگوریتم میتواند انجام دهد این است که اهرم معامله را کاهش دهد و شما را از متحمل شدن ضررهای هنگفت با شروع کاهش قیمت در بازار، نجات دهد. اما با کاهش ارزش بازار حساب کارگزار، ضرر اولیه همچنان وجود دارد.
استفاده از اهرم در برخی از اوراق بهادار مانند ETF نسبت به سایرین میتواند ریسک بیشتری داشته باشد. ETF دارای هزینههایی مانند نسبت هزینه، مالیات و هزینههای گردش مالی است. علاوه بر ضرر اضافی، معاملهگر میبایست این هزینهها را نیز پرداخت کند.
با این حال، میتوانید اهرمها را با صندوقهای تامینی مدیریت کنید، زیرا مدیران صندوقهای تامینی دقیقا میدانند چه زمانی از اهرم استفاده کنند تا خود را از متحمل شدن زیانهای بزرگ نجات دهند.
معاملهگران معمولا به دلیل عدم اتخاذ تصمیمات معاملاتی بر اساس تحقیقات صحیح و بکتست، سرمایه خود را از دست میدهند. مهم است که احساسات را از تصمیمات معاملاتی خود حذف کنید و استراتژی یا ایده معاملاتی را مورد بکتست قرار دهید.
فرض کنید یک فرضیه معاملاتی دارید که بازدهی مثبت اوراق بهادار خاصی را طی دو ماه آینده بیان میکند؛ این فرضیه بر اساس بازده مثبتی است که در دو سال گذشته رخ داده است.
اکنون، تست این فرضیه و دانستن اینکه آیا استراتژی کار خواهد کرد یا خیر، دو عامل اصلی در اینجا هستند. این فرضیه را میتوان با کمک بکتست تایید کرد که به معنای یافتن عملکرد یک استراتژی معاملاتی بر روی دادههای تاریخی بازار است.
بهعنوان مثال، در استراتژی معاملاتی مومنتوم، سرمایهگذاران اوراق بهادار را هنگامی که در حال افزایش هستند خریداری میکنند و در نقطه اوج، آنها را میفروشند. در اینجا، فرضیه میتواند افزایش مثبت ارزش حقوق صاحبان سهام برای یک دوره زمانی دو ماهه باشد. پس از دو ماه ارزش سهام به اوج خود میرسد؛ زیرا این اتفاق در یک سال گذشته رخ داده است.
یک بک تستر باید مراقب باشد که اشکالات یا تعصبات زیر رخ ندهد؛ زیرا آنها توانایی تغییر نتایج بکتست شما را دارند.
هنگامی که پردازش بیش از حد رخ میدهد، نتیجه آزمون بکتست استراتژی معاملاتی، عملکرد خوب استراتژی را در دادههای تاریخی نشان میدهد، اما احتمالا در هر داده جدید عملکرد ضعیفی دارد.
استفاده از اطلاعات در بکتست قبل از اینکه واقعا در نمای عمومی ظاهر شود، تعصب نگاه به جلو است. این میتواند منجر به نتایج ناهنجار در طول بکتست شود.
این تعصب زمانی رخ میدهد که در هنگام تجزیهوتحلیل دادههای تاریخی مثبت در نظر گرفته شوند، از این رو توجه به تمام دادهها در حین انجام بکتست بسیار مهم است.
در هنگام بکتست استراتژی، هزینههای معاملاتی/معامله مانند کمیسیون، مالیات و هزینه لغزش بسیار مهم هستند. این هزینهها تصویری واقعی از بازده استراتژی ارائه میدهند.
محدودیتی برای تعداد دفعات اجرای بکتست وجود ندارد. میتوانید چندین بار استراتژی را تغییر دهید. اما، دستکاری مداوم میتواند منجر به پردازش بیش از حد شود، بنابراین در آن زیادهروی نکنید.
پس از اتمام بکتست میتوانید استراتژی معاملاتی خود را ابتدا برای معامله آزمایشی و سپس برای معامله واقعی در نظر بگیرید.
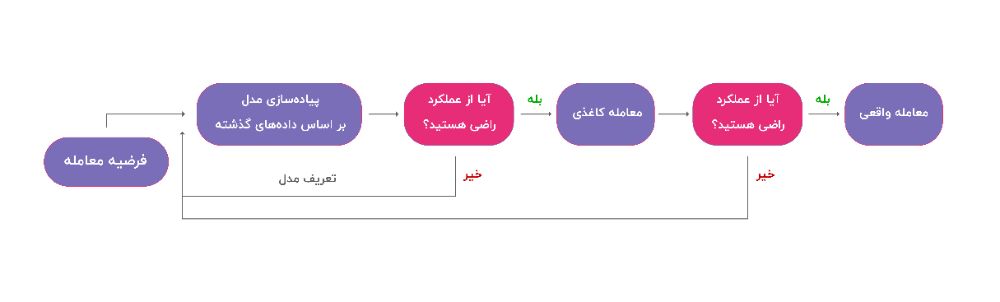
اگر از عملکرد استراتژی بکتست راضی هستید، میتوانید معامله آزمایشی را شروع کنید. هنگامی که نتایج این معاملات رضایتبخش بود، میتوانید معامله را در بازار واقعی اجرا کنید؛ به این ترتیب از صحت استراتژی خود اطمینان حاصل میکنید.
تصویر زیر فرآیند معامله آزمایشی و معامله واقعی را نشان میدهد.
برخی از مزایا معامله آزمایشی عبارت است از:
ممکن است این سوال پیش بیاید که برای چه مدت باید به معامله آزمایشی پایبند باشید؟
پاسخ این است که بیش از یک ماه نیست؛ زیرا تجربهای که از معاملات واقعی بهدست میآورید با تجربهای که از معاملات آزمایشی بهدست میآورید، بسیار متفاوت خواهد بود.
مدیریت ریسک در معاملات، جهت تحمل زیانهای ناشی از روند نزولی در بازارهای مالی ضروری است. منابع ریسک فراوانی وجود دارند که میتوانند روی عملکرد صحیح استراتژی الگو تریدینگ اثر بگذارند.
معمولا ریسک در ادبیات معاملاتی به معنی احتمال از دست دادن سرمایه تعریف شده است. حوزههایی از آن که باید در نظر گرفت شامل موارد زیر است:

