
ساعت از دوازدهِ شب گذشته. صاحب یک صرافی هنوز پشت میز است و روی گوشیاش، گروه واتساپ پر است از فیش؛
یک عکسِ کج از کارتبهکارت، یک اسکرینشات حواله، یک رسیدِ تارِ عکسگرفتهشده از روی مانیتور. باید تکتکشان را نگاه کند، مبلغ و تاریخ و شمارهشبا را بخواند، و دستی توی دفتر یا اکسل وارد کند. فردا صبح باز هم همین است.
این صحنه را ما بارها دیدهایم — چون شغلمان ساختن نرمافزار برای همین آدمهاست. و وقتی موجِ هوش مصنوعی راه افتاد، اولین سؤالِ همه این بود: «خب، حالا AI این کار را برای ما میکند دیگر؟»
جواب هم «بله» است، هم «نه». و همین «نه» است که مهمتر از «بله» است.
توهمِ رایج: AI جای حسابدار را میگیرد!
وقتی از هوش مصنوعی در حسابداری حرف میزنیم، تصویری که در ذهن اکثر مردم شکل میگیرد این است: یک ربات که خودش همهکار را میکند، تصمیم میگیرد، سند میزند و آدم را کنار میگذارد.
این تصویر، هم اشتباه است هم خطرناک. در کاری که پای پولِ واقعیِ مردم وسط است، «خودکارِ کامل» یعنی «خطرِ کامل». یک عددِ اشتباه در یک حواله، یک تشخیصِ غلط دربارهٔ اینکه پول واقعاً رسیده یا نه، مستقیم میشود ضرر.
کاری که واقعاً ارزش دارد، ظریفتر از این است: هوش مصنوعی کارِ تکراری و کُشنده را بردارد، ولی تصمیمِ نهایی دستِ انسان بماند.
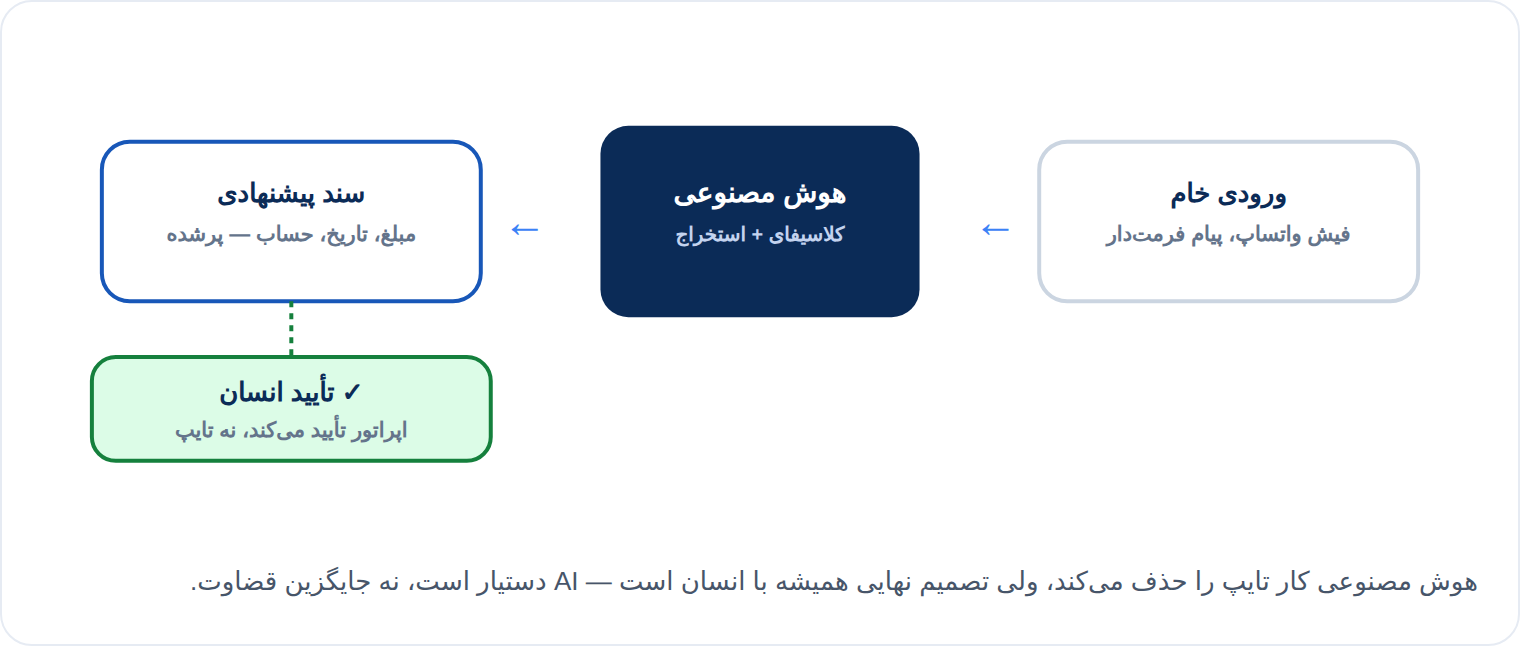
جریان درست این شکلی است: ورودیِ خام (همان فیش کج و پیام واتساپی) وارد میشود، هوش مصنوعی آن را میخواند و یک سند پیشنهادی میسازد که مبلغ و تاریخ و حسابش از قبل پر شده — و بعد اپراتور فقط تأیید میکند. نه تایپ میکند، نه از اول میسازد؛ فقط نگاه میکند و میگوید «درست است». کارِ ده دقیقهای میشود کارِ ده ثانیهای، بیآنکه کنترل از دستِ آدم خارج شود.
سختترین بخش: خواندنِ یک فیشِ بد
اینجا یک نکتهٔ فنیِ جالب هست. همه فکر میکنند سختیِ کار، «هوش» است؛ در حالی که سختیِ واقعی، اقتصادِ کار است.
هر بار که یک عکس را به یک مدلِ قدرتمند بدهی تا کامل بخواندش، هزینه دارد. اگر بخواهی هر عکسی که در گروه میآید — از استیکر و سلفی گرفته تا عکسِ گربه — را کامل پردازش کنی، هم پول دور میریزی هم سیستم را کند میکنی. پس باید باهوشتر عمل کرد.
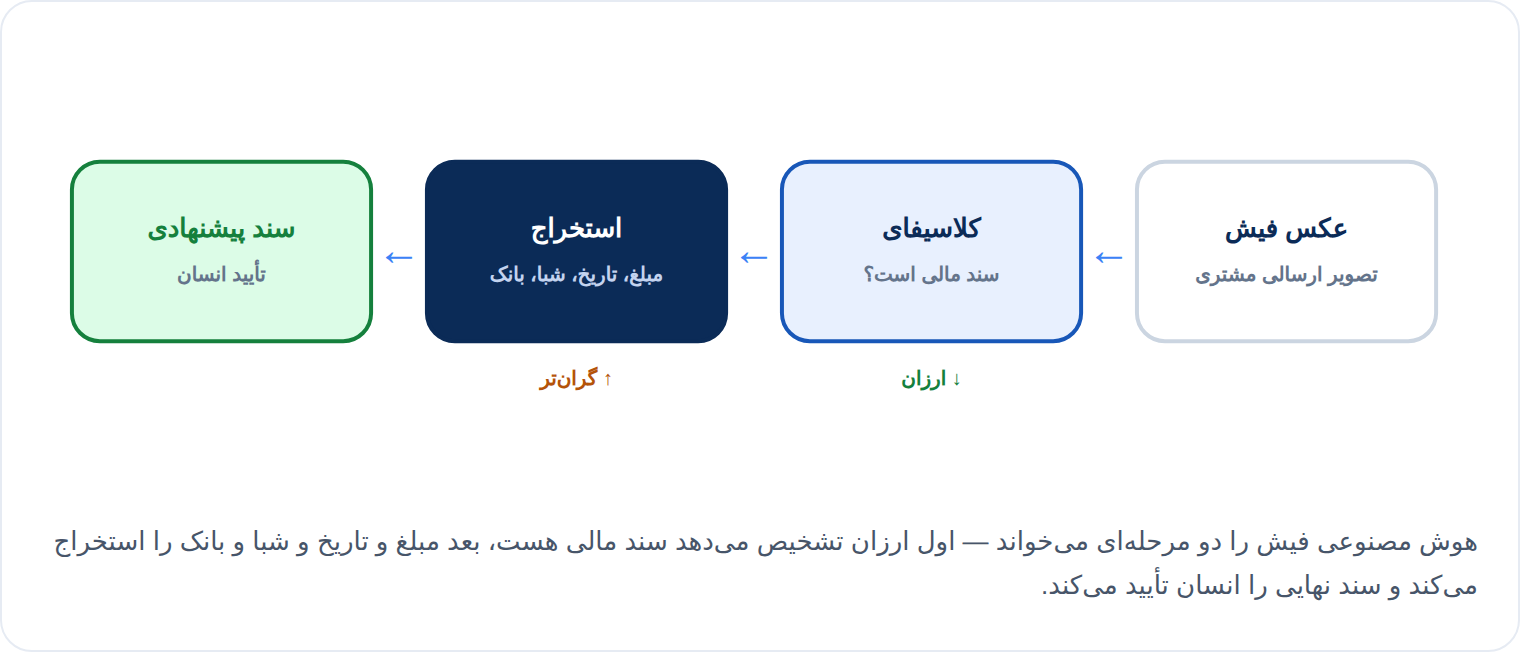
راهش دو مرحلهای است: اول یک بررسیِ ارزان و سریع که فقط تشخیص میدهد «این اصلاً یک سندِ مالی هست یا نه؟» — عکسهای بیربط همینجا رد میشوند و هیچ هزینهای روی دست نمیگذارند. تازه اگر سند مالی بود، مرحلهٔ گرانترِ استخراج فعال میشود: مبلغ، تاریخ، شمارهشبا، بانک. نتیجه؟ هزینه فقط جایی خرج میشود که واقعاً ارزش دارد — چند سنت برای هر فیشِ واقعی، نه یک ریال برای عکسهای بیربط.
این همان تفاوتِ «ساختنِ دمو» با «ساختنِ محصولی است که در دنیای واقعی از پسِ هزینههایش برمیآید.» اگر کنجکاوید این جریان در عمل چه شکلی است، همین منطقِ خواندن خودکار فیش بانکی را جایی پیاده کردهایم که ساختهایمش.
مرزی که هیچوقت نباید رد شود
و حالا مهمترین درسی که در این مسیر گرفتیم — درسی که بیشتر از هر قابلیتِ فنی، فلسفهٔ کارِ ماست:
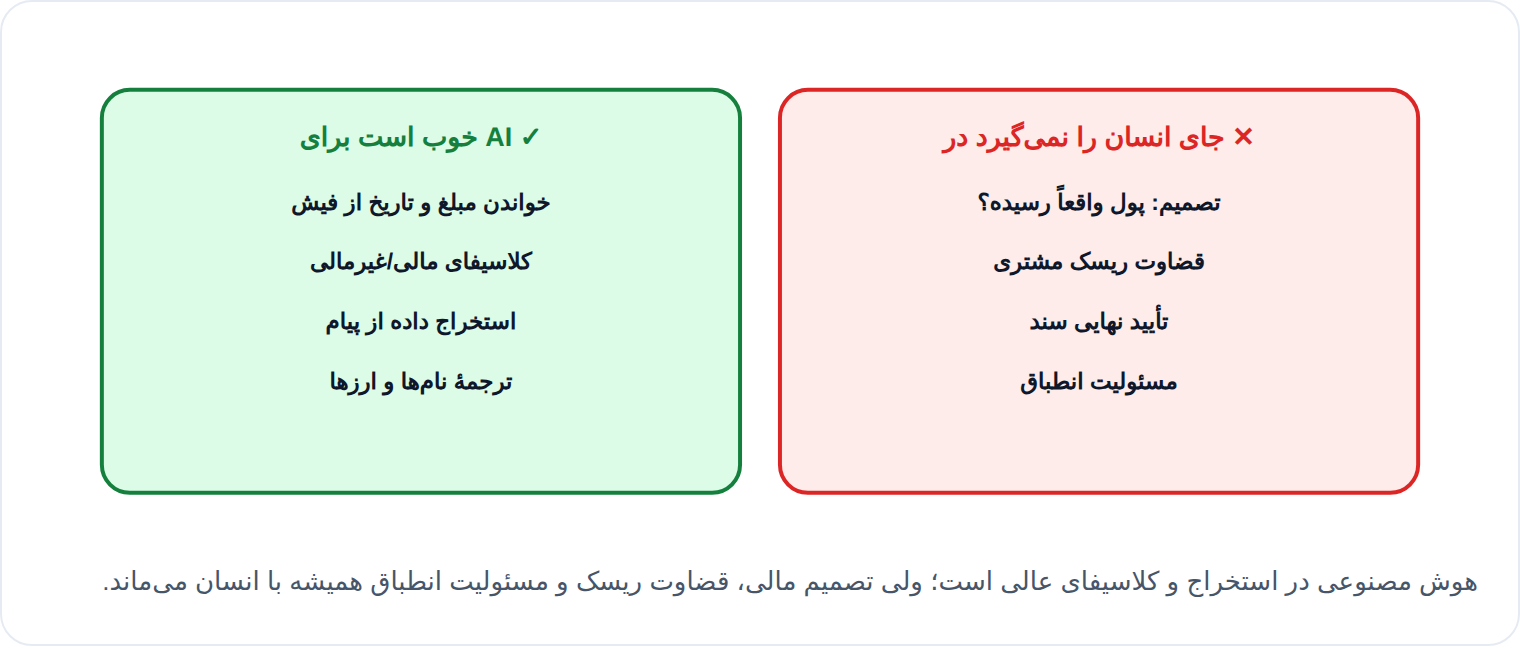
هوش مصنوعی در یک سمتِ این خط، فوقالعاده است: خواندنِ مبلغ از فیش، تشخیصِ مالیبودن یا نبودنِ یک عکس، استخراجِ داده از یک پیامِ فرمتدار، ترجمهٔ نامِ ارزها و طرفحسابها. اینها کارهای مکانیکیِ پرتکرارند و ماشین بهتر و خستگیناپذیرتر از آدم انجامشان میدهد.
اما سمتِ دیگرِ خط، قلمروِ انسان است و باید بماند: تصمیم دربارهٔ اینکه «آیا پول واقعاً رسیده؟»، قضاوتِ ریسکِ یک مشتری، تأییدِ نهاییِ یک سند، و مسئولیتِ انطباق و قانون. اینها را نمیشود — و نباید — به یک مدل سپرد. چون وقتی کار خراب شود، یک الگوریتم پاسخگو نیست؛ یک آدم است.
خلاصهٔ حرف ما در یک جمله: AI دستیار است، نه قاضی.
چرا این را مینویسیم؟
ما نکستو را میسازیم — یک نرمافزار حسابداری و مدیریت صرافی. و این مقاله تبلیغِ محصول نیست؛ روایتِ یک طرزِ فکر است. باور ما ساده است: فناوری وقتی ارزش دارد که کارِ آدم را سبک کند، نه اینکه ادعای جایگزینیاش را داشته باشد. هوش مصنوعی برای ما یعنی حذفِ آن ساعتِ دوِ نیمهشب و آن دفترِ پر از تایپِ دستی — نه حذفِ آدمی که پشتِ میز نشسته و مسئولیتِ کارش را بهعهده دارد.
و چون معتقدیم طرفِ قراردادِ یک صراف باید شناسنامهدار باشد، پشتِ این محصول یک شرکت واقعی و ثبتشده ایستاده — با آدرس و نامِ مشخص، نه یک برندِ بیصاحب.
اگر شما هم در این حوزه کار میکنید یا ساختهاید، خوشحال میشویم تجربهتان را در کامنتها بشنویم: مرزِ بین «کاری که به ماشین میسپارید» و «کاری که خودتان نگه میدارید» را کجا کشیدهاید؟

