
اظهارنامه مالیاتی برای خیلی از صاحبان مشاغل، فقط بهمثابه یک فرم اداری اجباری تلقی میشود که سالی یکبار باید پر شود تا جریمه نشوند. اما حقیقت چیز دیگری است، در سیستم هوشمند مالیاتی امروز ایران، اظهارنامه مهمترین سند مالی کسبوکار شما به حساب میآید که یک بیدقتی کوچک در انتخاب کد فعالیت یا عدم تطابق تراکنشهای بانکی با درآمد ابرازی، میتواند تمام سود یک سال کاری شما را در قالب برگ تشخیصهای سنگین و جرایم غیر قابل بخشودگی از بین ببرد.
در این مقاله آموزشی، ابتدا به طور دقیق بررسی میکنیم که اظهارنامه مالیاتی چیست، چرا ارسال اصولی آن اهمیت حیاتی دارد و سپردن آن به افراد غیرمتخصص چه خطراتی به همراه دارد. سپس در ادامه، راهکارهای تخصصی را برای اصناف مختلف بررسی خواهیم کرد.
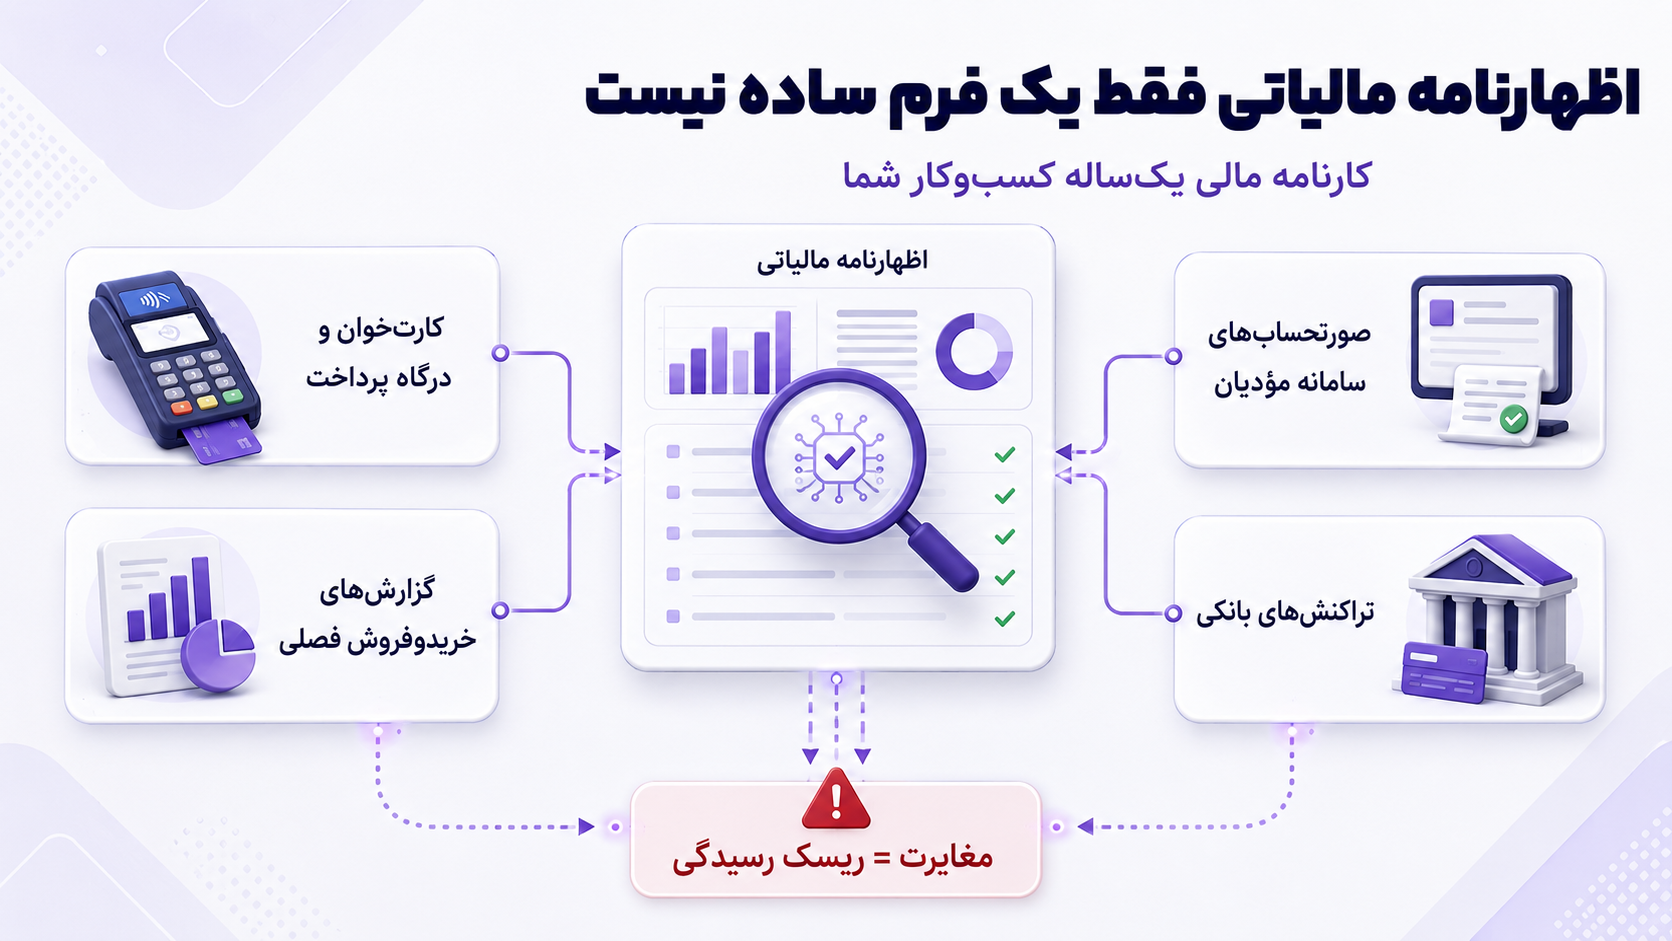
اظهارنامه مالیاتی کارنامه مالی یکساله کسبوکار شماست. شما در این سند، تمام درآمدهای حاصل از فروش یا ارائه خدمات، هزینههای انجامشده، بهای تمامشده کالا و در نهایت سود یا زیان خالص خود را به سازمان امور مالیاتی اعلام میکنید.
طی سالهای اخیر، روشهای حسابرسی سازمان امور مالیاتی دستخوش تغییرات اساسی شده است. ممیز محوری و چانهزنی جای خود را به سامانههای هوشمند، تقاطعگیری تراکنشهای بانکی، سامانه مودیان و گزارشهای فصلی داده است.
وقتی شما اظهارنامهای را ثبت و ارسال میکنید، سیستمهای هوشمند سازمان موارد زیر را بهصورت خودکار تقاطعگیری میکنند:
مجموع ورودیهای دستگاههای کارتخوان (POS) و درگاههای پرداخت اینترنتی (IPG)
اطلاعات صورتحسابهای الکترونیکی صادرشده در سامانه مودیان
گزارشهای خریدوفروش فصلی
معاملات بانکی و واریزی حسابهای متصل به پرونده شغلی
اگر اعداد ثبتشده در اظهارنامه شما با دادههای استخراجشده از این سامانهها کوچکترین مغایرتی داشته باشد، پرونده شما مستقیماً در اولویت رسیدگی پرریسک قرار میگیرد.
نکته آموزشی: اظهارنامه مالیاتی صرفاً اعلام عدد فروش نیست، بلکه دفاع از سود خالص شماست. اگر هزینههای قانونی و استهلاک داراییها را طبق اصول حسابداری اثبات نکنید، سازمان مالیاتی کل گردش مالی شما را بهعنوان درآمد فرض کرده و بر اساس ضرایب سود (اینتاکد)، مالیاتی سنگین محاسبه میکند.
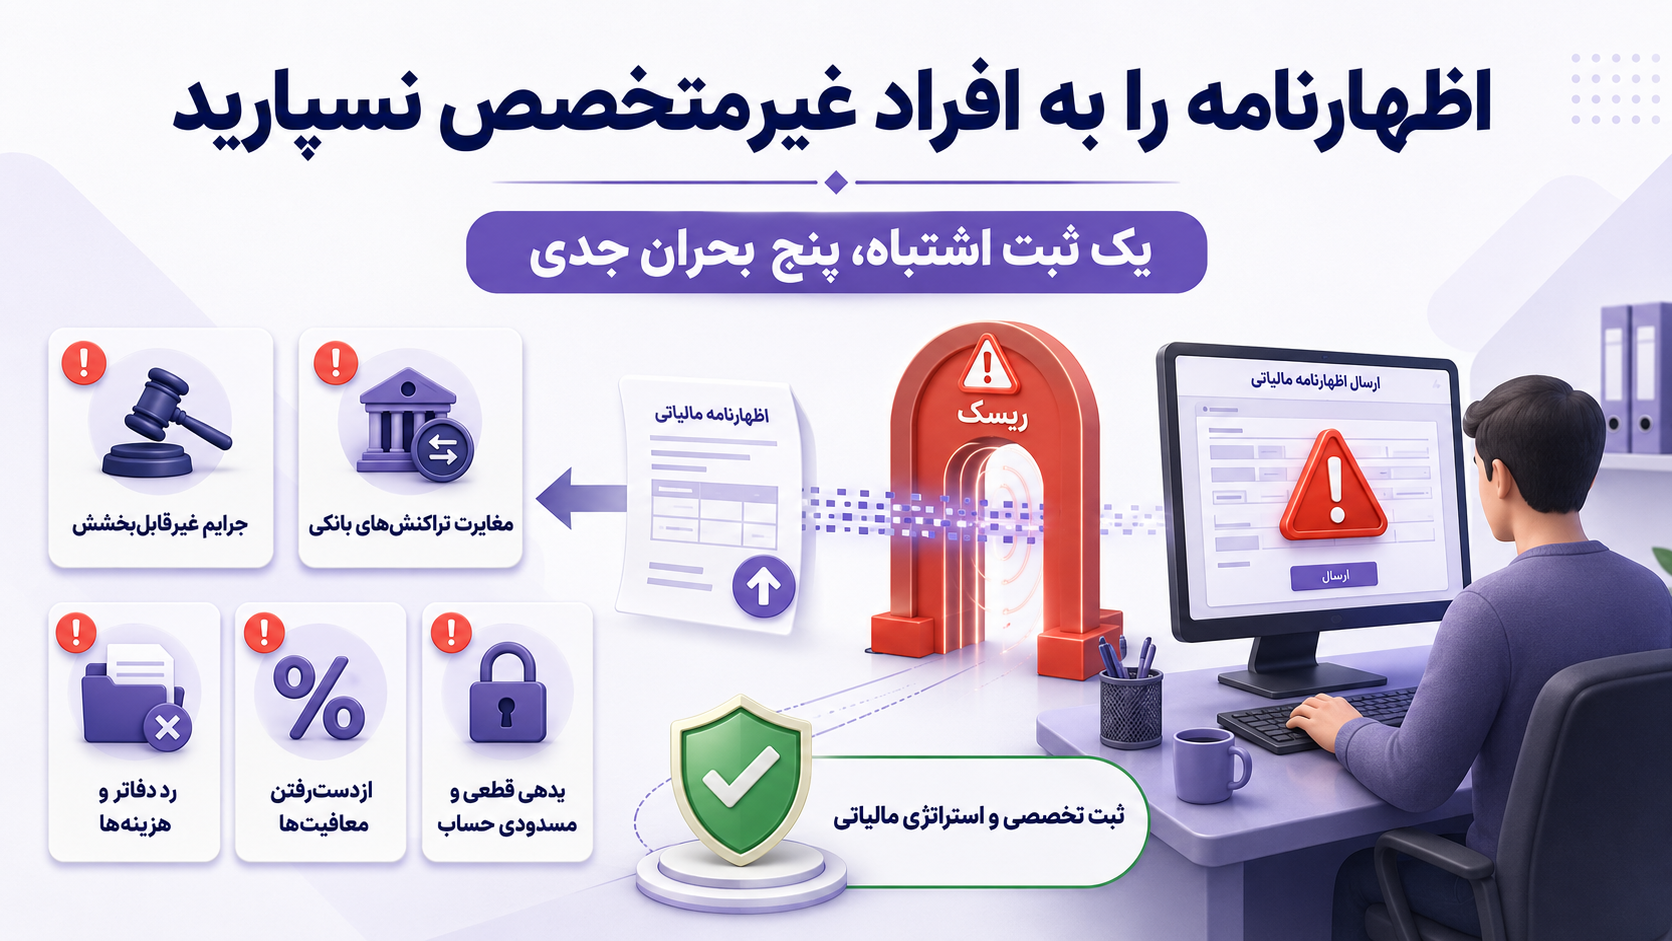
بسیاری از صاحبان مشاغل و فروشگاهها برای کاهش هزینه یا به دلیل ضیق وقت، ثبت اظهارنامه را به کافینتها یا افراد غیر حسابدار میسپارند. کافینتها صرفاً اپراتور سامانه هستند، آنها شناختی از قوانین مالیاتی، ضرایب اینتاکد، تکالیف سامانه مودیان و نحوه محاسباتی بهای تمامشده ندارند.
سپردن این سند حساس به افراد ناآگاه معمولاً ۵ بحران اصلی را ایجاد میکند:
۱. جرایم سنگین غیرقابلبخشش: جریمه کتمان درآمد (موضوع ماده ۱۹۲ قانون مالیاتهای مستقیم) معادل ۳۰ درصد مالیات متعلق است که تحت هیچ شرایطی قابل بخشودگی نیست.
۲. مغایرت تراکنشهای بانکی با درآمد ابرازی: عدم تفکیک اصل سرمایه، جابهجاییهای شخصی و جابهجاییهای بین حسابی از درآمد واقعی.
۳. رد دفاتر و اسناد مالی: ثبت نامفهوم هزینهها که باعث میشود ممیز کل هزینههای شما را رد کند و مالیات را بر اساس فروش ناخالص محاسبه کند.
۴. ازدسترفتن معافیتهای قانونی: عدم استفاده درست از معافیتهای سالانه پایهای (ماده ۱۰۱) به دلیل ثبت نادرست اطلاعات.
۵. مسدودشدن پرونده و حسابهای بانکی: ایجاد بدهیهای قطعی ناشی از عدم اعتراض بهموقع به برگهای تشخیص صادرشده.
برای پیشگیری از این آسیبها، رویکرد ما در مجموعهمان ثبت ساده اعداد نیست؛ بلکه طراحی استراتژی مالیاتی است. تیم متخصص دانا محاسب فکور با آنالیز پیشرفته حسابهای بانکی و رفع نواقص سالهای گذشته، امنیت پرونده شما را تضمین میکند.
سازمان امور مالیاتی دادههای مودیان را بهصورت تقاطعی تحلیل میکند؛ بنابراین بخش عمدهای از جرایم سنگین، نه به دلیل حجم مالیات، بلکه حاصل افتادن در این چهار تله است:
۱. تسلیم اظهارنامه سفید یا برآوردی:
طبق ماده ۹۷ ق.م.م، ارسال اظهارنامه سفید یا با ارقام صوری در حکم «عدم تسلیم» است. این اشتباه باعث ابطال تمام معافیتهای قانونی (مانند ماده ۱۰۱ و ۱۳۲)، شمول جریمه غیرقابلبخشودگی ماده ۱۹۲ ق.م.م (۳۰ درصد مالیات متعلق برای اشخاص حقوقی و صاحبان مشاغل) و صدور برگ تشخیص برآوردی سیستمی میشود.
۲. مغایرت با سامانه مودیان و صورت معاملات فصلی (ماده ۱۶۹):
ارقام فروش و خرید ابرازی باید دقیقاً با صورتحسابهای تأییدشده در کارپوشه سامانه مودیان و اطلاعات طرفهای تجاری همپوشانی داشته باشد. هرگونه مازاد فروش در سامانه به منزله «کتمان درآمد» و عدم همخوانی خریدها به معنای «رد هزینهها» خواهد بود.
۳. غفلت از ثبت معافیتها در مهلت مقرر:
بر اساس تبصره ۱ ماده ۱۴۶ مکرر، بهرهمندی از نرخ صفر، مشوقها و معافیتها (مانند مواد ۱۳۲، ۱۳۷ و ۱۴۱) منوط به تسلیم بهموقع اظهارنامه و درج صحیح آنها در جداول پیوست است. حتی یک روز تأخیر یا فراموشی در تکمیل جداول، این فرصت قانونی را کاملاً میسوزاند.
۴. اشتباهگرفتن اظهارنامه جایگزین و اصلاحی (ماده ۲۲۶ ق.م.م):
اظهارنامه جایگزین: فقط تا پایان مهلت قانونی ارسال میشود، اظهارنامه قبلی را کاملاً باطل میکند و هیچ محدودیتی در تغییر ارقام ندارد.
اظهارنامه اصلاحی: تا ۱ ماه پس از انقضای مهلت قانونی قابلارسال است، اما صرفاً برای اصلاح «اشتباهات در محاسبه» اعتبار دارد؛ ثبت درآمدهای جدید یا تغییر بنیادین ساختار هزینهها در آن رد میشود.
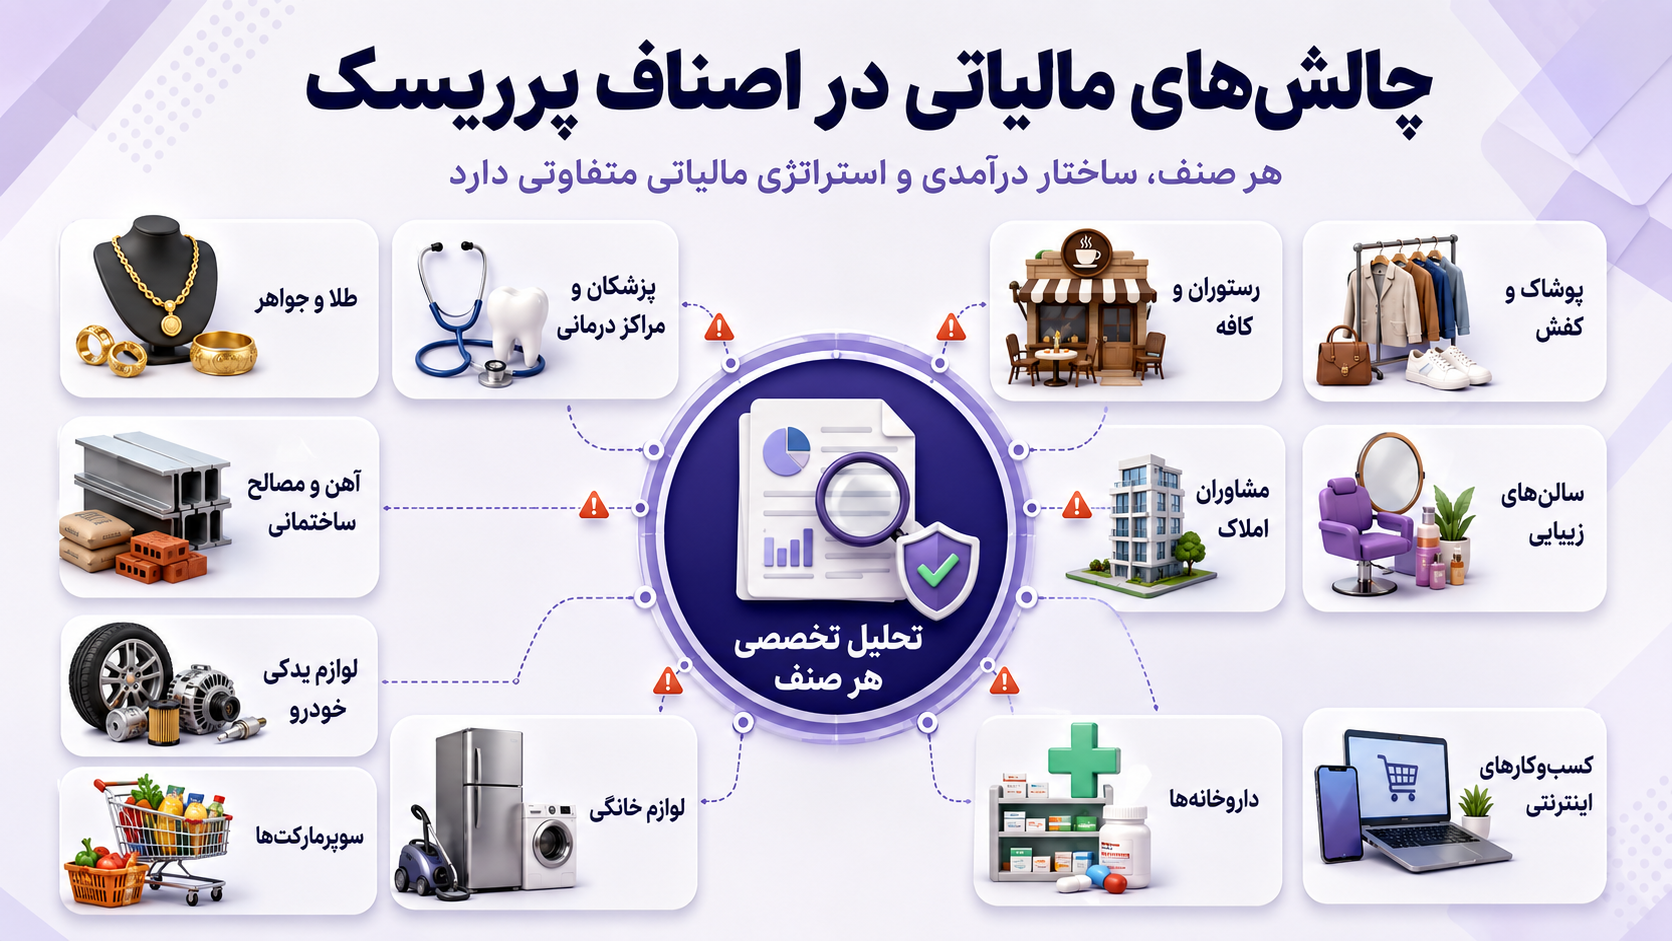
هر صنف، ساختار درآمدی، بهای تمامشده و ضرایب سود متفاوتی دارد. نمیتوان یک نسخه عمومی حسابداری را برای تمام مشاغل پیچید. فرمولی که برای یک سوپرمارکت نجاتبخش است، میتواند پرونده یک طلافروش یا پزشک را با جرایم چندمیلیاردی مواجه کند.
در ادامه، جزئیات مالیاتی و حساسیتهای قانونی اصناف کلیدی را بررسی میکنیم.
۱. طلا، جواهر و پلاتین؛ انطباق با ارزش افزوده و سامانه جامع تجارت
صنف طلا با بیشترین حساسیت نظارتی روبرو است. از دیماه ۱۴۰۰ و طبق قانون جدید ارزش افزوده، اصل طلا از مالیات بر ارزش افزوده معاف است و مالیات ۱۰ درصدی صرفاً به اجرت ساخت، سود فروشنده و حقالعمل تعلق میگیرد. بزرگترین چالش این صنف عدم ثبت تفکیکی قیمت اصل طلا و اجرت در صورتحسابهای الکترونیکی سامانه مودیان است.
مهمترین ریسک این صنف هم مربوط به عدم همگامسازی موجودی طلا با سامانه جامع تجارت که مستقیماً مصداق کتمان درآمد یا اتهام قاچاق تلقی میشود.
راهکار اجرایی: تمام ورودیهای بانکی باید بر اساس فاکتورهای معتبر تفکیک شوند تا ممیز کل مبلغ واریزی را بهعنوان اجرت و سود شناسایی نکند.
۲. پزشکان، دندانپزشکان و مراکز درمانی؛ پایانه فروشگاهی و ماده ۸۶
جامعه پزشکی به دلیل الزام صریح قانون بودجه به استفاده از کارتخوان و اتصال مستقیم سامانههای نوبتدهی به پرونده مالیاتی، تحت رصد کامل قرار دارد.
بزرگترین چالش: عدم تطابق پرداختیهای علیالحساب مراکز درمانی و بیمارستانها (مشمول ۱۰ درصد مالیات تکلیفی حقالزحمه طبق قوانین بودجه سنواتی) با درآمد ابرازی در اظهارنامه.بزرگترین ریسک نیز استفاده از کارت به کارت یا حسابهای شخصی غیرتجاری برای دورزدن دستگاه پوز مطب که منجر به رسیدگی تراکنشهای مشکوک بانکی و جرایم سنگین ماده ۱۹۲ میشود.
راهکار اجرایی: تطبیق دقیق گواهیهای کسر مالیات تکلیفی بیمارستانها با درآمد واقعی و ابراز بدون تناقض آنها در جدول معافیتهای اظهارنامه.
۳. رستورانها، کافهها و کترینگها؛ بحران بهای تمامشده و ارزش افزوده
رستورانها و کافهها با دو مسئله حیاتی دستوپنجه نرم میکنند: خریدهای روزانه بدون فاکتور رسمی از بازارهای سنتی و لزوم محاسبه ارزش افزوده.
بزرگترین چالش: تهیه مواد اولیه فاسدشدنی (گوشت، مرغ، سبزیجات) از میادین که عموماً فاکتور معتبر شرکتی با شناسه ملی ارائه نمیدهند. ریسک جدی این صنف نیز مربوط به ردشدن بخش بزرگی از هزینههای تولید به دلیل نداشتن مدارک مثبته و در نتیجه، بادکنکی شدن سود ابرازی است.
راهکار اجرایی: استقرار سیستم بهای تمامشده بر پایه آنالیز غذا (BOM) و مستندسازی دقیق ضایعات و دورریز روزانه طبق استانداردهای حسابداری صنعتی است. شناخت دقیق آییننامهها و بخشنامههای اجرایی ماده ۱۴۷ و ۱۴۸ قانون مالیاتهای مستقیم (هزینههای قابلقبول مالیاتی)، مهارتی ضروری برای حسابداران این صنف است. علاقهمندان به درک عمیق این مباحث میتوانند از دورههای تخصصی ارسال اظهارنامه + کوچینگ اختصاصی آکادمی دانا، برای ارتقای دانش فنی خود بهره ببرند.
۴. صنف پوشاک، کیف و کفش؛ فصلی بودن و انبارگردانی پایان سال
در صنف پوشاک، سرعت گردش موجودی کالا بالاست و تغییرات فصل، حراجها و کالاهای دپو شده (دموده) چالش اصلی تعیین سود واقعی هستند.
بزرگترین چالش: ثبتنکردن تخفیفهای فصلی و ثبت مبالغ حاصل از حراجهای پایان فصل بهعنوان سود کامل.
جدیترین ریسک: مغایرت موجودی پایان دوره با گردش حسابهای متصل به دستگاه پوز فروشگاه.
راهکار اجرایی: انجام انبارگردانی اصولی و ثبت مستندات تخفیفها و کالاهای معیوب در دفاتر و اسناد تسلیمی.
۵. آهنفروشان و مصالح ساختمانی؛ گردش مالی بالا و حاشیه سود اندک
صنف آهن و فولاد به دلیل گردشهای مالی چند دهمیلیاردی اما حاشیه سود واقعی ۱ تا ۳ درصدی، بالاترین ریسک را در سامانههای هوشمند دارند.
بزرگترین چالش: محاسبه مالیات بر اساس ضرایب علیالرأس یا اینتاکدهای نامتناسب که میتواند مالیات را حتی از کل سود سالانه تاجر بیشتر کند.
ریسک جدی: فاکتورهای صوری و عدم تطابق اطلاعات ماده ۱۶۹ مکرر با سامانه جامع تجارت.
راهکار اجرایی: ثبت دقیق تکتک اسناد خریدوفروش در سامانه مودیان و استفاده از دفاتر قانونی رسمی برای اثبات حاشیه سود واقعی.
۶. مشاورین املاک؛ تفکیک وجوه امانی از درآمد کمیسیون
مشاوران املاک روزانه مبالغ زیادی را بابت بیعانه، ودیعه اجاره یا ثمن معامله میان خریدار و فروشنده دریافت یا جابهجا میکنند.
بزرگترین چالش: اشتباه سامانه مالیاتی در شناسایی کل وجوه واریزی به حساب املاک بهعنوان درآمد حقالعمل.
ریسک جدی: عدم مطالبه ۱۰ درصد ارزش افزوده از طرفین قرارداد و مکلف شدن املاک به پرداخت آن از جیب خود.
راهکار اجرایی: تفکیک شماره حسابهای شخصی و واریز بیعانهها به حسابهای واسط مشخص و صدور صورتحساب الکترونیکی صرفاً برای مبلغ خالص کمیسیون دریافتی
۷. لوازمیدکی خودرو؛ تنوع بیشمار کالا و شناسه کالا/خدمت
بازار قطعات خودرو به دلیل تعدد تنوع کالایی و وجود تأمینکنندگان غیررسمی، یکی از پیچیدهترین اصناف در سامانههای جدید است. بزرگترین چالش این صنف خرید قطعات از بنکداران بدون دریافت فاکتور رسمی دارای شناسه کالا و عدم امکان درج شناسه یکتا در سامانه مودیان است.
جدیترین ریسک: ردشدن بهای تمامشده کالای فروش رفته توسط ممیز و محاسبه سود بر اساس کل فروش ثبتشده روی کارتخوان.
راهکار اجرایی: تطبیق دقیق سیستم انبارداری با لیست شناسه کالا/خدمت سازمان امور مالیاتی و الزام تأمینکنندگان به صدور فاکتور الکترونیکی.
۸. سالنهای زیبایی و کلینیکهای زیبایی؛ اجاره صندلی و تراکنشهای بانکی
آرایشگاهها و سالنهای زیبایی با الگوی گردش مالی بالای حسابهای شخصی و ساختار قراردادی خاص شناسایی میشوند. بزرگترین چالش این صنف، دریافت مبالغ خدمات از طریق کارت به کارت یا پوزهای غیرمرتبط و عدم تفکیک درآمد سالندار از سهم پرسنل درخواستی (اجاره صندلی).
جدیترین ریسک: ورود به پروندههای رسیدگی به تراکنشهای مشکوک بانکی و عدم کسر مالیات تکلیفی موضوع ماده ۸۶ بابت مبالغ پرداختی به پرسنل درصدی.
راهکار اجرایی: تنظیم قراردادهای شفاف اجاره صندلی یا مشارکت در فروش، تفکیک حسابهای بانکی تجاری و ثبت دقیق درآمد خالص پس از کسر سهم همکاران.
۹. سوپرمارکتها و هایپرمارکتها؛ تفکیک کالاهای معاف از ارزش افزوده
هایپرمارکتها با حجم بالا و تراکنشهای خرد روزانه سرکار دارند که بخشی از این کالاها قانوناً معاف از ارزش افزوده هستند.
بزرگترین چالش: عدم تفکیک اقلام معاف (مانند شیر، پنیر، نان، گوشت) از اقلام مشمول (مانند شویندهها و تنقلات) در سیستم صندوق فروشگاهی (POS)
جدیترین ریسک: جریمه ارزش افزوده برای کل گردش مالی فروشگاه به دلیل عدم تفکیک دقیق فروش کالاهای معاف و مشمول.
راهکار اجرایی: استفاده از نرمافزارهای حسابداری متصل به پایانه فروشگاهی باقابلیت تفکیک خودکار اقلام ماده ۱۲ قانون مالیات بر ارزش افزوده.
۱۰. لوازمخانگی؛ فروش اقساطی و سود تسهیلات
فروشندگان لوازمخانگی عموماً با مبالغ سنگین، چکهای بلندمدت و مدلهای فروش اقساطی فعالیت میکنند.
بزرگترین چالش: چگونگی ابراز سود ناشناخته حاصل از فروش اقساطی (کارمزد تقسیط) و عدم انطباق آن با فاکتور صادرشده در سامانه جامع تجارت.
ریسک جدی: شناسایی کارمزد تقسیط بهعنوان درآمد متفرقه مشمول مالیات بدون امکان استهلاک هزینههای مالی مربوط به تأمین کالا.
راهکار اجرایی: ثبت دقیق اسناد حسابداری بر اساس اصول حسابداری فروشهای اقساطی و صدور فاکتور متمم برای سود تقسیط طبق استانداردهای مالیاتی.
۱۱. داروخانهها؛ مطالبات بیمهای و حسابداری تعهدی
داروخانهها دو شریان درآمدی مجزا دارند: فروش نقدی (داروهای آزاد و آرایشی - بهداشتی) و مطالبات از سازمانهای بیمهگر.
بزرگترین چالش: عدم تطابق زمانی میان ارسال نسخ به بیمهها و دریافت واقعی وجه (گاهی با ماهها تأخیر) با تاریخ ثبت در اظهارنامه مالیاتی.
ریسک جدی: احتساب مطالبات وصول نشده بیمهای بهعنوان درآمد وصولشده سال جاری و پرداخت مالیات برای پولی که هنوز دریافت نشده است.
راهکار اجرایی: پیادهسازی کامل سیستم حسابداری تعهدی، تطبیق گواهیهای کسر کسورات بیمه و ابراز دقیق مطالبات معوق در صورتهای مالی.
۱۲. کسبوکارهای اینترنتی، فریلنسرها و ارز دیجیتال؛ شفافسازی درگاهها
فعالان فضای مجازی، فروشگاههای اینستاگرامی و فریلنسرها اغلب تصور میکنند به دلیل نداشتن دفتر فیزیکی، از رصد مالیاتی معاف هستند.
بزرگترین چالش: اتصال مستقیم تمام درگاههای پرداخت اینترنتی (IPG) و حسابهای تسویه صرافیهای داخلی به پرونده مالیاتی بر اساس کد ملی از طریق بانک مرکزی و شبکه شاپرک.
ریسک جدی: مطالبه مالیات با ضرایب بالا برای تمام تراکنشهای ورودی به درگاه و صرافیها بهعنوان فروش خالص شخص حقیقی بدون امکان کسر هزینههای تبلیغات و تولید.
راهکار اجرایی: ثبتنام رسمی در سامانه امور مالیاتی، تشکیل پرونده مشاغل (ماده ۹۵)، استفاده از معافیت سالانه ماده ۱۰۱ و مستندسازی هزینههای دیجیتال مارکتینگ و زیرساخت.
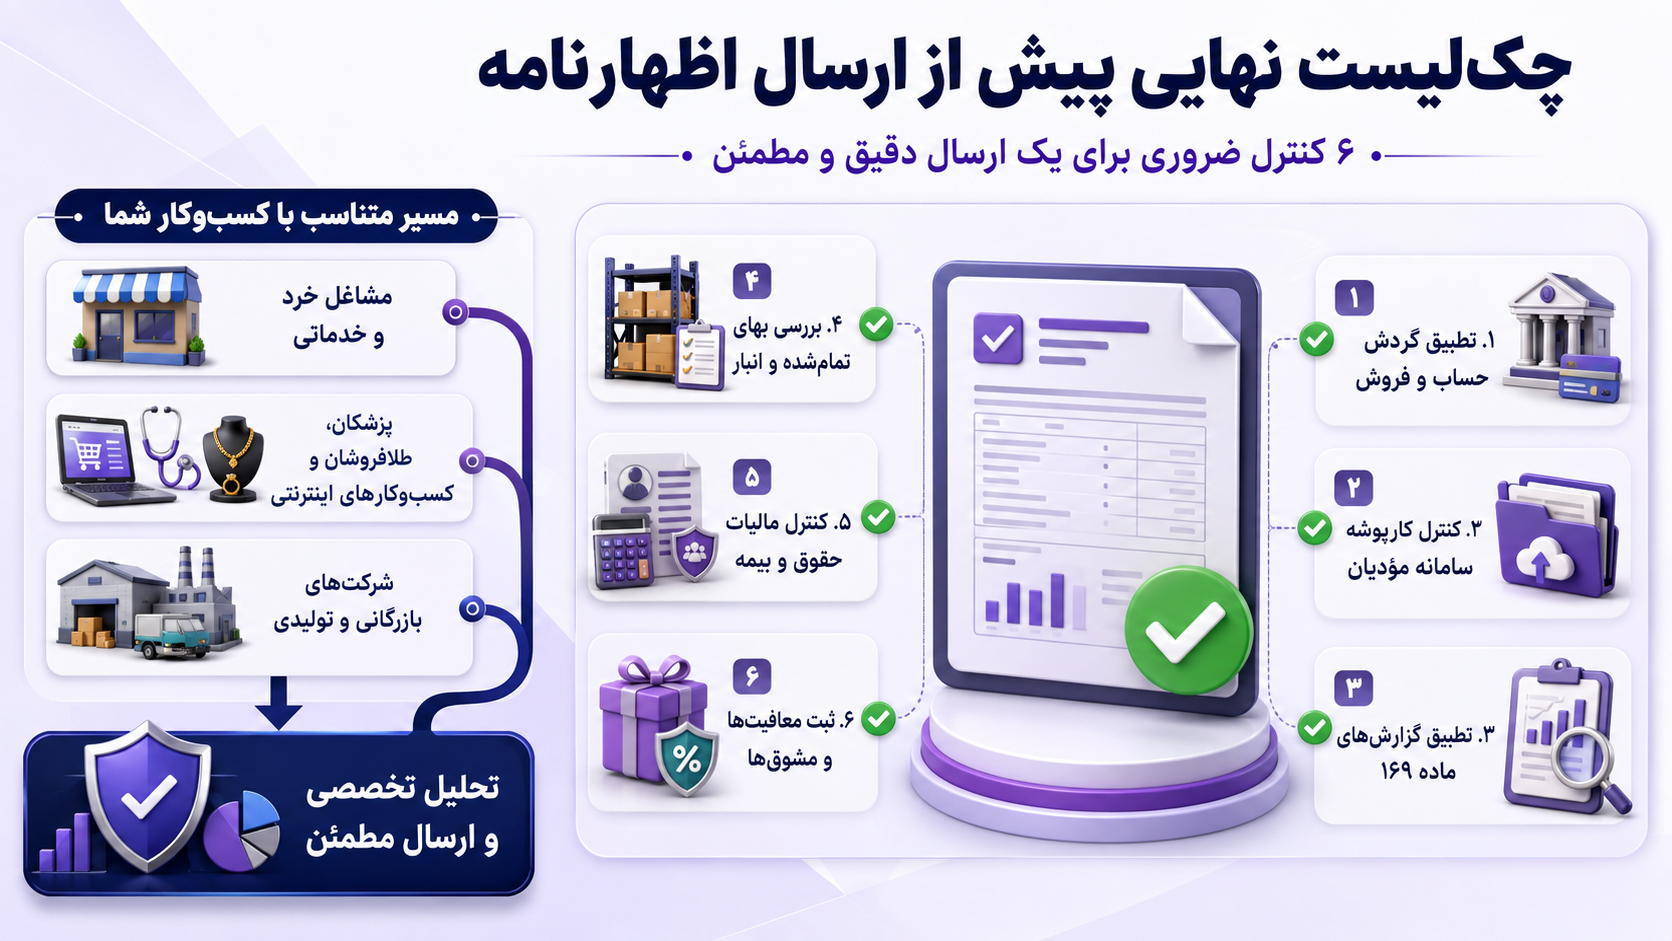
ارسال اظهارنامه نباید به یک اقدام پرریسک در دقایق پایانی تبدیل شود. یک اشتباه کوچک در ورود ارقام یا بیتوجهی به عدم انطباق دادهها در سامانههای متصل، میتواند پرونده شما را از یک مودی خوشحساب به یک پرونده مشکوک با جرایم غیرقابلبخشش تبدیل کند.
برای اینکه با خیالی آسوده دکمه «ارسال نهایی» را فشار دهید، پیش از هر اقدامی موارد زیر را موبهمو با اسناد حسابداری خود مطابقت دهید.
پیش از ارسال اظهارنامه عملکرد، بررسی این ۶ گام کلیدی خطای سیستمی پرونده را به صفر میرساند:
۱- انطباق گردش حسابهای تجاری با ارقام فروش: تمام واریزیهای پوزهای متصل، کارت به کارتها و حسابهای معرفیشده را تجمیع کنید. هرگونه واریزی که ماهیت درآمدی ندارد (نظیر وام، استرداد وجه یا جابهجایی شخصی) باید دارای سند و مستندات شفاف باشد.
۲- ترازکردن با کارپوشه سامانه مودیان: اطمینان حاصل کنید که مجموع صورتحسابهای الکترونیکی تأییدشده شما در سامانه مودیان، با جمع فروش جدول اظهارنامه عملکرد همپوشانی کامل دارد.
۳- تطبیق با گزارشهای ماده ۱۶۹ و سامانه مؤدیان: ارقام خریدوفروش را کنترل کنید تا معاملاتی که در سامانه مؤدیان ثبت نشدهاند، در گزارشهای فصلی ۱۶۹ پوشش داده شده و هیچ رکوردی دو بار یا مغایر محاسبه نشده باشد.
۴- بررسی بهای تمامشده و کاردکس کالا: موجودی اول دوره، خریدهای طی دوره و موجودی انبار پایان دوره باید با مستندات واقعی و فاکتورهای رسمی همخوانی داشته باشند؛ درج حاشیه سود غیرمتعارف، آلارم ممیزی سیستمی را فعال میکند.
۵- کنترل مالیات حقوق و بیمه تأمین اجتماعی: هزینههای پرسنلی ابرازی در اظهارنامه باید با لیستهای ارسالی بیمه و مالیاتبردرآمد حقوق ماده ۸۴ مطابقت داشته باشد.
۶- فعالسازی صحیح معافیتها و تبصرههای تشویقی: اگر مشمول معافیتهای مناطق آزاد، معافیت صادرات، شرکتهای دانشبنیان یا معافیت معیشتی پایه (ماده ۱۰۱) هستید، مطمئن شوید جداول پیوست به درستی تکمیل شدهاند.
مسیر ارسال اظهارنامه برای همه یکسان نیست و باید متناسب با ساختار مالی کسبوکار انتخاب شود:
مشاغل خرد و صنوف خدماتی: تمرکز بر تطبیق حسابهای متصل به دستگاه پوز، استفاده هوشمندانه از تبصره ماده ۱۰۰ (در صورت مقرونبهصرفه بودن) و پیشگیری از خطای تعیین درآمد مشمول مالیات.
کسبوکارهای اینترنتی، پزشکان و طلافروشان: تفکیک دقیق کارمزدها از اصل تراکنش، ثبت صحیح اطلاعات سامانه جامع تجارت و کارپوشه، و تهیه دفاعیات مالیاتی متقن برای تراکنشهای مشکوک.
شرکتهای بازرگانی و تولیدی: بستن حسابها طبق استانداردهای حسابداری، تطبیق کاردکس انبار با سامانه جامع انبارها و تهیه مستندات کامل برای بهای تمامشده و هزینههای قابلقبول مالیاتی.
تیم تخصصی دانا محاسب فکور با بهرهگیری از مجربترین کارشناسان و مشاوران ارشد مالیاتی، آماده ارائه خدمات کامل تنظیم، بازبینی اسناد و ارسال اظهارنامه عملکرد برای کلیه اصناف، شرکتها و مشاغل است.
پر کردن اظهارنامه، پر کردن چند ردیف عدد نیست؛ چیدمان استراتژی دفاعی شما برای ۳۶۵ روز آینده است. پیش از قفل شدن اطلاعات در سامانه، اظهارنامه خود را با نظارت مشاور مالیاتی مسلط به قوانین ۱۴۰۵ نهایی کنید.
سؤالات متداول درباره اظهارنامه مالیاتی
۱. اگر بین اطلاعات سامانه مؤدیان و ارقام اظهارنامه مغایرت وجود داشته باشد، چه اتفاقی میافتد؟
سیستم ممیزی سازمان امور مالیاتی کلیه ارقام را بهصورت برخط تقاطعگیری میکند. اگر فروش ابرازی در اظهارنامه کمتر از مجموع صورتحسابهای صادره در کارپوشه سامانه مؤدیان باشد، مصداق قطعی کتمان درآمد بوده و مشمول جریمه ۳۰ درصدی غیر قابل بخشودگی خواهد شد. همچنین اگر خریدهای ابرازی، پشتوانه الکترونیکی در کارپوشه یا گزارشهای فصلی نداشته باشد، ممیز مالیاتی هزینهها و اعتبار ارزش افزوده آن را مردود اعلام میکند.
۲. دقیقاً چه زمانی باید از «اظهارنامه جایگزین» و چه زمانی از «اظهارنامه اصلاحی» استفاده کنیم؟
اظهارنامه جایگزین: فقط تا پایان مهلت قانونی تسلیم اظهارنامه (مثلاً تا پایان خرداد برای مشاغل یا تیر برای اشخاص حقوقی) قابلارسال است. این اظهارنامه نسخه قبلی را به طور کامل بیاثر میکند و هیچ محدودیتی در تغییر ارقام، درآمدها و هزینهها ندارد.
اظهارنامه اصلاحی (موضوع تبصره ماده ۲۲۶ ق.م.م): تا یک ماه پس از پایان مهلت قانونی مهلت دارد و قانوناً صرفاً برای اصلاح اشتباهات محاسباتی، سهو قلم یا خطاهای تایپی است. اضافهکردن درآمدهای جدید یا تغییرات اساسی در ارقام در این اظهارنامه پذیرفته نمیشود.
۳. آیا ارسال اظهارنامه با ارقام صفر یا خالی (اظهارنامه سفید) مانع از جریمه میشود؟
خیر. ارسال اظهارنامه سفید یا با ارقام صوری، طبق ماده ۹۷ ق.م.م در حکم «عدم تسلیم اظهارنامه» است. این اقدام علاوه بر تعلق جریمه قطعی و غیر قابل بخشودگی ۳۰ درصدی (موضوع ماده ۱۹۲)، موجب محرومیت کامل مؤدی از کلیه معافیتهای پایه سالانه، نرخ صفر و مشوقهای قانونی خواهد شد.
۴. فریلنسرها و کسبوکارهای خانگی یا اینترنتی هم باید اظهارنامه بفرستند؟
بله. تمامی اشخاص حقیقی که از طریق درگاه پرداخت اینترنتی، کارت به کارت یا فروش آنلاین فعالیت اقتصادی دارند، مؤدی مالیاتی شناخته میشوند. در صورت عدم تشکیل پرونده و عدم ارسال اظهارنامه (یا عدم استفاده از فرم تبصره ماده ۱۰۰)، کل واریزیهای تجاری آنها مشمول مالیاتبردرآمد، جرایم کتمان درآمد و محرومیت از معافیتهای معیشتی خواهد شد.
۵. اگر اظهارنامه را با چند روز تأخیر بفرستیم، امکان استفاده از معافیتهای قانونی وجود دارد؟
خیر. بهصراحت تبصره ۱ ماده ۱۴۶ مکرر قانون مالیاتهای مستقیم، برخورداری از هرگونه نرخ صفر، معافیت یا مشوق مالیاتی (مانند معافیت معیشتی ماده ۱۰۱ یا مشوقهای ماده ۱۳۲) منوط به تسلیم اظهارنامه در مهلت مقرر قانونی است. حتی یک روز تأخیر، کل معافیت مالیاتی آن سال را باطل و مالیات را از ریال اول محاسبه میکند.
۶. آیا گردش حسابهای بانکی شخصی هم در بررسی اظهارنامه اصناف ملاک قرار میگیرد؟
بله. دادههای بانکی از طریق بانک مرکزی و شاپرک با پرونده مالیاتی تطبیق داده میشود. چنانچه تراکنشهای ورودی حسابهای غیرتجاری (شخصی) مؤدی دارای تعداد بالا و الگوی تجاری باشد و در ارقام فروش ابرازی لحاظ نشده باشد، سازمان امور مالیاتی آن مبالغ را درآمد کتمان شده تلقی کرده و به مأخذ آن مالیات و جریمه مطالبه میکند.

