
سال ۱۹۹۸، فولکسواگن در یک جنگ مزایدهای نفسگیر، بامو را شکست داد و رولزرویس موتورز را با ۴۳۰ میلیون پوند خرید. یعنی صاحب: کارخانه کرو، تأسیسات تولید، حقوق استفاده از برند بنتلی، جلوپنجره و مجسمه روح شعف شد.
بیانیهها صادر شد و جشنها گرفته شد؛ تا اینکه از دل اسناد، جزئیاتی بیرون آمد که معامله قرن را به درس قرن تبدیل کرد. نام و لوگوی رولزرویس اصلا در معامله نبود! مالکش شرکت هوافضایی رولزرویس plc بود و جالب تر این که آن شرکت (شرکت هوافضایی رولزرویس plc)، حق نام و لوگو را به رقیب، یعنی بامو، (به قیمت ۴۰ میلیون پوند، بهعلاوه ۲۶ میلیون بابت حقوق طراحی) واگذار کرد.
ب ام و در ۲۰۰۳ کارخانه مدرن گودوود را ساخت و رولزرویسِ واقعی برای همیشه بامویی شد. یک شرکت نزدیک به نیم میلیارد پوند داد و بخش فیزیکی و سختافزاری را خرید؛ دیگری حدود ۶۶ میلیون داد و تمام هویت، نام و آینده رولزرویس را تصاحب کرد. در واقع فولکسواگن «سنگ» خرید و بامو «الماس» را — هرچند هر دو مدعی بودند که برنده مذاکرهاند.
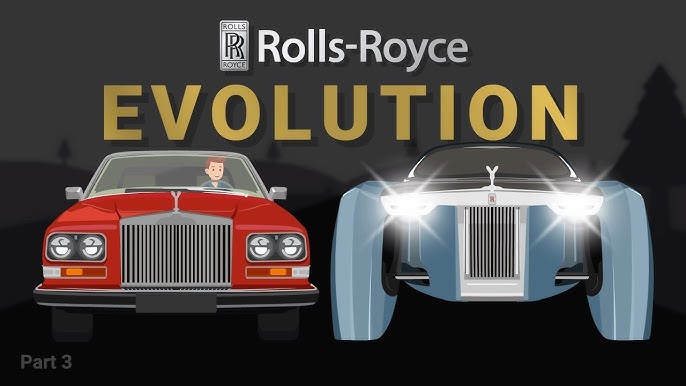
این رویداد به «اشتباه فولکسواگن» شهرت دارد و در واقع تلخترین و آموزندهترین مثال برای مفهوم ارزش ویژه برند (Brand Equity) به شمار میرو،. که در این مقاله در رابطه با همین مفهوم برایتان نوشته ام.
ارزش ویژه برند (Brand Equity) به تعریف کوین کلر (۱۹۹۳) یعنی اثر متمایزی که «دانش برند» بر واکنش مشتری به بازاریابی همان محصول میگذارد؛ به زبان ساده: اگر همان محصول را با نام شما و بدون نام شما بفروشند، اختلاف واکنش بازار، ارزش ویژه برند شماست. دیوید آکر (۱۹۹۱) پنج ستون برای این دارایی میشمارد: آگاهی از برند، تداعیها، کیفیت ادراکشده، وفاداری، و داراییهای اختصاصی مثل علامت ثبتشده. اگر دو مقاله قبلی این سری را خوانده باشید: تداعیها آجرهای ذهنی برند بودند و جایگاهیابی نقشه معماری؛ ارزش ویژه برند، قیمتِ کل ساختمان است.
این مفهوم شاعرانه نیست؛ حسابداری دارد. در خرید و ادغام شرکتها، مبلغ پرداختی بالاتر از داراییهای فیزیکی (سرقفلی) عمدتا بهای برند است. موسسه اینتربرند ارزش برند اپل را در رتبهبندی ۲۰۲۴ نزدیک به ۵۰۰ میلیارد دلار برآورد کرده؛ فقط نام. و در مقیاس روزمره: آسپرین بایر و قرص ژنریک دقیقا یک مولکولاند؛ اختلاف قیمت چندبرابریشان، عدد نقدی ارزش برند است. علاوه بر قیمت پرمیوم، برند قوی در بحران سپر میشود، توسعه محصول را ارزان میکند، در مذاکره دست بالا میدهد و بازده هر ریال تبلیغ را بالا میبرد، چون روی انبار ذهنی موجود سوار میشود.
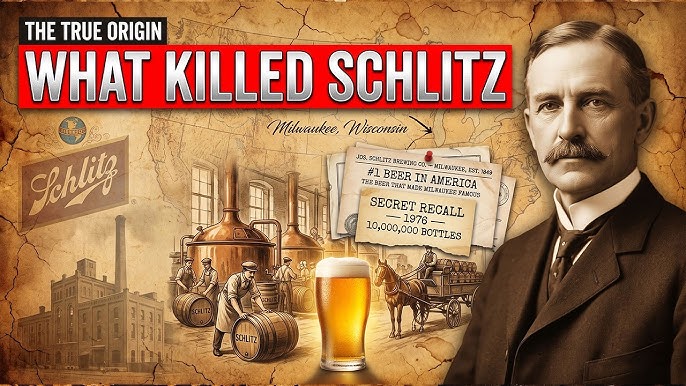
شلیتز، «آبجویی که میلواکی را مشهور کرد»، دههها آبجوی شماره ۲ آمریکا بود. در اواخر دهه ۶۰ و ۷۰، مدیران برای بالا بردن حاشیه سود دست به جراحی پنهان زدند: تخمیر کوتاهتر، مواد ارزانتر، افزودنیهای تازه. حاشیه سود اول بالا رفت و والاستریت تشویق کرد؛ اما مشتری کمکم مزه را فهمید و فاجعه در ۱۹۷۶ کامل شد: تغییر یک افزودنی، آبجو را در قفسه کدر و لخته کرد و میلیونها بطری بیسروصدا جمعآوری شد. اعتماد که ترک برداشت، هیچ تبلیغی جواب نداد؛ سهم بازار آب شد و در ۱۹۸۲ برند نیمقرنی به رقیب کوچکتر فروخته شد. درس «اشتباه شلیتز»: ارزش برند از جنس اعتماد انباشته است؛ میشود پنهانی از آن برداشت کرد و صورت مالی فصل را قشنگ نشان داد، اما وقتی مشتری بفهمد، کل انبار یکجا آتش میگیرد.
لگو در ۲۰۰۳-۲۰۰۴ در آستانه ورشکستگی بود؛ سالها تنوع بیانضباط هویتش را رقیق کرده بود. درمان، تنوع بیشتر نبود؛ بازگشت به هسته بود: خودِ آجر و تجربه ساختن. داراییهای بیربط فروخته شد، خط تولید ساده شد، و لگو طی یک دهه دوباره به یکی از باارزشترین برندهای اسباببازی جهان تبدیل شد. و درس مکملش را پیر کاردن داد: فروش مجوز نام به صدها محصول نامرتبط، درآمد امروز و مرگ معنای برند در فردا. ارزش برند با «کارهای بیشتر» ساخته نمیشود؛ با عمیقتر کردن همان چیزی ساخته میشود که برند بهخاطرش دوست داشته میشود.
نسخه ایرانی درس رولزرویس را همه دیدهایم (بهعنوان مشاهدات بازار، نه ارزشگذاری رسمی): کارخانه ارج سالهاست خاموش است، اما نام «ارج» هنوز برای یک نسل معنای کیفیت دارد و بارها بحث احیای برندش مطرح شده؛ دارایی نامرئی از دارایی مرئی بیشتر عمر کرد. کفش ملی و برندهای نوستالژیک، انبار ذهنی چندنسلی دارند که بدون واریز تازه (محصول و تجربه امروزی) به مرور خرج میشود. گروههایی مثل گلرنگ نشان میدهند نام مادر چطور هزینه معرفی برندهای جدید را پایین میآورد، و در ارزشگذاری استارتاپهایی مثل اسنپ و دیجیکالا، بخش بزرگ عدد، نه سرور و انبار، که برند و اعتماد و عادت کاربر است.
از ساده به حرفهای: آزمون قیمت (همین محصول بدون نام ما را چند میخرید؟ اختلاف = عدد خام ارزش برند)؛ پنجسنجه آکر در یک صفحه هر شش ماه (درصد آگاهی بازار هدف، سهکلمه تداعی، نمره کیفیت ادراکشده در برابر رقبا، نرخ خرید مجدد و NPS، فهرست داراییهای ثبتشده)؛ آزمون جایگزینی («اگر فردا نباشیم چه میکنی؟»)؛ و در سطح شرکتهای بزرگ، روشهای اینتربرند/کانتار و مدل BAV.
1. خط پایه بگیرید: پنجسنجه را همین امروز یکبار اجرا و ثبت کنید.
2. پایهها را بسازید: جایگاه روشن + تداعی هدف + داراییهای متمایز ثابت (مفاهیم ۱ و ۲ سری).
3. داراییها را قانونی کنید: ثبت علامت، دامنه، رنگ و شعار. درس رولزرویس: مالکیت حقوقی نام، خودِ بازی است.
4. کیفیت ادراکشده را مدیریت کنید: هر کاهش هزینه از فیلتر «مشتری میفهمد؟» رد شود (درس شلیتز).
5. وفاداری را طراحی کنید نه آرزو: دلیل بازگشت بسازید و خرید مجدد را ماهانه ببینید.
6. از رقیقسازی محافظت کنید: هر توسعه/مجوز/تخفیف، واریز است یا برداشت؟ (پیر کاردن، لگو).
7. سالانه بازسنجی کنید و روند را کنار تصمیمهای سال بگذارید.
نقلقول محبوب «اگر همه کارخانههای کوکاکولا بسوزد، فردا با اعتبار برندمان دوباره میسازیم» در هزاران ارائه آمده، اما هیچ سند معتبری از گوینده و زمانش وجود ندارد؛ روایت رایج است، نه سند. اصل پشتش اما به نقلقول نیاز ندارد: سرقفلی معاملات، رتبهبندیهای اینتربرند و کانتار، و ملموستر از همه، معامله ۱۹۹۸ رولزرویس نشان میدهند بازار برای «فقط نام»، پول واقعی و کلان میدهد. اصل را با سند بگویید و داستان بیمنبع را صادقانه «روایت رایج» معرفی کنید؛ این امضای این سری است.
ارزش ویژه برند حساب بانکی نامرئی شماست: کیفیت ثابت، تداعی روشن و قولهای عملشده به آن واریز میکنند؛ صرفهجویی پنهان، مجوز بیانضباط و تخفیف دائمی از آن برداشت. رولزرویس نشان داد نام از کارخانه گرانتر است، شلیتز نشان داد چطور حساب از داخل میسوزد، و ارج نشان داد نام از کارخانه بیشتر عمر میکند. قدم اول از همین هفته: ثبت حقوقی برند را چک کنید و آزمون قیمت را با سه مشتری اجرا کنید؛ آن اختلاف، موجودی فعلی حساب شماست.

