
حسابداری دانشی است که با بکارگیری آن اطلاعات مربوط به معاملات و عملیات های مالی که بر یک موسسه/شرکت تاثیر دارند را جمع آوری ، ثبت ، طبقه بندی ، تجزیه و تحلیل و گزارش دهی می کند.
مرحله اول، حسابرسی داخلی که توسط حسابرسان عضو موسسه انجام می شود؛ مرحله دوم، که حسابرسی توسط حسابداران مستقل حرفه ای که وابسته به موسسه نمی باشند صورت می پذیرد. حسابرسی هنوز هم عمده ترین خدمتی است که حسابداران مستقل ارائه می کنند. اما در حال حاضر، کمک به موسسات در حل مسائل مربوط به برنامه ریزی، کنترل و تصمیم گیری که خدمات مشاوره مدیریت نامیده می شود؛ از دیگر خدماتی است که وقت زیادی صرف آن می گردد و در طی سالها توسعه یافته است و همچنین بخش عمده ای از فعالیت اکثر موسسات حسابرسی را تشکیل می دهد .
استفاده کنندگان از اطلاعات حسابداری:
کلیه اموال، مطالبات و سایر منابع متعلق به یک موسسه که قابل شناسایی به پول بوده و دارای منافع آتی می باشد. دارایی ها به سه دسته تقسیم می شوند:
تعهداتی که یک موسسه یا یک فرد در مقابل اشخاص یا موسسات دیگر دارد و با پرداخت پول یا تحویل اسناد تجاری مانند چک و سفته یا تحویل کالا و یا انجام خدمات تسویه می شود. مانند حسابهای پرداختنی(ناشی از خرید یا گرفتن خدمتی به صورت نسیه و عدم تحویل چک ، پول یا سفته می باشد)، اسناد پرداختنی(در مقابل خرید یا گرفتن خدمتی به طرف حسابمان چک یا سفته داده ایم)، وام پرداختنی، پیش دریافت و ... می باشند.
بدهی ها به دو دسته کوتاه مدت(بدهی هایی ک در سال مالی جاری و سال مالی آتی بایستی پرداخت شوند) و بلند مدت(بدهی هایی ک از سال مال آتی به بعد می باشد زمان تسویه شان)، تقسیم بندی می شوند.
حق مالی صاحب یا صاحبان موسسه نسبت به دارایی های آن موسسه می باشد.
هر تراکنش حسابداری ک در یک موسسه رخ میدهد به گونه ای اجزا را زیاد و کم می کند ک در نهایت طرفین معادله بالانس و برابر باشند.
مثال 1: رویدادهای مالی یک موسسه فرضی را که به ترتیب رخ داده است به شکل معادله اساسی حسابداری بنویسید.
1- افتتاح شرکت با سرمایه گذاری اولیه 10 میلیون ریال و واریز به حساب بانکی موسسه
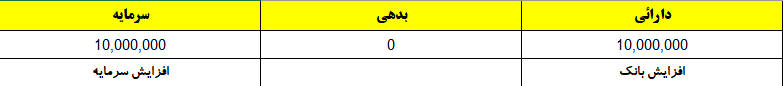
2- خرید مقداری اثاثه برای شرکت به مبلغ 2 میلیون ریال و پرداخت نقد

3- خرید ساختمان برای شرکت به مبلغ 3 میلیون ریال و پرداخت نصف مبلغ نقد و نصف آن نسیه: با توجه به اینکه نصف مبلغ به صورت نسیه است همانطور ک قبلا گفته شد حساب های پرداختنی محسوب می شود و اگر چک یا سفته به صاحب ملک داده بودیم اسناد پرداختنی محسوب می شد.
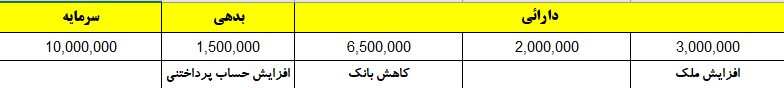
4- خرید ماشین آلات برای شرکت به مبلغ پانصد هزار ریال و صدور چک یک ماهه: مدت زمان وصول چک تاثیری در معادله حسابداری ندارد و صرفا بیان شده است علیهذا مبلغ چک صرفا مهم است برای اعمال در معادله حسابداری

5- فروش قسمتی از اثاثه به طور نسیه به مبلغ هشتصد هزار ریال: چون به ازای فروش مبلغی دریافت نکرده ایم و نسیه بوده است علیهذا بانک تغییری نمیکند و چون دریافت چک یا سفته هم نبوده است لذا اسناد دریافتی نمی باشد و حساب های دریافتنی محسوب می شود ک در این رویداد تغییر می کند.

6- پرداخت مبلغ یک میلیون ریال از بدهی خرید ساختمان(رویداد 3): از حساب بانکی مان برداشت میکنیم و از حساب پرداختنی(نسیه) مان کاسته می شود.

7- دریافت مبلغ پانصد هزار ریال از رویداد فروش اثاثه(رویداد 5)

8- پرداخت مبلغ چک خرید ماشین آلات(رویداد 4)

9- سرمایه گذاری مجدد به مبلغ دو میلیون ریال

مثال 2: رویدادهای مالی یک موسسه فرضی را که به ترتیب رخ داده است به شکل معادله اساسی حسابداری بنویسید.
1- افتتاح شرکت با سرمایه گذاری اولیه در بانک به مبلغ 20 میلیون ریال و موجودی کالا 2 میلیون ریال
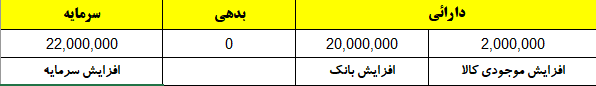
2- خرید وسیله نقلیه برای شرکت به مبلغ 5 میلیون ریال که نصف آن نقد و نصف آن نسیه می باشد
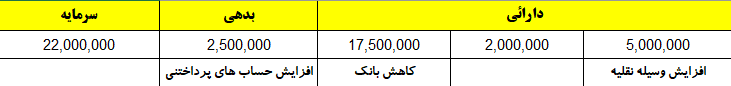
3- خرید اثاثه برای شرکت به مبلغ 1 میلیون ریال به طور نسیه
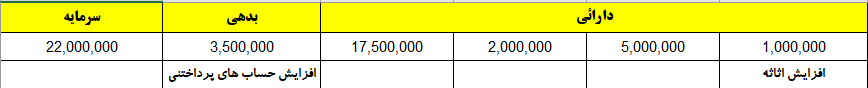
4- خرید ساختمان به مبلغ 8 میلیون ریال نصف نقد و نصف آن چک 1 ماهه

5- پرداخت 1 میلیون ریال از بدهی وسیله نقلیه(رویداد 2)

6- فروش قسمتی از اثاثه به مبلغ چهارصد هزار ریال نصف نقد و نصف آن نسیه

7- جهت پرداخت بدهی خرید اثاثه (رویداد 3) چک 2 ماهه صادر و به فروشنده دادیم

8- پرداخت وجه چک خرید ساختمان (رویداد 4)

9- دریافت نیمی از مبلغ فروش اثاثه (رویداد 6)

10- سرمایه گذاری مجدد در شرکت به مبلغ 2 میلیون ریال

ادامه در جلسه دوم ....

