
تبیین یک چارچوب مفهومی برای بازآرایی خلق و تصاحب ارزش
کوروش جزایری
متخصص کسب و کار MBA- گرایش استراتژیک
چکیده تحلیلی
تحولات محیط کسبوکار، گسترش فناوریهای دیجیتال، رشد پلتفرمها، افزایش وابستگی متقابل بازیگران و شکلگیری اکوسیستمهای چندبازیگره، مرزهای سنتی سازمان را پیچیدهتر کرده است. در چنین محیطی، خلق ارزش دیگر صرفاً در درون سازمان یا بر پایه مالکیت مستقیم منابع قابل توضیح نیست؛ بلکه حاصل ترکیب داده، روابط، قابلیتهای مکمل، فناوری، نقش کاربران، تأمینکنندگان، ارائهدهندگان خدمت و سازوکارهای هماهنگی میان آنان است. در نتیجه، تحلیل مزیت رقابتی نیازمند عبور از نگاه محدود به داراییهای سازمانی و توجه به معماری گستردهتر روابط، فعالیتها، هزینهها و منافع در شبکه کسبوکار است.
رویکردهای سنتی مدیریت هزینه، غالباً بر کنترل، کاهش و بهینهسازی هزینههای مستقیم سازمان تمرکز دارند. بااینحال، کاهش هزینه ثبتشده برای یک بازیگر، الزاماً به معنای کاهش هزینه کل در سطح زنجیره تأمین، شبکه همکاری یا اکوسیستم نیست. بخشی از هزینهها ممکن است در قالب زمان، ریسک، مسئولیت، سرمایهگذاری، اطلاعات، نگهداری یا فعالیتهای عملیاتی به مشتری، تأمینکننده، نیروی کار، ارائهدهنده خدمت یا حتی دورههای زمانی آینده منتقل شوند. ازاینرو، تمایز میان کاهش واقعی هزینه و انتقال هزینه، به مسئلهای اساسی در تحلیل مدلهای کسبوکار جدید تبدیل میشود.
مقاله حاضر با رویکردی مفهومی–تحلیلی، مسئله فرصتهای پنهان و انتقال هزینه را در معماری کسبوکار بررسی میکند. فرصتهای پنهان به ظرفیتهایی در داده، روابط، زمان، فرایندها، داراییهای بلااستفاده، شکافهای هماهنگی و قابلیتهای مکمل اشاره دارند که هنوز در مدل رسمی کسبوکار فعال نشدهاند، اما قابلیت تبدیلشدن به ارزش اقتصادی و راهبردی را دارند. فعالسازی این فرصتها مستلزم بازطراحی معماری خلق ارزش است؛ بازطراحیای که بهطور همزمان میتواند محل انجام فعالیتها، تحمل هزینهها، توزیع ریسک و سازوکار تصاحب ارزش را تغییر دهد.
برای تبیین این پیوند، چارچوب مفهومی HOCTAF ارائه میشود که از چهار مؤلفه اصلی تشکیل شده است:
فرصتهای پنهان
معماری خلق ارزش
انتقال هزینه
تصاحب ارزش
این چارچوب امکان تحلیل همزمان ظرفیتهای بالفعلنشده، نقش بازیگران در خلق ارزش، جریان هزینه و مسئولیت، و نحوه توزیع منافع اقتصادی، اطلاعاتی و راهبردی را فراهم میکند. رابطه میان این مؤلفهها خطی و قطعی تلقی نمیشود؛ زیرا سازوکارهای تصاحب ارزش و انتقال هزینه میتوانند به بازطراحی معماری کسبوکار و شناسایی فرصتهای جدید منجر شوند.
ارزش نظری چارچوب HOCTAF در گسترش واحد تحلیل از سازمان منفرد به معماری کسبوکار و وارد کردن جریان هزینه در کنار جریان ارزش نهفته است. ارزش مدیریتی آن نیز در فراهمکردن ابزاری برای شناسایی فرصتهای پنهان، تفکیک کاهش واقعی هزینه از انتقال هزینه، تحلیل مشروعیت توزیع مسئولیت و ارزیابی پایداری روابط در کسبوکارهای پلتفرمی و اکوسیستمی قرار دارد. مقاله حاضر فاقد آزمون تجربی و نتیجهگیری آماری است و چارچوب پیشنهادی را بهعنوان مبنایی برای توسعه پژوهشهای آتی و بازطراحی آگاهانه مدلهای کسبوکار ارائه میکند.
کلیدواژهها: فرصتهای پنهان، انتقال هزینه، معماری خلق ارزش، تصاحب ارزش، چارچوب HOCTAF، کسبوکار پلتفرمی
۱. مقدمه
تحول شتابان محیط کسبوکار در دهههای اخیر، منطق شکلگیری، اداره و ارزیابی مزیت رقابتی را بهطور معناداری دگرگون کرده است. گسترش فناوریهای دیجیتال، توسعه پلتفرمهای چندوجهی، افزایش نقش داده و اطلاعات، و درهمتنیدگی فزاینده بازیگران اقتصادی موجب شده است که سازمان دیگر تنها واحد مستقل خلق ارزش تلقی نشود. در بسیاری از کسبوکارهای معاصر، بهویژه در فضاهای پلتفرمی و اکوسیستمی، ارزش از حاصل جمع ساده منابع درونسازمانی پدید نمیآید؛ بلکه محصول کیفیت طراحی و هماهنگی روابط میان مجموعهای از بازیگران، از جمله مشتریان، تأمینکنندگان، ارائهدهندگان خدمت، شرکای مکمل، نیروی انسانی، سرمایهگذاران و نهادهای محیطی است. در چنین شرایطی، مرزهای سنتی سازمان سیالتر شده و تحلیل عملکرد کسبوکار ناگزیر باید از سطح منابع داخلی فراتر رود.
در منطق کلاسیک مدیریت، مزیت رقابتی عمدتاً با برخورداری از منابع ارزشمند، قابلیتهای متمایز، فناوری برتر، ساختار هزینه کارآمد یا جایگاه مناسب در بازار توضیح داده میشد. این عوامل همچنان اهمیت دارند، اما برای تبیین رفتار و موفقیت کسبوکارهای شبکهای کفایت نمیکنند. یک پلتفرم ممکن است بدون مالکیت مستقیم داراییهای اصلی، ارزش اقتصادی قابلتوجهی ایجاد کند؛ یک بنگاه ممکن است بدون توسعه گسترده ظرفیت فیزیکی، دامنه فعالیت خود را گسترش دهد؛ و یک مدل کسبوکار ممکن است از طریق بازطراحی نقش بازیگران، توزیع فعالیتها و تنظیم جریانهای اطلاعاتی، جایگاه رقابتی خود را تقویت کند. بنابراین، مزیت رقابتی بیش از آنکه صرفاً محصول «داشتن» منابع باشد، به توانایی «معماریکردن» روابط، فعالیتها، مسئولیتها و جریانهای ارزش وابسته شده است.
در این چارچوب، مفهوم فرصتهای پنهان اهمیت ویژهای پیدا میکند. فرصت پنهان به ظرفیت یا امکانی اشاره دارد که در دادهها، روابط، زمان، ظرفیتهای بلااستفاده، شکافهای هماهنگی، الگوهای رفتاری مشتریان، قابلیتهای مکمل یا ساختار تعاملات میان بازیگران وجود دارد، اما هنوز بهصورت مستقیم در مدل کسبوکار فعال نشده است. این فرصتها معمولاً در گزارشهای رسمی مالی، ساختار سازمانی یا شاخصهای متعارف عملکرد آشکار نیستند؛ بااینحال، میتوانند در صورت تشخیص درست و بازطراحی مناسب، به خلق ارزش اقتصادی، عملیاتی یا راهبردی منجر شوند. ازاینرو، مسئله اصلی فقط شناسایی منابع موجود نیست، بلکه تشخیص ظرفیتهایی است که هنوز به منبع، قابلیت یا جریان درآمدی بالفعل تبدیل نشدهاند.
همزمان با تغییر منطق خلق ارزش، مفهوم هزینه نیز پیچیدهتر شده است. در نگاه متعارف، مدیریت هزینه غالباً بر کاهش، کنترل، حذف اتلاف یا افزایش بهرهوری متمرکز است. با وجود اهمیت این رویکرد، همه آنچه بهعنوان کاهش هزینه در یک سازمان دیده میشود، الزاماً به معنای کاهش واقعی هزینه در سطح کل کسبوکار، زنجیره ارزش یا اکوسیستم نیست. در بسیاری از موارد، هزینه حذف نمیشود؛ بلکه محل تحمل آن تغییر میکند. هزینه ممکن است از سازمان به مشتری، از پلتفرم به ارائهدهنده خدمت، از تولیدکننده به تأمینکننده، از زمان حال به آینده، یا از یک فعالیت رسمی به شکلی پنهانتر از مسئولیت، ریسک، زمان، سرمایهگذاری یا هزینه هماهنگی منتقل شود.
این پدیده را میتوان :
«انتقال هزینه» یا کاستشیفتینگ
نامید.
انتقال هزینه در این مقاله صرفاً به معنای یک تصمیم مالی یا حسابداری نیست؛ بلکه بهمثابه سازوکاری در معماری کسبوکار تحلیل میشود که محل ایجاد هزینه، بازیگر متحمل هزینه، زمان وقوع هزینه و نحوه توزیع مسئولیت را بازآرایی میکند. تفاوت بنیادی میان کاهش هزینه و انتقال هزینه دقیقاً در همین نقطه قرار دارد: کاهش هزینه به کاهش واقعی منابع مصرفشده در یک فرایند یا سیستم اشاره دارد، در حالی که انتقال هزینه ممکن است فقط بار هزینه، ریسک یا مسئولیت را از یک بازیگر به بازیگر دیگر جابهجا کند. ازاینرو، ارزیابی عملکرد راهبردی یک کسبوکار نمیتواند تنها با نگاه به کاهش هزینههای یک سازمان صورت گیرد؛ بلکه باید توزیع هزینه و منفعت میان بازیگران مختلف را نیز در نظر بگیرد.
تحلیل انتقال هزینه، بدون توجه به معماری خلق ارزش، ناقص خواهد بود. معماری خلق ارزش مشخص میکند که چه بازیگرانی در تولید، ارائه، تحویل و تکمیل ارزش نقش دارند؛ فعالیتها چگونه میان آنان توزیع شدهاند؛ داده و اطلاعات از چه مسیرهایی جریان مییابد؛ و منافع اقتصادی، اطلاعاتی یا راهبردی در نهایت به چه کسانی میرسد. در این میان، ممکن است بازیگری که بخش مهمی از ارزش را خلق میکند، لزوماً همان بازیگری نباشد که سهم اصلی ارزش را تصاحب میکند. همچنین ممکن است بازیگری که هزینه یا ریسک بیشتری را تحمل میکند، از منافع متناسب بهرهمند نشود. این عدمتقارن میان خلق ارزش، تحمل هزینه و تصاحب ارزش، یکی از مسائل بنیادی در تحلیل کسبوکارهای پلتفرمی، شبکهای و اکوسیستمی است.
بر همین مبنا، مقاله حاضر در پی آن است که رابطه میان چهار مؤلفه بههمپیوسته را در قالب یک چارچوب مفهومی تبیین کند:
فرصتهای پنهان، معماری خلق ارزش، انتقال هزینه و تصاحب ارزش
چارچوب پیشنهادی HOCTAF، جایگزین نظریههای موجود مدیریت استراتژیک، مدل کسبوکار یا اقتصاد پلتفرمی نیست؛ بلکه میکوشد میان جریانهای پراکنده این ادبیات، یک زبان تحلیلی مشترک ایجاد کند. این چارچوب امکان میدهد که مدیران و پژوهشگران همزمان بپرسند: چه فرصتهایی هنوز فعال نشدهاند؟ ارزش بهوسیله چه بازیگرانی خلق میشود؟ هزینه، ریسک و مسئولیت در کجا و بر عهده چه کسی قرار میگیرد؟ و در نهایت، چه بازیگری ارزش حاصل را تصاحب میکند؟
مسیر استدلال مقاله از صورتبندی این مسئله آغاز میشود؛ سپس مبانی مفهومی و نظری مرتبط با فرصت، خلق ارزش، هزینه، اکوسیستم و پلتفرم بررسی میگردد. در ادامه، محدودیتهای ادبیات موجود و شکاف مفهومی میان تحلیل فرصتهای پنهان و انتقال هزینه تبیین میشود. پس از آن، چارچوب HOCTAF و روابط میان مؤلفههای آن معرفی خواهد شد. مقاله در ادامه، گونهها و سازوکارهای انتقال هزینه، مرزهای مشروعیت و پایداری آن، و کاربرد تبیینی چارچوب در کسبوکارهای پلتفرمی را بررسی میکند و در پایان، دلالتهای نظری و مدیریتی این رویکرد برای تصمیمگیری راهبردی ارائه میشود.
کلیدواژهها: تحول دیجیتال، معماری کسبوکار، فرصت پنهان، انتقال هزینه، مزیت رقابتی
۲. صورتبندی مسئله و هدف پژوهش
۲-۱. تغییر ماهیت هزینه در کسبوکارهای سایبرنتیکی
در الگوهای سنتی کسبوکار، هزینه غالباً در قالب اقلام قابلاندازهگیری مالی، نظیر هزینه مواد اولیه، نیروی انسانی، تولید، حملونقل، بازاریابی، نگهداری و سربار اداری تحلیل میشد. این نگاه، متناسب با سازمانهایی بود که مرزهای نسبتاً مشخص، زنجیره فعالیتهای درونسازمانی و مالکیت مستقیم بر بخش عمده داراییها و فرایندهای عملیاتی داشتند. در چنین ساختاری، هزینه عمدتاً در درون مرزهای سازمان ایجاد، ثبت و کنترل میشد و مدیران میتوانستند از طریق کاهش اتلاف، افزایش بهرهوری، استانداردسازی فرایندها یا بهینهسازی تخصیص منابع، بر آن اثر بگذارند.
با گسترش کسبوکارهای سایبرنیتیکی، اکوسیستمی و پلتفرمی، این تصویر از هزینه دچار تحول شده است. در این فضا، بخش قابلتوجهی از فعالیتها نه در درون یک سازمان، بلکه در تعامل میان چندین بازیگر انجام میشود. مشتری، تأمینکننده، شریک تجاری، ارائهدهنده خدمت، نیروی کار مستقل، پلتفرم، نهاد تنظیمگر و حتی جامعه محلی میتوانند در ایجاد، تحمل یا جذب هزینه نقش داشته باشند. بنابراین، تحلیل هزینه صرفاً با تکیه بر صورتهای مالی یا ساختار هزینه یک بنگاه، تصویر کاملی از واقعیت اقتصادی کسبوکار ارائه نمیکند.
هزینه در معماری جدید کسبوکار، فقط هزینه پولی نیست. زمان صرفشده توسط مشتری برای انجام فعالیتی که پیشتر سازمان انجام میداد، هزینهای واقعی است؛ هرچند ممکن است در حسابهای سازمان ثبت نشود. هزینه گردآوری و ارائه اطلاعات، هزینه یادگیری استفاده از یک پلتفرم، هزینه انتظار، هزینه هماهنگی میان بازیگران، هزینه حفظ کیفیت، هزینه تأمین تجهیزات، هزینه ریسکهای عملیاتی و هزینه پذیرش مسئولیت نیز در همین دسته قرار میگیرند. همچنین، در برخی مدلهای کسبوکار، یک بازیگر ممکن است هزینهای را در زمان حال متحمل نشود، اما آن را به دورههای آینده، شرکای دیگر یا گروههای بیرون از مرز رسمی سازمان منتقل کند.
به همین دلیل، هزینه در کسبوکارهای شبکهای باید بهصورت یک «جریان» تحلیل شود، نه صرفاً یک «عدد» در دفاتر حسابداری. پرسش مهم تنها این نیست که هزینه چه مقدار است؛ بلکه باید پرسید هزینه در کجا ایجاد میشود، چه نوعی دارد، چه کسی آن را تحمل میکند، چه زمانی آشکار میشود، از چه سازوکاری منتقل میگردد و در نهایت چه نسبتی با ارزش خلقشده و منافع توزیعشده دارد. چنین نگاهی، تحلیل هزینه را از سطح کنترل عملیاتی فراتر میبرد و آن را به موضوعی مرتبط با طراحی مدل کسبوکار، حاکمیت اکوسیستم و تصمیمگیری راهبردی تبدیل میکند.
۲-۲. تفاوت کاهش هزینه و انتقال هزینه
یکی از ابهامهای مهم در تحلیل عملکرد کسبوکارها، همسانگرفتن کاهش هزینه با انتقال هزینه است. هرچند هر دو پدیده ممکن است در ظاهر موجب کاهش هزینههای یک سازمان یا بهبود شاخصهای مالی آن شوند، از نظر مفهومی و راهبردی یکسان نیستند. کاهش هزینه زمانی رخ میدهد که مقدار واقعی منابع مصرفشده برای تولید، ارائه یا تحویل ارزش کاهش یابد. برای مثال، حذف اتلاف در یک فرایند، بهینهسازی مصرف انرژی، کاهش دوبارهکاری، افزایش بهرهوری تجهیزات، خودکارسازی فعالیتهای تکراری یا بهبود هماهنگی در زنجیره عملیات میتواند به کاهش واقعی هزینه منجر شود.
در مقابل، انتقال هزینه زمانی رخ میدهد که هزینه، ریسک، مسئولیت یا نیاز به سرمایهگذاری از یک بازیگر به بازیگر دیگر جابهجا شود، بدون آنکه الزاماً منابع مصرفشده در کل سیستم کاهش یابد. برای نمونه، ممکن است سازمان بخشی از فعالیتهای پشتیبانی را به مشتری واگذار کند؛ یا پلتفرم بخشی از هزینه دارایی، نگهداری، زمان انتظار، مسئولیت کیفیت یا ریسک عملیاتی را بر عهده ارائهدهندگان خدمت قرار دهد. در این وضعیت، هزینه ممکن است از صورتهای مالی سازمان حذف یا کاهش یابد، اما در سطح اکوسیستم همچنان وجود داشته باشد و فقط حامل آن تغییر کرده باشد.
تمایز میان این دو مفهوم، برای ارزیابی واقعبینانه مزیت رقابتی ضروری است. اگر کاهش هزینه یک بازیگر صرفاً ناشی از انتقال بار مالی، عملیاتی یا ریسکی به بازیگران دیگر باشد، این وضعیت را نمیتوان بدون بررسی آثار آن بر اعتماد، انگیزش، کیفیت خدمات، پایداری همکاری و مشروعیت مدل کسبوکار، یک مزیت رقابتی پایدار تلقی کرد. انتقال هزینه ممکن است در کوتاهمدت کارایی ظاهری ایجاد کند، اما اگر بار هزینه بهصورت نامتوازن توزیع شود، در بلندمدت با کاهش مشارکت، افزایش تعارض، افت کیفیت یا خروج بازیگران کلیدی از اکوسیستم همراه خواهد شد.
ازاینرو، مقاله حاضر انتقال هزینه را نه بهعنوان پدیدهای ذاتاً منفی یا ذاتاً مطلوب، بلکه بهعنوان سازوکاری راهبردی و قابلتحلیل در معماری کسبوکار بررسی میکند. ارزش یا مخاطره این سازوکار به نحوه طراحی آن بستگی دارد: اینکه چه هزینهای، با چه شفافیتی، از طریق چه سازوکاری، به کدام بازیگر و در برابر چه منفعتی منتقل میشود. این مسئله، پیوند مستقیمی با معماری خلق ارزش و سازوکار تصاحب ارزش دارد.
۲-۳. مسئله نظری پژوهش
ادبیات مدیریت استراتژیک و کسبوکار، هر یک از زاویهای به تبیین منشأهای ارزش و مزیت رقابتی پرداختهاند. دیدگاه مبتنی بر منابع، بر نقش منابع و قابلیتهای ارزشمند تأکید میکند؛ نظریه قابلیتهای پویا، توانایی سازمان برای تشخیص فرصت، بهرهبرداری از آن و بازپیکربندی منابع را برجسته میسازد؛ نظریه مدل کسبوکار، خلق، ارائه و تصاحب ارزش را در کانون توجه قرار میدهد؛ ادبیات اکوسیستمهای کسبوکار، وابستگی متقابل بازیگران و خلق ارزش شبکهای را توضیح میدهد؛ و مدیریت هزینه نیز بر کنترل، کاهش و بهینهسازی هزینهها متمرکز است.
با وجود این، میان این جریانهای نظری یک گسست مفهومی مشاهده میشود. ادبیات موجود کمتر توضیح میدهد که ظرفیتهای پنهان موجود در دادهها، روابط، ساختار تعاملات، زمان یا منابع مکمل چگونه شناسایی و فعال میشوند؛ این ظرفیتها چگونه در معماری خلق ارزش جای میگیرند؛ هزینهها و مسئولیتها در نتیجه این بازطراحی میان بازیگران چگونه توزیع یا منتقل میشوند؛ و در نهایت، ارزش حاصل از این فرایند توسط چه بازیگرانی تصاحب میگردد. به بیان دیگر، فرصت پنهان، خلق ارزش، انتقال هزینه و تصاحب ارزش اغلب بهصورت مفاهیمی پراکنده بررسی شدهاند، نه اجزای یک منطق تحلیلی واحد.
مسئله نظری پژوهش حاضر، پاسخدادن به همین خلأ است. مقاله بر این مبنا شکل میگیرد که تحلیل کسبوکارهای معاصر، بهویژه کسبوکارهای شبکهای و پلتفرمی، مستلزم آن است که جریان فرصت، ارزش، هزینه و منفعت بهصورت همزمان دیده شود. چنین تحلیلی میتواند روشن کند که چرا برخی مدلهای کسبوکار، با وجود برخورداری محدودتر از داراییهای فیزیکی، توان ارزشآفرینی و تصاحب ارزش بالاتری دارند؛ و در مقابل، چرا برخی دیگر با وجود کاهش ظاهری هزینه، با چالشهای پایداری، مشروعیت یا مشارکت بازیگران مواجه میشوند.
۲-۴. هدف و سؤال اصلی پژوهش
هدف اصلی این مقاله، ارائه یک چارچوب مفهومی برای تحلیل رابطه میان فرصتهای پنهان، معماری خلق ارزش، انتقال هزینه و تصاحب ارزش در کسبوکار است. این چارچوب با عنوان HOCTAF، میکوشد امکان تحلیل منسجم این چهار مؤلفه را فراهم آورد و نشان دهد که چگونه تشخیص فرصتهای نهفته و بازطراحی معماری کسبوکار میتواند به بازتوزیع هزینهها و شکلگیری الگوهای متفاوت تصاحب ارزش منجر شود.
بر این اساس، سؤال اصلی پژوهش چنین صورتبندی میشود:
چگونه میتوان فرصتهای پنهان و سازوکارهای انتقال هزینه را در معماری کسبوکار تحلیل کرد و ارتباط آنها را با خلق و تصاحب ارزش توضیح داد؟
پاسخ به این سؤال، به معنای ارائه یک ادعای تجربی یا رابطه علّی آزمونشده نیست؛ بلکه تلاشی مفهومی برای ساختن زبانی تحلیلی است که مدیران و پژوهشگران بتوانند با استفاده از آن، محل شکلگیری فرصت، جریان خلق ارزش، محل تحمل هزینه و سازوکار تصاحب ارزش را در یک کسبوکار یا اکوسیستم شناسایی و ارزیابی کنند.
کلیدواژهها: صورتبندی مسئله، کاهش هزینه، انتقال هزینه، معماری کسبوکار، سؤال پژوهش
۳. مبانی مفهومی و نظری
برای تبیین فرصتهای پنهان و انتقال هزینه در کسبوکار، اتکا به یک جریان نظری واحد کفایت نمیکند. ماهیت این پدیده در نقطه تلاقی منابع و قابلیتهای سازمانی، طراحی مدل کسبوکار، روابط میانبنگاهی، ساختار اکوسیستم و منطق اقتصاد پلتفرمی قرار دارد. هر یک از این رویکردها بخشی از منطق ارزشآفرینی را روشن میسازند، اما در این بخش هدف صرفاً فراهمکردن مبانی مفهومی لازم برای ساخت چارچوب مقاله است. بر همین اساس، ابتدا دیدگاه مبتنی بر منابع و نظریه قابلیتهای پویا، سپس نظریه مدل کسبوکار، اکوسیستمهای کسبوکار، اقتصاد پلتفرمی و در نهایت مدیریت هزینه و مفهوم انتقال هزینه بررسی میشوند.
۳-۱. دیدگاه مبتنی بر منابع
دیدگاه مبتنی بر منابع، مزیت رقابتی را عمدتاً ناشی از منابع و قابلیتهایی میداند که برای سازمان ارزشمند، کمیاب، تقلیدناپذیر و غیرقابلجایگزین هستند. در این نگاه، تفاوت عملکرد سازمانها صرفاً به شرایط صنعت یا موقعیت بازار وابسته نیست، بلکه از تفاوت در مجموعه منابعی ناشی میشود که هر سازمان در اختیار دارد و قادر است آنها را در قالب فعالیتها، فرایندها و قابلیتهای متمایز به کار گیرد. منابع میتوانند ماهیت ملموس، مانند داراییهای فیزیکی و مالی، یا ناملموس، مانند دانش، اعتبار، برند، تجربه مدیریتی، فرهنگ سازمانی، روابط و اطلاعات داشته باشند.
اهمیت این دیدگاه در آن است که توجه را از تحلیل صرفِ محیط بیرونی به ظرفیتهای درونی سازمان منتقل میکند. بر پایه این منطق، سازمان زمانی میتواند مزیت رقابتی پایداری ایجاد کند که منابعش نهتنها برای خلق ارزش مفید باشند، بلکه رقبا نیز نتوانند آنها را بهآسانی تقلید، خریداری یا جایگزین کنند. ازاینرو، دانش انباشته، روابط اعتمادآمیز، مهارتهای خاص، سازوکارهای یادگیری و قابلیتهای هماهنگی میتوانند منشأ مزیت رقابتی باشند؛ حتی اگر در ترازنامه یا گزارشهای رسمی مالی بهطور کامل انعکاس نیابند.
با وجود این، تحلیل فرصتهای پنهان نیازمند گسترش زاویه نگاه از «منابع موجود و شناختهشده» به «ظرفیتهای هنوز فعالنشده» است. همه ظرفیتهای ارزشآفرین الزاماً در زمان تحلیل، در قالب یک منبع رسمی، دارایی قابلشناسایی یا قابلیت سازمانی تثبیتشده ظاهر نمیشوند. بخشی از این ظرفیتها ممکن است در دادههای پراکنده، روابط میان بازیگران، شکافهای هماهنگی، ظرفیتهای بلااستفاده، موقعیت زمانی، دسترسی به شبکهها یا امکان ترکیب جدید منابع نهفته باشند. چنین ظرفیتهایی پیش از آنکه به مزیت رقابتی تبدیل شوند، ابتدا باید دیده، تفسیر و در معماری کسبوکار فعال شوند.
بنابراین، دیدگاه مبتنی بر منابع نقطه شروع مناسبی برای فهم منشأهای درونی ارزش است، اما در چارچوب مقاله حاضر، فرصت پنهان فقط یک منبع موجود تلقی نمیشود. فرصت پنهان میتواند امکان تبدیلشدن یک رابطه، داده، فرایند، ظرفیت یا اتصال شبکهای به منبع ارزشآفرین باشد. در نتیجه، مسئله فقط مالکیت یا در اختیار داشتن منابع نیست؛ بلکه توانایی تشخیص قابلیتهای نهفته و تبدیل آنها به سازوکارهای خلق ارزش نیز اهمیت پیدا میکند.
۳-۲. نظریه قابلیتهای پویا
نظریه قابلیتهای پویا، بر توانایی سازمان برای سازگاری با محیطهای متغیر، تشخیص فرصتها، بهرهبرداری از آنها و بازپیکربندی منابع و قابلیتها تأکید دارد. این نظریه از این پیشفرض آغاز میکند که در محیطهای پویا، داشتن منابع ارزشمند بهتنهایی برای حفظ مزیت رقابتی کافی نیست. سازمان باید بتواند تغییرات محیطی، فناوری، بازار، نیاز مشتری و رفتار رقبا را درک کند و منابع خود را متناسب با این تغییرات بازآرایی نماید.
قابلیتهای پویا معمولاً در سه فرایند بههمپیوسته توضیح داده میشوند: نخست، تشخیص فرصتها و تهدیدها؛ دوم، بهرهبرداری از فرصتها از طریق تصمیمگیری، سرمایهگذاری و طراحی مدل مناسب؛ و سوم، بازپیکربندی منابع و ساختارها برای انطباق با شرایط جدید. این سه فرایند نشان میدهند که مزیت رقابتی در محیطهای متحول، نتیجه یک وضعیت ثابت نیست، بلکه حاصل توانایی سازمان در یادگیری، تفسیر تغییرات و اقدام بهموقع است.
ارتباط نظریه قابلیتهای پویا با مفهوم فرصتهای پنهان از همین نقطه آغاز میشود. فرصت پنهان، لزوماً یک فرصت آشکار بازار یا تقاضای صریح مشتری نیست؛ بلکه ممکن است امکان تازهای باشد که در دل دادهها، تعاملات، ظرفیتهای معطلمانده، ساختار هزینه، روابط شبکهای یا الگوهای رفتاری قرار دارد. تشخیص این فرصتها نیازمند نوعی حساسیت تحلیلی و قابلیت مشاهدهکردن است؛ یعنی سازمان بتواند پیش از آشکارشدن کامل یک امکان اقتصادی، نشانههای آن را در محیط یا درون شبکه روابط خود شناسایی کند.
با این حال، تشخیص فرصت بهتنهایی ارزش ایجاد نمیکند. فرصت پنهان زمانی به ارزش اقتصادی یا راهبردی تبدیل میشود که سازمان بتواند مدل فعالیت، نقش بازیگران، جریان اطلاعات، سازوکار هماهنگی و ساختار هزینه را متناسب با آن بازطراحی کند. ازاین منظر، قابلیت پویا حلقه اتصال میان ظرفیت نهفته و بهرهبرداری عملی از آن است. سازمانی که فرصت را میبیند اما قادر به بازپیکربندی منابع، تغییر نقشها یا تنظیم روابط نیست، نمیتواند از فرصت شناساییشده ارزش پایدار خلق کند.
در مقاله حاضر، نظریه قابلیتهای پویا زمینهای برای فهم این پرسش فراهم میکند که چگونه سازمانها ظرفیتهای کمتر دیدهشده را تشخیص میدهند و چگونه آنها را به معماری جدید خلق ارزش تبدیل میکنند. این نظریه همچنین کمک میکند انتقال هزینه بهعنوان یک تصمیم ایستا دیده نشود، بلکه بخشی از فرایند بازپیکربندی مدل کسبوکار و سازگاری با محیط تلقی گردد. در عین حال، انتقال هزینه زمانی میتواند در یک منطق پویا قرار گیرد که با خلق ارزش، تداوم همکاری و پایداری روابط اکوسیستمی هماهنگ باشد.
۳-۳. نظریه مدل کسبوکار
نظریه مدل کسبوکار، منطق بنیادی یک بنگاه برای خلق، ارائه و تصاحب ارزش را توضیح میدهد. مدل کسبوکار صرفاً شیوه درآمدزایی نیست، بلکه مجموعهای از انتخابهای بههمپیوسته درباره مشتریان، پیشنهاد ارزش، فعالیتهای اصلی، منابع، شرکا، کانالها، سازوکارهای تحویل ارزش، جریان درآمد و ساختار هزینه است. بر این اساس، مدل کسبوکار نشان میدهد که یک سازمان چه ارزشی را برای چه کسانی ایجاد میکند، این ارزش از چه طریق و با مشارکت چه بازیگرانی ارائه میشود، و در نهایت چگونه بخشی از ارزش خلقشده را به درآمد، سود، داده، اعتبار یا جایگاه راهبردی تبدیل میکند.
مفهوم خلق ارزش به فرایندی اشاره دارد که در آن کالا، خدمت، تجربه، دسترسی، اطلاعات، کاهش اصطکاک یا حل مسئلهای برای ذینفعان ایجاد میشود. در کسبوکارهای جدید، خلق ارزش فقط به تولید محصول وابسته نیست؛ ممکن است از تسهیل ارتباط، هماهنگکردن عرضه و تقاضا، کاهش عدمتقارن اطلاعاتی، فعالسازی ظرفیتهای معطلمانده یا فراهمکردن دسترسی به شبکه حاصل شود. در مقابل، ارائه ارزش به سازوکار انتقال یا تحویل این ارزش به مشتری و دیگر ذینفعان مربوط است؛ و تصاحب ارزش به نحوه تبدیل بخشی از ارزش ایجادشده به منفعت اقتصادی یا راهبردی برای سازمان اشاره دارد.
نقطه مهم در این نظریه، مفهوم معماری ارزش است. معماری ارزش بیان میکند که فعالیتها چگونه سازماندهی شدهاند، چه بازیگرانی در فرایند ارزشآفرینی مشارکت دارند، روابط میان آنها چگونه طراحی شده است و جریان منابع، داده، اطلاعات و منافع به چه صورت حرکت میکند. در واقع، معماری ارزش یک کسبوکار را نمیتوان صرفاً از طریق ساختار سازمانی آن شناخت؛ زیرا ممکن است بخش مهمی از ارزش در روابط با شرکا، مکملها، کاربران، تأمینکنندگان یا ارائهدهندگان خدمات مستقل شکل گیرد.
ساختار هزینه نیز جزء جداییناپذیر مدل کسبوکار است. هر انتخاب درباره پیشنهاد ارزش، کانال توزیع، نوع فعالیت، سطح مالکیت دارایی، نقش شرکا یا استفاده از فناوری، بر این موضوع اثر میگذارد که چه هزینهای در کجا و بر عهده چه کسی ایجاد میشود. بنابراین، انتقال هزینه را میتوان بهعنوان بخشی از منطق طراحی مدل کسبوکار تحلیل کرد. برای مثال، زمانی که یک سازمان فعالیتی را به شریک بیرونی، مشتری یا ارائهدهنده خدمت واگذار میکند، فقط فرایند اجرایی را تغییر نمیدهد؛ بلکه ممکن است محل تحمل هزینه، ریسک، زمان و مسئولیت را نیز تغییر دهد.
در نتیجه، نظریه مدل کسبوکار زمینه مفهومی مهمی برای تحلیل پیوند میان خلق ارزش و انتقال هزینه فراهم میکند. بااینحال، در این مقاله، تأکید بر این است که هر تغییر در ساختار هزینه را نباید معادل نوآوری ارزشآفرین دانست. پرسش اساسی این است که آیا بازطراحی ساختار هزینه، به کاهش واقعی هزینه و افزایش ارزش در سطح کل اکوسیستم منجر شده است، یا فقط هزینه و مسئولیت را از یک بازیگر به بازیگر دیگر منتقل کرده است. پاسخ به این پرسش، نیازمند تحلیل همزمان معماری خلق ارزش، جریان هزینه و سازوکار تصاحب ارزش است.
۳-۴. اکوسیستمهای کسبوکار
اکوسیستم کسبوکار به مجموعهای از بازیگران مستقل اما وابسته اشاره دارد که از طریق روابط متقابل، فعالیتهای مکمل و سازوکارهای هماهنگی، در خلق و ارائه ارزش مشارکت میکنند. در این شبکه، سازمان محوری، تأمینکنندگان، مشتریان، شرکای فناورانه، ارائهدهندگان خدمت، توزیعکنندگان، نهادهای تنظیمگر، سرمایهگذاران و سایر مکملها میتوانند نقش داشته باشند. ویژگی اساسی اکوسیستم آن است که ارزش نهایی معمولاً حاصل عملکرد یک بازیگر منفرد نیست، بلکه از هماهنگی و همافزایی میان اجزای شبکه پدید میآید.
نگاه اکوسیستمی، تحلیل کسبوکار را از سطح مرزهای رسمی سازمان فراتر میبرد. در این نگاه، پرسش اصلی فقط این نیست که یک سازمان چه منابعی در اختیار دارد؛ بلکه این است که چگونه منابع و قابلیتهای بازیگران مختلف با یکدیگر ترکیب میشوند، چه کسی نقش هماهنگکننده دارد، وابستگیها چگونه شکل میگیرند و ارزش حاصل چگونه توزیع میشود. به همین دلیل، در اکوسیستمها ممکن است یک بازیگر بخش بزرگی از فعالیتها یا هزینهها را بر عهده داشته باشد، اما بازیگر دیگری بخش بیشتری از درآمد، داده، اعتبار یا قدرت راهبردی را تصاحب کند.
این ویژگی، اکوسیستم را به سطح مناسبی برای تحلیل انتقال هزینه تبدیل میکند. در بسیاری از روابط میانبنگاهی، هزینهها فقط در قالب پرداختهای قراردادی ظاهر نمیشوند. مسئولیت حفظ کیفیت، هزینه آموزش، سرمایهگذاری در تجهیزات، زمان هماهنگی، پذیرش ریسک، هزینه انطباق با استانداردها و هزینه پاسخگویی به مشتری ممکن است میان بازیگران مختلف توزیع شود. بنابراین، تحلیل معماری اکوسیستم باید همزمان جریان ارزش و جریان هزینه را بررسی کند. تمرکز صرف بر اینکه چه کسی ارزش خلق میکند، بدون توجه به اینکه چه کسی هزینه و ریسک آن را تحمل میکند، تصویری ناقص از پایداری و عدالت رابطه ارائه میدهد.
در چارچوب مقاله حاضر، اکوسیستم کسبوکار بستر ظهور و فعالسازی فرصتهای پنهان نیز محسوب میشود. بسیاری از فرصتها در فاصله میان بازیگران شکل میگیرند: در شکاف اطلاعاتی میان عرضه و تقاضا، در امکان اتصال دو گروه مکمل، در ظرفیتهای بلااستفاده یک بازیگر، یا در بازطراحی قواعد تعامل و هماهنگی. ازاینرو، فرصت پنهان فقط در درون سازمان قرار ندارد؛ ممکن است در ساختار شبکه و در نوع رابطه میان بازیگران نهفته باشد. توانایی سازمان برای دیدن و فعالکردن این ظرفیتها، میتواند جایگاه آن را در اکوسیستم تقویت کند.
۳-۵. اقتصاد پلتفرمی
اقتصاد پلتفرمی یکی از برجستهترین نمودهای تحول در معماری کسبوکار است. پلتفرمها معمولاً بهعنوان زیرساختهای دیجیتال یا سازمانی عمل میکنند که گروههای مختلف کاربر، مانند عرضهکنندگان و متقاضیان، فروشندگان و خریداران، ارائهدهندگان خدمت و مصرفکنندگان را به یکدیگر متصل میسازند. ارزش پلتفرم فقط در محصول یا دارایی تحت مالکیت آن نیست؛ بلکه در توانایی آن برای تسهیل مبادله، کاهش اصطکاک هماهنگی، سازماندهی اطلاعات، ایجاد اعتماد، مدیریت تعاملات و تقویت اثرات شبکهای قرار دارد.
بازارهای چندوجهی، ویژگی مهم اقتصاد پلتفرمی هستند. در این بازارها، ارزش حضور یک گروه از کاربران برای گروه دیگر افزایش مییابد. برای مثال، افزایش تعداد عرضهکنندگان ممکن است جذابیت پلتفرم را برای مشتریان بالا ببرد و افزایش تعداد مشتریان نیز انگیزه بیشتری برای حضور عرضهکنندگان ایجاد کند. این پویایی که با عنوان اثرات شبکهای شناخته میشود، میتواند رشد سریع پلتفرم و تقویت موقعیت رقابتی آن را توضیح دهد.
داده نیز در اقتصاد پلتفرمی جایگاهی محوری دارد. دادههای رفتاری، مکانی، معاملاتی و ارتباطی میتوانند به شناخت بهتر نیازها، پیشبینی تقاضا، بهبود تطبیق عرضه و تقاضا، شخصیسازی خدمات و طراحی سازوکارهای جدید ارزشآفرینی کمک کنند. از این منظر، بخشی از فرصتهای پنهان در پلتفرمها در دادهها و الگوهای تعامل نهفته است؛ فرصتهایی که با تحلیل و بازطراحی مناسب میتوانند به خدمات مکمل، بهبود تجربه کاربر یا ایجاد جریانهای درآمدی جدید تبدیل شوند.
اما اقتصاد پلتفرمی فقط منطق خلق ارزش را تغییر نمیدهد؛ بلکه میتواند ساختار هزینه و مسئولیت را نیز بازآرایی کند. در بسیاری از مدلهای پلتفرمی، داراییهای اصلی، تجهیزات، بخشی از هزینه عملیات، زمان انتظار، سرمایهگذاری اولیه یا ریسکهای فعالیت ممکن است توسط بازیگران مختلف شبکه تحمل شود. این وضعیت، ضرورت تمایز میان کاهش هزینه مبادله و انتقال هزینه را برجسته میکند. ممکن است فناوری و هماهنگی دیجیتال واقعاً بخشی از هزینههای مبادله را کاهش دهند، اما همزمان برخی هزینههای عملیاتی یا مسئولیتها به بازیگران دیگر منتقل شوند. تحلیل دقیق این پدیده نیازمند آن است که نقش پلتفرم، کاربران، ارائهدهندگان خدمت و شرکای مکمل در خلق ارزش، تحمل هزینه و تصاحب ارزش بهصورت یکپارچه بررسی شود.
۳-۶. مدیریت هزینه و انتقال هزینه
مدیریت هزینه در معنای متعارف خود، شامل برنامهریزی، کنترل، کاهش و بهینهسازی منابع مصرفشده برای انجام فعالیتهای سازمانی است. هدف این رویکرد، افزایش بهرهوری، کاهش اتلاف، بهبود تخصیص منابع و تقویت توان رقابتی سازمان است. ابزارهایی مانند بودجهبندی، هزینهیابی، تحلیل زنجیره ارزش، مهندسی ارزش، بهبود فرایند و کنترل عملیات، در خدمت شناسایی هزینههای غیرضروری و مدیریت بهتر منابع قرار دارند.
با این حال، مفهوم انتقال هزینه با کنترل یا کاهش هزینه تفاوت دارد. کنترل هزینه به مهار و مدیریت مخارج در چارچوب برنامه و بودجه مربوط است؛ کاهش هزینه به کمشدن واقعی مصرف منابع اشاره دارد؛ صرفهجویی معمولاً به استفاده کارآمدتر از منابع موجود مرتبط است؛ و برونسپاری به واگذاری یک فعالیت به بازیگر بیرونی اشاره میکند. هیچیک از این مفاهیم بهتنهایی برای توضیح انتقال هزینه کافی نیستند، هرچند ممکن است در عمل با آن همپوشانی داشته باشند.
انتقال هزینه زمانی رخ میدهد که یک سازمان یا بازیگر اکوسیستم، بار مالی، عملیاتی، زمانی، اطلاعاتی، ریسکی یا مسئولیتی یک فعالیت را به بازیگر دیگر منتقل کند. این انتقال میتواند از طریق قرارداد، قیمتگذاری، فناوری، طراحی فرایند، واگذاری فعالیت، تغییر شرایط همکاری، بازطراحی نقشها یا تعیین قواعد پلتفرم صورت گیرد. برای مثال، برونسپاری ممکن است به انتقال هزینه منجر شود، اما هر برونسپاری لزوماً انتقال هزینه نیست؛ زیرا ممکن است فعالیت به بازیگری واگذار شود که آن را با بهرهوری بالاتر انجام میدهد و در نتیجه هزینه کل واقعاً کاهش مییابد. همچنین، انتقال ریسک میتواند یکی از ابعاد انتقال هزینه باشد، اما انتقال هزینه فقط به ریسک محدود نیست و میتواند زمان، سرمایه، نیروی انسانی، تجهیزات، مسئولیت کیفیت یا هزینه هماهنگی را نیز در بر گیرد.
در این مقاله، انتقال هزینه بهعنوان یک سازوکار تحلیلی در معماری کسبوکار در نظر گرفته میشود. پرسش اصلی این نیست که آیا انتقال هزینه رخ داده است یا خیر؛ بلکه باید بررسی شود که هزینه چه نوعی دارد، از کدام بازیگر به کدام بازیگر منتقل میشود، در برابر چه منفعتی قرار میگیرد، چه اثری بر خلق و تصاحب ارزش دارد و آیا برای استمرار رابطه و پایداری اکوسیستم مشروع و قابلقبول است یا نه. این نگاه، انتقال هزینه را از یک پدیده صرفاً حسابداری خارج میکند و به یکی از متغیرهای مهم در تحلیل راهبرد، مدل کسبوکار و حاکمیت روابط میان بازیگران تبدیل میسازد.
کلیدواژهها: دیدگاه مبتنی بر منابع، قابلیتهای پویا، مدل کسبوکار، اکوسیستم کسبوکار، اقتصاد پلتفرمی
۴. تحلیل انتقادی ادبیات و استخراج شکاف پژوهشی
مبانی نظری بررسیشده نشان میدهد که ادبیات مدیریت استراتژیک، مدل کسبوکار، اکوسیستم و اقتصاد پلتفرمی، هر یک ابزارهای ارزشمندی برای فهم بخشی از منطق ارزشآفرینی در کسبوکارهای معاصر فراهم کردهاند. بااینحال، مسئله مورد بحث در این مقاله در مرز میان این حوزهها قرار دارد و با اتکا به هر یک از آنها بهتنهایی قابلتبیین نیست. مسئله اصلی آن است که فرصتهای نهفته در روابط، دادهها، ظرفیتهای بلااستفاده و ساختار تعاملات چگونه به ارزش بالفعل تبدیل میشوند؛ در این مسیر، هزینه، ریسک و مسئولیت میان بازیگران چگونه توزیع یا منتقل میگردد؛ و در نهایت، چه کسی ارزش حاصل را تصاحب میکند. تحلیل انتقادی ادبیات، نه بهمنزله نفی دستاوردهای نظریههای موجود، بلکه برای روشنکردن مرز تبیینی آنها و صورتبندی خلأیی انجام میشود که چارچوب HOCTAF در پی پاسخگویی به آن است.
۴-۱. محدودیت دیدگاه مبتنی بر منابع
دیدگاه مبتنی بر منابع، یکی از مهمترین بنیانهای تبیین مزیت رقابتی است. این رویکرد با انتقال کانون تحلیل از ساختار صنعت به منابع و قابلیتهای درونی سازمان، نشان داد که تفاوت عملکرد بنگاهها را نمیتوان صرفاً با شرایط بیرونی یا موقعیت بازار توضیح داد. در این چارچوب، منابع ارزشمند، کمیاب، تقلیدناپذیر و غیرقابلجایگزین، زمینه ایجاد مزیت رقابتی را فراهم میسازند. این منطق همچنان برای توضیح نقش دانش، برند، تجربه، فناوری، مهارت، روابط و قابلیتهای سازمانی اهمیت دارد.
با وجود این، محدودیت اصلی دیدگاه مبتنی بر منابع در آن است که غالباً از منابعی سخن میگوید که پیشتر شناسایی، تملک، انباشت یا در ساختار سازمانی تثبیت شدهاند. به بیان دیگر، واحد تحلیل در این رویکرد، اغلب منبعی است که سازمان آن را در اختیار دارد یا میتواند آن را بهصورت مشخص در فعالیتهای خود به کار گیرد. در حالی که بخش مهمی از فرصتهای ارزشآفرین در کسبوکارهای جدید، هنوز به منبع رسمی، دارایی سازمانی یا قابلیت تثبیتشده تبدیل نشدهاند.
برای نمونه، دادههای پراکنده مربوط به رفتار کاربران، ظرفیتهای بلااستفاده در شبکه شرکا، امکان اتصال دو گروه مکمل، شکافهای هماهنگی در زنجیره فعالیت، اطلاعات غیررسمی حاصل از تعاملات یا قابلیت استفاده متفاوت از یک دارایی موجود، ممکن است در زمان نخستین تحلیل، بهعنوان منبع راهبردی شناخته نشوند. این ظرفیتها تا زمانی که از طریق تفسیر، ترکیب، بازطراحی یا سازماندهی جدید فعال نشوند، در چارچوب متعارف منابع بهسختی قابلمشاهدهاند. در نتیجه، دیدگاه مبتنی بر منابع برای تحلیل «آنچه سازمان دارد» بسیار توانمند است، اما برای تبیین «آنچه هنوز به منبع تبدیل نشده، اما قابلیت تبدیلشدن به ارزش را دارد» به تنهایی کفایت نمیکند.
محدودیت دیگر این دیدگاه، تمرکز نسبی آن بر مرز سازمان است. در اقتصاد شبکهای، بخشی از ظرفیتهای ارزشآفرین نه در مالکیت یک سازمان، بلکه در روابط میان بازیگران، معماری تعاملات، قواعد دسترسی، دادههای مشترک و قابلیتهای مکمل قرار دارد. در چنین وضعیتی، پرسش محوری تنها این نیست که سازمان چه منابعی دارد؛ بلکه این است که چگونه میتواند از طریق طراحی رابطه با دیگران، به منابع و ظرفیتهایی دست یابد که مالک آنها نیست. بنابراین، فرصت پنهان در بسیاری از موارد نه یک دارایی منفرد، بلکه یک امکان رابطهای و اکوسیستمی است.
از منظر انتقال هزینه نیز، دیدگاه مبتنی بر منابع توضیح مستقیمی درباره محل تحمل هزینه، نحوه توزیع مسئولیت و سازوکار جابهجایی ریسک میان بازیگران ارائه نمیدهد. این رویکرد میتواند نشان دهد که ساختار هزینه یا قابلیت مدیریت هزینه بهمثابه یک قابلیت سازمانی چه نقشی در مزیت رقابتی دارد؛ اما بهطور دقیق توضیح نمیدهد که وقتی هزینه از یک بازیگر به بازیگر دیگر منتقل میشود، چه تغییری در معماری ارزش، پایداری رابطه و الگوی تصاحب ارزش رخ میدهد. ازاینرو، برای تحلیل مسئله حاضر، لازم است ظرفیتهای نهفته و جریانهای هزینه در سطحی فراتر از منابع سازمانی مورد توجه قرار گیرند.
۴-۲. محدودیت نظریه قابلیتهای پویا
نظریه قابلیتهای پویا، گامی مهم در عبور از نگاه ایستا به منابع محسوب میشود. این نظریه بر توانایی سازمان برای تشخیص تغییرات محیطی، بهرهبرداری از فرصتها و بازپیکربندی منابع و قابلیتها تأکید دارد. در محیطهای پرتلاطم، سازمانی که صرفاً منابع ارزشمند در اختیار دارد اما نمیتواند آنها را متناسب با تغییرات بازار، فناوری و نیازهای ذینفعان بازآرایی کند، بهتدریج موقعیت رقابتی خود را از دست خواهد داد. از این منظر، قابلیتهای پویا ابزار مهمی برای فهم سازگاری، نوسازی و تحول مدلهای کسبوکار هستند.
بااینحال، قابلیتهای پویا بیشتر بر «توانایی سازمان برای اقدام و بازپیکربندی» تمرکز دارد تا بر ماهیت و ساختار فرصتهای پنهان. این نظریه توضیح میدهد که سازمان باید بتواند فرصتها را تشخیص دهد، اما کمتر روشن میسازد که فرصتهای نهفته در روابط، دادهها، ظرفیتهای معطلمانده یا شکافهای هماهنگی دقیقاً چگونه قابلصورتبندی هستند. به عبارت دیگر، تشخیص فرصت در ادبیات قابلیتهای پویا غالباً بهعنوان یک قابلیت مدیریتی مطرح میشود، اما فرصت پنهان بهعنوان یک سازۀ تحلیلی مستقل، با ابعاد، منشأها و مسیرهای فعالسازی مشخص، کمتر مورد توجه قرار گرفته است.
محدودیت دوم در پیوند میان تشخیص فرصت و معماری خلق ارزش آشکار میشود. سازمان ممکن است امکان یا ظرفیت جدیدی را شناسایی کند، اما تبدیل آن به ارزش نیازمند بازطراحی نقش بازیگران، فعالیتها، جریان اطلاعات، قراردادها، سازوکارهای هماهنگی و ساختار هزینه است. نظریه قابلیتهای پویا این بازپیکربندی را بهطور کلی توضیح میدهد، اما چارچوبی تفصیلی برای تحلیل اینکه فرصت پنهان چگونه وارد معماری خلق ارزش میشود و چگونه جایگاه بازیگران را در آن تغییر میدهد، ارائه نمیکند.
همچنین، انتقال هزینه در این نظریه عمدتاً بهصورت یک سازۀ مستقل صورتبندی نشده است. بازپیکربندی منابع و فعالیتها ممکن است به تغییر در محل تحمل هزینه یا ریسک منجر شود، اما نظریه قابلیتهای پویا بهخودیخود نشان نمیدهد که این جابهجایی چگونه رخ میدهد، چه کسی هزینه را تحمل میکند، چه بازیگری از آن منتفع میشود و آیا این انتقال با پایداری و مشروعیت روابط اکوسیستمی سازگار است یا نه. ازاینرو، این نظریه برای فهم پویایی تغییر مفید است، اما برای تحلیل زنجیره مفهومیِ فرصت پنهان، معماری ارزش، انتقال هزینه و تصاحب ارزش به یک ابزار تکمیلی نیاز دارد.
۴-۳. محدودیت ادبیات مدل کسبوکار
ادبیات مدل کسبوکار، نقش مهمی در انتقال تحلیل راهبرد از درون سازمان به منطق خلق، ارائه و تصاحب ارزش داشته است. این ادبیات نشان میدهد که سازمانها فقط با تولید محصول یا ارائه خدمت رقابت نمیکنند، بلکه از طریق طراحی متفاوت پیشنهاد ارزش، انتخاب مشتریان، سازماندهی فعالیتها، استفاده از شرکا، تعریف جریان درآمد و تنظیم ساختار هزینه، مدلهای متمایزی برای ارزشآفرینی ایجاد میکنند. در این معنا، مدل کسبوکار یک معماری اقتصادی و عملیاتی است که مشخص میکند ارزش چگونه شکل میگیرد، به چه کسانی تحویل داده میشود و چگونه بخشی از آن به منفعت سازمان تبدیل میگردد.
با وجود اهمیت این ادبیات، تحلیل هزینه در بسیاری از مدلهای کسبوکار عمدتاً در قالب «ساختار هزینه» باقی میماند. ساختار هزینه معمولاً شامل شناسایی اقلام هزینهای، هزینه فعالیتها، هزینه شرکا، هزینه فناوری، هزینه توزیع و سایر اجزای اقتصادی مدل است. اما این سطح از تحلیل، الزاماً روشن نمیکند که هزینه میان بازیگران مختلف چگونه توزیع شده، چه کسی هزینه واقعی را تحمل میکند و آیا کاهش هزینه یک بازیگر حاصل بهرهوری واقعی است یا نتیجه انتقال مسئولیت، زمان، ریسک یا سرمایهگذاری به بازیگر دیگر.
در مدلهای کسبوکار شبکهای و پلتفرمی، این مسئله اهمیت بیشتری پیدا میکند. ممکن است یک سازمان با واگذاری بخشی از عملیات، استفاده از داراییهای متعلق به دیگران، مشارکتدادن کاربران در فرایند خدمت یا انتقال مسئولیت کیفیت به شرکای مکمل، ساختار هزینه خود را سبکتر کند. بااینحال، تحلیل صرف ساختار هزینه به ما نمیگوید که هزینه از بین رفته یا فقط به جایی دیگر منتقل شده است. از این منظر، انتقال هزینه صرفاً یک متغیر مالی نیست، بلکه بخشی از منطق توزیع نقش، قدرت، مسئولیت و منفعت در مدل کسبوکار است.
علاوه بر این، ادبیات مدل کسبوکار بر خلق و تصاحب ارزش تمرکز قابلتوجهی دارد، اما رابطه میان این دو با تحمل هزینه بهطور کامل یکپارچه نشده است. ممکن است یک بازیگر ارزش زیادی خلق کند، بازیگر دیگر هزینه اصلی را تحمل نماید و بازیگری سوم بخش بزرگی از ارزش را تصاحب کند. بدون تحلیل همزمان این سه جریان، یعنی خلق ارزش، تحمل هزینه و تصاحب ارزش، نمیتوان معماری واقعی یک مدل کسبوکار را فهمید. بنابراین، شکاف موجود نه در فقدان مفهوم ساختار هزینه، بلکه در فقدان یک منطق تحلیلی برای بررسی انتقال هزینه بهمثابه سازوکاری راهبردی و میانسازمانی است.
۴-۴. محدودیت ادبیات اکوسیستمهای کسبوکار
ادبیات اکوسیستمهای کسبوکار، با تأکید بر وابستگی متقابل، مکملبودن فعالیتها و نقش هماهنگی میان بازیگران، افق تازهای برای تحلیل ارزشآفرینی فراهم کرده است. در این رویکرد، سازمان محوری، تأمینکنندگان، مشتریان، شرکای فناورانه، ارائهدهندگان خدمات، مکملها و نهادهای محیطی در قالب یک شبکه بههمپیوسته دیده میشوند. خلق ارزش نه محصول عملکرد مستقل یک بنگاه، بلکه نتیجه هماهنگی میان مجموعهای از بازیگران تلقی میشود که هر یک منابع، قابلیتها و منافع خاص خود را دارند.
بااینحال، تمرکز غالب این ادبیات بر جریان ارزش، نقشها، وابستگیها، هماهنگی و حاکمیت اکوسیستم است. این تمرکز، هرچند ضروری است، اما بهتنهایی برای تحلیل پایداری اقتصادی و رابطهای اکوسیستم کافی نیست. در یک اکوسیستم، فقط این مسئله اهمیت ندارد که چه کسی ارزش ایجاد میکند یا چه کسی نقش مکمل دارد؛ بلکه باید روشن شود که هزینه ایجاد و حفظ آن ارزش را چه کسی متحمل میشود، ریسکها چگونه توزیع میشوند و مسئولیت کیفیت، انطباق، سرمایهگذاری و پاسخگویی بر عهده کدام بازیگر قرار دارد.
وابستگی متقابل میان بازیگران، بدون تحلیل توزیع هزینه و مسئولیت، میتواند تصویری بیشازحد خوشبینانه از اکوسیستم ارائه دهد. ممکن است یک بازیگر مرکزی از قدرت طراحی قواعد، کنترل داده، دسترسی به مشتری یا تعیین سازوکارهای درآمدی برخوردار باشد، در حالی که بازیگران مکمل بخش بزرگی از هزینه عملیاتی، سرمایهگذاری، آموزش، نگهداری یا ریسکهای اجرایی را تحمل میکنند. در چنین شرایطی، خلق ارزش شبکهای لزوماً به معنای توزیع متوازن منافع و هزینهها نیست.
از سوی دیگر، فرصتهای پنهان نیز در ادبیات اکوسیستم غالباً بهصورت ضمنی در قالب مکملها، نوآوری مشترک یا امکان همکاری مطرح میشوند، اما ارتباط آنها با جریان هزینه کمتر بهصورت منظم تحلیل شده است. یک فرصت اکوسیستمی ممکن است از بازطراحی نقشها یا اتصال ظرفیتهای مکمل ایجاد شود، اما همزمان هزینههای جدیدی را برای برخی بازیگران ایجاد کند. بنابراین، تحلیل اکوسیستم زمانی کاملتر میشود که علاوه بر نقشه بازیگران و جریان ارزش، نقشه هزینه، مسئولیت و ریسک نیز ترسیم شود.
۴-۵. محدودیت ادبیات اقتصاد پلتفرمی
ادبیات اقتصاد پلتفرمی، پلتفرمها را عمدتاً از منظر توانایی آنها در اتصال گروههای مختلف کاربری، هماهنگی عرضه و تقاضا، ایجاد اثرات شبکهای، استفاده از داده و کاهش هزینههای مبادله تحلیل میکند. این ادبیات بهدرستی نشان داده است که پلتفرمها میتوانند بدون مالکیت مستقیم بر همه داراییها و فعالیتهای مورد نیاز، با سازماندهی تعاملات میان کاربران، ارائهدهندگان خدمت و شرکای مکمل، ارزش اقتصادی قابلتوجهی خلق کنند.
با این حال، کاهش هزینه مبادله در پلتفرمها نباید بهسادگی معادل کاهش همه هزینهها در اکوسیستم تلقی شود. پلتفرم ممکن است فرایند جستوجو، تطبیق عرضه و تقاضا، پرداخت، ارتباط یا دسترسی به اطلاعات را سادهتر و کمهزینهتر کند؛ اما در همان حال، بخشی از هزینههای دارایی، نگهداری، زمان انتظار، سرمایهگذاری اولیه، مسئولیت کیفیت، تأمین تجهیزات یا ریسک فعالیت ممکن است بر عهده کاربران، ارائهدهندگان خدمت یا شرکای شبکه قرار گیرد. بنابراین، مسئله اصلی فقط این نیست که پلتفرم چه میزان از اصطکاک مبادله را کاهش داده است؛ بلکه باید بررسی شود که هزینههای باقیمانده چگونه و میان چه بازیگرانی توزیع شدهاند.
محدودیت دیگر آن است که تحلیلهای پلتفرمی، هرچند به قدرت حاکمیتی پلتفرم، نقش الگوریتمها و دسترسی به داده توجه دارند، کمتر نقشهای روشن از رابطه میان خلق ارزش، انتقال هزینه و تصاحب ارزش ارائه میدهند. پلتفرم ممکن است از طریق داده و معماری دیجیتال، ارزش خلقشده توسط شبکه را در قالب کمیسیون، درآمد، دسترسی اطلاعاتی یا قدرت راهبردی تصاحب کند؛ اما میزان و نوع هزینهای که بازیگران دیگر برای ایجاد این ارزش متحمل میشوند، نیازمند بررسی مستقل است.
ازاینرو، برای تحلیل پلتفرمها باید از نگاه تکبعدی به هماهنگی یا اثرات شبکهای فاصله گرفت. پلتفرم را باید بهمثابه معماریای دید که نقشها، دسترسیها، جریان داده، فعالیتها، مسئولیتها و هزینهها را تنظیم میکند. این نگاه امکان میدهد که پلتفرم نه فقط بهعنوان یک واسطه دیجیتال، بلکه بهعنوان سازوکاری برای بازآرایی همزمان ارزش و هزینه در اکوسیستم تحلیل شود.
۴-۶. پنج شکاف اصلی پژوهش
برآیند تحلیل انتقادی ادبیات، پنج شکاف مفهومی اصلی را آشکار میسازد.
نخست، فقدان مفهومپردازی منسجم از فرصت پنهان.
ادبیات موجود به فرصت، نوآوری، منابع بالقوه، قابلیتهای مکمل و دادههای ارزشمند توجه دارد، اما فرصت پنهان را بهعنوان ظرفیتی که هنوز در مدل کسبوکار فعال نشده و در روابط، ساختارها یا ظرفیتهای بلااستفاده نهفته است، بهصورت یک سازۀ منظم و مستقل کمتر صورتبندی کرده است.
دوم، فقدان تحلیل انتقال هزینه بهعنوان یک سازۀ راهبردی.
مدیریت هزینه غالباً بر کنترل و کاهش هزینه متمرکز است و ادبیات مدل کسبوکار نیز ساختار هزینه را بررسی میکند؛ اما انتقال هزینه، بهعنوان جابهجایی هزینه، ریسک، زمان، مسئولیت یا سرمایهگذاری میان بازیگران، کمتر بهعنوان بخشی از طراحی راهبردی کسبوکار تحلیل شده است.
سوم، ضعف پیوند میان خلق ارزش و انتقال هزینه.
بسیاری از پژوهشها توضیح میدهند که ارزش چگونه خلق یا تصاحب میشود، اما کمتر نشان میدهند که هزینه خلق این ارزش بر عهده چه کسی قرار دارد و جابهجایی هزینه چه اثری بر پایداری ارزشآفرینی دارد.
چهارم، کمبود تحلیل جریان هزینه در اکوسیستمها.
ادبیات اکوسیستم و پلتفرم بیشتر جریان ارزش، وابستگی، مکملبودن و هماهنگی را بررسی کرده است. در حالی که جریان هزینه، مسئولیت، سرمایهگذاری و ریسک میان بازیگران، برای فهم پایداری و مشروعیت اکوسیستم ضروری است.
پنجم، فقدان چارچوب تلفیقی.
تاکنون چارچوبی که فرصت پنهان، معماری خلق ارزش، انتقال هزینه و تصاحب ارزش را در یک منطق تحلیلی واحد به هم پیوند دهد، بهصورت برجسته در کانون این جریانهای نظری قرار نگرفته است. همین فقدان، فهم جامع از سازوکارهای ارزشآفرینی در کسبوکارهای شبکهای را محدود میسازد.
۴-۷. ضرورت ارائه چارچوب HOCTAF
شکافهای یادشده، ضرورت ارائه چارچوبی مکمل را آشکار میسازند؛ چارچوبی که بهجای جایگزینکردن نظریههای تثبیتشده، بتواند میان آنها پیوند تحلیلی برقرار کند. چارچوب HOCTAF با تمرکز بر چهار مؤلفه فرصتهای پنهان، معماری خلق ارزش، انتقال هزینه و تصاحب ارزش، برای پاسخگویی به همین نیاز طراحی شده است.
این چارچوب از دیدگاه مبتنی بر منابع، توجه به ظرفیتهای ارزشآفرین را میگیرد؛ از نظریه قابلیتهای پویا، منطق تشخیص و فعالسازی فرصت را؛ از ادبیات مدل کسبوکار، تحلیل خلق و تصاحب ارزش را؛ و از ادبیات اکوسیستم و پلتفرم، توجه به روابط، وابستگیها و بازیگران متعدد را. با افزودن مؤلفه انتقال هزینه، HOCTAF میکوشد نشان دهد که تحلیل ارزش بدون تحلیل محل تحمل هزینه، مسئولیت و ریسک ناقص خواهد بود.
بنابراین، HOCTAF نه یک نظریه جایگزین برای RBV، قابلیتهای پویا، مدل کسبوکار یا اکوسیستمهای کسبوکار است و نه مدلی تجربی و اعتبارسنجیشده که بتوان از آن روابط قطعی استنتاج کرد. این چارچوب، یک ابزار مفهومی و تحلیلی است که امکان میدهد مدیران و پژوهشگران، فرصتهای کمتر دیدهشده، جریان ارزش، جریان هزینه و سازوکار تصاحب ارزش را در یک تصویر منسجم بررسی کنند. بخش بعدی، منطق شکلگیری، اجزا و روابط درونی این چارچوب را بهتفصیل تبیین میکند.
کلیدواژهها: تحلیل انتقادی، شکاف پژوهشی، فرصت پنهان، انتقال هزینه، جریان ارزش
۵. مفهومپردازی فرصتهای پنهان در کسبوکار
مبحث انتقال هزینه، بدون فهم دقیق فرصتهایی که انگیزه و امکان بازطراحی معماری کسبوکار را فراهم میکنند، به یک بحث صرفاً عملیاتی تقلیل مییابد. در واقع، هر جابهجایی در نقش بازیگران، جریان فعالیتها، محل تحمل مسئولیت یا ساختار هزینه، لزوماً ارزشآفرین نیست. این جابهجایی زمانی معنای راهبردی پیدا میکند که بر مبنای شناسایی یک ظرفیت کمتر دیدهشده و تبدیل آن به ارزش برای مشتری، شبکه یا سازمان صورت گیرد. مفهوم فرصت پنهان برای توضیح همین مرحله پیش از ارزشآفرینی اهمیت دارد: مرحلهای که یک امکان اقتصادی وجود دارد، اما هنوز در قالب محصول، خدمت، درآمد، قابلیت یا مزیت رقابتی بالفعل ظاهر نشده است.
۵-۱. تعریف فرصت پنهان
فرصت پنهان به ظرفیت، امکان یا قابلیت بالقوهای اشاره دارد که در منابع، روابط، دادهها، زمان، شبکه، فرایندها یا معماری تعاملات وجود دارد، اما هنوز در مدل کسبوکار به ارزش بالفعل تبدیل نشده است. این فرصت ممکن است در یک دارایی فیزیکی بلااستفاده، یک مجموعه داده گردآوریشده اما تحلیلنشده، یک رابطه میانسازمانی کماستفاده، یک فرایند ناکارآمد، یک اتصال غایب میان عرضه و تقاضا، یا یک قابلیت مکمل نهفته باشد. ویژگی اصلی آن، نه نامرئیبودن مطلق، بلکه فعالنشدن اقتصادی و راهبردی آن در وضعیت کنونی است.
فرصت پنهان با منبع تفاوت دارد. منبع معمولاً دارایی، دانش، مهارت، فناوری یا رابطهای است که سازمان آن را در اختیار دارد و میتواند در فعالیتهای خود به کار گیرد. اما فرصت پنهان، امکان تازهای برای ترکیب، بازتفسیر، بازطراحی یا بهرهبرداری از یک یا چند منبع است. به بیان دیگر، منبع ممکن است وجود داشته باشد، اما فرصت پنهان در نحوهای قرار دارد که آن منبع میتواند با منابع دیگر، بازیگران جدید یا مسئلهای تازه پیوند یابد. بنابراین، فرصت پنهان لزوماً یک چیز یا دارایی مشخص نیست؛ بلکه غالباً یک امکان ترکیبی و رابطهای است.
همچنین، فرصت پنهان را نباید صرفاً با ایده نو یا نوآوری یکسان دانست. ایده ممکن است در سطح ذهنی باقی بماند و نوآوری نیز معمولاً زمانی معنا مییابد که به پیادهسازی و ایجاد ارزش برسد. فرصت پنهان در فاصله میان این دو قرار میگیرد: ظرفیت یا امکانی که قابلیت تبدیلشدن به نوآوری، خدمت، مدل درآمدی یا سازوکار جدید ارزشآفرینی را دارد، اما هنوز به مرحله بهرهبرداری نرسیده است. از این منظر، مفهوم فرصت پنهان به مرحله پیش از بالفعلشدن ارزش مربوط است و توجه را به آن بخش از واقعیت اقتصادی معطوف میکند که در شاخصهای متعارف عملکرد بهآسانی دیده نمیشود.
این فرصتها در بسیاری از موارد، به دلیل عادتهای سازمانی، نگاه بخشی، تمرکز بر فعالیتهای جاری، ساختارهای رسمی و معیارهای محدود ارزیابی نادیده گرفته میشوند. سازمانها ممکن است منابع و دادههای ارزشمندی در اختیار داشته باشند، اما چون میان واحدها ارتباط تحلیلی برقرار نیست یا مسئله از زاویهای تازه دیده نمیشود، امکان ارزشآفرینی نهفته در آنها فعال نگردد. بنابراین، تشخیص فرصت پنهان به توانایی مشاهده روابطی وابسته است که در نگاه نخست بدیهی، پراکنده یا فاقد ارزش اقتصادی به نظر میرسند.
۵-۲. منشأهای شکلگیری فرصتهای پنهان
فرصتهای پنهان از یک منشأ واحد ناشی نمیشوند، بلکه معمولاً در اثر ترکیب شرایط، منابع و روابط به وجود میآیند.
نخستین منشأ مهم، ظرفیتهای بلااستفاده است. هر سازمان یا اکوسیستم ممکن است داراییها، مهارتها، زمانها، کانالها، فضاها، زیرساختها یا قابلیتهایی در اختیار داشته باشد که کمتر از ظرفیت واقعی خود مورد استفاده قرار میگیرند. این ظرفیتها الزاماً به معنای اتلاف یا ناکارآمدی نیستند؛ گاه به دلیل نبود مدل کسبوکار مناسب، نبود ارتباط با یک گروه جدید از مشتریان، ضعف در طراحی خدمت یا ناتوانی در ایجاد هماهنگی، به ارزش بالفعل تبدیل نشدهاند.
دومین منشأ، دادهها و اطلاعات انباشته است. در محیط دیجیتال، تعاملات کاربران، رفتار خرید، الگوهای استفاده از خدمات، زمانبندی تقاضا، موقعیت مکانی، بازخوردهای مشتری و سوابق عملیاتی، حجم وسیعی از داده را تولید میکنند. بااینحال، داده تا زمانی که تحلیل، تفسیر و در تصمیمگیری یا طراحی ارزش به کار گرفته نشود، بهخودیخود فرصت محسوب نمیشود. فرصت پنهان زمانی پدیدار میشود که سازمان بتواند از میان دادههای پراکنده، الگو، نیاز، مسئله یا امکانی را شناسایی کند که پیش از آن در تصمیمهای عملیاتی و راهبردی دیده نشده بود.
سومین منشأ، شکافهای هماهنگی است. در بسیاری از بازارها، عرضه و تقاضا وجود دارد، اما به دلیل نبود اطلاعات، نبود اعتماد، هزینه بالای جستوجو، ضعف در زمانبندی، فقدان سازوکار تطبیق یا پیچیدگی فرایند، ارتباط مؤثر میان آنها برقرار نمیشود. همین فاصله میان بازیگران میتواند منشأ فرصت باشد. پلتفرمها و واسطههای نوآور غالباً از طریق کاهش این شکافها، سادهسازی هماهنگی و ایجاد دسترسی متقابل، فرصتهای پنهان را به ارزش اقتصادی تبدیل میکنند.
چهارمین منشأ، روابط میان بازیگران است. روابط تجاری، اعتماد، تجربه همکاری، دسترسی به شبکهها، دانش محلی، ارتباط با مشتری یا امکان همافزایی میان شرکا، میتواند منشأ فرصتهایی باشد که در داراییهای مستقل هر بازیگر قابل مشاهده نیستند. برای مثال، ممکن است دو بازیگر بهتنهایی فاقد توان لازم برای ارائه یک ارزش جدید باشند، اما ترکیب قابلیتهای آنها امکان ایجاد خدمت، بازار یا سازوکار تازهای را فراهم کند. فرصت پنهان در اینجا نه در یک سازمان، بلکه در کیفیت و ساختار رابطه میان سازمانها قرار دارد.
پنجمین منشأ، ناهماهنگی میان عرضه و تقاضا است. گاه نیاز واقعی وجود دارد، اما عرضهکننده مناسب، کانال دسترسی مناسب، زمان مناسب یا سازوکار اعتماد لازم برای پاسخگویی به آن وجود ندارد. در موارد دیگر، ظرفیت عرضه وجود دارد، اما به دلیل نبود دسترسی به بازار یا نبود سازوکار معرفی و تطبیق، بلااستفاده میماند. فرصت پنهان در چنین موقعیتهایی از طریق اتصال دوباره عرضه و تقاضا، بازطراحی کانال، تجمیع تقاضا یا استفاده از فناوریهای هماهنگکننده قابل فعالسازی است.
ششمین منشأ، زمان و ظرفیتهای ازدسترفته است. زمان انتظار مشتری، ظرفیت خالی تجهیزات، مسیرهای رفتوبرگشت بدون بار، زمانهای مرده نیروی انسانی، فضاهای خالی، سفارشهای لغوشده یا شکافهای زمانی میان فعالیتها، همگی میتوانند حاوی ظرفیت اقتصادی باشند. این ظرفیتها معمولاً در محاسبات سنتی هزینه بهصورت مستقیم دیده نمیشوند، اما با طراحی مناسب میتوانند به ارزش تبدیل شوند. در بسیاری از مدلهای کسبوکار جدید، نوآوری نه از ایجاد دارایی جدید، بلکه از فعالکردن همین ظرفیتهای زمانی و عملیاتی حاصل میشود.
هفتمین منشأ، قابلیتهای مکمل فعالنشده است. ارزش یک منبع یا خدمت گاه در ترکیب با منبع یا خدمت دیگر آشکار میشود. محصول، فناوری، داده، شبکه توزیع، تخصص حرفهای یا جامعه کاربری ممکن است بهتنهایی ارزش محدودی داشته باشد، اما در پیوند با یک قابلیت مکمل، به یک پیشنهاد ارزش جدید تبدیل شود. شناسایی این قابلیتهای مکمل و طراحی سازوکار همکاری میان صاحبان آنها، یکی از مهمترین مسیرهای کشف فرصتهای پنهان در اکوسیستمهای کسبوکار است.
۵-۳. تفاوت فرصت پنهان با فرصت بازار آشکار
فرصت بازار آشکار معمولاً در قالب یک تقاضای قابلشناسایی، نیاز روشن مشتری، شکاف مشخص در عرضه، بازار جدید یا روندی قابلمشاهده مطرح میشود. در این نوع فرصت، سازمان با نشانههایی نسبتاً صریح مواجه است: مشتریان نیاز خود را بیان میکنند، تقاضا در دادههای بازار مشاهده میشود، یک بخش جدید از مشتریان پدیدار میگردد یا رقیبی برای پاسخگویی به یک نیاز مشخص وجود ندارد. چنین فرصتهایی غالباً در چارچوب تحلیل بازار، تحقیقات مشتری، برآورد تقاضا یا پایش روندهای محیطی قابل شناساییاند.
در مقابل، فرصت پنهان الزاماً در قالب یک نیاز آشکار یا بازار از پیش موجود ظاهر نمیشود. این فرصت ممکن است در بازطراحی فرایند، جابهجایی نقشها، ترکیب جدید منابع، استفاده متفاوت از داده، فعالسازی یک ظرفیت معطلمانده یا حل یک مسئله هماهنگی قرار داشته باشد. برای نمونه، یک سازمان ممکن است بدون ورود به بازار جدید، از طریق تغییر نحوه تعامل با مشتری، استفاده بهتر از ظرفیتهای موجود یا پیوند با یک شریک مکمل، ارزش تازهای ایجاد کند. در این حالت، فرصت نه در «بازار بیرونی» بهمعنای متعارف، بلکه در معماری روابط و فعالیتها نهفته است.
تفاوت مهم دیگر آن است که فرصت بازار آشکار غالباً با پرسش «چه نیازی در بازار وجود دارد؟» شناسایی میشود؛ در حالی که فرصت پنهان با پرسشهایی از این جنس آشکار میگردد: چه ظرفیتی بلااستفاده مانده است؟ کدام رابطه میتواند بهصورت متفاوت طراحی شود؟ کدام هزینه یا اصطکاک را میتوان بازآرایی کرد؟ چه دادهای هنوز به تصمیم یا خدمت تبدیل نشده است؟ کدام فعالیت را میتوان با همکاری بازیگری دیگر به شکلی ارزشآفرین انجام داد؟ بنابراین، فرصت پنهان بیش از آنکه صرفاً موضوع کشف بازار باشد، موضوع بازاندیشی در معماری کسبوکار است.
۵-۴. مسیر تبدیل فرصت پنهان به ارزش
فرصت پنهان بهخودیخود ارزش اقتصادی ایجاد نمیکند. برای تبدیل ظرفیت نهفته به ارزش بالفعل، مجموعهای از فرایندهای تحلیلی و اجرایی لازم است که میتوان آن را در قالب مسیر مفهومی زیر نشان داد:
> ظرفیت نهفته ← تشخیص فرصت ← بازطراحی تعاملات ← خلق ارزش ← تصاحب ارزش
نقطه آغاز این مسیر، وجود یک ظرفیت نهفته است؛ ظرفیتی که ممکن است در داده، رابطه، زمان، دارایی، شبکه یا فرایند وجود داشته باشد، اما هنوز بهصورت عملیاتی فعال نشده است. در مرحله دوم، سازمان یا بازیگر محوری باید بتواند این ظرفیت را بهعنوان یک فرصت تفسیر کند. تشخیص فرصت صرفاً مشاهده یک پدیده نیست، بلکه فهم امکان تبدیل آن پدیده به ارزش است.
مرحله سوم، بازطراحی تعاملات است. فرصت پس از شناسایی، تنها زمانی قابلیت ارزشآفرینی پیدا میکند که نقش بازیگران، جریان فعالیتها، سازوکار اطلاعات، فرایند دسترسی، قراردادها، روش هماهنگی یا مدل ارائه خدمت متناسب با آن تغییر یابد. این مرحله، پل میان فرصت و ارزش است. در بسیاری از موارد، ارزش جدید نه از افزودن یک منبع تازه، بلکه از بازترکیب منابع موجود و بازتنظیم رابطه میان بازیگران ایجاد میشود.
مرحله چهارم، خلق ارزش است؛ یعنی زمانی که بازطراحی انجامشده به حل مسئله، کاهش اصطکاک، بهبود دسترسی، افزایش کیفیت، صرفهجویی در زمان، افزایش انتخاب، ایجاد تجربه بهتر یا تولید منفعتی ملموس برای یک یا چند گروه از ذینفعان منجر شود. بااینحال، خلق ارزش پایان فرایند نیست. باید روشن شود که ارزش حاصل چگونه میان بازیگران توزیع میشود، چه کسی از آن درآمد، داده، اعتبار یا قدرت راهبردی به دست میآورد و چه نسبتی میان سهم هر بازیگر از ارزش و هزینه یا مسئولیت تحملشده وجود دارد. این مرحله، تصاحب ارزش نام دارد.
این مسیر در مقاله حاضر یک رابطه مفهومی است، نه یک الگوی علّی آزمونشده یا توالی قطعی برای همه کسبوکارها. در عمل، این مراحل میتوانند همپوشان، بازگشتی و غیرخطی باشند. برای مثال، سازوکار تصاحب ارزش ممکن است بر انگیزه بازیگران برای مشارکت اثر بگذارد و به بازطراحی دوباره تعاملات منجر شود؛ یا انتقال هزینه ممکن است در مرحله بازطراحی تعاملات ظاهر شود و بر امکان خلق ارزش اثر بگذارد. با وجود این، مسیر یادشده یک منطق تحلیلی اولیه فراهم میکند تا بتوان فهمید فرصتهای پنهان چگونه از سطح ظرفیتهای نامشهود به سطح ارزش اقتصادی و راهبردی منتقل میشوند.
کلیدواژهها: فرصتهای پنهان، ظرفیت نهفته، تشخیص فرصت، دادههای کسبوکار، ارزشآفرینی
۶. تحلیل انتقال هزینه در معماری کسبوکار و اکوسیستم
پس از تبیین مفهوم فرصتهای پنهان، گام بعدی بررسی سازوکاری است که از طریق آن تغییر در معماری کسبوکار میتواند بر محل تحمل هزینه، ریسک و مسئولیت اثر بگذارد. انتقال هزینه صرفاً پیامد جانبی یک تصمیم عملیاتی نیست؛ در بسیاری از مدلهای کسبوکار، این پدیده بخشی از منطق طراحی نقش بازیگران، توزیع فعالیتها، سازماندهی تعاملات و تعیین سازوکارهای درآمدی است. ازاینرو، تحلیل انتقال هزینه باید از سطح اقلام حسابداری فراتر رود و در متن معماری ارزش و اکوسیستم کسبوکار قرار گیرد.
۶-۱. تعریف انتقال هزینه
انتقال هزینه فرایندی است که طی آن بخشی از هزینه، ریسک، مسئولیت، زمان یا سرمایهگذاری از یک بازیگر یا سطح به بازیگر یا سطح دیگر منتقل میشود.
در این تعریف، هزینه صرفاً به معنای پرداخت پولی نیست؛ بلکه هر نوع منابعی را دربرمیگیرد که برای خلق، ارائه، حفظ یا تکمیل ارزش مصرف میشوند. بر این اساس، زمانی که یک کسبوکار بخشی از فرایند خدمت را به مشتری واگذار میکند، زمانی که هزینه نگهداری دارایی را به ارائهدهنده خدمت منتقل میسازد، یا هنگامی که مسئولیت کیفیت، انطباق، آموزش، پاسخگویی یا ریسک را به شریک تجاری منتقل میکند، با نوعی انتقال هزینه مواجه هستیم.
انتقال هزینه میتواند آشکار یا پنهان باشد. انتقال آشکار معمولاً در قرارداد، قیمتگذاری، شرایط همکاری یا تقسیم وظایف بهصراحت دیده میشود. برای مثال، ممکن است در قرارداد تأمین، هزینه حملونقل، انبارداری یا تضمین کیفیت به عهده تأمینکننده قرار گیرد. در مقابل، انتقال پنهان ممکن است بدون تغییر صریح در قیمت یا قرارداد رخ دهد؛ برای نمونه، افزایش پیچیدگی فرایند استفاده از خدمت میتواند بخشی از هزینه زمان و یادگیری را به مشتری منتقل کند، یا افزایش استانداردهای عملکرد بدون تأمین پشتیبانی متناسب ممکن است هزینه انطباق را بر دوش شریک تجاری قرار دهد.
این پدیده میتواند بهصورت داوطلبانه و مبتنی بر توافق، یا بهصورت ناشی از عدمتقارن قدرت و محدودیت انتخاب بازیگران رخ دهد. بنابراین، برای تحلیل انتقال هزینه، صرف مشاهده جابهجایی یک فعالیت کافی نیست. باید بررسی شود که انتقال بر چه مبنایی انجام شده، چه منفعتی در برابر آن به بازیگر متحمل هزینه میرسد، امکان مذاکره و انتخاب تا چه حد وجود داشته و آثار آن بر اعتماد، کیفیت و تداوم رابطه چیست. انتقال هزینه در صورتی میتواند بخشی از یک معماری ارزش پایدار باشد که میان مسئولیت، اختیار، ریسک و منفعت تناسب برقرار کند.
۶-۲. ابعاد انتقال هزینه
تحلیل انتقال هزینه زمانی دقیقتر میشود که بهجای محدودکردن آن به یک تصمیم مالی، در چهار بُعد مرتبط بررسی شود.
نخستین بُعد، بازیگر متحمل هزینه است. پرسش اصلی این است که چه کسی در نهایت بار هزینه را تحمل میکند. این بازیگر میتواند سازمان محوری، مشتری، تأمینکننده، شریک تجاری، نیروی انسانی، ارائهدهنده خدمت، نهاد عمومی یا یکی از اجزای اکوسیستم باشد. در بسیاری از موارد، بازیگری که هزینه را در ظاهر پرداخت میکند، تنها متحمل نهایی آن نیست. برای مثال، یک سازمان ممکن است هزینهای را به تأمینکننده منتقل کند، اما تأمینکننده به نوبه خود آن را از طریق افزایش قیمت، کاهش کیفیت، فشار بر نیروی کار یا کاهش سرمایهگذاری به بازیگران دیگر منتقل سازد. بنابراین، تحلیل باید تا حد امکان مسیر نهایی تحمل هزینه را دنبال کند.
دومین بُعد، محل وقوع هزینه است. هزینه در کدام مرحله، فعالیت یا نقطه از زنجیره ارزش ایجاد میشود؟ ممکن است هزینه در مرحله تولید، تأمین، توزیع، بازاریابی، پشتیبانی، خدمات پس از فروش، هماهنگی دیجیتال، کنترل کیفیت یا رسیدگی به شکایت ایجاد شود. تغییر در محل وقوع هزینه میتواند ظاهر ساختار اقتصادی کسبوکار را دگرگون کند. برای نمونه، ممکن است یک فعالیت از سازمان به کاربر منتقل شود و هزینه آن از مرحله ارائه خدمت به مرحله استفاده از خدمت انتقال یابد. در چنین حالتی، تحلیل باید روشن کند که آیا فعالیت واقعاً حذف شده یا فقط محل انجام و تحمل آن تغییر کرده است.
سومین بُعد، زمان وقوع هزینه است. برخی تصمیمها هزینه را از زمان حال به آینده منتقل میکنند. کاهش سرمایهگذاری در نگهداری، آموزش، کیفیت، ایمنی یا پشتیبانی ممکن است در کوتاهمدت به کاهش هزینههای سازمان منجر شود، اما هزینههای بیشتری را در آینده برای همان سازمان، شرکا، مشتریان یا کل اکوسیستم ایجاد کند. از این منظر، انتقال هزینه میتواند میان دورههای زمانی نیز رخ دهد. تحلیل راهبردی باید از سنجش صرف هزینههای جاری فاصله بگیرد و آثار تأخیری تصمیمها را بر پایداری و عملکرد آینده در نظر بگیرد.
چهارمین بُعد، ماهیت هزینه است. هزینه میتواند مالی، عملیاتی، زمانی، اطلاعاتی، ریسکی یا مسئولیتی باشد. هزینه مالی شامل پرداختهای مستقیم، سرمایهگذاری یا هزینههای نگهداری است. هزینه عملیاتی به منابع لازم برای انجام فعالیتها، هماهنگی و کنترل مربوط میشود. هزینه زمانی، زمان جستوجو، انتظار، یادگیری، پاسخگویی یا انجام فرایند را دربرمیگیرد. هزینه اطلاعاتی به جمعآوری، پردازش، ارائه یا حفاظت از دادهها مربوط است. هزینه ریسکی شامل پذیرش عدمقطعیت، زیان احتمالی، مسئولیت حقوقی، نوسان تقاضا یا ریسک کیفیت است. هزینه مسئولیتی نیز به تعهد پاسخگویی در برابر مشتری، نهاد تنظیمگر یا سایر شرکا اشاره دارد. در اغلب معماریهای پیچیده کسبوکار، انتقال هزینه ترکیبی از چند بُعد است و به یک نوع هزینه محدود نمیماند.
۶-۳. سطوح انتقال هزینه
انتقال هزینه میتواند در سطحهای مختلفی رخ دهد و هر سطح، منطق و پیامدهای خاص خود را دارد.
نخست، انتقال درونسازمانی است. در این حالت، هزینه، مسئولیت یا زمان از یک واحد، فرایند یا گروه درون سازمان به واحد یا گروه دیگر منتقل میشود. برای مثال، واگذاری بخشی از مسئولیت کنترل کیفیت از واحد تخصصی به واحد عملیاتی، یا انتقال هزینه پاسخگویی به مشتری از واحد مرکزی به شعب و نمایندگان، میتواند نمونهای از این نوع انتقال باشد. این سطح از انتقال ممکن است با هدف افزایش چابکی یا تمرکززدایی انجام شود، اما اگر اختیار، منابع و ظرفیت لازم همراه مسئولیت منتقل نشود، میتواند به کاهش کیفیت و تعارض درونسازمانی منجر گردد.
دوم، انتقال بینسازمانی است که میان یک سازمان و شرکای بیرونی آن رخ میدهد. در این سطح، بخشی از هزینه فعالیت، ریسک، سرمایهگذاری، موجودی، خدمات پشتیبانی یا انطباق با استانداردها به تأمینکننده، پیمانکار، توزیعکننده یا شریک تجاری منتقل میشود. این نوع انتقال ممکن است از طریق قرارداد، قیمتگذاری، شرایط پرداخت، استانداردهای عملکرد یا سازوکارهای همکاری شکل گیرد. نکته مهم آن است که انتقال هزینه بینسازمانی تنها زمانی میتواند پایدار باشد که با منافع، توانمندی و ظرفیت تحمل هزینه بازیگر مقابل متناسب باشد.
سوم، انتقال در زنجیره تأمین است. زنجیره تأمین به دلیل وجود ارتباط پیوسته میان تأمین مواد، تولید، حملونقل، انبارداری، توزیع و خدمات پس از فروش، یکی از مهمترین فضاهای انتقال هزینه است. هزینه نگهداری موجودی، نوسان تقاضا، حملونقل، تضمین کیفیت، تأخیر، مرجوعی کالا، ضایعات یا انطباق با استانداردها ممکن است میان حلقههای مختلف زنجیره جابهجا شود. اگر این جابهجایی بدون توجه به توان تحمل حلقههای ضعیفتر انجام گیرد، ممکن است به کاهش کیفیت، اختلال عرضه، افزایش ریسک یا شکنندگی زنجیره منجر شود.
چهارم، انتقال در سطح اکوسیستم است. در اکوسیستمهای کسبوکار، هزینه فقط میان طرفهای مستقیم یک قرارداد توزیع نمیشود، بلکه میتواند در شبکه گستردهتری از بازیگران جریان یابد. برای مثال، هزینه توسعه زیرساخت، آموزش کاربران، ایجاد اعتماد، حفاظت از داده، هماهنگی میان مکملها یا رعایت الزامات نهادی ممکن است توسط بازیگرانی تحمل شود که مستقیماً در معامله اصلی حضور ندارند. در این سطح، تحلیل انتقال هزینه باید با توجه به روابط غیرمستقیم، قدرت شبکهای و سازوکارهای حاکمیت اکوسیستم انجام شود.
پنجم، انتقال میان پلتفرم و کاربران یا عرضهکنندگان است. در کسبوکارهای پلتفرمی، پلتفرم نقش طراحیکننده قواعد تعامل را بر عهده دارد و میتواند از طریق فناوری، الگوریتم، قیمتگذاری، شرایط دسترسی، رتبهبندی، سازوکار پرداخت یا مقررات داخلی، محل تحمل بخشی از هزینهها را تغییر دهد. بخشی از هزینه دارایی، نگهداری، زمان، آموزش، پاسخگویی، ریسک عملیات یا جذب مشتری ممکن است توسط ارائهدهندگان خدمت، کاربران یا شرکای مکمل تحمل شود. در عین حال، پلتفرم میتواند با کاهش هزینه جستوجو، تسهیل پرداخت، افزایش دسترسی و بهبود هماهنگی، ارزش واقعی برای شبکه خلق کند. تحلیل این سطح نیازمند آن است که هر دو جنبه، یعنی ارزش ایجادشده و هزینه منتقلشده، بهصورت همزمان دیده شوند.
۶-۴. انتقال هزینه و معماری خلق ارزش
انتقال هزینه مستقل از خلق ارزش نیست، زیرا در بسیاری از مدلهای کسبوکار، طراحی نقشها و فعالیتها بهگونهای انجام میشود که همزمان بر ارزش ایجادشده و محل تحمل هزینه اثر میگذارد. زمانی که یک شرکت فعالیتی را به شریک بیرونی واگذار میکند، ممکن است از تخصص و مقیاس آن شریک برای بهبود کیفیت یا سرعت بهره بگیرد؛ اما همزمان، بخشی از هزینه سرمایهگذاری، عملیات یا ریسک نیز به همان شریک منتقل میشود. همچنین، زمانی که مشتری بخشی از فرایند سفارش، انتخاب، پیگیری یا پشتیبانی را بهصورت دیجیتال انجام میدهد، ممکن است ارزشهایی مانند سرعت، کنترل بیشتر یا دسترسی آسانتر دریافت کند، اما در عین حال بخشی از هزینه زمان و تلاش نیز بر عهده او قرار گیرد.
معماری خلق ارزش، در واقع نقشهای از نقشها، فعالیتها، روابط، جریان داده و سازوکارهای هماهنگی است. در این نقشه، هر تصمیم درباره اینکه «چه کسی چه کاری را انجام دهد»، همزمان مشخص میکند که «چه کسی هزینه آن کار را تحمل کند». بنابراین، انتقال هزینه اغلب در دل طراحی معماری ارزش رخ میدهد، نه صرفاً پس از آن. قراردادها، فناوریهای دیجیتال، رویههای اجرایی، الگوهای قیمتگذاری، استانداردهای عملکرد و قواعد حاکمیت، ابزارهایی هستند که از طریق آنها فعالیت، هزینه و مسئولیت میان بازیگران توزیع میشوند.
بااینحال، پیوند انتقال هزینه با خلق ارزش نباید به این برداشت منجر شود که هر انتقال هزینهای ارزشآفرین است. انتقال هزینه زمانی میتواند از نظر راهبردی توجیهپذیر باشد که دستکم یکی از این وضعیتها رخ دهد: فعالیت به بازیگری منتقل شود که آن را کارآمدتر انجام میدهد؛ ارزش جدید و ملموسی برای بازیگر متحمل هزینه ایجاد گردد؛ ظرفیتهای بلااستفاده فعال شوند؛ یا هزینه کل اکوسیستم در نتیجه بهبود هماهنگی و کاهش اتلاف کاهش یابد. در غیر این صورت، انتقال هزینه ممکن است فقط به بهبود کوتاهمدت عملکرد یک بازیگر و تضعیف پایدار شرکا یا کاربران منجر شود.
۶-۵. تمایز انتقال هزینه با کاهش هزینه
تمایز میان انتقال هزینه و کاهش هزینه، معیار اصلی برای ارزیابی کیفیت راهبردهای هزینهای در معماری کسبوکار است. کاهش هزینه یک بازیگر لزوماً به معنای کاهش هزینه کل اکوسیستم نیست. اگر سازمانی با واگذاری فعالیت، کاهش سرمایهگذاری، افزایش مسئولیت شریک یا انتقال فرایند به مشتری، هزینههای خود را کاهش دهد، باید بررسی شود که آیا منابع واقعی کمتری مصرف شدهاند یا فقط بار آنها به نقطه دیگری در شبکه منتقل شده است.
برای مثال، اگر یک فرایند دیجیتال موجب حذف دوبارهکاری، کاهش زمان جستوجو، کاهش خطا و استفاده بهتر از ظرفیتها شود، میتوان از کاهش واقعی هزینه سخن گفت. اما اگر همان فرایند صرفاً بخشی از زمان، مسئولیت یا ریسک را به مشتری یا ارائهدهنده خدمت منتقل کند، بدون آنکه کارایی کل سیستم بهبود یابد، با انتقال هزینه مواجه هستیم. در عمل، بسیاری از تصمیمها میتوانند ترکیبی از هر دو باشند: بخشی از هزینه را واقعاً کاهش دهند و بخشی دیگر را به بازیگران مختلف منتقل کنند. وظیفه تحلیل راهبردی، تفکیک این دو اثر و ارزیابی پیامدهای آنهاست.
ازاینرو، ارزیابی انتقال هزینه باید با سه پرسش همراه باشد:
نخست، آیا هزینه کل اکوسیستم کاهش یافته است؟
دوم، هزینه و ریسک میان چه بازیگرانی توزیع شده است؟
سوم، آیا منافع حاصل از بازطراحی معماری کسبوکار با هزینهها و مسئولیتهای تحمیلشده بر بازیگران تناسب دارد؟
پاسخ به این پرسشها، زمینه لازم را برای تحلیل منصفانه، پایدار و راهبردی انتقال هزینه فراهم میکند و مبنای مناسبی برای معرفی چارچوب HOCTAF در بخش بعدی خواهد بود.
کلیدواژهها: انتقال هزینه، معماری ارزش، هزینه میانسازمانی، توزیع مسئولیت، اکوسیستم کسبوکار
۷. معرفی و تبیین چارچوب مفهومی HOCTAF
بخشهای پیشین نشان دادند که فرصتهای پنهان نه در قالب تقاضای آشکار بازار، بلکه در معماری روابط، ظرفیتهای معطل و ترکیب نادیدهگرفته منابع شکل میگیرند، و دوم اینکه انتقال هزینه، برخلاف کاهش هزینه، میتواند بینی از بهبود کارایی کل، جایگاه تحمل هزینه را در شبکه بازیگران تغییر دهد. با این حال، این دو مفهوم در ادبیات موجود بهصورت پراکنده و از منظرهای متفاوت بررسی شدهاند و هیچ زبان تحلیلی واحدی آنها را در دل یک معماری ارزش یکپارچه نمیسازد. از همین نقطه، ضرورت یک چارچوب مفهومی خود را نشان میدهد که همزمان بتواند ظرفیتهای نهفته، ساختار خلق ارزش، جریان انتقال هزینه و سازوکار تصاحب ارزش را در یک قاب واحد تحلیل کند. چارچوب HOCTAF با همین انگیزه طراحی شده است؛ چارچوبی که در این بخش معرفی، و از منظر فلسفه شکلگیری، مؤلفهها، روابط درونی، سطوح تحلیل و خروجیهای تحلیلی تبیین میشود.
۷-۱. فلسفه شکلگیری چارچوب
چارچوب HOCTAF بهعنوان چارچوبی برای ایجاد زبان تحلیلی مشترک میان ادبیات مدیریت استراتژیک، مدل کسبوکار، مدیریت هزینه، اکوسیستم و اقتصاد پلتفرمی معرفی میشود. این فلسفه از یک مشاهده آغاز میشود: هر یک از این حوزهها بخشی از واقعیت اقتصادی را توضیح میدهند، اما مرزهای مفهومی آنها مانع میشود که یک پدیده واحد
— مانند تغییر در معماری خلق ارزش که همزمان بر فرصت، هزینه و توزیع منفعت اثر میگذارد —
در یک قاب منسجم دیده شود.
توجه به این نکته ضروری است که فلسفه HOCTAF بر یک واقعگرایی رابطهای استوار است. بر اساس این نگاه، ارزش اقتصادی صرفاً از ویژگیهای ایزوله منابع یا بازیگران ناشی نمیشود، بلکه از ساختار روابط و موقعیت قرارگیری بازیگران در شبکه خلق ارزش برمیخیزد. این دیدگاه با
ادبیات مدل کسبوکار (Osterwalder & Pigneur, 2010) و
نظریه اکوسیستم (Adner, 2021)
همراستاست، اما چارچوب حاضر صرفاً تکرار آنها نیست؛
بلکه با افزودن دو سازه مکمل — یعنی فرصت پنهان و انتقال هزینه —
پنجره تحلیلی تازهای را میان این جریانهای فکری میگشاید.
علاوه بر این، HOCTAF از آنجا که بر مفاهیم مفهومی و تبیینی استوار است، نه یک نظریه تجربیِ آزمونپذیر در معنای محدود، بلکه چارچوبی تحلیلی و اکتشافی تلقی میشود. هدف اولیه آن، تولید فرضیه، جهتدهی به مشاهده و ارائه نقشهای است که محقق و مدیر بتوانند از طریق آن، پدیدههای پیچیده خلق و تصاحب ارزش را سازماندهی کنند. این تمایز — میان چارچوب مفهومی و نظریه تجربی — در سراسر این مقاله حفظ شده است و از تفسیر ناروای یافتههای بعدی جلوگیری میکند.
۷-۲. مؤلفه اول: فرصتهای پنهان
نخستین مؤلفه چارچوب، به شناسایی ظرفیتهایی میپردازد که هنوز در مدل رسمی کسبوکار فعال نشدهاند، اما قابلیت تبدیلشدن به ارزش اقتصادی دارند. این مؤلفه بیانگر این باور است که آغاز تحلیل راهبردی نباید صرفاً از مسئله یا نیاز آشکار بازار باشد، بلکه باید از پرسش درباره ظرفیتهای بالفعلنشده آغاز شود.
فرصت پنهان در این چارچوب، از چند منشأ قابل شناسایی است: ظرفیتهای بلااستفاده، دادههای گردآوریشده اما تحلیلنشده، شکافهای هماهنگی میان عرضه و تقاضا، روابط میانسازمانی کماستفاده، ظرفیتهای زمانی و عملیاتی ازدسترفته، و قابلیتهای مکمل فعالنشده. ویژگی مشترک این منشأها آن است که در شاخصهای متعارف عملکرد بهآسانی مشاهده نمیشوند و بهسادگی در گزارشهای مالی یا تحلیلی دقیق بازار نمود پیدا نمیکنند.
نکته محوری در این مؤلفه، تفکیک میان «مشاهده» و «تشخیص» است. مشاهده یک ظرفیت، صرفاً به معنای توجه به وجود آن است؛ اما تشخیص فرصت، مستلزم درک امکان تبدیل آن ظرفیت به ارزش از طریق بازطراحی معماری تعاملات است. مؤلفه اول HOCTAF از همین منطق پیروی میکند: فرصت پنهان بهعنوان شرایط بالفعلنشدهای تعریف میشود که در صورت پیوند با سازوکار مناسب خلق و تصاحب ارزش، میتواند به منبع مزیت و رشد تبدیل شود.
۷-۳. مؤلفه دوم: معماری خلق ارزش
مؤلفه دوم مشخص میکند که چه بازیگرانی، از طریق چه فعالیتهایی و با چه روابطی در خلق ارزش مشارکت میکنند. معماری خلق ارزش در این چارچوب، نه فقط نقشه فعالیتهای درونسازمانی، بلکه شبکه کامل تعاملات، جریان اطلاعات، سازوکارهای هماهنگی و تقسیم نقش میان بازیگران است.
این مؤلفه، توزیع فعالیتها میان بازیگران را بهصورت صرفاً فنی نمینگرد؛ بلکه آن را در متن شرایط نهادی، الزامات فناوری، ساختار قراردادها و پویاییهای قدرت تحلیل میکند. برای مثال، اینکه آیا فعالیتی درون سازمان، میان شرکا یا در لبه تعامل با مشتری انجام شود، فقط بر کارایی اثر نمیگذارد؛ بلکه بر جریان اطلاعات، نحوه کنترل و محل تجمع قابلیتهای راهبردی نیز تأثیر میگذارد.
ارتباط معماری خلق ارزش با مؤلفه اول، دوطرفه است. از یک سو، تشخیص فرصت پنهان معمولاً نیازمند دیدن شکاف یا ظرفیت در معماری فعلی است؛ از سوی دیگر، هر معماری ارزش، خود متضمن مجموعهای از فرصتهای بالقوه است که ممکن است هنوز در آن فعال نشده باشند. به این ترتیب، مؤلفه دوم نهتنها وضعیت فعلی خلق ارزش را توصیف میکند، بلکه بستر تحلیل این را فراهم میآورد که کدام بازآرایی نقشها و روابط میتواند ظرفیتهای نهفته را آزاد کند.
۷-۴. مؤلفه سوم: انتقال هزینه
مؤلفه سوم، محل ایجاد، تحمل و جابهجایی هزینه، ریسک، مسئولیت و سرمایهگذاری را بررسی میکند. اگر معماری خلق ارزش به این پرسش پاسخ دهد که «چه کسی چه کاری انجام میدهد»، مؤلفه انتقال هزینه به این پرسش میپردازد که «چه کسی بار آن کار را در نهایت تحمل میکند».
انتقال هزینه در این چارچوب، در چهار بُعد تحلیل میشود:
بازیگر متحمل هزینه (چه کسی بار را تحمل میکند)،
محل وقوع هزینه (در کدام مرحله از زنجیره ارزش ایجاد میشود)،
زمان وقوع هزینه (در حال حاضر یا بهصورت تأخیری)،
ماهیت هزینه (مالی، عملیاتی، زمانی، اطلاعاتی، ریسکی یا مسئولیتی).
این چهار بُعد با یکدیگر ترکیب میشوند و تصویر کاملتری از توزیع بار اقتصادی میان بازیگران به دست میدهند.
وجه تمایز این مؤلفه آن است که انتقال هزینه را از سطح یک موضوع عملیاتی و حسابداری فراتر میبرد و آن را بهعنوان سازهای راهبردی مینگرد. در چارچوب HOCTAF، انتقال هزینه بخشی از منطق طراحی کسبوکار و معماری روابط است، نه صرفاً پیامد جانبی یک تصمیم. هر تصمیم درباره تقسیم نقشها و فعالیتها، بهناچار با توزیع هزینه، ریسک و مسئولیت همراه است؛ از همین رو، تحلیل راهبردی بدون در نظر گرفتن این بعد، ناقص خواهد بود.
۷-۵. مؤلفه چهارم: تصاحب ارزش
مؤلفه چهارم نشان میدهد که ارزش ایجادشده چگونه میان بازیگران توزیع میشود و چه کسی از آن منفعت اقتصادی، اطلاعاتی یا راهبردی کسب میکند. تصاحب ارزش، تنها به معنای جریان درآمدی نیست؛ بلکه شامل منافع اطلاعاتی، موقعیت راهبردی، دسترسی به داده، ساختار قدرت، اعتبار برند، قابلیتهای انباشته و مزیتهای غیرقیمتی نیز میشود.
این مؤلفه با دو مؤلفه دیگر در تعامل است. از یک سو، تصاحب ارزش به میزان و کیفیت ارزشی بستگی دارد که معماری خلق ارزش تولید میکند؛ از سوی دیگر، سازوکار تصاحب ارزش خود بر انگیزه مشارکت بازیگران و بهتبع آن بر پایداری معماری اثر میگذارد. اگر بخشی از بازیگران در خلق ارزش مشارکت کنند اما سهم ناعادلانهای از منافع دریافت نمایند، تمایل آنها به مشارکت بلندمدت تضعیف میشود و کل پیکربندی شبکه شکننده میگردد.
از این منظر، توجه به تصاحب ارزش در کنار خلق ارزش، معیاری برای ارزیابی کیفیت و پایداری یک مدل کسبوکار به دست میدهد. مدلی که میتواند ارزش زیادی خلق کند اما ساختار تصاحب ارزش آن ناعادلانه یا شکننده باشد، در بلندمدت نمیتواند مزیت خود را حفظ کند. برعکس، مدلی که سازوکار تصاحب ارزش را بهدرستی طراحی کرده باشد، میتواند مشارکت پایدار بازیگران را تضمین کند و ظرفیت تشخیص و بهرهبرداری از فرصتهای پنهان را افزایش دهد.
۷-۶. روابط میان چهار مؤلفه
رابطه مفهومی میان مؤلفهها را میتوان بهشکل زیر نشان داد:
> فرصتهای پنهان ← معماری خلق ارزش ← انتقال هزینه ← تصاحب ارزش
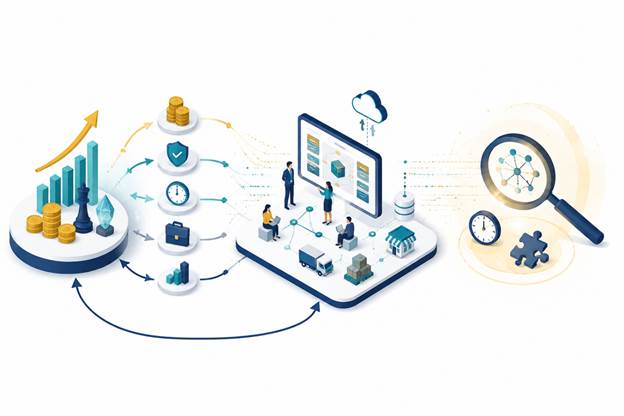
این رابطه، منطق جریان تحلیل را نشان میدهد: نخست ظرفیتهای بالفعلنشده شناسایی میشوند؛ سپس معماری مناسبی برای فعالکردن آنان طراحی میشود؛ این معماری مستلزم توزیع و جابهجایی هزینه، ریسک و مسئولیت میان بازیگران است؛ و در نهایت، ارزش حاصل در قالب منافع اقتصادی، اطلاعاتی و راهبردی میان بازیگران توزیع میشود.
با این حال، تأکید بر این نکته ضروری است که این رابطه خطی و قطعی نیست. تصاحب ارزش میتواند به بازطراحی معماری خلق ارزش و شناسایی فرصتهای جدید منجر شود؛ انتقال هزینه نامناسب میتواند بهصورت بازخوردی انگیزه مشارکت را تضعیف و معماری را به سمت تغییر سوق دهد؛ و حتی تفسیر تازه از یک ظرفیت نهفته میتواند پس از تجربه تصاحب ارزش شکل بگیرد. بنابراین، چارچوب را باید یک سیستم بازخوردی در نظر گرفت که در آن هر مؤلفه میتواند نقطه ورود تحلیل باشد، نه یک زنجیره یکطرفه جبری. این انعطاف، قدرت تحلیلی چارچوب را در مواجهه با پویاییهای واقعی افزایش میدهد و آن را از قالبهای ایستا و قطعی متمایز میسازد.
۷-۷. سطوح تحلیل چارچوب
چارچوب HOCTAF تحلیل خود را در چهار سطح انجام میدهد، بهگونهای که امکان حرکت از خرد به کلان و درک پیوند میان سطوح فراهم شود.
در سطح سازمانی، تمرکز بر یک کسبوکار واحد است؛ پرسشهایی مانند اینکه سازمان چه ظرفیتهای بلااستفادهای دارد، چگونه ارزش خلق میکند، هزینهها چگونه درون سازمان توزیع شدهاند و منافع چگونه تصاحب میشود، در این سطح بررسی میشوند. این سطح، پایهایترین واحد تحلیل چارچوب است.
در سطح رابطهای، تحلیل بهجای یک سازمان، بر کیفیت و ساختار رابطه میان دو یا چند بازیگر متمرکز میشود. این سطح برای تحلیل قراردادها، اتحادها، روابط تأمینکننده و همکاریهای استراتژیک مناسب است و نشان میدهد که چگونه هزینه، ریسک و منفعت در بستر خاص یک رابطه توزیع میشوند.
در سطح اکوسیستمی، دامنه تحلیل به شبکه گستردهتری از بازیگران تعمیم مییابد که ممکن است بهصورت مستقیم در یک معامله مشارکت نداشته باشند، اما بر خلق و تصاحب ارزش اثر میگذارند. در این سطح، پدیدههایی مانند نکتهسنجی میانسازمانی، قدرت شبکهای، مکملها و قواعد حاکمیت اکوسیستم مورد توجه قرار میگیرند.
در سطح اقتصادی، بالاترین سطح تحلیل، وضعیت رقابت، پویایی قیمتگذاری، توزیع رانت اقتصادی نسبت به هزینه تحملشده و پیامدهای کلان بازتوزیع هزینه مورد بررسی قرار میگیرد. این سطح امکان میدهد که سهم واقعی بازیگران از ارزش کل ایجادشده در اقتصاد یا صنعت ارزیابی شود و پدیدههایی مانند هدایت رانت به سمت یک بازیگر محوری شناسایی گردد.
۷-۸. خروجیهای تحلیلی HOCTAF
کاربست چارچوب بهتنهایی جنبه تشریحی دارد و زمانی قدرت عملی مییابد که به خروجیهای تحلیلی مشخص تبدیل شود تا بتواند مانند یک ابزار تشخیص و طراحی عمل کند. پنج خروجی اصلی پیشنهاد میشود.
نقشه فرصتهای پنهان است که ظرفیتهای بالفعلنشده را در قالب یک چارچوب ساختیافته برای هر سطح تحلیل شناسایی و طبقهبندی میکند و مبنای اولویتگذاری برای مداخله راهبردی فراهم میآورد.
نقشه جریان ارزش است که بازیگران، فعالیتها، روابط و جریانهای ارزش مبادلهشده را بهتصویر میکشد. این نقشه معادل بصری معماری خلق ارزش است و به مشاهده گمشدهها، همپوشانیها و فرصتهای بازآرایی کمک میکند.
نقشه جریان هزینه است که محل ایجاد، تحمل و جابهجایی هزینه، ریسک و مسئولیت را در شبکه بازیگران نشان میدهد. این نقشه تفکیک میان کاهش واقعی و انتقال هزینه را ممکن میسازد و نقاط فشار، نامتناسبها و هزینههای پنهان را آشکار میکند.
ماتریس بازیگر، هزینه، مسئولیت و منفعت است که در قالب یک جدول، رابطه میان هر بازیگر با هزینه تحملشده، مسئولیت پذیرفتهشده و منفعت کسبشده را در یک نگاه قرار میدهد. این خروجی برای ارزیابی عدالت و پایداری یک معماری ارزش، یعنی تناسب میان سهم و مسئولیت، ابزار کلیدی به شمار میرود.
تحلیل محل تصاحب ارزش است که بهصورت متمرکز نشان میدهد ارزش مادی و نامادی میان کدام بازیگران و از طریق کدام سازوکارها تصاحب میشود. این تحلیل، رابط میان معماری خلق ارزش، توزیع هزینه و مزیت راهبردی است و زمینه ارزیابی پایداری و اصلاح مدل را فراهم میکند.
در مجموع، خروجیهای پنجگانه چارچوب، فاصله میان تحلیل مفهومی و تصمیمگیری عملی را پر میکنند و به محقق، مشاور و مدیر این امکان را میدهند که پدیدههای پیچیده خلق و تصاحب ارزش را بهصورت نظاممند مشاهده، ارزیابی و در صورت نیاز بازطراحی کنند.
کلیدواژهها: چارچوب HOCTAF، فرصتهای پنهان، معماری خلق ارزش، انتقال هزینه، تصاحب ارزش
۸. سازوکارها و گونههای انتقال هزینه در کسبوکار
چارچوب HOCTAF نشان میدهد که انتقال هزینه صرفاً یک رویداد مالی یا قراردادی نیست، بلکه سازوکاری است که در متن معماری خلق ارزش عمل میکند. هر تغییری در تقسیم کار، شیوه دسترسی به خدمت، سطح خودکارسازی، طراحی قرارداد، قواعد پلتفرم یا جریان اطلاعات، میتواند محل انجام فعالیت و در نتیجه محل تحمل هزینه، ریسک و مسئولیت را تغییر دهد. بنابراین، تحلیل سازوکارهای انتقال هزینه باید همزمان به بازیگر انتقالدهنده، بازیگر متحمل، ابزار انتقال، نوع هزینه و پیامدهای آن برای پایداری معماری کسبوکار توجه کند.
۸-۱. انتقال هزینه به مشتری یا کاربر
یکی از رایجترین گونههای انتقال هزینه در کسبوکارهای معاصر، انتقال بخشی از فعالیتها و هزینهها به مشتری یا کاربر است. این انتقال میتواند در قالب خودخدمتی، استفاده از سامانههای دیجیتال، تکمیل اطلاعات، انتخاب و پیکربندی محصول، پیگیری سفارش، دریافت پشتیبانی غیرحضوری، ثبت شکایت، حمل کالا یا انجام بخشی از فرایند پس از فروش رخ دهد. در چنین وضعیتی، سازمان ممکن است بخشی از هزینه نیروی انسانی، زمان پردازش، فضای عملیاتی یا هماهنگی خدمات را کاهش دهد؛ اما بخشی از همان فعالیت به کاربر واگذار میشود.
این انتقال لزوماً نامطلوب نیست. اگر کاربر در برابر پذیرش فعالیت یا هزینه، منفعتی ملموس مانند سرعت بیشتر، اختیار انتخاب، دسترسی شبانهروزی، شفافیت اطلاعات، کاهش زمان انتظار یا شخصیسازی خدمت دریافت کند، انتقال فعالیت میتواند بخشی از یک بازطراحی ارزشآفرین باشد. برای مثال، سامانهای که امکان انتخاب، پرداخت، رهگیری و اصلاح سفارش را در اختیار مشتری قرار میدهد، ممکن است علاوه بر کاهش هزینه عملیاتی سازمان، تجربه کاربر را نیز بهبود بخشد.
بااینحال، تحلیل باید روشن کند که آیا فعالیت واقعاً سادهتر و ارزشمندتر شده است یا فقط به کاربر واگذار شده است. افزایش پیچیدگی رابط، الزام به یادگیری فرایندهای دشوار، افزایش مسئولیت کاربر در رفع خطا یا انتقال ریسک ناشی از نقص خدمت، میتواند هزینه زمانی، اطلاعاتی و روانی استفاده را افزایش دهد. در این وضعیت، کاهش هزینه سازمان با کاهش هزینه کل خدمت یکسان نیست. از منظر HOCTAF، پرسش اصلی آن است که میان هزینه منتقلشده و ارزش دریافتشده توسط کاربر چه تناسبی وجود دارد.
۸-۲. انتقال هزینه به تأمینکننده یا شریک تجاری
در روابط بینسازمانی، انتقال هزینه معمولاً از طریق قراردادها، شرایط پرداخت، استانداردهای کیفیت، سطح موجودی، الزامات فناوری، تعهدات خدماتی یا سازوکارهای ارزیابی عملکرد صورت میگیرد. سازمان محوری ممکن است بخشی از هزینههای هماهنگی، نگهداری، تضمین کیفیت، لجستیک، انطباق با استانداردها یا سرمایهگذاری در تجهیزات را به تأمینکننده، توزیعکننده یا شریک تجاری منتقل کند.
این سازوکار در برخی شرایط میتواند موجب تخصیص کارآمدتر منابع شود. اگر شریک تجاری قابلیت تخصصی، مقیاس اقتصادی، دانش محلی یا زیرساخت مناسبتری برای انجام یک فعالیت داشته باشد، انتقال مسئولیت به او میتواند به کاهش اتلاف و افزایش کیفیت در کل زنجیره منجر شود. برای نمونه، واگذاری بخشی از عملیات لجستیکی به ارائهدهندهای تخصصی، در صورت وجود هماهنگی و توزیع منصفانه منفعت، میتواند هزینه کل زنجیره را کاهش دهد.
اما در صورتی که انتقال هزینه فقط بهدلیل قدرت چانهزنی نامتقارن سازمان محوری انجام شود، پیامد آن ممکن است به حلقههای ضعیفتر زنجیره منتقل شود. تأمینکنندهای که ناچار به پذیرش هزینههای اضافی کیفیت، موجودی یا تأخیر پرداخت است، ممکن است برای حفظ بقا به کاهش کیفیت، کاهش سرمایهگذاری، افزایش قیمت در دوره بعد یا انتقال فشار به نیروی انسانی روی آورد. در نتیجه، هزینه از بین نمیرود؛ بلکه در شبکه جابهجا میشود و حتی ممکن است در بلندمدت بهصورت کاهش قابلیت اطمینان، ناپایداری عرضه یا افت کیفیت به سازمان محوری بازگردد.
۸-۳. انتقال هزینه به نیروی کار یا ارائهدهنده خدمت
گونه دیگر انتقال هزینه، جابهجایی بخشی از هزینهها و مسئولیتهای عملیاتی به نیروی کار، متخصصان مستقل یا ارائهدهندگان خدمت است. این انتقال میتواند شامل هزینه زمان، انعطافپذیری زمانی، آموزش، تهیه و نگهداری تجهیزات، اتصال اینترنت، فضای کار، رفتوآمد، بهروزرسانی مهارت، مدیریت ریسک عملیاتی یا پاسخگویی به مشتری باشد.
در مدلهای کاری منعطف یا پلتفرمی، ممکن است ارائهدهنده خدمت از استقلال زمانی، دسترسی به بازار، انعطاف در انتخاب فعالیت یا امکان بهرهبرداری از ظرفیتهای شخصی برخوردار شود. در مقابل، بخشی از هزینههایی که در الگوی استخدامی سنتی بر عهده سازمان قرار میگرفت، ممکن است به ارائهدهنده منتقل شود. تحلیل این وضعیت نباید از پیش، آن را صرفاً بهرهور یا صرفاً نامطلوب تلقی کند؛ بلکه باید بر تناسب میان استقلال، منفعت، اختیار، ریسک و مسئولیت تمرکز کند.
در چارچوب HOCTAF، مسئله اصلی این نیست که انتقال هزینه به نیروی کار یا ارائهدهنده خدمت رخ داده یا خیر؛ زیرا این انتقال در بسیاری از مدلهای کسبوکار اجتنابناپذیر است. مسئله آن است که آیا بازیگر متحمل هزینه، از اختیار، اطلاعات، درآمد، پشتیبانی و ظرفیت لازم برای مدیریت این مسئولیت برخوردار است یا نه. در غیاب چنین تناسبی، انتقال هزینه میتواند پایداری رابطه و کیفیت خدمت را تضعیف کند. این بحث در سطح مفهومی مطرح میشود و مدعی آثار تجربی قطعی درباره گروه، صنعت یا پلتفرم خاصی نیست.
۸-۴. انتقال هزینه از طریق پلتفرم و فناوری
فناوری در انتقال هزینه نقش صرفاً اجرایی ندارد؛ بلکه میتواند بهعنوان ابزار بازطراحی محل فعالیت، مسئولیت و تحمل هزینه عمل کند. پلتفرمهای دیجیتال از طریق الگوریتمها، طراحی رابط کاربر، قواعد عضویت، نظام رتبهبندی، سازوکار پرداخت، فرایند احراز هویت، دادهمحوری و قراردادهای دیجیتال، تعیین میکنند که کدام فعالیت توسط چه کسی، در چه زمانی و با چه سطحی از مسئولیت انجام شود.
برای مثال، یک پلتفرم میتواند بخشی از هزینه جستوجو و هماهنگی را با استفاده از الگوریتم تطبیق کاهش دهد. اما همین پلتفرم ممکن است هزینه ارائه اطلاعات، بهروزرسانی مشخصات، پاسخ به درخواستها، رعایت استانداردهای عملکرد یا مدیریت اعتبار را به عرضهکننده و کاربر منتقل کند. از اینرو، فناوری هم میتواند هزینه کل را کاهش دهد و هم میتواند محل تحمل بخشی از هزینه را از بازیگر محوری به بازیگران پیرامونی جابهجا کند.
داده نیز در این فرایند اهمیت ویژهای دارد. هر بار که کاربر یا ارائهدهنده خدمت اطلاعاتی ثبت میکند، بازخورد میدهد، موقعیت مکانی خود را فعال میسازد یا سابقه تعامل ایجاد میکند، بخشی از فرایند تولید داده برای پلتفرم انجام میشود. این داده میتواند ارزش تحلیلی و راهبردی ایجاد کند، اما هزینه تولید، صحتسنجی، حفاظت یا افشای آن ممکن است میان بازیگران مختلف توزیع شود. بنابراین، تحلیل پلتفرمی باید علاوه بر جریان پول و خدمت، جریان داده و هزینههای مرتبط با آن را نیز در نظر بگیرد.
۸-۵. انتقال هزینه به آینده
همه انتقالهای هزینه میان بازیگران همزمان رخ نمیدهند. گاهی یک تصمیم، هزینه را از زمان حال به آینده منتقل میکند. کاهش هزینه نگهداری، تعویق سرمایهگذاری در زیرساخت، محدودکردن آموزش، کاستن از کنترل کیفیت، بهتعویقانداختن پرداختها یا کاهش پشتیبانی، ممکن است در کوتاهمدت عملکرد مالی یک سازمان را بهبود دهد؛ اما در دورههای بعد، هزینههای بیشتری به شکل خرابی، افت کیفیت، نارضایتی، خروج شریک، کاهش اعتماد یا افزایش هزینه بازیابی ایجاد کند.
انتقال هزینه به آینده از منظر HOCTAF اهمیت بالایی دارد، زیرا ارزیابی مبتنی بر دوره مالی کوتاهمدت ممکن است این نوع انتقال را بهاشتباه کاهش واقعی هزینه نشان دهد. در واقع، ممکن است یک سازمان هزینه را حذف نکرده باشد، بلکه آن را به زمان دیگری، مرحله بعدی زنجیره یا بازیگری که در آینده وارد تعامل میشود منتقل کرده باشد. ازاینرو، تحلیل انتقال هزینه باید افق زمانی تصمیم را گسترش دهد و نسبت میان صرفهجویی کوتاهمدت و پایداری بلندمدت را مورد توجه قرار دهد.
۸-۶. گونهشناسی تحلیلی انتقال هزینه
برای استفاده عملی از چارچوب HOCTAF، انتقال هزینه را میتوان بر اساس 6 معیار تحلیلی طبقهبندی کرد. این گونهشناسی به تحلیلگر کمک میکند تا انتقال هزینه را نه یک پدیده یکپارچه، بلکه مجموعهای از الگوهای متفاوت با آثار بالقوه متمایز ببیند.
1، انتقال هزینه از منظر محل انتقال قابل تفکیک است: انتقال درونسازمانی، انتقال میان سازمان و مشتری، انتقال میان سازمان و تأمینکننده، انتقال به نیروی کار یا ارائهدهنده خدمت، انتقال در زنجیره تأمین و انتقال در سطح اکوسیستم. این معیار نشان میدهد که بار هزینه از کدام نقطه به کدام نقطه شبکه منتقل شده است.
2، از منظر ابزار انتقال، هزینه ممکن است از طریق قرارداد، قیمتگذاری، فناوری، طراحی فرایند، استانداردهای عملکرد، الگوریتم، طراحی رابط کاربر، شرایط پرداخت یا قواعد دسترسی منتقل شود. شناخت ابزار انتقال اهمیت دارد، زیرا نوع ابزار بر میزان شفافیت، امکان مذاکره و قابلیت اصلاح سازوکار اثر میگذارد.
3، از منظر نوع هزینه، انتقال میتواند مالی، زمانی، عملیاتی، اطلاعاتی، ریسکی، سرمایهای یا مسئولیتی باشد. در بسیاری از موارد، یک سازوکار واحد بهطور همزمان چند نوع هزینه را منتقل میکند؛ برای مثال، واگذاری بخشی از پشتیبانی به کاربر، هم هزینه عملیاتی، هم هزینه زمانی و هم بخشی از مسئولیت حل مسئله را جابهجا میسازد.
4، از منظر شدت وابستگی، انتقال هزینه میتواند در یک رابطه متوازن و قابل مذاکره یا در یک رابطه وابسته و نامتقارن رخ دهد. هرچه وابستگی بازیگر متحمل هزینه به سازمان محوری، پلتفرم یا کانال دسترسی بیشتر باشد، توان او برای مذاکره، رد شرایط یا انتقال متقابل هزینه کمتر خواهد بود. این بعد برای تحلیل پایداری روابط بینسازمانی و پلتفرمی اهمیت اساسی دارد.
5، از منظر مشروعیت، انتقال هزینه میتواند شفاف، توافقی و مبتنی بر منفعت متقابل باشد یا مبهم، تحمیلی و فاقد تناسب میان مسئولیت و منفعت. مشروعیت در اینجا به داوری اخلاقی ساده فروکاسته نمیشود؛ بلکه به میزان شفافیت قواعد، اطلاع بازیگران، امکان انتخاب، حق مذاکره و تناسب میان هزینه تحملشده و ارزش دریافتشده مربوط است.
6، از منظر پیامدهای پایداری، انتقال هزینه میتواند سازنده یا فرساینده باشد. انتقال سازنده زمانی رخ میدهد که فعالیت به بازیگری منتقل شود که آن را کارآمدتر انجام میدهد، هزینه کل اکوسیستم کاهش یابد و منافع متناسب میان بازیگران توزیع شود. انتقال فرساینده زمانی شکل میگیرد که صرفاً هزینه ظاهری یک بازیگر کاهش یابد، اما بار آن در حلقههای دیگر انباشته شود و در بلندمدت به کاهش کیفیت، تضعیف اعتماد، شکنندگی شبکه یا افزایش هزینه بازگشت منجر گردد.
بر این مبنا، گونهشناسی انتقال هزینه، پایهای برای ارزیابی دقیقتر مدل کسبوکار فراهم میآورد و مسیر ورود به بحث مرزهای اخلاقی و پایداری انتقال هزینه را در بخش بعدی هموار میسازد.
کلیدواژهها: گونهشناسی هزینه، انتقال ریسک، پلتفرم دیجیتال، هزینه عملیاتی، بازتخصیص مسئولیت
۹. مرزهای اخلاقی، مشروعیت و پایداری انتقال هزینه
گونهشناسی ارائهشده در بخش پیشین نشان داد که انتقال هزینه میتواند از مسیرهای متنوعی، از قرارداد و قیمتگذاری تا فناوری، داده و بازطراحی فرایند، میان بازیگران جابهجا شود. بااینحال، صرف امکان فنی یا قراردادیِ انتقال هزینه، آن را به تصمیمی راهبردی، مشروع و پایدار تبدیل نمیکند. هر معماری کسبوکار که بخشی از فعالیت، ریسک یا مسئولیت را به بازیگر دیگری منتقل میسازد، باید به این پرسش پاسخ دهد که آیا منافع، اختیار و ظرفیت لازم نیز متناسب با بار منتقلشده در اختیار آن بازیگر قرار گرفته است یا خیر. از این منظر، تحلیل انتقال هزینه بدون توجه به مشروعیت و پایداری، به ارزیابی ناقص و کوتاهمدت از عملکرد کسبوکار منتهی خواهد شد.
۹-۱. ضرورت تمایز میان انتقال راهبردی و انتقال مخرب
انتقال هزینه زمانی نمیتواند صرفاً به دلیل کاهش هزینه یک بازیگر، راهبردی موفق تلقی شود که آثار آن بر کل اکوسیستم و بازیگران درگیر بررسی نشده باشد. کاهش هزینههای گزارششده در صورتهای مالی یک سازمان ممکن است ناشی از حذف اتلاف واقعی باشد؛ اما ممکن است همان کاهش، حاصل انتقال زمان، ریسک، سرمایهگذاری، مسئولیت یا فشار عملیاتی به مشتری، تأمینکننده، نیروی کار یا بازیگر دیگری در شبکه باشد. این دو وضعیت، هرچند ممکن است در کوتاهمدت نتایج مالی مشابهی برای سازمان محوری ایجاد کنند، از منظر کیفیت معماری ارزش و پایداری رابطه یکسان نیستند.
انتقال راهبردی زمانی شکل میگیرد که جابهجایی هزینه با افزایش کارایی کل، فعالسازی قابلیتهای مکمل، ارتقای کیفیت خدمت یا ایجاد منفعت قابل مشاهده برای بازیگر متحمل هزینه همراه باشد. در این وضعیت، انتقال فعالیت و مسئولیت به بازیگری صورت میگیرد که ظرفیت، دانش، ابزار یا انگیزه مناسبتری برای انجام آن دارد. بنابراین، انتقال هزینه بخشی از بازآرایی کارآمد منابع است و میتواند به خلق ارزش بیشتر برای شبکه منجر شود.
در مقابل، انتقال مخرب زمانی رخ میدهد که یک بازیگر، بدون فراهمکردن منفعت متناسب، اختیار کافی، اطلاعات لازم یا امکان مذاکره، بار هزینه و ریسک را به بازیگری دیگر منتقل کند. در چنین شرایطی، هزینه ظاهراً از سازمان محوری حذف میشود، اما در واقع در حلقههای دیگر انباشته میگردد. نتیجه میتواند کاهش کیفیت، افت اعتماد، فرسایش رابطه، تشدید تعارض و افزایش هزینههای بازگشتی در آینده باشد. بنابراین، تفاوت بنیادین میان انتقال راهبردی و انتقال مخرب، نه در اصل جابهجایی هزینه، بلکه در منطق توزیع ارزش، ریسک و اختیار نهفته است.
۹-۲. معیارهای مشروعیت انتقال هزینه
مشروعیت انتقال هزینه در چارچوب HOCTAF یک مفهوم تکبعدی نیست؛ بلکه از مجموعهای از معیارهای مرتبط تشکیل میشود که باید بهصورت همزمان بررسی شوند.
شفافیت است. بازیگران باید بدانند چه فعالیتی، با چه هزینهای، از سوی چه کسی و تحت چه شرایطی انجام میشود. ابهام در شرایط قیمتگذاری، مسئولیت کیفیت، نحوه استفاده از داده، ضمانتها، جریمهها یا قواعد عملکرد، امکان ارزیابی آگاهانه رابطه را کاهش میدهد. شفافیت، صرفاً اعلام رسمی یک شرط در قرارداد نیست؛ بلکه مستلزم قابلفهمبودن قواعد و دسترسپذیری اطلاعات مؤثر برای بازیگران است.
رضایت و آگاهی بازیگران است. رضایت زمانی معتبر تلقی میشود که بازیگر متحمل هزینه، از ماهیت مسئولیت، سطح ریسک، پیامدهای اقتصادی و الزامات عملیاتی تصمیم آگاه باشد. پذیرش صوری یک شرط، در شرایطی که اطلاعات ناکافی، پیچیدگی بیش از حد یا وابستگی شدید وجود دارد، لزوماً نشاندهنده رضایت آگاهانه نیست. در تحلیل مفهومی، باید میان پذیرش قراردادی و پذیرش مبتنی بر فهم واقعی تمایز گذاشت.
تناسب مسئولیت و منفعت است. هرچه مسئولیت، سرمایهگذاری و ریسک بیشتری به یک بازیگر منتقل میشود، انتظار میرود که سهم او از منفعت اقتصادی، اطلاعاتی، راهبردی یا عملیاتی نیز متناسب باشد. این تناسب الزاماً به معنای برابری کامل میان سهم بازیگران نیست؛ زیرا نقشها، قابلیتها و میزان مشارکت آنان متفاوت است. بااینحال، نبود نسبت قابل دفاع میان بار تحملشده و منفعت دریافتشده، مشروعیت معماری ارزش را با تردید مواجه میسازد.
امکان چانهزنی است. انتقال هزینه در رابطهای که بازیگر متحمل، امکان مذاکره درباره شرایط، قیمت، مسئولیت و نحوه جبران را دارد، با انتقال هزینه در رابطهای که انتخابهای جایگزین محدود است، تفاوت دارد. قدرت چانهزنی متوازن به این معنا نیست که همه بازیگران از قدرت یکسان برخوردار باشند؛ بلکه به وجود حداقلی از امکان اظهار نظر، اصلاح شرایط، خروج از رابطه یا انتخاب گزینه جایگزین اشاره دارد.
توزیع منصفانه ریسک است. ریسک باید تا حد امکان نزد بازیگری قرار گیرد که توانایی بیشتری برای مدیریت، کنترل یا کاهش آن دارد. انتقال ریسک به بازیگری که فاقد اطلاعات، ابزار، منابع یا اختیار لازم برای کنترل آن است، میتواند به ناکارآمدی و بیثباتی منجر شود. این مسئله بهویژه در اکوسیستمهای پلتفرمی اهمیت دارد؛ زیرا قواعد طراحیشده توسط بازیگر محوری میتواند بر توزیع ریسک میان کاربران و عرضهکنندگان اثر گستردهای بگذارد.
حفظ اعتماد است. اعتماد، سرمایهای رابطهای است که امکان کاهش هزینههای هماهنگی، افزایش همکاری و استمرار مشارکت را فراهم میسازد. انتقال هزینهای که بهصورت مبهم، ناگهانی یا نامتناسب انجام شود، میتواند ادراک انصاف را تضعیف و اعتماد را فرسوده کند. در مقابل، شفافیت، گفتوگو، جبران مناسب و ثبات در قواعد، توان معماری ارزش را برای حفظ اعتماد افزایش میدهد.
پایداری رابطه است. انتقال هزینه باید نه فقط از منظر سود کوتاهمدت، بلکه با توجه به توان رابطه برای تداوم همکاری تحلیل شود. اگر یک طرف رابطه در بلندمدت نتواند هزینههای منتقلشده را تحمل کند، معماری ارزش حتی در صورت سودآوری کوتاهمدت نیز شکننده خواهد بود. پایداری رابطه مستلزم آن است که بازیگران اصلی، انگیزه، ظرفیت و منفعت کافی برای ادامه مشارکت داشته باشند.
۹-۳. انتقال هزینه و پایداری اکوسیستم
اکوسیستم کسبوکار زمانی پایدار میماند که بازیگران کلیدی بتوانند در کنار تحمل مسئولیتها و ریسکها، منافع قابل قبول و امکان ادامه فعالیت را نیز حفظ کنند. انتقال بیشازحد هزینه به یک بازیگر ممکن است مشارکت او را تضعیف، کیفیت عملکرد را کاهش، تعارض را افزایش یا خروج او از شبکه را محتملتر کند. این پیامدها ممکن است ابتدا در سطح یک رابطه یا یک فعالیت محدود ظاهر شوند، اما در ادامه به کل معماری ارزش تسری یابند.
برای مثال، انتقال مستمر هزینههای سرمایهگذاری، پشتیبانی یا انطباق به تأمینکنندگان کوچک، ممکن است در کوتاهمدت هزینههای سازمان محوری را کاهش دهد؛ اما در بلندمدت، تنوع عرضه، قابلیت اطمینان زنجیره و انگیزه سرمایهگذاری شرکا را تضعیف کند. به همین ترتیب، انتقال هزینه زمانی و مسئولیت حل مسئله به کاربر، اگر با سادهسازی تجربه، شفافیت اطلاعات و ارزش متقابل همراه نباشد، میتواند موجب افت رضایت و کاهش استفاده از خدمت شود.
در سطح اکوسیستم، مسئله اصلی این است که آیا توزیع هزینه و منفعت، ظرفیت بازتولید همکاری را حفظ میکند یا خیر. اکوسیستم تنها مجموعهای از مبادلات همزمان نیست، بلکه شبکهای از روابط تکرارشونده است که با اعتماد، قابلیت پیشبینی، منافع متقابل و ظرفیت انطباق تداوم مییابد. ازاینرو، انتقال هزینه باید در چارچوب استمرار خلق ارزش تحلیل شود. هرگونه انتقالی که توان بازیگران مکمل برای مشارکت مستمر را تضعیف کند، در نهایت میتواند ارزش قابل تصاحب بازیگر محوری را نیز کاهش دهد.
۹-۴. مرز میان نوآوری مدل کسبوکار و بهرهکشی اقتصادی
نوآوری مدل کسبوکار زمانی رخ میدهد که سازمان، شیوه خلق، ارائه و تصاحب ارزش را بهگونهای بازطراحی کند که ارزش جدید یا بیشتری برای مشتریان و دیگر بازیگران ایجاد شود. این بازطراحی ممکن است مستلزم انتقال فعالیت، هزینه یا ریسک باشد؛ زیرا هر نوآوری در معماری ارزش، نقشها و مسئولیتها را دگرگون میسازد. بنابراین، وجود انتقال هزینه بهتنهایی نباید بهعنوان نشانه بهرهکشی اقتصادی تلقی شود.
بااینحال، مرز میان نوآوری مشروع و بهرهکشی اقتصادی در جایی قرار دارد که انتقال هزینه از منطق خلق ارزش مشترک جدا شود. اگر یک بازیگر از قدرت بازار، کنترل داده، وابستگی شبکهای یا برتری قراردادی خود استفاده کند تا هزینهها و ریسکها را بهطور یکطرفه منتقل کند، بیآنکه منفعت، اختیار یا سازوکار جبران متناسبی برای دیگر بازیگران ایجاد شود، معماری ارزش از بازطراحی مشروع فاصله میگیرد. در این وضعیت، تصاحب ارزش ممکن است بر خلق ارزش غلبه یابد و پایداری مدل را به خطر اندازد.
در چارچوب HOCTAF، این مرز با مقایسه همزمان چهار عنصر قابل تحلیل است: فرصت نهفتهای که قرار است فعال شود، معماری خلق ارزش طراحیشده، جریان انتقال هزینه و سازوکار تصاحب ارزش. هرگاه این چهار عنصر در یک منطق متوازن قرار گیرند، انتقال هزینه میتواند بخشی از نوآوری و بازآرایی کارآمد کسبوکار باشد. اما هنگامی که جریان هزینه بهصورت نامتقارن به بازیگران وابسته منتقل شود و ارزش حاصل عمدتاً در اختیار یک بازیگر متمرکز گردد، باید پایداری و مشروعیت آن معماری با نگاه انتقادی ارزیابی شود.
در نتیجه، معیار موفقیت راهبرد انتقال هزینه، صرفاً کاهش هزینه سازمان یا افزایش کوتاهمدت سود نیست؛ بلکه توان آن در حفظ تناسب میان خلق ارزش، توزیع مسئولیت، تحمل ریسک و تصاحب منفعت است. این معیار، مبنای لازم را برای تحلیل کاربردهای چارچوب HOCTAF در کسبوکارهای پلتفرمی و مدلهای شبکهای فراهم میکند.
کلیدواژهها: مشروعیت، اخلاق کسبوکار، پایداری اکوسیستم، عدالت توزیعی، مسئولیتپذیری
۱۰. کاربرد تبیینی چارچوب در کسبوکار پلتفرمی
پس از تبیین مؤلفهها، سازوکارها و مرزهای مشروعیت انتقال هزینه، ارزش چارچوب HOCTAF زمانی روشنتر میشود که قابلیت استفاده آن در یک بستر کسبوکاری چندبازیگره بررسی شود. کسبوکارهای پلتفرمی به دلیل اتصال همزمان گروههای متفاوتی از کاربران، ارائهدهندگان خدمت، شرکای مکمل و فناوریهای دادهمحور، زمینه مناسبی برای مشاهده پیوند میان فرصتهای پنهان، معماری خلق ارزش، انتقال هزینه و تصاحب ارزش فراهم میکنند. در این بخش، اسنپ صرفاً بهعنوان یک مثال تبیینی به کار گرفته میشود تا منطق تحلیلی چارچوب نشان داده شود؛ نه بهمنزله مطالعه موردی تجربی، ارزیابی عملکرد یا داوری درباره وضعیت واقعی و قطعی این کسبوکار.
۱۰-۱. جایگاه مثال اسنپ
انتخاب اسنپ در این مقاله، به دلیل شناختهشدگی آن در زیستبوم کسبوکارهای پلتفرمی ایران و قابلیت آن برای نمایش یک ساختار چندوجهی از تعاملات صورت گرفته است. در چنین ساختاری، پلتفرم میان کاربران متقاضی سفر، رانندگان یا ارائهدهندگان خدمت، زیرساختهای پرداخت، فناوریهای نقشه و مکانیابی، دادههای رفتاری و خدمات مکمل نقش واسط و هماهنگکننده ایفا میکند. همین تنوع بازیگران و جریانهای ارزش، آن را به نمونهای مناسب برای استفاده تبیینی از چارچوب HOCTAF تبدیل میسازد.
در این کاربرد، اسنپ نه موضوع آزمون آماری است و نه مبنای ادعای تجربی درباره رفتار، درآمد، هزینه، کیفیت خدمات یا ساختار قراردادی بازیگران آن. همچنین، تحلیل حاضر در پی تأیید یا رد تجربی سازوکارهای چارچوب نیست. هدف فقط آن است که نشان داده شود چارچوب HOCTAF چگونه میتواند پرسشهای تحلیلی مرتبط با یک کسبوکار پلتفرمی را سازماندهی کند: فرصتهای نهفته در کجا قرار دارند؟ ارزش بهوسیله چه بازیگرانی و از طریق چه فعالیتهایی خلق میشود؟ چه هزینهها و ریسکهایی ممکن است میان بازیگران جابهجا شوند؟ و ارزش نهایی از چه مسیرهایی میان بازیگران مختلف توزیع و تصاحب میشود؟
۱۰-۲. فرصتهای پنهان در پلتفرم
در یک پلتفرم حملونقل هوشمند، ظرفیتهای احتمالی متعددی میتوانند بهعنوان فرصت پنهان تحلیل شوند.
نخست، دادههای حاصل از تعاملات
است.
دادههای مربوط به مبدأ، مقصد، زمان درخواست، زمان انتظار، مسیرهای پرتکرار، الگوهای تقاضا، بازخورد کاربران و رفتار عرضهکنندگان خدمت، در صورت تحلیل و استفاده مسئولانه، میتوانند مبنایی برای بهبود تطبیق عرضه و تقاضا، پیشبینی تراکم، طراحی خدمات مکمل یا اصلاح تجربه کاربر باشند.
دوم، شبکه کاربران و رانندگان
است.
ارزش این شبکه صرفاً در تعداد اعضای آن خلاصه نمیشود، بلکه در امکان ایجاد اتصال سریعتر، کاهش هزینه جستوجو، دسترسی متقابل و افزایش احتمال تطبیق میان عرضه و تقاضا قرار دارد. هرچه شبکه فعالتر و تراکم تعاملات بیشتر باشد، ظرفیت بیشتری برای ایجاد ارزش از طریق هماهنگی و بهینهسازی وجود خواهد داشت. بااینحال، این ظرفیت فقط زمانی به فرصت اقتصادی تبدیل میشود که معماری پلتفرم بتواند میان اطلاعات، اعتماد، دسترسی و سازوکار تخصیص هماهنگی ایجاد کند.
سوم، اطلاعات مکانی و زمانی
است.
پلتفرمهای حملونقل با اتکا به اطلاعات مکانی، قادرند موقعیت نسبی عرضه و تقاضا را تحلیل کنند و از ظرفیتهایی بهره بگیرند که در نظامهای سنتی دسترسی به خدمت کمتر قابل مشاهده بود. همچنین، زمانهای اوج و افت تقاضا، مسیرهای کمتردد، زمانهای انتظار و ظرفیتهای بلااستفاده رانندگان، میتوانند بهعنوان منابعی برای بازطراحی خدمت و بهبود هماهنگی مورد توجه قرار گیرند.
چهارم، خدمات مکمل
است.
پلتفرم، در سطح مفهومی، میتواند از اتصال خدمات جانبی مانند پرداخت، بیمه، پشتیبانی، خدمات مالی، خدمات رفاهی، خدمات تعمیر و نگهداری یا پیشنهادهای مکانمحور، ظرفیتهای تازهای برای خلق ارزش شناسایی کند. این موضوع به معنای انتساب چنین اقداماتی به یک پلتفرم خاص نیست، بلکه بیانگر آن است که شبکهای با داده، کاربران، عرضهکنندگان و قابلیت هماهنگی، بهطور بالقوه میتواند بستری برای فعالشدن قابلیتهای مکمل باشد.
۱۰-۳. معماری خلق ارزش
معماری خلق ارزش در مثال پلتفرمی، بر اتصال مؤثر میان عرضه و تقاضا استوار است. کاربران، تقاضای دسترسی به خدمت حملونقل را نمایندگی میکنند؛ رانندگان یا ارائهدهندگان خدمت، ظرفیت عرضه را فراهم میسازند؛ پلتفرم، زیرساخت دیجیتال، قواعد تعامل، سازوکار تطبیق، رابط کاربر و مدیریت داده را ارائه میدهد؛ و فناوریهای مکانیابی، پرداخت و ارتباطات، امکان هماهنگی و اجرای خدمت را تقویت میکنند.
ارزش خلقشده در این معماری، فقط به جابهجایی فیزیکی محدود نیست. کاهش هزینه جستوجو، سادهشدن فرایند درخواست، امکان مشاهده نسبی اطلاعات، ثبت دیجیتال تعامل، تسهیل پرداخت و دسترسی به شبکهای از عرضهکنندگان، از جمله ارزشهایی هستند که در سطح مفهومی میتوانند از طریق پلتفرم ایجاد شوند. در مقابل، رانندگان نیز میتوانند از دسترسی به تقاضا، کاهش هزینه بازاریابی فردی و امکان استفاده از سازوکار هماهنگکننده بهرهمند شوند.
بااینحال، ارزش در این معماری بهصورت مستقل توسط پلتفرم خلق نمیشود. بخش مهمی از ارزش، حاصل مشارکت همزمان کاربران، رانندگان، فناوری، داده، زیرساختهای ارتباطی و سازوکارهای نهادی است. بنابراین، چارچوب HOCTAF بر آن تأکید دارد که تحلیل پلتفرم نباید پلتفرم محوری را تنها خالق ارزش تلقی کند؛ بلکه باید نقش همه بازیگران، میزان مشارکت آنان و وابستگی متقابلشان در شکلگیری ارزش بررسی شود.
۱۰-۴. انتقال هزینه
مؤلفه انتقال هزینه در نمونه تبیینی اسنپ، امکان طرح مجموعهای از پرسشهای تحلیلی را فراهم میکند. برای مثال، هزینه دارایی و نگهداری وسیله نقلیه، هزینه سوخت، زمان انتظار، هزینه ارتباط با مشتری، ریسک عملیاتی، هزینه تجهیزات دیجیتال، هزینه داده و اینترنت، و نیز بخشی از مسئولیتهای مرتبط با کیفیت خدمت یا پاسخگویی، ممکن است میان پلتفرم، راننده و کاربر توزیع یا جابهجا شوند.
در همین حال، پلتفرم میتواند بخشی از هزینههای هماهنگی، جستوجو، تطبیق و پرداخت را از طریق فناوری کاهش دهد یا شکل آن را تغییر دهد. برای نمونه، استفاده از الگوریتم تطبیق میتواند جایگزین بخشی از هماهنگیهای دستی شود؛ اما ممکن است در مقابل، هزینههایی مانند ثبت اطلاعات، رعایت قواعد عملکرد، مدیریت امتیاز یا پیگیری دیجیتال را برای کاربران و ارائهدهندگان خدمت ایجاد کند. بنابراین، در تحلیل HOCTAF باید میان «کاهش واقعی هزینه هماهنگی» و «انتقال هزینه هماهنگی به بازیگران دیگر» تمایز برقرار شود.
تحلیل حاضر درباره اینکه هر هزینه در عمل و در چه میزان توسط کدام بازیگر تحمل میشود، ادعای تجربی مطرح نمیکند. بلکه نشان میدهد که چارچوب HOCTAF چگونه میتواند نقشهای از هزینههای مالی، زمانی، عملیاتی، اطلاعاتی، ریسکی و مسئولیتی ترسیم کند و محل استقرار آنها را در معماری پلتفرم مورد پرسش قرار دهد.
۱۰-۵. تصاحب ارزش
در پلتفرمهای چندوجهی، میان
خلق ارزش
تصاحب ارزش
تمایز مفهومی مهمی وجود دارد.
ارزش ممکن است از مشارکت شبکهای کاربران، رانندگان، فناوری، داده و زیرساختهای مکمل تولید شود، اما منافع حاصل از آن لزوماً به نسبت یکسان میان بازیگران توزیع نمیگردد. هر بازیگر میتواند بخشی از ارزش را در شکلهای متفاوتی تصاحب کند: کاربر در قالب دسترسی، سرعت، سهولت و حق انتخاب؛ راننده در قالب دسترسی به تقاضا و امکان درآمدزایی؛ و پلتفرم در قالب کارمزد، داده، رشد شبکه، قدرت هماهنگی و موقعیت راهبردی.
چارچوب HOCTAF این مسئله را با پرسش از محل تمرکز منافع و نسبت آن با مسئولیتهای تحملشده تحلیل میکند. پرسش اصلی این نیست که کدام بازیگر باید بیشترین سهم را دریافت کند، بلکه این است که آیا سازوکار تصاحب ارزش، با میزان مشارکت در خلق ارزش، تحمل هزینه و پذیرش ریسک تناسب دارد یا خیر. چنانچه میان ارزش خلقشده توسط شبکه و ارزش تصاحبشده توسط بازیگران عدمتوازن پایدار شکل گیرد، پایداری مشارکت و ظرفیت ادامه خلق ارزش میتواند با چالش مواجه شود.
۱۰-۶. محدودیت کاربرد تبیینی
کاربرد اسنپ در این بخش، ماهیتی صرفاً مفهومی و تبیینی دارد. این تحلیل بر دادههای اولیه، مصاحبه نظاممند، مشاهده میدانی، دادههای مالی، اطلاعات قراردادی یا آزمونهای آماری مبتنی نیست. بنابراین، هیچ ادعای قطعی درباره ساختار هزینه، نحوه توزیع درآمد، سطح رضایت، میزان ریسک، کیفیت رابطه با رانندگان یا کاربران، و نیز عملکرد واقعی پلتفرم مطرح نمیشود.
همچنین، نتیجههای حاصل از این مثال، قابلیت تعمیم تجربی به همه پلتفرمها، صنایع یا مدلهای کسبوکار را ندارد. تفاوت در ساختار بازار، نوع خدمت، قواعد تنظیمگری، وضعیت رقابت، فناوری، قدرت چانهزنی و ویژگیهای نهادی میتواند الگوهای خلق ارزش، انتقال هزینه و تصاحب ارزش را در هر پلتفرم دگرگون کند. ازاینرو، مثال حاضر باید صرفاً بهعنوان نمایش قابلیت کاربرد چارچوب HOCTAF در تحلیل یک ساختار چندبازیگره تفسیر شود.
کلیدواژهها: کسبوکار پلتفرمی، اسنپ، بازار چندوجهی، داده، تحلیل تبیینی
۱۱. دلالتهای نظری و مدیریتی
تبیین چارچوب HOCTAF و کاربرد مفهومی آن در یک کسبوکار پلتفرمی نشان میدهد که تحلیل مدل کسبوکار، اگر تنها بر منابع سازمان، درآمد، ساختار فعالیت یا ارزش پیشنهادی متمرکز بماند، بخشی از واقعیت معماری ارزش را نادیده میگیرد. ارزش در بسیاری از کسبوکارهای معاصر، در شبکهای از روابط، دادهها، فعالیتها، ریسکها و مسئولیتها شکل میگیرد و همین شبکه تعیین میکند که چه کسی فرصت را تشخیص میدهد، چه کسی ارزش را خلق میکند، چه کسی هزینه را تحمل میکند و چه کسی منفعت نهایی را تصاحب مینماید. بر این اساس، HOCTAF هم دلالتهای نظری برای توسعه تحلیلهای راهبردی دارد و هم میتواند بهعنوان ابزاری برای بازبینی تصمیمهای مدیریتی و طراحی مجدد مدل کسبوکار به کار گرفته شود.
۱۱-۱. دلالتهای نظری
نخستین دلالت نظری چارچوب HOCTAF، گسترش:
واحد تحلیل از سازمان منفرد به معماری کسبوکار
است.
در رویکردهای سنتیتر، سازمان اغلب واحد اصلی تحلیل مزیت رقابتی، منابع و عملکرد تلقی میشود. بااینحال، در محیطهای پلتفرمی، شبکهای و اکوسیستمی، بخش قابل توجهی از ارزش در مرزهای سازمان شکل نمیگیرد؛ بلکه حاصل تعامل میان سازمان محوری، کاربران، تأمینکنندگان، شرکای مکمل، فناوری، داده و نهادهای پیرامونی است. HOCTAF با تمرکز بر معماری خلق ارزش، تحلیل را از این پرسش که:
«سازمان چه منابعی در اختیار دارد؟»
به پرسش گستردهترِ
«ارزش از طریق چه روابط، فعالیتها و نقشهایی ایجاد میشود؟»
منتقل میکند.
دلالت بعدی پیوند دادن تحلیل منابع با
فرصتهای هنوز فعالنشده
است.
ادبیات منبعمحور بر اهمیت منابع و قابلیتهای ارزشمند تأکید دارد، اما همه ظرفیتهای مؤثر لزوماً در قالب منبع شناختهشده، قابلیت بالفعل یا مزیت قابل مشاهده ظاهر نمیشوند. دادههای پراکنده، روابط کماستفاده، ظرفیتهای زمانی، قابلیتهای مکمل و شکافهای هماهنگی، ممکن است تا پیش از بازتفسیر و بازطراحی، در طبقه منابع راهبردی قرار نگیرند. HOCTAF با طرح مفهوم فرصت پنهان، توجه نظری را به فاصله میان «وجود ظرفیت» و «فعالشدن اقتصادی ظرفیت» معطوف میسازد.
دلالت بعدی، وارد کردن:
جریان هزینه در کنار جریان ارزش
به تحلیل اکوسیستم است. ادبیات اکوسیستم و مدل کسبوکار، بهدرستی بر خلق ارزش مشترک، نقش مکملها و سازوکارهای هماهنگی تمرکز میکند؛ اما در بسیاری از تحلیلها، این پرسش کمتر برجسته میشود که هزینه، ریسک، زمان و مسئولیت خلق آن ارزش توسط چه کسی تحمل میشود. HOCTAF نشان میدهد که تحلیل خلق ارزش بدون ردیابی جریان هزینه، تصویری ناقص از کیفیت و پایداری معماری کسبوکار ارائه میدهد. یک مدل ممکن است ارزش قابل توجهی خلق کند، اما اگر هزینههای اصلی آن به بازیگران کمقدرتتر یا وابسته منتقل شود، پایداری آن با تردید مواجه خواهد بود.
دلالت بعدی، ایجاد پیوند میان
خلق ارزش، تصاحب ارزش و محل تحمل هزینه
است.
خلق ارزش معمولاً به منافع ایجادشده برای مشتری، شبکه یا اکوسیستم اشاره دارد و تصاحب ارزش به سهمی که هر بازیگر از آن منافع به دست میآورد. چارچوب HOCTAF بُعد سومی را به این رابطه میافزاید: هزینهها و ریسکهایی که هر بازیگر برای امکانپذیرشدن خلق ارزش تحمل میکند. بر این مبنا، تحلیل توزیع ارزش زمانی کامل است که روشن شود بازیگران نهفقط چه منفعتی تصاحب میکنند، بلکه در برابر آن، چه میزان هزینه، مسئولیت و عدمقطعیت بر دوش دارند.
پنجمین دلالت، روشنکردن تمایز میان
کاهش هزینه و انتقال هزینه
است.
این تمایز از اهمیت نظری بالایی برخوردار است، زیرا ارزیابی کارایی یک مدل کسبوکار یا نوآوری سازمانی ممکن است با مشاهده کاهش هزینههای یک بازیگر به نتیجهگیری شتابزده منجر شود. HOCTAF تأکید میکند که کاهش هزینه در سطح سازمان، تنها زمانی به معنای بهبود کارایی در سطح اکوسیستم است که کاهش مصرف منابع، کاهش اتلاف، بهبود هماهنگی یا افزایش بهرهوری کل نیز رخ داده باشد. در غیر این صورت، ممکن است کاهش ثبتشده در یک نقطه از شبکه، صرفاً بازتاب انتقال هزینه به نقطهای دیگر باشد.
در نتیجه، چارچوب پیشنهادی، مکمل ادبیات مدیریت استراتژیک، مدل کسبوکار و اکوسیستم است، نه جایگزین آنها. نقش آن، ارائه زبانی تحلیلی برای مشاهده همزمان فرصت، ارزش، هزینه و تصاحب ارزش در یک ساختار رابطهای است. این زبان میتواند مبنایی برای توسعه پژوهشهای آتی درباره پایداری معماریهای کسبوکار، حاکمیت پلتفرمها، روابط بینسازمانی و توزیع ریسک در اکوسیستمهای اقتصادی باشد.
۱۱-۲. دلالتهای مدیریتی
چارچوب HOCTAF برای مدیران، مشاوران و طراحان مدل کسبوکار، یک ابزار تشخیصی فراهم میآورد تا تصمیمهای مربوط به رشد، بهرهوری، برونسپاری، دیجیتالیسازی، توسعه پلتفرم و همکاریهای اکوسیستمی را فراتر از محاسبه محدود هزینههای مستقیم ارزیابی کنند. نقطه آغاز این رویکرد، شناسایی ظرفیتهایی است که هنوز در سازمان یا شبکه فعال نشدهاند. مدیر باید بپرسد: چه داده، رابطه، دارایی، زمان، قابلیت یا ظرفیت مکملی وجود دارد که هنوز به ارزش اقتصادی، عملیاتی یا راهبردی تبدیل نشده است؟
پرسش دیگر، مربوط به بازیگران خلق ارزش است. مدیران باید روشن کنند که در خلق ارزش نهایی، کدام بازیگران نقش دارند و هر یک چه فعالیتی را انجام میدهند. این بازیگران تنها کارکنان یا واحدهای سازمانی نیستند؛ مشتریان، تأمینکنندگان، شرکای فناورانه، توزیعکنندگان، ارائهدهندگان خدمت، پلتفرمها و حتی نهادهای مکمل نیز ممکن است در معماری ارزش نقش اساسی داشته باشند. شفافسازی این نقشها، مبنای تحلیل صحیح هزینه و منفعت است.
مسئله بعدی، به محل تحمل هزینه و ریسک هر فعالیت مربوط میشود. مدیران باید بررسی کنند که هزینه مالی، زمان، ریسک عملیاتی، ریسک کیفیت، مسئولیت پاسخگویی، هزینه اطلاعات و سرمایهگذاری لازم برای هر فعالیت، در نهایت توسط کدام بازیگر تحمل میشود. این پرسش بهویژه در تصمیمهای برونسپاری، خودخدمتی مشتری، توسعه پلتفرم، تغییر شرایط قرارداد و استفاده از فناوری اهمیت دارد؛ زیرا ممکن است یک تصمیم در ظاهر بهرهوری را افزایش دهد، اما در عمل فشار عملیاتی را به شریک یا کاربر منتقل کند.
مرحله بعدی، تمایز میان کاهش واقعی هزینه و جابهجایی آن است. مدیر باید بپرسد آیا تغییر انجامشده واقعاً هزینه کل سیستم را کاهش داده است یا فقط هزینه ثبتشده در واحد یا سازمان خود را کم کرده است. پاسخ به این پرسش مستلزم مشاهده هزینههای پنهان، هزینههای تأخیری، کاهش احتمالی کیفیت، هزینههای هماهنگی، فرسایش اعتماد و ریسکهای بازگشتی است. چنین ارزیابیای از تصمیمگیری کوتاهمدت و موضعی جلوگیری میکند.
پرسش پنجم، محل تصاحب ارزش است. اگر یک محصول، خدمت یا شبکه تعاملات، ارزش جدیدی ایجاد کرده است، باید روشن شود که چه کسی این ارزش را در قالب درآمد، داده، وفاداری مشتری، قدرت بازار، دانش، اعتبار یا موقعیت راهبردی تصاحب میکند. همچنین، باید بررسی شود که آیا سهم هر بازیگر از منافع با میزان مشارکت، ریسک و مسئولیت او تناسب دارد یا خیر. این تحلیل، مدیران را قادر میسازد تا ساختارهای انگیزشی و ترتیبات همکاری را پایدارتر طراحی کنند.
قسمت های بعدی به پایداری و مشروعیت مربوطاند: آیا توزیع هزینه و منفعت برای ادامه همکاری بازیگران پایدار است؟ و آیا انتقال هزینه بر اعتماد، ادراک انصاف و مشروعیت کسبوکار اثر منفی یا مثبت دارد؟ پاسخ به این پرسشها به مدیر کمک میکند تا آثار بلندمدت تصمیمهای اقتصادی را بر روابط اکوسیستمی ببیند. معماری کسبوکاری که اعتماد و ظرفیت مشارکت شرکا را فرسایش دهد، ممکن است با وجود سودآوری کوتاهمدت، در بلندمدت با کاهش کیفیت، افزایش تعارض یا اختلال در خلق ارزش مواجه شود.
۱۱-۳. ابزار پیشنهادی برای استفاده مدیریتی
برای تبدیل چارچوب HOCTAF به یک فرایند قابل استفاده در تصمیمگیری، میتوان یک مسیر پنجمرحلهای عملیاتی پیشنهاد کرد. این مسیر جایگزین تحلیلهای مالی، حقوقی یا عملیاتی موجود نیست؛ بلکه ابزاری مکمل برای مشاهده روابط پنهان میان فرصت، ارزش، هزینه و مشروعیت است.
ترسیم بازیگران و روابط.
در این مرحله، مدیر باید بازیگران اصلی و مکمل را شناسایی کند: سازمان محوری، واحدهای داخلی، مشتریان، تأمینکنندگان، شرکای تجاری، ارائهدهندگان خدمت، واسطهها، پلتفرمها و نهادهای مؤثر. سپس باید مشخص شود که میان این بازیگران چه جریانهایی از کالا، خدمت، داده، پول، مسئولیت و اطلاعات برقرار است. خروجی این مرحله، نقشه اولیه معماری تعاملات است.
شناسایی فرصتهای پنهان.
در این مرحله، ظرفیتهای فعالنشده در دادهها، زمان، داراییها، فرایندها، شبکه روابط و قابلیتهای مکمل بررسی میشوند. پرسش راهنما این است که کدام ظرفیت موجود، در صورت بازطراحی نقشها یا پیوند با یک قابلیت مکمل، میتواند به ارزش تازه تبدیل شود. نتیجه این مرحله، فهرستی اولویتبندیشده از فرصتهای بالقوه است.
ترسیم جریان خلق ارزش.
در این مرحله، هر فعالیت لازم برای ایجاد و ارائه ارزش مشخص میشود و ارتباط آن با بازیگر مسئول تعیین میگردد. مدیر باید نشان دهد که ارزش پیشنهادی چگونه تولید، انتقال و تجربه میشود؛ کدام بازیگر در هر مرحله نقش دارد؛ و وابستگی میان فعالیتها چگونه شکل گرفته است. این مرحله، زمینه تحلیل دقیق معماری خلق ارزش را فراهم میکند.
: ترسیم جریان هزینه و مسئولیت.
در این مرحله، برای هر فعالیت، نوع هزینه، بازیگر متحمل هزینه، زمان وقوع، محل ایجاد و سطح ریسک ثبت میشود. هزینهها باید به ابعاد مالی، عملیاتی، زمانی، اطلاعاتی، ریسکی و مسئولیتی تفکیک شوند. هدف، آشکار کردن تفاوت میان کاهش واقعی هزینه و انتقال آن، و نیز شناسایی نقاط تراکم هزینه یا مسئولیت در شبکه است.
ارزیابی توزیع ارزش، هزینه و مشروعیت.
در گام نهایی، مدیر باید مقایسه کند که هر بازیگر چه ارزشی خلق میکند، چه هزینه و ریسکی تحمل مینماید و چه منفعتی به دست میآورد. سپس مشروعیت معماری با معیارهایی مانند شفافیت، آگاهی، امکان چانهزنی، تناسب مسئولیت و منفعت، توزیع ریسک، حفظ اعتماد و پایداری رابطه ارزیابی میشود. خروجی این مرحله میتواند مبنای اصلاح قراردادها، بازطراحی فرایندها، تغییر سازوکارهای انگیزشی یا توسعه مدل کسبوکار قرار گیرد.
این فرایند پنجمرحلهای به مدیران کمک میکند تا تصمیمهای ظاهراً ساده درباره هزینه، فناوری یا برونسپاری را بهعنوان تصمیمهایی درباره معماری ارزش و پایداری اکوسیستم ببینند. در نتیجه، مسیر تصمیمگیری از تمرکز محدود بر کاهش هزینه سازمانی، به سمت طراحی متوازنترِ خلق ارزش، توزیع مسئولیت و تصاحب منفعت حرکت میکند.
کلیدواژهها: دلالت مدیریتی، تصمیمگیری راهبردی، نقشه جریان هزینه، طراحی مدل کسبوکار، پایداری
۱۲. محدودیتهای مقاله و مسیرهای پژوهش آینده
چارچوب HOCTAF در این مقاله با هدف ایجاد یک زبان تحلیلی مشترک برای مطالعه فرصتهای پنهان، معماری خلق ارزش، انتقال هزینه و تصاحب ارزش ارائه شد. ارزش اصلی این تلاش در یکپارچهسازی مفاهیمی قرار دارد که معمولاً در ادبیات مدیریت استراتژیک، مدل کسبوکار، اکوسیستم، مدیریت هزینه و اقتصاد پلتفرمی بهصورت مجزا مطالعه میشوند. بااینحال، ماهیت مفهومی و تبیینی مقاله ایجاب میکند که دامنه ادعاها، محدودیتهای استنتاج و الزامات توسعه پژوهشی آن بهصراحت مشخص شود. این محدودیتها نهتنها مرز اعتبار مقاله را روشن میکنند، بلکه مسیر تبدیل HOCTAF از یک چارچوب مفهومی به ابزاری قابل سنجش، آزمون و استفاده گستردهتر را نیز نشان میدهند.
۱۲-۱. ماهیت مفهومی چارچوب
نخستین محدودیت مقاله به ماهیت مفهومی چارچوب HOCTAF مربوط است. این چارچوب در وضعیت حاضر، یک مدل تحلیلی برای سازماندهی مشاهده و تفسیر روابط میان فرصت پنهان، معماری خلق ارزش، انتقال هزینه و تصاحب ارزش است. بنابراین، HOCTAF هنوز یک نظریه تجربیِ آزمونشده یا مجموعهای از روابط علّی اثباتشده تلقی نمیشود.
هر یک از سازههای اصلی چارچوب، به تعریف عملیاتی دقیقتری نیاز دارد. برای مثال، فرصت پنهان باید به شاخصهایی قابل مشاهده تبدیل شود تا مشخص گردد ظرفیتهای فعالنشده در یک سازمان یا اکوسیستم چگونه شناسایی و درجهبندی میشوند. به همین ترتیب، انتقال هزینه نیازمند معیارهایی برای تفکیک هزینه واقعی، هزینه منتقلشده، هزینه تأخیری و هزینه پنهان است. تصاحب ارزش نیز باید از ابعاد مالی فراتر رود و منافع اطلاعاتی، شبکهای، دانشی و راهبردی را در بر گیرد.
ازاینرو، روابط پیشنهادی میان مؤلفههای HOCTAF باید در پژوهشهای آینده، در بافتهای گوناگون و با روشهای متفاوت آزمون شوند. برای نمونه، میتوان بررسی کرد که آیا افزایش توان تشخیص فرصتهای پنهان با نوآوری در معماری خلق ارزش همراه است؛ آیا الگوهای خاص انتقال هزینه بر پایداری رابطه میان بازیگران اثر میگذارند؛ و آیا تناسب میان هزینه تحملشده و ارزش تصاحبشده، اعتماد و مشارکت بلندمدت را تقویت میکند.
۱۲-۲. نیاز به توسعه ابزار اندازهگیری
دومین محدودیت، فقدان ابزارهای اندازهگیری طراحیشده و اعتبارسنجیشده برای سازههای محوری چارچوب است. بدون چنین ابزارهایی، امکان مقایسه کسبوکارها، تحلیل شدت پدیدهها و آزمون روابط میان متغیرها محدود خواهد ماند. پژوهشهای آتی باید با اتکا به ادبیات موجود و مطالعات اکتشافی، مقیاسها و شاخصهایی برای سنجش ابعاد مختلف HOCTAF توسعه دهند.
برای سنجش فرصتهای پنهان، میتوان شاخصهایی مانند میزان استفاده از ظرفیتهای دادهای، قابلیتهای مکمل فعالنشده، ظرفیتهای زمانی و عملیاتی، سطح ارتباط میان واحدها و امکان تشخیص شکافهای هماهنگی را بررسی کرد. در مورد انتقال هزینه نیز سنجش باید چندبعدی باشد و هزینههای مالی، زمانی، عملیاتی، اطلاعاتی، ریسکی و مسئولیتی را در کنار بازیگر متحمل، زمان وقوع و محل ایجاد هزینه لحاظ کند.
سنجش تصاحب ارزش نیز نیازمند توجه همزمان به درآمد، حاشیه سود، دسترسی به داده، افزایش قدرت چانهزنی، وفاداری شبکه، اعتبار برند، قابلیتهای انباشته و دسترسی به بازار است. افزون بر این، برای سنجش پایداری توزیع هزینه باید شاخصهایی مانند استمرار مشارکت، کیفیت همکاری، سطح اعتماد، ادراک انصاف، تمایل به سرمایهگذاری و توان بازیگران برای ادامه تعامل طراحی شوند. اعتبار محتوایی، سازهای، همگرا و واگرای این ابزارها باید در نمونههای متنوع بررسی شود تا قابلیت اتکای آنها افزایش یابد.
۱۲-۳. محدودیت کاربرد تبیینی اسنپ
کاربرد اسنپ در مقاله، صرفاً برای تبیین قابلیت استفاده از چارچوب HOCTAF در یک محیط پلتفرمی به کار گرفته شد. این کاربرد بر دادههای اولیه، مصاحبههای نظاممند، تحلیل قراردادها، دادههای مالی، دادههای عملیاتی، مشاهده میدانی یا تحلیل آماری استوار نیست. در نتیجه، تحلیل ارائهشده نباید بهعنوان گزارش واقعیتهای قطعی درباره ساختار هزینه، کیفیت روابط، الگوی درآمد، سطح ریسک یا وضعیت مشارکت بازیگران در این پلتفرم تفسیر شود.
این محدودیت همچنین بیانگر آن است که مثال اسنپ، جایگزین مطالعه موردی عمیق یا پژوهش تجربی نیست. پژوهشهای بعدی میتوانند با استفاده از دادههای قابل دسترس، مصاحبه با گروههای مختلف ذینفعان، تحلیل اسناد و شرایط همکاری، و نیز مشاهده فرایندهای عملیاتی، ابعاد چارچوب را در محیط واقعی بررسی کنند. چنین پژوهشهایی میتوانند به اصلاح مفاهیم، شناسایی متغیرهای زمینهای و ارزیابی توان تبیینی HOCTAF کمک کنند.
۱۲-۴. محدودیت تعمیمپذیری
چهارمین محدودیت، به تعمیمپذیری نتایج مربوط است. از آنجا که مقاله حاضر مفهومی است و مثال پلتفرمی آن ماهیت تبیینی دارد، نتیجههای آن را نمیتوان بدون آزمون جداگانه به همه کسبوکارها، صنایع، بازارها یا پلتفرمها تعمیم داد. الگوی انتقال هزینه در یک پلتفرم حملونقل ممکن است با یک پلتفرم تجارت الکترونیک، خدمات حرفهای، سلامت، آموزش یا زنجیره تأمین صنعتی تفاوت اساسی داشته باشد.
افزون بر این، اندازه کسبوکار، مرحله رشد، شدت رقابت، قدرت چانهزنی بازیگران، ساختار مالکیت، سطح دیجیتالیشدن و نوع محصول یا خدمت میتواند بر روابط میان مؤلفههای چارچوب اثر بگذارد. بنابراین، پژوهشهای آینده باید HOCTAF را در نمونههای متنوع و در سطوح مختلف سازمانی، رابطهای و اکوسیستمی آزمون کنند تا حدود کاربرد و شرایط مرزی آن روشن شود.
۱۲-۵. عوامل نهادی و محیطی
محدودیت دیگر مقاله، تمرکز اصلی بر منطق درونی معماری ارزش و توجه محدودتر به عوامل نهادی و محیطی است. مقررات، ساختار بازار، فرهنگ، شرایط اقتصادی، سیاستهای رقابتی، قواعد مالیاتی، الزامات حمایت از مصرفکننده، حقوق کار، دسترسی به زیرساخت و نقش نهادهای تنظیمگر، همگی میتوانند بر نحوه انتقال هزینه و مشروعیت آن اثر بگذارند.
برای مثال، یک نوع انتقال هزینه که در یک محیط با شفافیت قراردادی و امکان چانهزنی بیشتر قابل دفاع تلقی میشود، ممکن است در محیطی با عدمتقارن اطلاعات، ضعف سازوکارهای حمایت یا محدودیت گزینههای جایگزین، پیامدهای متفاوتی داشته باشد. ازاینرو، پژوهشهای آتی باید عوامل نهادی و محیطی را نه بهعنوان متغیرهای حاشیهای، بلکه بهعنوان عناصر مؤثر در تحلیل پایداری اکوسیستم و مشروعیت معماری کسبوکار وارد کنند.
۱۲-۶. دیدگاه ذینفعان
چارچوب HOCTAF بر چندبازیگره بودن خلق ارزش و انتقال هزینه تأکید دارد؛ بااینحال، مقاله حاضر مبتنی بر گردآوری مستقیم دیدگاه ذینفعان نیست. درک دقیق توزیع هزینه، ریسک و منفعت نیازمند آن است که تجربه و ادراک گروههای مختلف، از جمله کاربران، کارکنان، تأمینکنندگان، ارائهدهندگان خدمت، مدیران، سرمایهگذاران و نهادهای تنظیمگر بررسی شود.
ممکن است یک تغییر در معماری کسبوکار از منظر مدیران بهعنوان افزایش بهرهوری تفسیر شود، اما از دیدگاه کاربر به افزایش پیچیدگی و هزینه زمانی، یا از منظر تأمینکننده به افزایش ریسک و کاهش قدرت چانهزنی منجر شده باشد. بنابراین، پژوهشهای آینده باید از روشهای چندذینفعی استفاده کنند تا امکان مقایسه برداشتها، شناسایی عدمتقارنهای ادراکی و فهم دقیقتر مشروعیت انتقال هزینه فراهم شود.
۱۲-۷. پیشنهادهای پژوهشی
بر اساس محدودیتهای یادشده، چند مسیر مشخص برای پژوهشهای آینده پیشنهاد میشود:
1. طراحی مقیاس سنجش فرصتهای پنهان: توسعه و اعتبارسنجی ابزاری برای شناسایی ظرفیتهای فعالنشده در داده، روابط، زمان، فرایندها و قابلیتهای مکمل.
2. طراحی مقیاس انتقال هزینه: تدوین شاخصهایی برای اندازهگیری انتقال هزینه مالی، عملیاتی، زمانی، اطلاعاتی، ریسکی و مسئولیتی، همراه با تعیین بازیگر متحمل و زمان وقوع آن.
3. انجام مطالعههای چندموردی پلتفرمها: مقایسه چند پلتفرم در صنایع مختلف، بهمنظور شناسایی الگوهای مشترک و تفاوتهای زمینهای در خلق ارزش، انتقال هزینه و تصاحب ارزش.
4. تحلیل شبکه جریان ارزش و هزینه: استفاده از روشهای تحلیل شبکه برای ترسیم ارتباط میان بازیگران، فعالیتها، جریانهای ارزش، محل تجمع هزینه و مسیر انتقال ریسک در اکوسیستم.
5. استفاده از دادههای مالی و عملیاتی: ترکیب دادههای حسابداری، عملکردی، قراردادی و عملیاتی با دادههای ادراکی ذینفعان، برای تفکیک کاهش واقعی هزینه از انتقال هزینه.
6. بررسی رابطه انتقال هزینه و پایداری اکوسیستم: آزمون نقش متغیرهایی مانند اعتماد، ادراک انصاف، کیفیت رابطه، تعهد، ماندگاری مشارکت و قدرت چانهزنی در پیوند میان انتقال هزینه و پایداری شبکه.
در مجموع، مسیر توسعه HOCTAF نیازمند حرکت از مفهومپردازی به عملیاتیسازی، از مثال تبیینی به شواهد تجربی، و از تحلیل یکسطحی به مطالعه چندسطحی و چندذینفعی است. چنین مسیری میتواند به غنای نظری چارچوب و قابلیت استفاده آن برای تحلیل مدلهای کسبوکار پیچیده، بهویژه در محیطهای پلتفرمی و اکوسیستمی، بیفزاید.
کلیدواژهها: محدودیت پژوهش، سنجشپذیری، آزمون تجربی، تعمیمپذیری، پژوهش آینده
۱۳. جمعبندی و پیشنهادهای اجرایی
مقاله حاضر با این مسئله آغاز شد که تحلیل کسبوکارهای جدید، بهویژه کسبوکارهای پلتفرمی، شبکهای و اکوسیستمی، دیگر با تمرکز صرف بر مالکیت منابع، کاهش هزینههای مستقیم یا بهرهگیری از فناوری قابل تبیین نیست. در چنین کسبوکارهایی، ارزش غالباً در مرزهای سازمان محوری خلق نمیشود؛ بلکه از تعامل میان بازیگران متعدد، دادهها، ظرفیتهای مکمل، فناوریهای هماهنگکننده، قواعد قراردادی و سازوکارهای توزیع مسئولیت شکل میگیرد. ازاینرو، مزیت رقابتی را باید نه فقط در آنچه سازمان مالک آن است، بلکه در توانایی آن برای شناسایی ظرفیتهای فعالنشده، بازطراحی روابط و ایجاد معماری پایدار خلق و تصاحب ارزش جستوجو کرد.
چارچوب HOCTAF با پیوند چهار مؤلفه فرصتهای پنهان، معماری خلق ارزش، انتقال هزینه و تصاحب ارزش، تلاشی برای ارائه یک زبان تحلیلی مشترک در مطالعه این پدیده است. این چارچوب نشان میدهد که فرصتهای پنهان میتوانند در دادهها، زمان، روابط، ظرفیتهای بلااستفاده، شکافهای هماهنگی و قابلیتهای مکمل وجود داشته باشند؛ اما تبدیل آنها به ارزش، نیازمند بازطراحی آگاهانه نقشها، فعالیتها، جریان اطلاعات و سازوکارهای همکاری است. در این بازطراحی، مسئله هزینه از اهمیت بنیادین برخوردار است، زیرا هر تصمیم درباره اینکه چه کسی چه فعالیتی را انجام دهد، بهطور همزمان تعیین میکند که چه کسی هزینه، ریسک، زمان و مسئولیت آن فعالیت را تحمل خواهد کرد.
استدلال محوری مقاله آن است که کاهش هزینه یک بازیگر، لزوماً به معنای کاهش هزینه کل اکوسیستم نیست. ممکن است یک سازمان، پلتفرم یا بازیگر محوری از طریق واگذاری فعالیت، خودکارسازی فرایند، تغییر قرارداد یا بازطراحی رابط کاربر، هزینههای مستقیم خود را کاهش دهد؛ اما بخشی از همان هزینه را به مشتری، تأمینکننده، نیروی کار، ارائهدهنده خدمت یا آینده منتقل سازد. بنابراین، ارزیابی راهبردهای هزینهای تنها با اتکا به شاخصهای مالی سازمان محوری، تصویری ناقص از واقعیت اقتصادی و رابطهای کسبوکار ارائه میکند.
بر همین مبنا، انتقال هزینه بهخودیخود نه مطلوب و نه نامطلوب است. ارزش راهبردی، مشروعیت و پایداری آن، به نحوه طراحی سازوکار انتقال، میزان شفافیت، آگاهی و امکان چانهزنی بازیگران، تناسب میان مسئولیت و منفعت، توزیع ریسک، حفظ اعتماد و پیامدهای آن برای استمرار همکاری بستگی دارد. انتقال هزینه زمانی میتواند بخشی از نوآوری مشروع مدل کسبوکار تلقی شود که به کاهش اتلاف، افزایش کارایی کل، فعالشدن ظرفیتهای مکمل و خلق ارزش متقابل منجر گردد. در مقابل، هنگامی که هزینه و ریسک بهصورت نامتقارن به بازیگران وابسته منتقل شود، بیآنکه منفعت یا اختیار متناسبی برای آنان فراهم آید، معماری ارزش با خطر فرسایش اعتماد، کاهش مشارکت و شکنندگی اکوسیستم مواجه خواهد شد.
بر پایه این یافتههای مفهومی، پیشنهادهای اجرایی زیر برای مدیران، طراحان مدل کسبوکار و تصمیمگیران اکوسیستمهای کسبوکاری ارائه میشود:
1. پیش از هر تصمیم برای کاهش هزینه، نقشه جریان هزینه ترسیم شود. مدیران باید مشخص کنند هر فعالیت در کجا انجام میشود، چه نوع هزینهای ایجاد میکند، چه کسی آن را تحمل مینماید و آثار آن در چه بازه زمانی ظاهر میشود.
2. میان کاهش واقعی هزینه و انتقال هزینه تمایز برقرار شود. کاهش هزینه زمانی واقعی است که اتلاف، مصرف منابع یا اصطکاک کل سیستم کاهش یابد؛ نه آنکه صرفاً هزینه از تراز یک بازیگر به بازیگر دیگر منتقل شود.
3. هزینههای پنهان و منتقلشده در کنار هزینههای حسابداری بررسی شوند. هزینههای زمانی، اطلاعاتی، عملیاتی، ریسکی، مسئولیتی و هزینههای تأخیری باید در ارزیابی تصمیمها وارد شوند؛ زیرا بسیاری از هزینههای مهم در صورتهای مالی مستقیم سازمان دیده نمیشوند.
4. منافع و مسئولیتهای بازیگران اکوسیستم بهصورت همزمان تحلیل شوند. هر بازیگری که در خلق ارزش مشارکت دارد، باید از منظر نقش، هزینه، ریسک، اختیار و منفعت مورد بررسی قرار گیرد. این تحلیل، زمینه طراحی قراردادها و سازوکارهای همکاری پایدارتر را فراهم میکند.
5. اثر تصمیمهای هزینهای بر اعتماد، مشارکت و پایداری سنجیده شود. تصمیمی که در کوتاهمدت سودآور به نظر میرسد، ممکن است در بلندمدت موجب کاهش کیفیت، تضعیف انگیزه شرکا، خروج بازیگران مکمل یا افزایش هزینههای بازگشتی شود. ارزیابی پایداری باید بخشی از فرایند تصمیمگیری باشد.
6. از چارچوب HOCTAF بهعنوان ابزار تشخیص و بازطراحی معماری کسبوکار استفاده شود. این چارچوب میتواند مدیران را در شناسایی فرصتهای پنهان، ترسیم جریان ارزش، آشکارسازی جریان هزینه، ارزیابی محل تصاحب ارزش و بازبینی مشروعیت روابط یاری دهد.
در نهایت، HOCTAF مدیران و پژوهشگران را به عبور از نگاه خطی به هزینه دعوت میکند. در این نگاه، هزینه صرفاً عددی برای کاهش نیست؛ بلکه بخشی از معماری روابط، قدرت، مسئولیت، اعتماد و ارزش در اکوسیستم کسبوکار است. هرچه سازمانها بتوانند پیوند میان فرصتهای پنهان، خلق ارزش، انتقال هزینه و تصاحب ارزش را دقیقتر مشاهده و بازطراحی کنند، توان بیشتری برای ایجاد مزیت رقابتی پایدار و رابطهای خواهند داشت.
کلیدواژهها: بازآرایی ارزش، انتقال هزینه، مزیت رقابتی، چارچوب HOCTAF
کوروش جزایری
متخصص کسب و کار MBA- گرایش استراتژیک
مشهد
1404

