
آثار اولیه هوش مصنوعی بر اقتصاد، تنها در افزایش تعداد اپلیکیشنها یا رشد استفاده از ابزارهای هوش مصنوعی دیده نمیشود. یکی دیگر از حوزههایی که این تحول در آن نمود پیدا کرده، بازار سرمایهگذاری خطرپذیر (Venture Capital) و عملکرد شرکتهایی است که با حمایت سرمایهگذاران رشد میکنند.
شواهد موجود نشان میدهند که هوش مصنوعی ممکن است در حال تغییر الگوی رشد استارتاپها باشد. از یک سو، بخش قابلتوجهی از ارزشآفرینی در بازار سرمایهگذاری خطرپذیر در تعداد نسبتاً محدودی از شرکتها متمرکز شده است. از سوی دیگر، دادههای جدید از ظهور نسل متفاوتی از یونیکورنها حکایت دارند؛ شرکتهایی که در سن پایینتری به ارزشگذاری میلیارددلاری میرسند و در برخی موارد، درآمدشان سریعتر از نسلهای پیشین رشد میکند.
دادههای بانک سیلیکونولی (Silicon Valley Bank یا SVB) دو تغییر مهم را در این زمینه نشان میدهند: کاهش سن یونیکورنهای جدید و افزایش سرعت رشد درآمد در میان شرکتهای تأسیسشده پس از گسترش هوش مصنوعی مولد.
در گذشته، رسیدن به این سطح از ارزشگذاری معمولاً مستلزم چندین سال توسعه محصول، جذب سرمایه، گسترش بازار و افزایش درآمد بود. اما دادههای SVB نشان میدهند که شرکتهای جدید در مقایسه با نسلهای پیشین، در سن پایینتری به این نقطه میرسند.
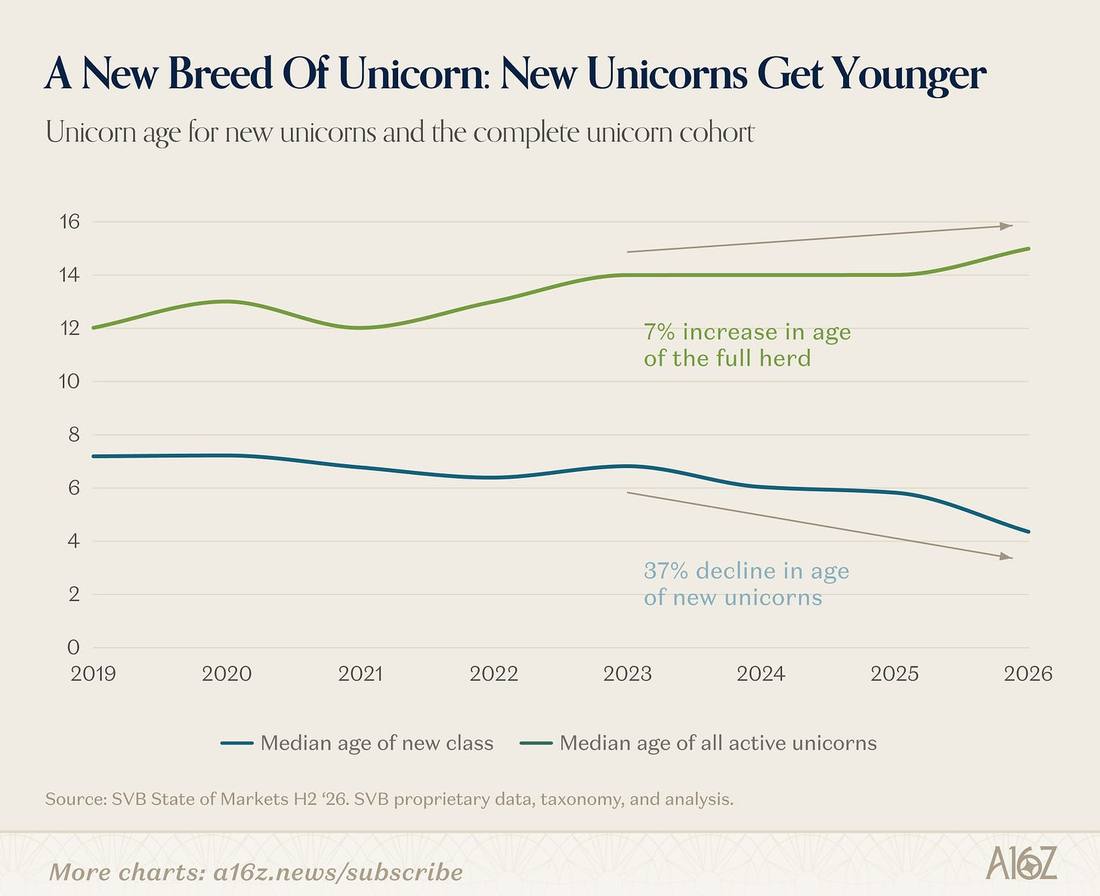
نمودار نخست، میانه سن یونیکورنها را طی سالهای ۲۰۱۹ تا ۲۰۲۶ از دو منظر بررسی میکند: تمام یونیکورنهای فعال و شرکتهایی که بهتازگی به این جایگاه رسیدهاند.
خط سبز نمودار، میانه سن تمام یونیکورنهای فعال را نشان میدهد.
این شاخص در سال ۲۰۱۹ حدود ۱۲ سال بود و با وجود افتی کوتاه در سال ۲۰۲۱، روندی عمدتاً صعودی داشته است. تا سال ۲۰۲۶، میانه سن این شرکتها به حدود ۱۵ سال رسیده است.
به بیان دیگر، مجموعه یونیکورنهای موجود در بازار بهتدریج در حال مسنتر شدن است.
نمودار همچنین نشان میدهد که سن این مجموعه از سال ۲۰۲۳ تاکنون حدود ۷ درصد افزایش یافته است.
این دو عدد باید از یکدیگر تفکیک شوند: افزایش سن از حدود ۱۲ به ۱۵ سال مربوط به کل دوره ۲۰۱۹ تا ۲۰۲۶ است، در حالی که رشد ۷ درصدی به بازه کوتاهترِ آغازشده از سال ۲۰۲۳ اشاره دارد.
خط آبی نمودار، میانه سن شرکتهایی را نشان میدهد که در هر دوره بهتازگی به ارزشگذاری یک میلیارد دلاری رسیدهاند.
برخلاف مجموعه یونیکورنهای فعال، این شاخص روندی نزولی داشته است.
در سال ۲۰۱۹، میانه سن یونیکورنهای جدید حدود ۷٫۲ سال بود. این رقم در سال ۲۰۲۶ به اندکی بیش از ۴ سال رسیده است.
کاهش سن یونیکورنهای جدید بهویژه از سال ۲۰۲۳ به بعد آشکارتر شده است؛ بهطوریکه طبق برچسب نمودار، میانه سن این شرکتها در مقایسه با آن سال حدود ۳۷ درصد کاهش یافته است.
در نتیجه، دو روند متضاد در بازار شکل گرفتهاند: مجموعه یونیکورنهای موجود در حال مسنتر شدن است، اما شرکتهایی که بهتازگی وارد این گروه میشوند، بهطور متوسط جوانتر از گذشتهاند.
این واگرایی نشان میدهد که نسل جدید استارتاپها ممکن است در مدت کوتاهتری به ارزشگذاریهای میلیارددلاری دست پیدا کند.
البته ارزشگذاری یک میلیارد دلاری لزوماً به معنای سودآوری، درآمد بالا یا پایداری مدل کسبوکار نیست. این ارزشگذاری میتواند تحت تأثیر انتظارات سرمایهگذاران درباره رشد آینده، شرایط بازار و میزان رقابت برای سرمایهگذاری نیز قرار گیرد.
بنابراین، کاهش سن یونیکورنهای جدید بهتنهایی ثابت نمیکند که این شرکتها از نظر عملکرد اقتصادی موفقتر از نسلهای پیشین هستند.
کاهش سن یونیکورنها تنها یکی از نشانههای تغییر در بازار سرمایهگذاری خطرپذیر است.
دادههای SVB نشان میدهند که سرعت رشد درآمد شرکتهای تأسیسشده در دوره گسترش هوش مصنوعی مولد نیز ممکن است با الگوی نسلهای پیشین تفاوت داشته باشد.
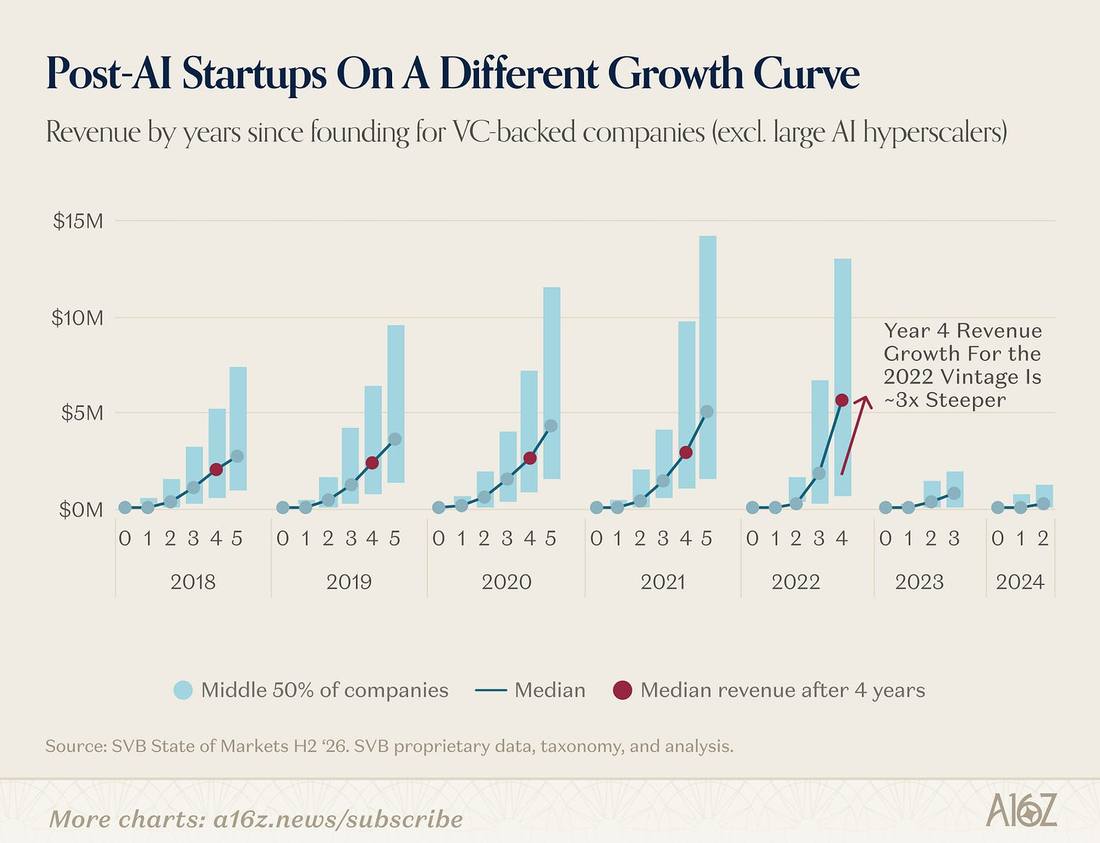
نمودار دوم، درآمد شرکتهای دارای پشتوانه سرمایهگذاری خطرپذیر (VC-Backed Companies) را بر اساس تعداد سالهای سپریشده از زمان تأسیس مقایسه میکند.
در این بررسی، شرکتها به هفت گروه یا کوهورت (Cohort) تقسیم شدهاند که هرکدام شامل شرکتهای تأسیسشده در یکی از سالهای ۲۰۱۸ تا ۲۰۲۴ هستند.
هدف این است که مشخص شود شرکتهای نسلهای مختلف، در سن یکسان، چه میزان درآمد داشتهاند و با چه سرعتی رشد کردهاند.
برای جلوگیری از آنکه عملکرد چند شرکت بسیار بزرگ تصویر کلی را تحت تأثیر قرار دهد، بزرگترین شرکتهای هوش مصنوعی در مقیاس هایپراسکیل (AI Hyperscalers) از این مقایسه کنار گذاشته شدهاند.
در این نمودار، ستونهای آبی روشن محدودهای را نشان میدهند که ۵۰ درصد میانی شرکتهای هر گروه در آن قرار گرفتهاند.
خط تیره، میانه درآمد شرکتها را در هر سال از عمرشان نمایش میدهد و نقطه قرمز، میانه درآمد در پایان سال چهارم فعالیت را مشخص میکند.
استفاده از میانه بهجای میانگین اهمیت دارد؛ زیرا درآمد چند شرکت بسیار بزرگ میتواند میانگین را بهشدت افزایش دهد و تصویر گمراهکنندهای از عملکرد شرکتهای معمولی ارائه کند.
در مقابل، میانه نشان میدهد که نیمی از شرکتهای تحت پوشش درآمدی کمتر و نیمی دیگر درآمدی بیشتر از مقدار موردنظر داشتهاند.
در کوهورتهای ۲۰۱۸ تا ۲۰۲۱، رشد میانه درآمد نسبتاً تدریجی بوده است.
درآمد میانه این شرکتها در پایان سال چهارم فعالیت، عمدتاً در محدوده ۲ تا ۳ میلیون دلار قرار داشته است.
به بیان ساده، الگوی معمول در این نسلها چنین بوده که شرکتی با درآمد میانه حدود ۲ میلیون دلار در سال سوم، در سال چهارم به درآمدی نزدیک به ۳ میلیون دلار رسیده است.
این روند نشاندهنده رشد سالانه است، اما جهشی ناگهانی در مسیر درآمد شرکتها مشاهده نمیشود.
شرکتهای تأسیسشده در سال ۲۰۲۲ الگوی متفاوتی را نشان میدهند.
میانه درآمد این گروه در سال سوم فعالیت حدود ۲٫۸ میلیون دلار بوده، اما در سال چهارم به حدود ۵٫۶ میلیون دلار رسیده است.
به این ترتیب، درآمد میانه این شرکتها تنها طی یک سال تقریباً دو برابر شده است.
به عبارت دیگر، تفاوت اصلی صرفاً این نیست که شرکتهای نسل جدید در سال چهارم درآمد بیشتری دارند؛ بلکه سرعت افزایش درآمد آنها نیز در این مقطع از چرخه عمرشان بالاتر بوده است.
این یافته میتواند نشانهای از تغییر در اقتصاد رشد استارتاپها باشد؛ تغییری که احتمالاً با گسترش هوش مصنوعی مولد ارتباط دارد.
با این حال، برای اثبات چنین ارتباطی باید عوامل دیگری مانند ترکیب صنایع، شرایط سرمایهگذاری، مدلهای درآمدی و تفاوتهای ساختاری شرکتها نیز بررسی شوند.
دادههای SVB شواهد قابلتوجهی از تغییر الگوی رشد استارتاپها ارائه میکنند، اما نسبت دادن تمام این تغییرات به هوش مصنوعی نیازمند احتیاط است.
برای تفسیر دقیقتر نتایج، چهار ملاحظه اساسی وجود دارد.
نخست، هنوز برای ارزیابی پایداری روند زود است.
کوهورت ۲۰۲۲ در پایان سال چهارم فعالیت، جهش قابلتوجهی در درآمد میانه داشته است. با این حال، دادههای شرکتهای تأسیسشده در سالهای ۲۰۲۳ و ۲۰۲۴ هنوز بهترتیب تنها سه و دو سال از عمر آنها را پوشش میدهند.
بنابراین، نمیتوان با اطمینان گفت که این نسلها نیز در سال چهارم رشد مشابهی را تجربه خواهند کرد.
اگر کوهورتهای بعدی همین الگو را تکرار کنند، شواهد بیشتری برای تغییر ساختاری در سرعت رشد استارتاپها فراهم خواهد شد. در مقابل، اگر جهش کوهورت ۲۰۲۲ تکرار نشود، ممکن است با پدیدهای مختص همان نسل مواجه باشیم.
دوم، ترکیب شرکتهای سرمایهگذاریشده در حال تغییر است.
هوش مصنوعی تنها به افزایش تعداد شرکتهای نرمافزاری منجر نشده است. بخشی از سرمایهگذاریهای جدید به کسبوکارهای غیرنرمافزاری، از جمله زیرساخت، سختافزار و سایر حوزههای مرتبط با هوش مصنوعی اختصاص یافته است.
این شرکتها ممکن است از نظر سرمایه موردنیاز، زمان عرضه محصول، حاشیه سود و سرعت رشد درآمد، الگوهای متفاوتی با شرکتهای نرمافزاری داشته باشند.
در نتیجه، تغییر ترکیب صنایع میتواند بر میانه درآمد و سایر شاخصهای کل بازار اثر بگذارد.
برای ارزیابی دقیقتر نقش هوش مصنوعی، لازم است عملکرد شرکتهای مشابه در صنایع و مدلهای کسبوکار یکسان نیز با یکدیگر مقایسه شود.
سوم، احتمال تمرکز رشد در شرکتهای موسوم به AI Wrappers وجود دارد.
یکی از فرضیههای جایگزین این است که کوهورت ۲۰۲۲ شامل تعداد قابلتوجهی از شرکتهایی باشد که محصول خود را بر پایه مدلها و زیرساختهای هوش مصنوعی موجود ساختهاند.
این محصولات که گاهی با عنوان «لایههای کاربردی مبتنی بر هوش مصنوعی» یا AI Wrappers شناخته میشوند، میتوانند با تکیه بر مدلهای آماده، بدون نیاز به توسعه زیرساخت بنیادی هوش مصنوعی، سریعتر وارد بازار شوند.
چنین مدلی ممکن است به کاهش زمان توسعه، تسریع عرضه محصول و رشد سریعتر درآمد منجر شود.
اما پرسش مهم این است که آیا این شرکتها میتوانند رشد اولیه خود را در بلندمدت حفظ کنند؟
پایداری درآمد آنها ممکن است به عواملی مانند وفاداری مشتریان، تمایز محصول، هزینه استفاده از مدلهای زیربنایی، رقابت و توانایی حفظ مزیت رقابتی وابسته باشد.
بنابراین، رشد سریع اولیه لزوماً به معنای شکلگیری یک کسبوکار پایدار نیست.
چهارم، بزرگترین شرکتهای هوش مصنوعی از تحلیل درآمد کنار گذاشته شدهاند.
یکی از ویژگیهای مهم نمودار دوم این است که بزرگترین شرکتهای هوش مصنوعی را از مجموعه داده حذف کرده است.
در نتیجه، رشد مشاهدهشده در میانه درآمد را نمیتوان صرفاً به عملکرد استثنایی چند بازیگر بسیار بزرگ نسبت داد.
این موضوع اهمیت یافته را افزایش میدهد، زیرا نشان میدهد تغییر الگوی درآمد در میان مجموعه گستردهتری از شرکتهای تحت پوشش دادهها نیز مشاهده شده است.
با این حال، حذف شرکتهای بزرگ بهتنهایی اثر هوش مصنوعی را اثبات نمیکند و سایر عوامل مؤثر همچنان باید بررسی شوند.

