
با وجود رشد چشمگیر اپلیکیشنهای هوش مصنوعی و افزایش استقبال از محصولاتی مانند ChatGPT، Claude و Gemini، بررسی رفتار پرداخت مصرفکنندگان تصویر متفاوتی از میزان نفوذ اقتصادی این فناوری ارائه میدهد.
دادههای تراکنشی شرکت Consumer Edge نشان میدهند که اگرچه تعداد افرادی که شخصاً برای خدمات هوش مصنوعی هزینه میکنند روبهافزایش است، پذیرش پولی این خدمات در میان مصرفکنندگان آمریکایی همچنان در سطح نسبتاً پایینی قرار دارد.
بر اساس این دادهها، در سهماهه نخست سال ۲۰۲۶، حدود ۳ درصد از مصرفکنندگان آمریکاییِ تحت پوشش دادههای پژوهش، با استفاده از کارتهای اعتباری یا نقدی شخصی خود برای خدمات هوش مصنوعی پرداخت کردهاند.
این رقم در نگاه نخست ممکن است کوچک به نظر برسد، اما بررسی روند تاریخی و تفاوت میان گروههای سنی نشان میدهد که بازار در حال تغییر است و نسلهای جوانتر نقش برجستهتری در گسترش پذیرش پولی هوش مصنوعی دارند.
نمودار Consumer Edge، سهم مصرفکنندگانی را که برای خدمات هوش مصنوعی پرداخت کردهاند، در شش گروه سنی و طی بازه سهماهه نخست ۲۰۲۳ تا سهماهه نخست ۲۰۲۶ مقایسه میکند.
این نمودار نشان میدهد که رشد پذیرش پولی در تمام گروههای سنی اتفاق افتاده است، اما سرعت و میزان آن یکسان نیست.
تا اواخر سال ۲۰۲۴، سهم خریداران خدمات هوش مصنوعی در تمام گروههای سنی کمتر از ۲ درصد بود و منحنیهای نمودار فاصله چندانی از یکدیگر نداشتند.
از ابتدای سال ۲۰۲۵، روند متفاوتی شکل گرفت. سهم خریداران در گروههای جوانتر با سرعت بیشتری افزایش یافت و فاصله میان گروههای سنی بهتدریج بیشتر شد.
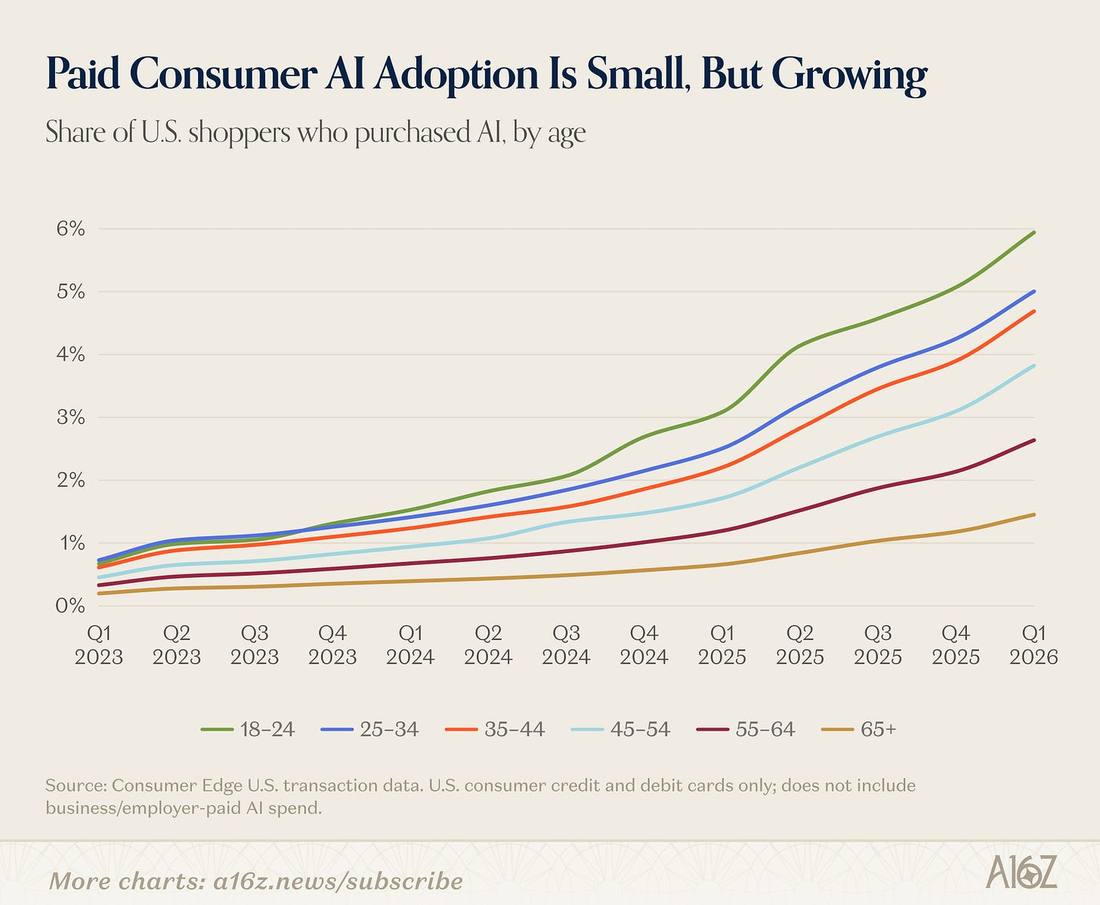
مصرفکنندگان ۱۸ تا ۲۴ ساله بالاترین نرخ پذیرش پولی هوش مصنوعی را در میان گروههای بررسیشده دارند.
سهم خریداران در این گروه از حدود ۰٫۷ درصد در ابتدای سال ۲۰۲۳ به نزدیک ۵٫۹ درصد در سهماهه نخست ۲۰۲۶ رسیده است.
رشد این گروه بهویژه از ابتدای سال ۲۰۲۵ شتاب گرفته و منحنی آن از سایر گروههای سنی فاصله گرفته است.
این دادهها نشان میدهند که جوانترین گروه مصرفکنندگان بزرگسال، آمادگی بیشتری برای پرداخت مستقیم هزینه خدمات هوش مصنوعی از خود نشان دادهاند.
با این حال، حتی در این گروه نیز کمتر از ۶ درصد مصرفکنندگان تحت پوشش دادهها، پرداخت شخصی برای خدمات هوش مصنوعی داشتهاند. بنابراین، با وجود رشد سریع، پذیرش پولی هنوز به رفتاری فراگیر تبدیل نشده است.
در میان مصرفکنندگان ۲۵ تا ۳۴ ساله، سهم خریداران خدمات هوش مصنوعی تا سهماهه نخست ۲۰۲۶ به حدود ۵ درصد رسیده است.
گروه سنی ۳۵ تا ۴۴ سال نیز با نرخ پذیرش نزدیک به ۴٫۷ درصد، فاصله چندانی با گروه قبلی ندارد.
رشد این دو گروه نشان میدهد که پرداخت برای خدمات هوش مصنوعی صرفاً به جوانترین کاربران محدود نیست و در میان بزرگسالان نیز در حال گسترش است.
با این حال، دادههای نمودار بهتنهایی مشخص نمیکنند که این پرداختها با چه انگیزهای انجام شدهاند. استفاده شخصی، فعالیت حرفهای، آموزش یا نیازهای مرتبط با کسبوکار میتوانند از جمله کاربردهای احتمالی باشند، اما تعیین سهم هرکدام به اطلاعات تکمیلی نیاز دارد.
در گروه سنی ۴۵ تا ۵۴ سال، سهم مصرفکنندگانی که شخصاً برای خدمات هوش مصنوعی هزینه کردهاند، به حدود ۳٫۸ درصد رسیده است.
این رقم برای گروه سنی ۵۵ تا ۶۴ سال حدود ۲٫۶ درصد است.
هر دو گروه نسبت به سالهای ابتدایی دوره بررسیشده رشد داشتهاند، اما سرعت افزایش پذیرش در آنها کمتر از گروههای جوانتر بوده است.
این تفاوت نشان میدهد که گسترش پرداخت مستقیم برای خدمات هوش مصنوعی در میان گروههای سنی مختلف با سرعت یکسانی اتفاق نمیافتد.
البته پایینتر بودن نرخ پرداخت شخصی الزاماً به معنای استفاده کمتر از هوش مصنوعی نیست. برخی کاربران ممکن است از خدمات رایگان استفاده کنند یا هزینه دسترسی آنها توسط کارفرما و سازمان پرداخت شود؛ مواردی که در این دادهها منعکس نمیشوند.
در میان مصرفکنندگان ۶۵ ساله و بالاتر، سهم خریداران خدمات هوش مصنوعی در سهماهه نخست ۲۰۲۶ به حدود ۱٫۴ درصد رسیده است.
این گروه پایینترین نرخ پذیرش پولی را در نمودار دارد.
مقایسه آن با گروه ۱۸ تا ۲۴ سال نشان میدهد که نرخ پرداخت شخصی در میان جوانترین گروه بزرگسال، تقریباً ۴٫۲ برابر گروه ۶۵ سال و بالاتر است.
این شکاف میتواند تحت تأثیر تفاوت در نیازها، الگوهای استفاده از فناوری، آشنایی با ابزارهای دیجیتال و تمایل به پرداخت باشد. با این حال، دادههای موجود بهتنهایی امکان تعیین سهم هر یک از این عوامل را فراهم نمیکنند.
مقایسه گروههای سنی دو نکته مهم را آشکار میکند: نخست اینکه پرداخت مستقیم برای خدمات هوش مصنوعی در تمام گروههای سنی روبهافزایش است؛ دوم اینکه نرخ پذیرش با افزایش سن، بهطور کلی کاهش مییابد.
با این حال، حتی بالاترین نرخ ثبتشده نیز کمتر از ۶ درصد است. این موضوع نشان میدهد که پرداخت شخصی برای خدمات هوش مصنوعی، با وجود رشد سریع، هنوز در میان اکثریت مصرفکنندگان فراگیر نشده است.
در تفسیر این دادهها باید به یک محدودیت اساسی توجه کرد.
آمار Consumer Edge بر تراکنشهای ثبتشده با کارتهای اعتباری و نقدی مصرفکنندگان استوار است. بنابراین، این دادهها صرفاً بخشی از بازار خدمات هوش مصنوعی را نشان میدهند که پرداخت آن مستقیماً توسط افراد و از طریق کارتهای تحت پوشش انجام شده است.
در نتیجه، چند بخش مهم از مصرف و درآمد هوش مصنوعی در این شاخص منعکس نمیشوند.
پرداختهای سازمانی و کارفرمایی: بسیاری از کاربران از طریق اشتراکهای سازمانی یا حسابهایی که هزینه آنها توسط کارفرما پرداخت میشود، به خدمات هوش مصنوعی دسترسی دارند. این نوع پرداختها در شاخص خرید شخصی مصرفکنندگان دیده نمیشوند.
استفاده از نسخههای رایگان: بخش قابلتوجهی از کاربران ممکن است از خدمات هوش مصنوعی استفاده کنند، اما هیچ هزینه مستقیمی برای آن نپردازند. این افراد نیز در آمار پذیرش پولی حضور ندارند.
تراکنشهای خارج از پوشش دادهها: پرداختهایی که از طریق ابزارهای پرداخت، حسابها یا مسیرهای خارج از مجموعه داده Consumer Edge انجام میشوند، ممکن است در این برآورد ثبت نشده باشند.
بنابراین، رقم ۳ درصد را نباید معادل سهم کل کاربران هوش مصنوعی در جامعه آمریکا یا میزان نفوذ اقتصادی این فناوری در نظر گرفت.
این عدد، شاخصی از پرداخت مستقیم مصرفکنندگان در محدوده تراکنشهای تحت پوشش پژوهش است.
همچنین، از نظر روششناختی دقیق نیست که این رقم را بدون بررسی پوشش و نمایندگی دادهها، کف قطعی پذیرش پولی در کل جمعیت آمریکا بدانیم. با این حال، روشن است که این شاخص تمام مسیرهای استفاده و پرداخت برای خدمات هوش مصنوعی را در بر نمیگیرد.

