
تحولات ناشی از هوش مصنوعی تنها به ظهور استارتاپهای جدید و تغییر الگوی رشد یونیکورنها محدود نشده است. شرکتهای فناوری که پیش از موج اخیر هوش مصنوعی شکل گرفتهاند نیز با تغییرات مهمی در محیط سرمایهگذاری و اولویتهای عملیاتی خود مواجه شدهاند.
ترکیب دو عامل، نقش مهمی در شکلگیری این وضعیت داشته است: تغییر جهت سرمایهگذاری خطرپذیر (Venture Capital) به سمت هوش مصنوعی و افزایش نرخ بهره که هزینه تأمین سرمایه را بالا برده است.
در چنین شرایطی، بسیاری از شرکتهای فناوری ناچار شدهاند راهبردهایی را که پیشتر بر رشد سریع درآمد و گسترش سهم بازار متمرکز بودند، بازنگری کنند.
دادههای بانک سیلیکونولی (SVB) نشان میدهند که از سهماهه نخست سال ۲۰۲۲، شرکتهای فناوری در تمام بخشهای مورد بررسی، بهتدریج از رشد سریع به هر قیمت فاصله گرفته و توجه بیشتری به کنترل هزینهها، کاهش زیان و بهبود سودآوری نشان دادهاند.
نتیجه این تغییر، کاهش قابلتوجه نرخ رشد درآمد در کنار بهبود حاشیه سود بوده است؛ تغییری که میتوان از آن با عنوان «معاوضه رشد با سودآوری» یاد کرد.
برای درک این تحول، ابتدا باید شرایط اقتصادی و سرمایهگذاری پیش از سال ۲۰۲۲ را در نظر گرفت.
در دورهای که نرخ بهره بسیار پایین بود و سرمایه خطرپذیر با سهولت بیشتری در اختیار استارتاپها قرار میگرفت، بسیاری از شرکتهای فناوری رشد سریع را بر سودآوری کوتاهمدت ترجیح میدادند.
در این الگو، شرکتها میتوانستند با اتکا به سرمایه جذبشده، هزینههای قابلتوجهی را صرف توسعه محصول، استخدام نیرو، بازاریابی و ورود به بازارهای جدید کنند؛ حتی اگر فعالیت عملیاتی آنها همچنان زیانده بود.
فرض اصلی این بود که رشد سریع درآمد و افزایش سهم بازار، در آینده به سودآوری و ارزشگذاری بالاتر منجر خواهد شد.
اما از سال ۲۰۲۲، شرایط تغییر کرد.
افزایش نرخ بهره، هزینه سرمایه را بالا برد و تأمین مالی جدید را دشوارتر کرد. همزمان، گسترش هوش مصنوعی باعث شد بخش قابلتوجهی از توجه و منابع سرمایهگذاران به شرکتها و فرصتهای جدید این حوزه معطوف شود.
در نتیجه، بسیاری از شرکتهای فناوری با محیطی مواجه شدند که در آن، اتکا به جذب سرمایه مستمر برای تأمین هزینههای عملیاتی دیگر بهاندازه گذشته قابلاطمینان نبود.
این تغییر، شرکتها را به بازنگری در اولویتهای خود سوق داد: کاهش هزینهها، افزایش بهرهوری، مدیریت دقیقتر نقدینگی و حرکت به سمت سودآوری اهمیت بیشتری پیدا کرد.
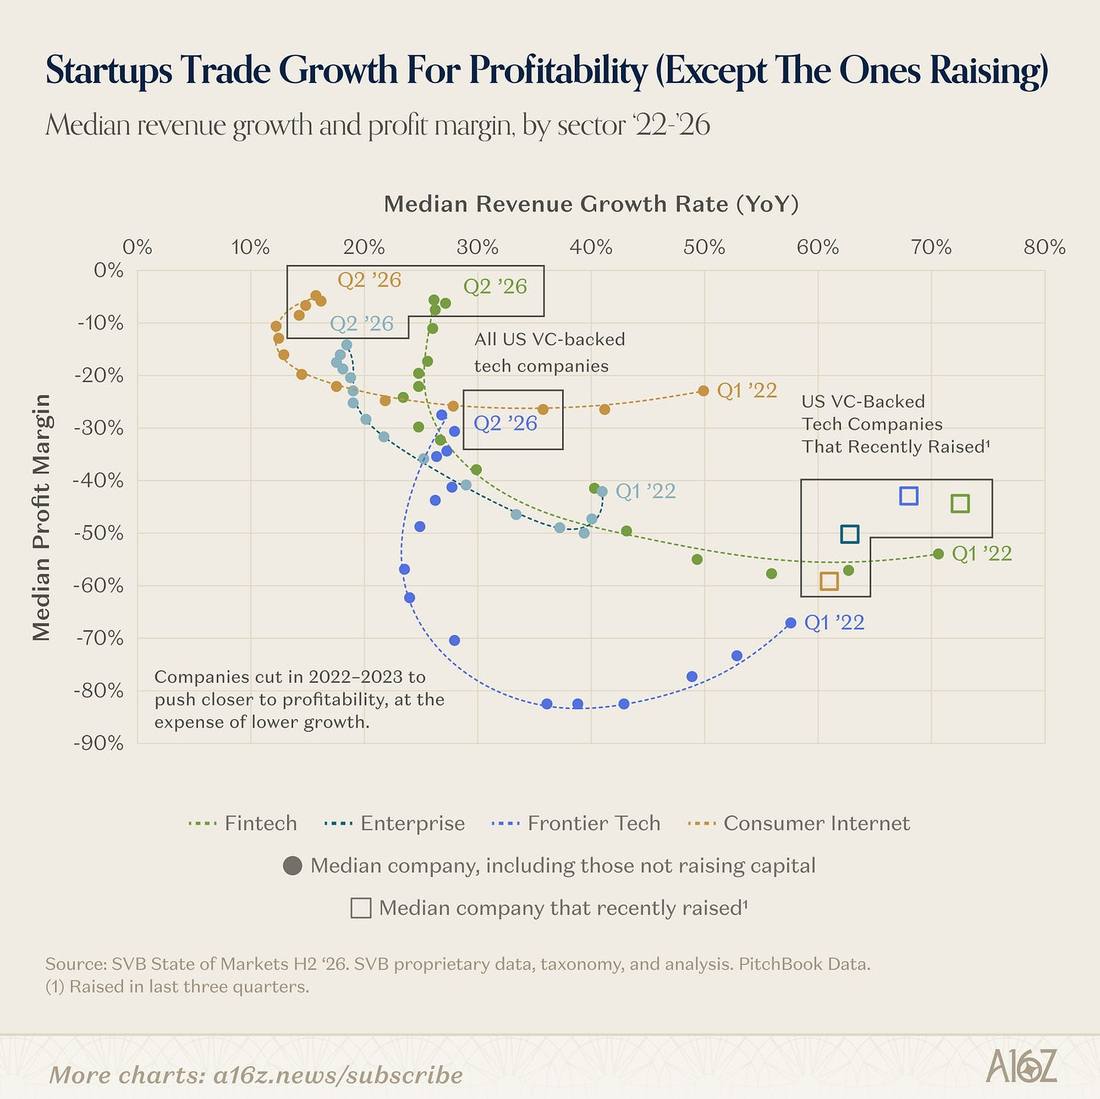
نمودار SVB، مسیر تغییر رشد درآمد و حاشیه سود شرکتهای فناوری را از سهماهه نخست ۲۰۲۲ تا سهماهه دوم ۲۰۲۶ بررسی میکند.
در این نمودار، محور افقی نشاندهنده میانه نرخ رشد سالانه درآمد است و از صفر تا ۸۰ درصد امتداد دارد.
محور عمودی، میانه حاشیه سود را نشان میدهد و محدودهای از منفی ۹۰ درصد تا صفر را پوشش میدهد.
بنابراین، هرچه یک نقطه به سمت راست نمودار حرکت کند، نشاندهنده رشد درآمد بیشتر است. همچنین، حرکت آن به سمت بالا به معنای کاهش زیان و نزدیکتر شدن حاشیه سود به نقطه سربهسر است.
چهار بخش اصلی در این بررسی حضور دارند: فناوری مالی (Fintech)، نرمافزار سازمانی (Enterprise)، فناوریهای پیشرو (Frontier Tech) و اینترنت مصرفکننده (Consumer Internet).
در ابتدای دوره، بسیاری از شرکتهای فناوری در سمت راست و پایین نمودار قرار داشتند.
این موقعیت نشان میدهد که شرکتها با وجود رشد سریع درآمد، همچنان حاشیه سود منفی قابلتوجهی داشتند.
برای مثال، در بخش فناوریهای پیشرو، میانه رشد سالانه درآمد حدود ۵۷ درصد بود، در حالی که حاشیه سود به حدود منفی ۶۷ درصد میرسید.
در بخش فناوری مالی نیز میانه رشد درآمد نزدیک به ۷۶ درصد و حاشیه سود حدود منفی ۵۵ درصد بود.
این ارقام نشاندهنده الگویی هستند که در آن، رشد سریع کسبوکار با زیاندهی قابلتوجه همراه بوده است.
برای درک مفهوم حاشیه سود منفی، فرض کنید شرکتی ۱۰۰ میلیون دلار درآمد و حاشیه سود منفی ۵۵ درصد داشته باشد. در این حالت، زیان متناظر با تعریف سود مورد استفاده در گزارش، حدود ۵۵ میلیون دلار خواهد بود.
البته نوع دقیق حاشیه سود اهمیت دارد. حاشیه سود خالص، حاشیه سود عملیاتی و حاشیه EBITDA تعدیلشده، شاخصهای یکسانی نیستند و برای تفسیر حسابداری دقیق باید مشخص شود SVB از کدام تعریف استفاده کرده است.
با تغییر شرایط تأمین مالی، شرکتها بهتدریج راهبردهای رشد پرهزینه را تعدیل کردند.
کاهش استخدام، محدود کردن هزینههای بازاریابی، بازنگری در پروژههای توسعهای و تمرکز بیشتر بر فعالیتهای درآمدزا، از جمله اقداماتی هستند که میتوانند در چنین شرایطی به بهبود وضعیت مالی شرکتها کمک کنند.
نمودار SVB نشان میدهد که در سالهای ۲۰۲۲ و ۲۰۲۳، حرکت عمومی شرکتها به سمت کاهش نرخ رشد درآمد و بهبود حاشیه سود بوده است.
این تغییر در نمودار بهصورت حرکت از ناحیه پایین و راست به سمت بالا و چپ دیده میشود.
به بیان دیگر، شرکتها بخشی از سرعت رشد خود را از دست دادهاند، اما در مقابل، میزان زیان آنها کاهش یافته است.
این همان معاوضهای است که در عنوان این بخش به آن اشاره میشود: پذیرش رشد کندتر در ازای بهبود وضعیت مالی و کاهش وابستگی به تأمین سرمایه جدید.
در پایان دوره بررسیشده، یعنی سهماهه دوم ۲۰۲۶، هر چهار بخش در محدوده نسبتاً نزدیکتری از نمودار قرار گرفتهاند.
میانه نرخ رشد درآمد در بیشتر بخشها به محدوده ۱۰ تا ۳۰ درصد رسیده و حاشیههای سود نیز عمدتاً بین منفی ۵ تا منفی ۳۰ درصد قرار گرفتهاند.
این وضعیت در مقایسه با ابتدای سال ۲۰۲۲، نشاندهنده کاهش قابلتوجه نرخ رشد و بهبود چشمگیر حاشیه سود است.
البته همه شرکتها به نقطه سربهسر نرسیدهاند. حاشیه سود منفی ۳۰ درصد همچنان نشاندهنده زیاندهی قابلتوجه است، اما در مقایسه با حاشیههای منفی ۵۵ تا ۶۷ درصدی ابتدای دوره، بیانگر کاهش شدت زیان است.
بنابراین، تعبیر دقیقتر این است که شرکتها به سمت سودآوری حرکت کردهاند، نه اینکه الزاماً همگی سودآور شده باشند.
در میان چهار بخش بررسیشده، فناوریهای پیشرو (Frontier Tech) مسیر متفاوتتری را طی کردهاند.
منحنی این بخش در نمودار، قوسی عمیق و تقریباً U شکل را تشکیل میدهد.
در بخشی از دوره، میانه حاشیه سود شرکتهای این گروه تا حدود منفی ۸۵ درصد کاهش یافته و نرخ رشد درآمد نیز به نزدیکی ۲۰ درصد رسیده است.
این نقطه، ترکیبی از رشد نسبتاً محدود و زیاندهی بسیار شدید را نشان میدهد.
با این حال، شرکتهای این بخش در ادامه توانستهاند حاشیه سود خود را بهبود دهند و از عمیقترین نقطه زیان فاصله بگیرند.
این مسیر یادآور میشود که تغییر اولویت از رشد به سودآوری، لزوماً فرایندی سریع یا یکنواخت نیست. ممکن است شرکتها پیش از مشاهده نتایج اقدامات اصلاحی، دورهای از افت رشد و فشار مالی بیشتر را تجربه کنند.
همچنین، تفاوت در ماهیت فناوری، هزینههای تحقیق و توسعه، نیاز سرمایهای و زمان تجاریسازی محصولات میتواند باعث شود شرکتهای بخشهای مختلف مسیرهای متفاوتی را طی کنند.
یکی از نکات قابلتوجه نمودار، وضعیت شرکتهایی است که بهتازگی موفق به جذب سرمایه شدهاند.
SVB این شرکتها را بهعنوان کسبوکارهایی تعریف میکند که طی سه سهماهه اخیر، یک دور تأمین مالی داشتهاند.
در نمودار، میانه عملکرد این گروه با مربعهای توخالی مشخص شده است.
برخلاف روند عمومی بازار، این شرکتها همچنان در ناحیه رشد بالا و حاشیه سود عمیقاً منفی قرار دارند.
میانه نرخ رشد درآمد آنها در بخشهای مختلف حدود ۶۰ تا ۷۵ درصد است، در حالی که حاشیه سودشان عمدتاً در محدوده منفی ۴۵ تا منفی ۶۰ درصد قرار دارد.
این ترکیب شباهت قابلتوجهی به وضعیت عمومی شرکتهای فناوری در سهماهه نخست ۲۰۲۲ دارد.
به عبارت دیگر، در حالی که بخش بزرگی از بازار به سمت رشد کندتر و کاهش زیان حرکت کرده، شرکتهایی که اخیراً سرمایه جدید جذب کردهاند همچنان الگوی رشد سریع همراه با زیاندهی بالا را نشان میدهند.
یکی از تفسیرهای ممکن این است که دسترسی به سرمایه تازه، به شرکتها اجازه میدهد هزینه بیشتری برای توسعه، جذب مشتری و افزایش سهم بازار صرف کنند.
با این حال، این دادهها بهتنهایی ثابت نمیکنند که جذب سرمایه علت رشد سریعتر یا زیاندهی بیشتر است.
ممکن است سرمایهگذاران اساساً شرکتهایی را برای تأمین مالی انتخاب کنند که از قبل رشد سریعتری داشتهاند. همچنین، تفاوت در سن شرکتها، مدل کسبوکار و مرحله توسعه میتواند بر این مقایسه اثر بگذارد.
در نتیجه، وضعیت شرکتهای تازهتأمینمالیشده را باید بهعنوان یک الگوی متفاوت در دادهها در نظر گرفت، نه اثبات قطعی رابطه علّی میان جذب سرمایه و رشد.
هرچند دادههای SVB از تغییر محسوس الگوی رشد و سودآوری شرکتهای فناوری حکایت دارند، برای نسبت دادن این تحول به هوش مصنوعی باید سه نکته را در نظر گرفت.
نخست، سال ۲۰۲۲ نقطه شروعی استثنایی بود.
دوره پیش از افزایش نرخ بهره، تحت تأثیر شرایط خاص اقتصادی قرار داشت؛ از جمله نرخهای بهره بسیار پایین، دسترسی گسترده به سرمایه و تغییر الگوهای مصرف و فعالیت اقتصادی در دوران همهگیری و بازگشایی پس از آن.
در این شرایط، بسیاری از شرکتهای فناوری رشد سریع و ارزشگذاریهای بالایی را تجربه کردند.
بنابراین، بخشی از کاهش رشد پس از سال ۲۰۲۲ میتواند ناشی از بازگشت بازار از یک دوره غیرعادی به شرایط متعارفتر باشد.
در نتیجه، نباید تمام فاصله میان رشد ابتدای ۲۰۲۲ و رشد سال ۲۰۲۶ را صرفاً به ظهور هوش مصنوعی نسبت داد.
دوم، چرخش از رشد به سودآوری پدیدهای محدود به استارتاپها نبود.
افزایش نرخ بهره و تغییر شرایط تأمین مالی، تنها شرکتهای خصوصی دارای پشتوانه سرمایهگذاری خطرپذیر را تحت تأثیر قرار نداد.
شرکتهای فناوری بورسی نیز با فشار بیشتری برای کنترل هزینهها، بهبود حاشیه سود و افزایش بهرهوری مواجه شدند.
این موضوع نشان میدهد که بخشی از تغییر اولویتهای عملیاتی، واکنشی گسترده به محیط اقتصاد کلان بوده است.
هوش مصنوعی میتواند از طریق تغییر جهت سرمایهگذاری و تشدید رقابت، این تحول را تقویت کرده باشد، اما تنها عامل توضیحدهنده آن نیست.
سوم، روند رشد در حال تغییر است و نشانههایی از شتابگیری دوباره دیده میشود.
دادههای اخیر نشان میدهند که رشد درآمد برخی بخشهای فناوری ممکن است بار دیگر در حال افزایش باشد.
بنابراین، کاهش رشد از سال ۲۰۲۲ را نباید یک روند دائمی یا برگشتناپذیر تلقی کرد.
ممکن است شرکتها پس از یک دوره اصلاح ساختار هزینه و بهبود وضعیت مالی، دوباره سرمایهگذاری برای رشد را افزایش دهند.
اگر چنین رشدی با حفظ حاشیه سود بهتر همراه باشد، میتواند نشاندهنده تغییر مهمی در الگوی عملیاتی شرکتهای فناوری باشد؛ الگویی که در آن، رشد درآمد و بهبود سودآوری لزوماً در تعارض دائمی با یکدیگر قرار ندارند.
با این حال، برای ارزیابی پایداری این روند به دادههای بیشتر نیاز است.
دادههای SVB نشان میدهند که از ابتدای سال ۲۰۲۲ تا نیمه نخست ۲۰۲۶، الگوی عملیاتی شرکتهای فناوری تغییر محسوسی کرده است.
در ابتدای دوره، بسیاری از شرکتها رشد درآمدی در محدوده ۴۰ تا ۷۰ درصد داشتند، اما این رشد با حاشیه سود عمیقاً منفی همراه بود.
در پایان دوره، نرخ رشد عمدتاً به محدوده ۱۵ تا ۳۰ درصد کاهش یافته، اما حاشیه سود بهطور قابلتوجهی بهبود پیدا کرده است.
این تغییر با افزایش نرخ بهره، دشوارتر شدن تأمین مالی و تغییر جهت سرمایهگذاری خطرپذیر به سمت هوش مصنوعی همزمان بوده است.
با این حال، شرکتهایی که اخیراً سرمایه جذب کردهاند، همچنان الگوی متفاوتی را نشان میدهند: رشد سریع همراه با زیاندهی بالا.
این تفاوت بیانگر آن است که رویکرد رشد تهاجمی از بازار حذف نشده، بلکه شرایط تأمین مالی و ویژگیهای شرکتها میتواند بر امکان ادامه آن تأثیر بگذارد.
نکته اصلی این است که در محیط جدید، رشد سریع دیگر بهتنهایی معیار کافی برای ارزیابی عملکرد شرکتهای فناوری نیست؛ توانایی تبدیل رشد درآمد به یک مدل کسبوکار پایدار و کاهش وابستگی به سرمایه خارجی نیز اهمیت بیشتری پیدا کرده است.
در عین حال، شواهد موجود نشان نمیدهند که دوران رشد سریع به پایان رسیده است. بلکه بازار در حال تجربه تغییر در رابطه میان رشد، سودآوری و تأمین مالی است؛ تغییری که پیامدهای آن برای شرکتهای قدیمی و نسل تازه استارتاپهای هوش مصنوعی ممکن است متفاوت باشد.

