
در نظام مالیاتی ایران، اظهارنامه برآوردی بهعنوان ابزاری برای تعیین مالیات مودیانی که به دلایل مختلف نتوانستهاند اظهارنامه واقعی خود را ارائه دهند، مطرح است. این مقاله به بررسی مفهوم، شرایط صدور، نحوه اعتراض و نکات مهم مرتبط با اظهارنامه برآوردی میپردازد.
اظهارنامه برآوردی سندی است که سازمان امور مالیاتی براساس اطلاعات موجود از فعالیتهای اقتصادی مودی، برای تعیین میزان مالیات قابل پرداخت صادر میکند. این اظهارنامه معمولاً در مواردی که مودی اظهارنامه مالیاتی خود را در موعد مقرر ارائه نداده یا اطلاعات ارائهشده ناقص یا نادرست بوده، صادر میشود.
به طور کلی، اظهارنامه برآوردی ابزاری برای جلوگیری از فرار مالیاتی و اطمینان از پرداخت مالیات توسط مودیان حتی در صورت عدم همکاری آنها است.
بیشتر بخوانید: اظهارنامه عملکرد چیست؟
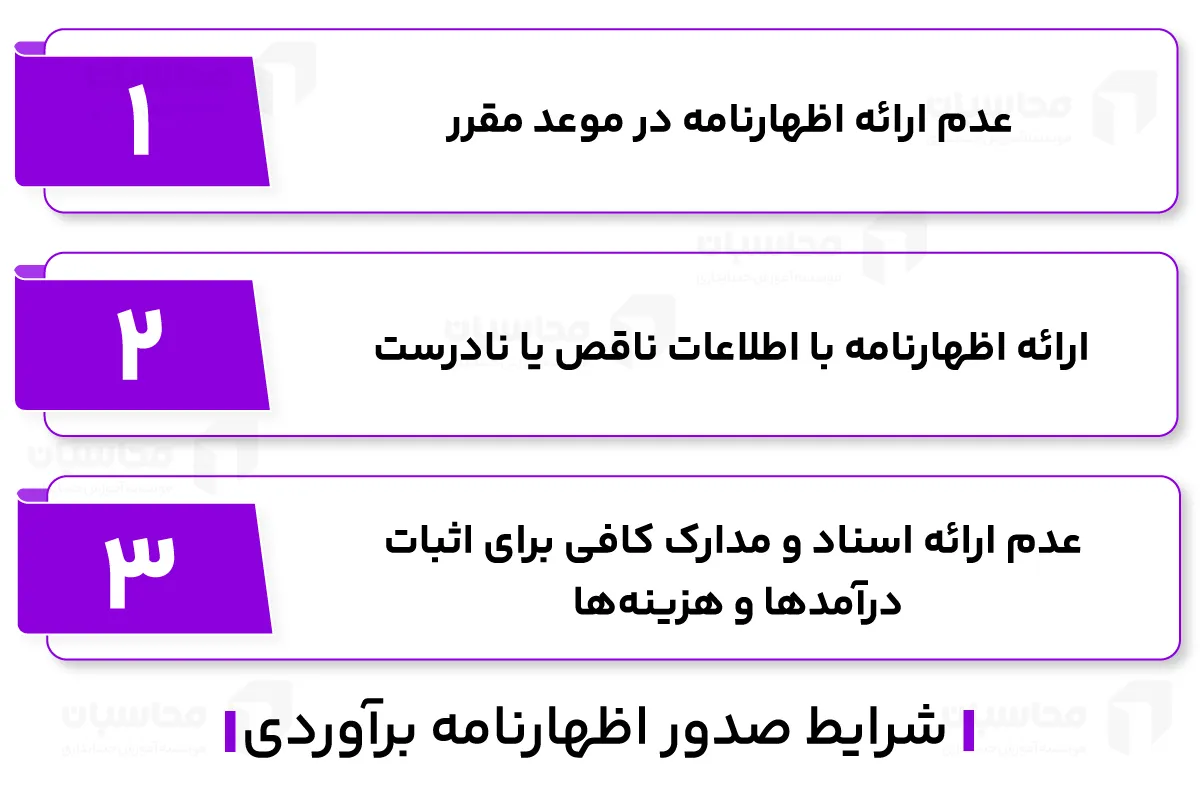
سازمان امور مالیاتی در صورت مشاهده موارد زیر اقدام به صدور اظهارنامه برآوردی مینماید:
عدم ارائه اظهارنامه در موعد مقرر.
ارائه اظهارنامه با اطلاعات ناقص یا نادرست.
عدم ارائه اسناد و مدارک کافی برای اثبات درآمدها و هزینهها.
در این موارد، سازمان با استفاده از اطلاعات موجود در سامانههای مرتبط، مانند سامانه معاملات فصلی و گردش حسابهای بانکی، میزان درآمد و مالیات مودی را برآورد میکند.
سازمان امور مالیاتی اظهارنامه برآوردی را از طریق سامانه مودیان به مودی ابلاغ میکند. مودی میتواند با ورود به بخش «ابلاغ الکترونیک» در پرونده مالیاتی خود، اظهارنامه برآوردی صادر شده را مشاهده کند.
مودی در صورت عدم پذیرش اظهارنامه برآوردی صادرشده، میتواند ظرف مدت ۳۰ روز از تاریخ ابلاغ، اعتراض خود را بهصورت الکترونیکی در سامانه مودیان ثبت کند. برای این منظور، مودی باید اظهارنامه واقعی خود را با اطلاعات صحیح و مستندات لازم تهیه و همزمان با ثبت اعتراض، به سازمان امور مالیاتی ارائه دهد.
پذیرش اظهارنامه برآوردی بهمنزله قبول میزان مالیات تعیینشده است و مودی باید نسبت به پرداخت آن اقدام کند. عدم اعتراض به اظهارنامه برآوردی در مهلت مقرر، بهمنزله پذیرش آن است. ارائه اظهارنامه اصلاحی پس از صدور اظهارنامه برآوردی، تنها در صورت پذیرش اعتراض توسط سازمان امور مالیاتی وجود دارد.
تفاوت اظهارنامه برآوردی با اظهارنامه عملکرد به شرح زیر است:
اظهارنامه عملکرد: این اظهارنامه توسط خود مودی و بر اساس اطلاعات دقیق درآمدها، هزینهها، سود و زیان واقعی او تهیه و در موعد مقرر به سازمان امور مالیاتی ارائه میشود. این اظهارنامه مبنای اصلی محاسبه مالیات قطعی است.
اظهارنامه برآوردی: این اظهارنامه توسط سازمان امور مالیاتی و به صورت تخمینی برای مودیانی صادر میشود که اظهارنامه اصلی خود را ارائه نکردهاند یا اظهارنامه آنها از نظر سازمان مورد قبول نیست. این یک تخمین اولیه از مالیات است.
جمعبندی
سازمان امور مالیاتی برای تعیین مالیات مودیانی که اظهارنامه واقعی خود را ارائه ندادهاند یا اطلاعات ناقص ارائه کردهاند، از اظهارنامه برآوردی استفاده میکند. مودیان باید با آگاهی از شرایط صدور، نحوه اعتراض و نکات مهم مرتبط با اظهارنامه برآوردی، از حقوق خود دفاع کرده و از بروز مشکلات مالیاتی جلوگیری کنند.

