
در روانشناسی مالی و سنت سنتی سرمایهگذاری، طلا همواره نقشی اساطیری داشته است: فلزی براق، نفوذناپذیر، ماندگار و فراریدهنده ارواح خبیثه تورم و سقوط ارزش پول ملی. عموم مردم بر این باورند که خرید طلا و نگهداری آن در گاوصندوق یا حسابهای سپرده طلا، نهایت خرد اقتصادی است. اما اگر پای صحبت یک استراتژیست ارشد بنشینید، تصویر کاملاً دگرگون میشود. در چشم یک معمار بازار، طلا داراییای بدون بازده جاری (Yield-less Asset) است؛ نه سود نقدی ماهانه میپردازد، نه خط تولیدی را به راه میاندازد و نه در برابر چرخههای رکود سفتهبازانه مصون است. هنگامی که نوسانات سهمگین انس جهانی با تغییرات پیشبینیناپذیر متغیرهای اقتصاد کلان، نرخ بهره و حباب سکه پیوند میخورد، همین دارایی بهظاهر آرام میتواند بخش چشمگیری از قدرت خرید دارنده خود را در میانمدت بلعیده و ذوب کند.
پرسش اصلی این نیست که آیا طلا بخریم یا نه؛ بلکه پرسش تعیینکننده این است: چطور سبد دارایی خود را به یک دژ مستحکم تبدیل کنیم که نوسانات طلا نهتنها شالوده آن را نلرزاند، بلکه در نقش سوخت بازتنظیم سبد، بازدهی موزون با ریسک را به اوج برساند؟ بیمه کردن سبد در برابر نوسانات طلا، خریدن یک بیمهنامه کاغذی از یک شرکت بیمه تجاری نیست؛ بلکه خلق یک سازوکار مهندسیشده، متقارن و چندلایه است که در هر فاز چرخههای اقتصادی، بازوی دفاعی خود را فعال میکند. در این راهنمای جامع و راهبردی، به کالبدشکافی ساختار طلا، بازی روانی مدیا و تکنیکهای عملیاتی هجینگ (Hedging) میپردازیم تا سبد سرمایهگذاری شما مانند یک ژنرال جنگدیده در برابر هر غافلگیری بازار ایستادگی کند.
برای اینکه بتوانید یک متغیر را مهار کنید، ابتدا باید موتور محرکه آن را بیاموزید. بزرگترین اشتباه آماتورها، خطی دیدن مسیر طلاست. آنها نمودار طلا را در یک خط راست صعودی تصور میکنند که پلهبهپله جلو میرود. تاریخ اقتصادی اما آکنده از قبرستان سرمایهگذارانی است که در قلههای تاریخی طلا وارد شدند و سالها یا حتی دههها در باتلاق رکود دستوپا زدند.
پس از قله تاریخی سال ۱۹۸۰، بهای طلا وارد یک رکود فرسایشی نزدیک به دو دههای شد و بخش عظیمی از ارزش واقعی خود را در برابر تورم ایالات متحده از دست داد. یا در تجربه معاصرتر، قله ۲۰۱۱ را در نظر بگیرید؛ کسانی که در سال ۲۰۱۱ شتابزده طلا خریدند، تا سال ۲۰۲۰ یعنی نزدیک به یک دهه، حتی نتوانستند اصل سرمایه دلاری خود را بازیابی کنند.
طلا برخلاف یک کسبوکار سودآور، «جریان نقدینگی آزاد» (Free Cash Flow) تولید نمیکند. ارزش آن متکی بر دو پایه اساسی است:
هزینه فرصت سرمایه: هرگاه نرخ بهره واقعی اوراق قرضه در جهان بالا میرود، نگهداری طلا توجیه اقتصادی خود را از دست میدهد؛ زیرا سرمایهگذار ترجیح میدهد دارایی بدون ریسک با سود مشخص نقدی داشته باشد.
پریمیوم اضطراب ژئوپلیتیک و افت ارز فیات: در روزهای طوفان سیاسی، جنگ یا هراس از چاپ بیرویه پول، جریان نقدینگی به سوی طلا هجوم میآورد.
بنابراین، طلا خود تجسم نوسان است. این گزاره که «طلا همیشه ایمن است»، گزارهای ناقص و گمراهکننده است که سرمایهگذار را در برابر ریزشهای ۵۰ درصدی بدون پدافند رها میکند.
اگر میخواهید سبد خود را بیمه کنید، پیش از تحلیل نمودار تکنیکال باید مجهز به هوش رسانه شوید. رسانهها، شبکههای اجتماعی و کانالهای زرد سیگنالدهی، بیطرف نیستند؛ آنها بر بستر مکانیسمهای مدیا، هیجان جمعی تولید میکنند.
در سرفصلهای خبری، مکانیزم برجستهسازی (Agenda-Setting) طوری عمل میکند که در بالاترین نقطه قیمتی طلا، تیترهایی نظیر «پرواز بیبازگشت طلا»، «سقوط نهایی ارزهای فیات» و «طلا تا ارقام نجومی بالا خواهد رفت» فضای افکار عمومی را اشباع میکنند. این دقیقاً همان نقطهای است که «فومو» (هراس جا ماندن از بازار) فعال میشود و سرمایهگذار خرد، پساندازهای ضروری خود را در حباب قیمتی وارد بازی میکند. برعکس، در کفهای فرسایشی که قیمتها ماهها تثبیت شده و زمان شکار واقعی است، سکوت خبری مرگباری حاکم است یا تیترها از «مرگ طلا» سخن میگویند.
استراتژیست با استفاده از مکانیسمهای مدیا، جریان احساسات (Sentiment) را رصد میکند. وقتی رسانهها طلادوستی را به وظیفه ملی یا تنها راه بقا تبدیل میکنند، استراتژیست به جای همراهی با گله، اهرمهای دفاعی سبد را قفل میکند و پوشش ریسک خود را افزایش میدهد. نخستین گام بیمه سبد دارایی، قطع ارتباط روانی با هایپهای رسانهای و تکیه بر اصول ریاضی چینش سبد است.
در بازارهایی که همزمان با افت ارزش پول ملی و نوسان ارز دستوپنجه نرم میکنند، طلا رفتاری پیچیدهتر و ترکیبی نشان میدهد. در این ساختار، قیمت طلا تنها تابع انس جهانی نیست، بلکه از فرمول دوموتوره زیر تبعیت میکند:
Domestic Gold Price∝(Global Ounce)×(Currency Exchange Rate)±(Market Bubble / Premium)\text{Domestic Gold Price} \propto (\text{Global Ounce}) \times (\text{Currency Exchange Rate}) \pm (\text{Market Bubble / Premium})Domestic Gold Price∝(Global Ounce)×(Currency Exchange Rate)±(Market Bubble / Premium)
این ساختار دوموتوره سه نوع ریسک همزمان را به سبد شما تحمیل میکند:
ریسک انس جهانی: تحولات نرخ بهره فدرال رزرو، بازدهی واقعی اوراق خزانهداری آمریکا و روندهای کلان بینالمللی.
ریسک تسعیر ارز: سیاستهای ارزی بانک مرکزی، درآمدهای صادراتی و جریانهای ورود و خروج پول در کشور.
ریسک حباب بازاری (Premium Risk): وقتی تقاضای سفتهبازانه بالا میرود، سکه و قطعات خرد طلا با قیمتی بسیار فراتر از ارزش ذاتی طلای موجود در آنها معامله میشوند. افت ناگهانی حباب در زمان آرامش بازار میتواند بدون تغییر انس جهانی، سرمایهگذار را با زیان سنگین روبهرو سازد.
یک استراتژیست هرگز طلا را تکبعدی ارزیابی نمیکند. او میداند اگر انس جهانی صعودی باشد اما ارز تثبیت شود، یا بالعکس اگر ارز اوج بگیرد و انس ریزش کند، برآیند پورتفو چگونه تغییر خواهد کرد.
چگونه نوسان طلا را بیاثر کنیم بدون اینکه از پتانسیلهای رشدی آن چشمپوشی کنیم؟ پاسخ در علم مهندسی مالی و ابزارهای چندگانه نهفته است. در ادامه ارکان اصلی این جعبهابزار را بررسی میکنیم.
در بازارهای توسعهیافته و بورسهای کالای مدرن، حرفهایترین شیوه برای بیمه کردن طلا استفاده از قراردادهای مشتقه است. فرض کنید حجم قابلتوجهی شمش یا سکه در سبد خود دارید و نگران اصلاح عمیق کوتاهمدت بازار پس از یک رالی صعودی سنگین هستید. شما علاقهای به فروش فیزیکی طلا ندارید؛ زیرا فروش آن هزینه کارمزد، مالیات و ریسک جا ماندن دارد.
قراردادهای آتی: با اتخاذ موقعیت فروش تعهدی (Short Position) در بازار آتی به اندازه ارزش مشخصی از طلای فیزیکی خود، عملاً سبد را دلتا-خنثی (Delta Neutral) میکنید. اگر قیمت افت کند، زیان طلای فیزیکی شما دقیقاً با سود موقعیت فروش در بازار آتی پوشش داده میشود.
قراردادهای اختیار فروش (Put Options): این ابزار دقیقاً مانند بیمهنامه عمل میکند. شما با پرداخت مبلغ مشخصی (پریمیوم اختیار)، حق فروش طلا را در یک قیمت معین برای تاریخی مشخص خریداری میکنید. اگر قیمت سقوط کند، با اجرای اختیار، زیان را متوقف میسازید؛ و اگر قیمت اوج بگیرد، تنها هزینه پریمیوم را پرداختهاید و از سود صعود طلا بهرهمند میشوید.
یکی از بهترین پادزهرهای نوسان منفی طلا، تزریق وزن هدفمند از داراییهای بدون ریسک با سود تضمینشده است. صندوقهای درآمد ثابت و اوراق بدهی دولتی جریان نقدی ثابتی تولید میکنند. این بازده نقدی مستمر، نوسانات دورهای طلا را مستهلک ساخته و همزمان قدرت خرید نقدی (Dry Powder) برای روزهای ریزش عمیق طلا و خرید در قیمتهای تخفیفخورده فراهم میآورد.
سهام شرکتهای صادراتی بزرگ با نوسانات نرخ ارز همبستگی مثبت دارند، اما برخلاف طلا سود عملیاتی نقدی (DPS) تقسیم میکنند و دارایی مولد محسوب میشوند. تخصیص سرمایه به سهام بنیادی، تعادلی میان رشد ارزش اسمی داراییها و جریان نقدی پایدار برقرار میکند.
برای انتخاب بهترین ابزار پوشش ریسک متناسب با افق سرمایهگذاری و سطح مهارت تحلیلی، جدول زیر مقایسهای استراتژیک از گزینههای موجود ارائه میدهد:
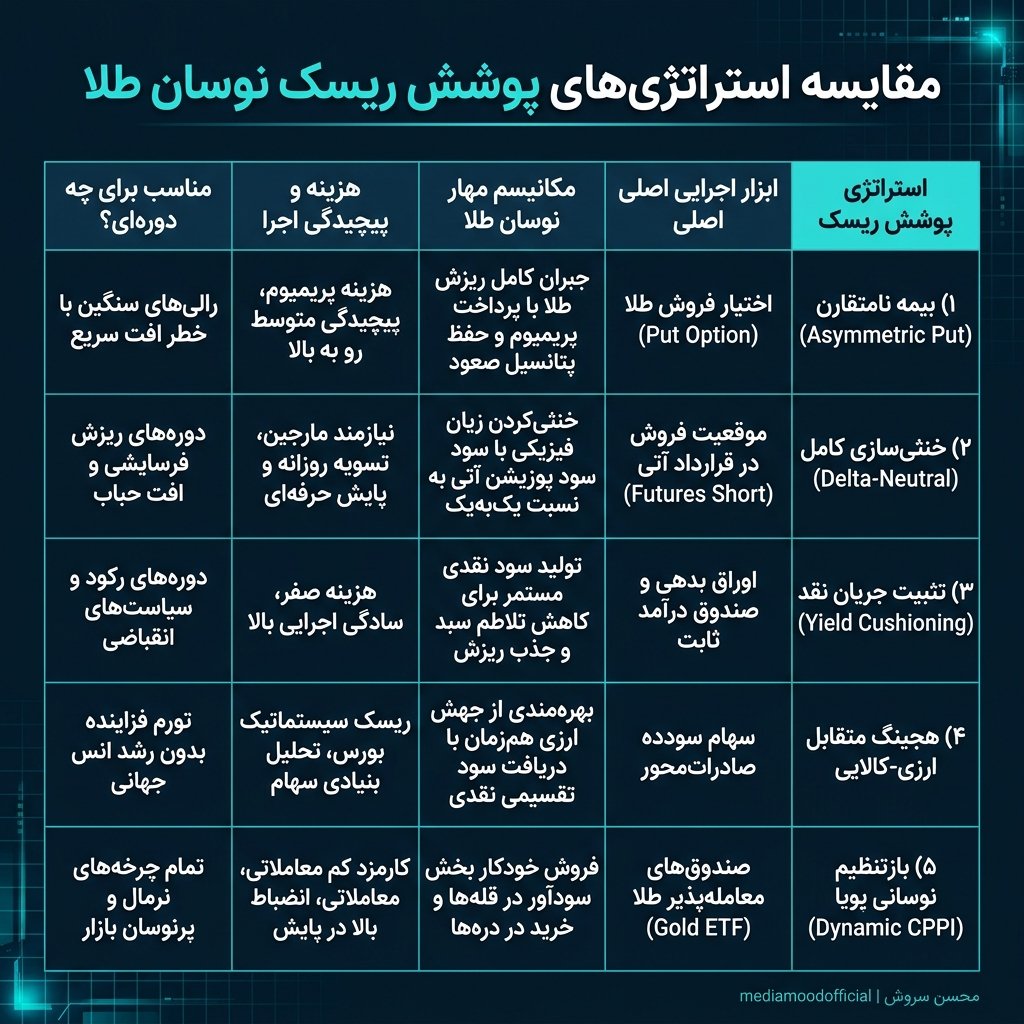
همانطور که در جدول بالا مشخص است، هیچ روش یگانهای وجود ندارد که برای همه فصول بازار کامل باشد. استراتژیست بر پایه شرایط چرخه اقتصادی، روش بهینه را انتخاب میکند.
نسیم نیکلاس طالب در نظریه ضدشکنندگی اشاره میکند که هدف نباید صرفاً مقاومت در برابر ضربه باشد؛ بلکه باید سامانهای طراحی کرد که از دل تلاطم و آشفتگی، قدرت و رشد استخراج کند. استراتژیست سبد دارایی خود را بر اساس تئوری پورتفوی مدرن و مدلهای سازگارشده «سبد چهارفصل» بازطراحی میکند.
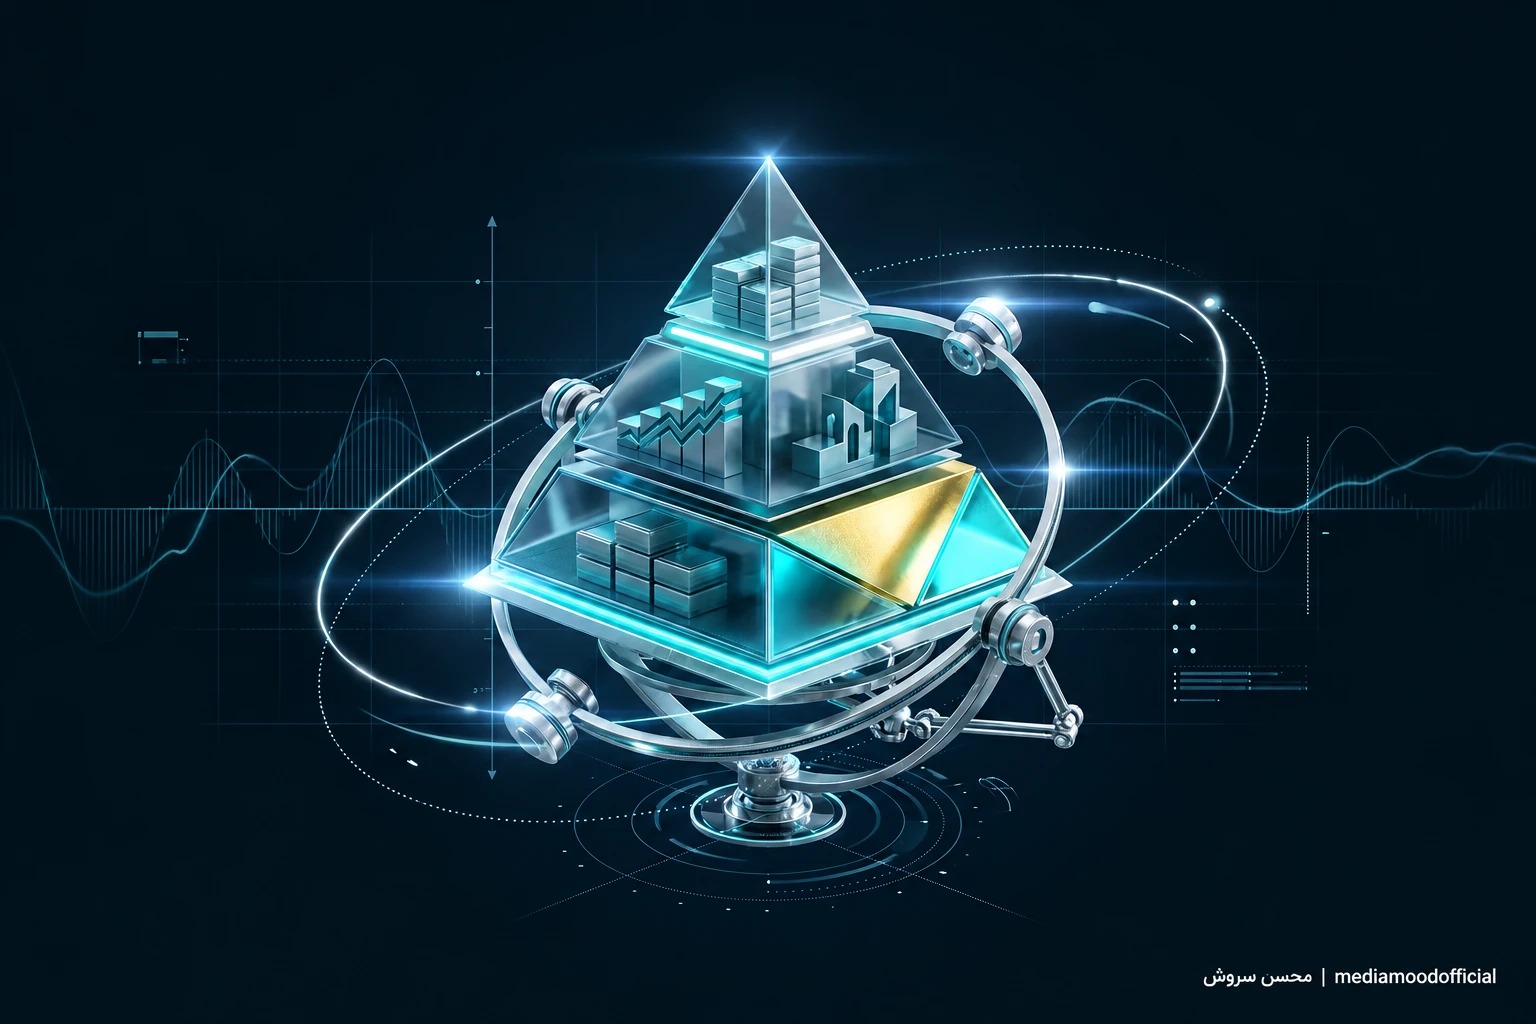
در یک پیکربندی منعطف در برابر نوسانات شدید طلا، وزندهی به کلاسهای دارایی به شکل زیر توصیه میشود:
هسته طلا و داراییهای مرتبط (۱۵ تا ۲۵ درصد): هدف از این بخش، نه شرطبندی روی افزایش طلا، بلکه سپر ضدتورمی نهایی است. اولویت با ابزارهای نقدشونده مانند صندوقهای ETF طلا و گواهی سپرده کالایی است که ریسک تقلب، نگهداری فیزیکی و کارمزد بالای ساخت را حذف میکنند.
سپر بهره و جریان نقدی (۳۰ تا ۴۰ درصد): اوراق درآمد ثابت و سپردههای تضمینشده که پایداری روانی و درآمدی ایجاد میکنند.
موتور رشد حقوق صاحبان سهام (۲۵ تا ۳۵ درصد): سهام منتخب بنیادی که ارزش جایگزینی بالا و قابلیت انطباق قیمت محصولات با تورم دارند.
ذخیره نقدینگی تهاجمی (۱۰ تا ۱۵ درصد): صندوقهای بازار پول با نقدشوندگی آنی، جهت بهرهبرداری از بحرانها و شکار فرصتها.
بزرگترین دشمن سرمایهگذار در طلا، مغز هیجانی اوست. وقتی قیمت طلا دوبرابر میشود، سهم آن در سبد بهطور خودکار افزایش مییابد؛ به عنوان مثال از ۲۰ درصد به ۴۵ درصد کل ثروت میرسد. در این هنگام، سرمایهگذار عادی احساس ثروتمندتر شدن میکند و طمع، او را به خرید بیشتر وامیدارد. دقیقاً در این نقطه، سبد در برابر افت بازار بهشدت آسیبپذیر شده است.
استراتژیست با استفاده از قانون بازتنظیم دورهای (Rebalancing) رفتار میکند:
بازتنظیم بر مبنای زمان (Calendar Rebalancing): سبد در پایان هر فصل بازبینی میشود.
بازتنظیم بر مبنای تلرانس (Corridor Rebalancing): اگر سهم طلا از کریدور هدف (مثلاً ۲۰ درصد با دامنه نوسان ۵± درصد) عبور کرد و به ۲۶ درصد رسید، قانون ماشه فعال میشود.
در زمان صعود شگفتانگیز، استراتژیست آن ۶ درصد اضافی طلا را بیرحمانه میفروشد و آن را به داراییهایی تزریق میکند که در آن برهه زمانی سرکوب شدهاند یا نقدینگی بدون ریسک میسازند. با این تکنیک ساده اما کارآمد، شما بدون پیشبینی آینده، همواره بهصورت سیستماتیک در گرانترین قیمت میفروشید و در ارزانترین قیمت داراییهای کمریسک را شارژ میکنید. نوسان طلا دیگر مایه اضطراب نیست، بلکه چرخه تأمین نقدینگی سبد است.
برای پیادهسازی این رویکرد، نیازی به سیستمهای پیچیده والاستریت ندارید. کافی است این نقشه پنجمرحلهای را به صورت منظم اجرا کنید:
تمام داراییهای طلایی خود را بررسی کنید. سکههای تمامبهار دارای حباب سنگین و طلای زینتی با اجرت ساخت بالا، بدترین ابزارها برای نگهداری ثروتاند؛ زیرا در نخستین موج نزولی، این حبابها و اجرتها نابود میشوند. دارایی طلایی خود را به گواهیهای سپرده کالایی شمش، صندوقهای طلای بورسی یا طلای آبشده استاندارد انتقال دهید تا ضریب نقدشوندگی و شفافیت حداکثری شود.
مشخص کنید حداکثر چند درصد از سبد شما مجاز به حضور در داراییهای طلایی است. این سقف برای افراد ریسکگریز نباید از ۱۵ درصد و برای افراد جسور از ۳۰ درصد فراتر رود. تخطی از این سقف به معنای تبدیل شدن به یک قمارباز تکدارایی است.
به ازای هر واحد طلا در سبد، سهم مشخصی از داراییهای با بازده نقدی مستمر تعریف کنید. این تعادل تضمین میکند که حتی در طول یک دوره پنجساله رکود جهانی طلا، ثروت شما بر پایه بازده سود سهام و سود اوراق رشد کند.
دستکم یک درصد از وقت خود را به یادگیری ادبیات قراردادهای اختیار معامله (Options) اختصاص دهید. توانایی خرید اختیار فروش (Put) یا فروش اختیار خرید سرپوشیده (Covered Call) روی طلا، برگ برنده معاملهگرانی است که در تلاطم بازار ثروتهای کلان خلق میکنند.
تصمیمات سبد دارایی خود را از اخبار روزانه، توصیههای اینستاگرامی و تیترهای جهتدار هیجانی جدا کنید. یک سبد با ساختار مستحکم نیاز به مانیتورینگ ثانیهای ندارد؛ قواعد مکتوب ریاضی برای هدایت آن در هر نوسانی کفایت میکند.
طلا دارایی باشکوهی است که هزاران سال آزمون زمان را پشت سر گذاشته است؛ اما در دنیای متلاطم مالی امروز، تکیه انفرادی بر این فلز بدون پیادهسازی سپر دفاعی، بازی با آتش است. بیمه سبد دارایی در برابر نوسان طلا، یک محصول الحاقی نیست؛ بلکه سبک تفکر یک سرمایهگذار هوشمند است که میداند ریسک را نمیتوان نابود کرد، اما میتوان آن را بازتوزیع، مهار و بازتنظیم نمود.
با پیادهسازی ابزارهای پوشش ریسک، تفکیک محرکهای انس از نرخ ارز، بهرهگیری از صندوقهای نقدینگی و اجرای منضبط بازتنظیم ریاضی، نوسان طلا از یک تهدید خانمانسوز به فرصتی جذاب برای انباشت داراییهای مستعد تبدیل خواهد شد. استراتژیست بودن یعنی حرکت در خلاف جهت هیجانهای کوتاهمدت مدیا، و ایستادن بر صخره استوار منطق مالی.
محسن سروش؛ استراتژیست رسانه، تحلیلگر سازوکارهای بازار و پژوهشگر ارشد در زمینه هوش رسانه و اقتصاد رفتاری. تمرکز من بر شفافسازی مکانیسمهای مدیا و پردهبرداری از بازیهای روانشناختی حاکم بر تصمیمگیریهای عمومی، مالی و ارتباطی در عصر ارتباطات شبکهای است.
اگر به دنبال دستیابی به لایههای پشتپرده رسانهها، تقویت تفکر استراتژیک و واکسیناسیون ذهن خود در برابر امواج هیجانی بازارها و جریانهای فضای مجازی هستید، دعوت میکنم صفحه اینستاگرام من را با شناسه mediamoodofficial@ دنبال کنید. در آنجا عمیقتر و موشکافانهتر سازوکارهای مدیا را کالبدشکافی میکنیم.

