
سلام...
چندوقت پیش کتابی رو به نام اصول تامین مالی جمعی در ۳۰ دقیقه از یکی از دوستانم قرض گرفتم که بخوانم! (پ.ن.پ می خواستم کتابه رو صبح ها با قهوه نوش جان کنم!)
از نقاط قوت این کتاب با توجه به ترجمه ای بودن، نثر روان و دلنشین اون بود و البته کاملا عملگرا با مثال های متعدد واقعی از خود نویسنده و سایت های مطرح کراودفاندینگ. به هر حال، پیشنهاد می کنم حتی اگر اندکی به کراودفاندیگ علاقه دارید و قبلا درباره اش چیز هایی شنیده اید، این کتاب را حتما بخوانید چون بعد از خواندن، با احتمال زیاد ممکنه پروژه ای را شروع کنید یا به فکرش بیافتید.
از آنجایی که من دانشجوی اقتصاد این ممکت!!! هستم...لازم دیده بودم که یه مقدار در رابطه ی تأمین مالی شرکت ها و بورس و ابزار های مالی بدونم و تا جای ممکن فضای حاکم بر این ها رو تجربه کنم...اینجا بود که این ایده ی قدیمی من پخته تر و جذاب تر شد تا جایی که الآن می توانم برایتان تعریف کنم:
پروژه هایی که توی پلتفرم های کراودفاندیگ تعریف می شوند یا خیریه هستند و یا ایده ای خلاقانه و کارآفرینی، در واقع این پروژه ها ممکنه برای صاحبان آن ها نفع مالی و عایدی داشته باشند یا نداشته باشند. در پروژه های کارآفرینی (دارای منفعت و عایدی مالی و معنوی) برای این که منفعت ایجاد شده بین مشارکت کننده (سرمایه گذار) و صاحب پروژه (کارآفرین) تقسیم بشه، پاداش هایی تعبیه شده تا انگیزه ی مشارکت کننده بالاتر بره. حال فرض کنید که به جای سیستم پاداش، سود یا زیان بین دو طرف معامله تقسیم بشه...دقت کنید که مشارکت کنندگان نمی توانند (یا به سختی امکان پذیر است) میزان مشارکت (برگه سهام مشارکت) رو بین همدیگه مبادله کنند به همین خاطر این مشارکت با دقت بالا و با احتیاط و در مبالغ کمی انجام می شه و ریسک انجام نشدن و شکست پروژه بین افراد زیادی پخش می شه (پس مشارکت کننده ی عمده و خیلی بزرگ نداریم مگر در موارد نادر! و البته همگی در سود و زیان پروژه شریک هستند)
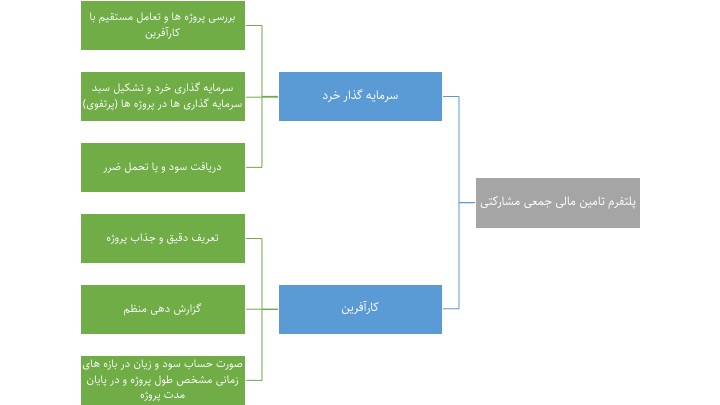
کارآفرین و صاحبان کسب و کار های کوچک (SMEs) باید کارهایی تقریبا مشابه تعریف کمپین تامین مالی جمعی را باید انجام دهد مگر این که صورت های مالی سود زیان ارائه دهد و سود مشارکت را پخش یا ضرر را محاسبه کند. مشارکت کننده و سرمایه گذار خرد هم اندکی دقیق تر و با حساب و کتاب مشارکت (سرمایه گذاری) می کند. این نوع سرمایه گذاری را با اندکی اغماض می توان تامین مالی جمعی مبتنی بر سهام نامید. در این زمینه، مدل های عملیات بانکداری مشارکت در سود و زیان یا PLS نیز می توانند مورد مطالعه و تطابق قرار بگیرند.
نمونه ی موفق خارجی این نوع سرمایه گذاری، سایت https://www.enablefunding.com/ هست. سایت تامین مالی جمعی راتا نیز در این پست وبلاگ خودش این موضوع رو خیلی تمیز و راحت توضیح داده.
به عنوان مثال این پروژه ی ایجاد شده در دونیت علاوه بر نقاط ضعف توضیحات ناکافی و نبود محتوای جذاب، فرضا اگر شما در منافع مالی این پروژه مشارکت داشتید و آینده ی خوبی را برایش پیش بینی می کردید، حمایت و سرمایه گذاری می کردید؟ و یا این که ارائه ی گزارش های مالی دقیق تر و شفاف منجر به مشارکت بیشتر و موفقیت این کمپین می شد یا خیر؟ به نظر من ایده ی جذابیه و می توانست موفق شود!
۱- با وجود بانک و صندوق های سرمایه گذاری گسترده و مطمئن، چرا باید توی این پلتفرم سرمایه گذاری کنیم و ضرر کنیم؟
در این پلتفرم به خاطر تحمل ریسک ضرر، سود بیشتری می برید. البته برای افرادی که ریسک گریز هستند می توان سیستم هایی را طراحی کرد مثل بیمه کردن اصل سرمایه (ادبیات اقتصادی و اسلامی فراوان و مفصلی دارد) و یا محدودیت میزان سرمایه گذاری بر روی هر پروژه (مثلا نهایتا بشه ۵۰۰ هزار تومان روی هر پروژه سرمایه گذاری کرد) و راه کار های خلاقانه و فراوانی را می توان برای کاهش ریسک برشمرد.
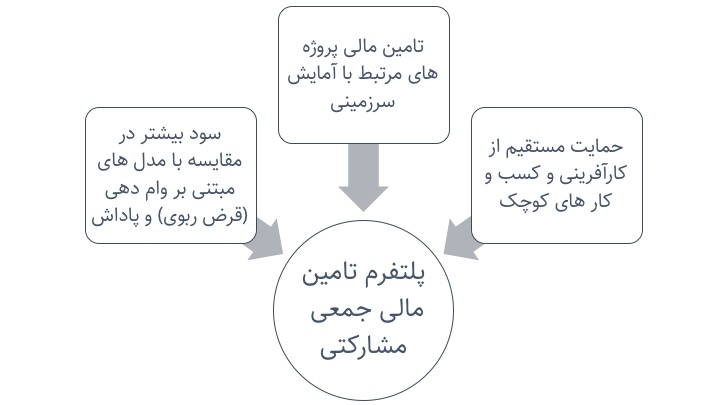
در اقتصاد مدرن می توانیم به راحتی کالایی شدن (بازار زدگی) بسیاری از روابط انسانی و نظامات اجتماعی را مشاهده کنیم...یکی از مثال های بارز این بازار زدگی، سپرده گذاری پس انداز ها صرفا برای دریافت سود با واسطه گری بانک هاست (با این ملاحظه که این سود در حالتی خوشبینانه حاصل عملیات های خلق پول درونزا و کاغذبازی و سرمایه گذاری در دارایی های ثابت نباشد! که متاسفانه تا بخش زیادی هست)
در این پلتفرم، سرمایه گذار با توجه به موقیعت زندگی و جغرافیایی و انگیزه هایش، در پروژه هایی که خودش موفقیت آن ها را پیش بینی کرده مشارکت می کند و قدم به قدم گزارشات را دنبال می کند به گونه ای که انگار خودش به طور مستقیم درگیر در کار و پروژه هست...چه حسی و سودی را از این لذت بخش تر می توان پیدا کرد (با خنده ی کارآفرین بخند و با گریه ی او گریه کن ای بزرگوار!)
۲- چرا باید مشارکت کنندگان و کارآفرینان به این پلتفرم اعتماد کنند؟ و از کجا معلوم که این پلتفرم را دور نزنند و مستقیم سرمایه گذاری نکنند؟
شفافیت مالی و تعهد مستمر باید از اصول این پلتفرم باشد (مانند سایر سایت های کراودفاندینگ) و جهت ایجاد اعتماد عمومی بایستی همراه با کمپین های بازاریابی و تبلیغات شود. شروع کوچک تا بزرگ تر شدن این پلتفرم نیز می تواند در اعتماد سازی مؤثر باشد. البته نگرانی عدم استقبال و شکست ایده همواره محتمل است و باید با روش های اعتبار سنجی ناب ریسک استارتاپ را کاهش داد و در صورت لزوم چرخش Pivot کرد (مراجعه کنید به کتاب نوپای ناب و سایر کتاب ها مثل تست مامان و ...)
در صورت اجرای امکانات تعبیه شده در پلتفرم و شفاف سازی ها و کاهش ریسک برای مشارکت کننده، دلیلی برای دور زدن پلتفرم باقی نمی ماند!
۳- حتما یه مشکلی داره که تاحالا کسی توی ایران اجراش نکرده!
اولا، من به شخصه در رابطه ی با جایگزین و رقیب ایرانی این پلتفرم خیلی جستجو نکردم. دوما، اپلیکیشن اوبر Uber هم مدت ها قبل از اسنپ و تپسی وجود داشت ولی کسی تو ایران اجراش نکرده بود! به هر حال در هر فعالیت استارتاپی و کارآفرینانه مسلما ممکنه به چالش های فراوانی برخورد کنیم، که می توان به موارد زیر اشاره کرد (منبع: یادداشت های خودم از کلاس بانکداری اسلامی دکتر عیوضلو در رابطه ی با چالش های اجرایی شدن عقد مشارکت در نظام بانکی ایران)
البته با توجه به انعطاف پذیری و چابکی و نوآورانه تر بودن سازمان بورس و اوراق بهادار، می توان به هموار بودن این مسیر امید داشت. سایت ایده هاب مطلبی رو با عنوان مجوز پلتفرمهای سرمایهگذاری جمعی در سازمان بورس منتشر کرده که به طور خلاصه می گوید در سال ۱۳۹۷ این مجوز در سازمان بورس تصویب شده است (همین پارسال! چه قدر هیجان انگیز!!! قبول دارید؟)
پس نوشت۱: از هرگونه درخواست همکاری و بحث و گفتگو و تحقیق استقبال می شود! ایمیل من: [email protected]
پس نوشت۲: سیاهه ای که خواندید تا حدی فی البداهه نگاشته شده...مسلما علمای اهل فن بر بنده خرده خواهند گرفت و بسی خرسند خواهم شد که کامنتی بگذارید و یا به اشتراک، چرا که مایه ی فخر علم و علم آموز است!
پس نوشت۳: اخیرا این بیت شعر رو خیلی دوست دارم:
اگر با من نبودش هیچ میلی / چرا جام مرا بشکست لیلی
... دعوت می کنم این نوا رو هم از سایت گلها گوش کنید
آپدیت ۲۰ آبان ۹۸: یک نمونه مشابه توسط یکی از دوستانم معرفی شد که این مدل رو تا حدی تونسته اجرا کنه و تا الآن به نظر می رسه که موفق بوده است. اسم این استارتاپ حلال فاند هست
آپدیت ۹ آذر ۹۸: آقای دکتر بیدآباد در طرح تفصیلی بانکداری راستین، مبانی نظری و روش و سازوکار های اجرایی طرح PLS را همراه با مقالات و مکتوبات متعدد بحث کردند. (در سایت رسمی ایشان به طور رایگان در دسترس است البته...متاسفانه با استفاده از پروکسی!!!)

