
اختلالهای اخیر در ارائه خدمات برخی بانکها، صرفاً یک رخداد فنی نبود؛ بلکه بار دیگر این واقعیت را آشکار کرد که هسته بانکی (Core Banking) امروز به یکی از زیرساختهای حیاتی اقتصاد دیجیتال تبدیل شده است. در اقتصادی که میلیونها تراکنش مالی، پرداخت حقوق، خرید کالا، تجارت الکترونیکی، خدمات دولت، بازار سرمایه و حتی بسیاری از خدمات عمومی بر بستر شبکه بانکی انجام میشود، از کار افتادن هسته یک بانک دیگر صرفاً یک مشکل فناوری اطلاعات نیست؛ بلکه میتواند به یک مسئله اقتصادی، اجتماعی و حتی امنیتی تبدیل شود.
سالهاست بانکها سرمایهگذاری قابل توجهی بر روی مراکز داده پشتیبان، مراکز عملیات امنیت، امنیت سایبری و تداوم کسبوکار انجام دادهاند؛ اما سؤال اساسی این است که آیا این اقدامات برای بانکداری آینده کافی است؟ به اعتقاد من، پاسخ منفی است. آنچه امروز نیازمند بازنگری است، صرفاً برنامههای بازیابی در زمان بحران نیست؛ بلکه فلسفه طراحیهسته بانکی و سیاستهای حاکم بر آن است.
چندی پیش، ایده ارزشمندی با عنوان مرکز تداوم خدمات بانکی (Banking Continuity Hub) مطرح شد. ایدهای که پیشنهاد میکند به جای آنکه هر بانک تنها مسئول بازیابی خدمات خود باشد، کل شبکه بانکی بتواند در زمان از دسترس خارج شدن یک بانک، حداقل خدمات حیاتی آن را برای مشتریان ادامه دهد. در چنین مدلی، مشتری برای مشاهده موجودی، برداشت وجه، انتقال وجه یا انجام برخی خدمات پایه، مجبور نخواهد بود تا بازگشت بانک خود منتظر بماند. این ایده یک تغییر پارادایم مهم یعنی حرکت از بازیابی در زمان بحران در سطح بانک به سمت در سطح شبکه بانکی را نشان میدهد.
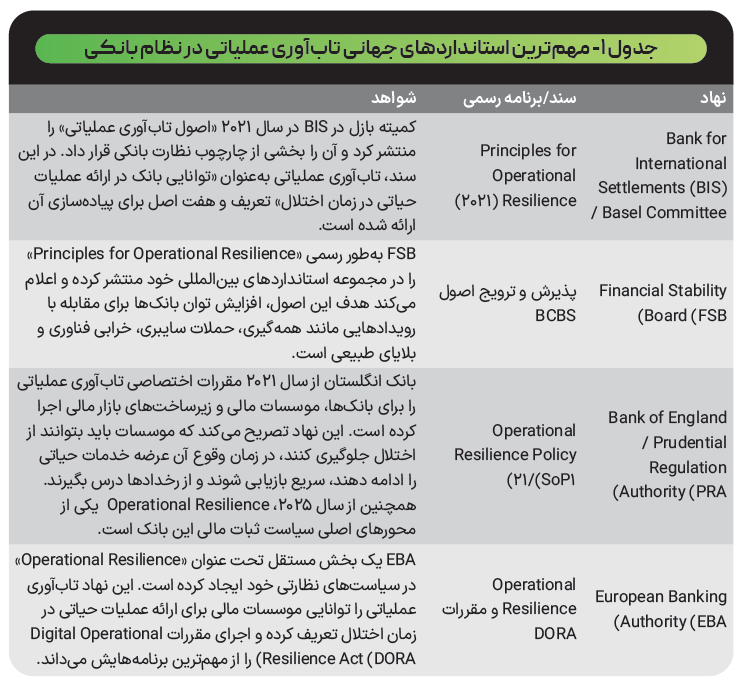
این نگاه کاملاً با روندهای جهانی همسو است. طی سالهای اخیر، نهادهای ناظر مالی از جمله Bank for International Settlements (BIS)، Financial Stability Board (FSB)، Bank of England و European Banking Authority (EBA)، مفهوم «تابآوری عملیاتی» را به یکی از الزامات اصلی نظام بانکی تبدیل کردهاند. در این رویکرد، دیگر هدف صرفاً بازگرداندن سامانهها پس از وقوع حادثه نیست؛ بلکه هدف آن است که خدمات حیاتی حتی در زمان بحران نیز بدون وقفه ادامه یابد. اما در کنار این ایده، به نظر میرسد یک پرسش بنیادیتر نیز باید مطرح شود. آیا زمان آن نرسیده است که خود معماری هسته بانکها نیز مورد بازنگری قرار گیرد؟
واقعیت این است که بخش قابل توجهی از هستههای بانکی موجود در بسیاری از بانکها، محصول معماریهایی هستند که دو یا حتی سه دهه پیش طراحی شدهاند. این سامانهها در زمانی توسعه یافتهاند که بانکداری دیجیتال، بانکداری باز، هوش مصنوعی، بانکداری لحظهای، API Economy و پردازش ابری هنوز به شکل امروز وجود نداشتند. بنابراین طبیعی است که بسیاری از آنها بر پایه معماریهای متمرکز، وابستگی شدید بین سرویسها و یک هسته واحد طراحی شده باشند.
چنین معماریهایی اگرچه طی سالها توسعه یافتهاند، اما یک ویژگی مشترک یعنی وابستگی بسیار زیاد خدمات بانک به یک هسته مرکزی دارند. در نتیجه، هرگونه اختلال جدی در هسته میتواند دامنه وسیعی از خدمات بانک را به طور همزمان تحت تأثیر قرار دهد.
در مقابل، نسل جدید هسته بانکی در دنیا مسیر متفاوتی را طی میکند. بانکهای پیشرو به سمت معماریهای Cloud-native، Microservices، API-first، Event-driven و Composable Banking حرکت کردهاند. در این مدلها، هسته دیگر یک سامانه عظیم و یکپارچه نیست، بلکه مجموعهای از سرویسهای مستقل است که هر کدام میتوانند به صورت جداگانه توسعه یابند، بهروزرسانی شوند، مقیاس پیدا کنند و حتی در صورت بروز اختلال، بدون تأثیر بر کل بانک جایگزین شوند. به همین دلیل است که طی سالهای اخیر، مفاهیمی مانند بانکداری با هسته چندگانه (Multi-Core Banking) و حتی بانکداری بدون هسته (Coreless) به ادبیات تحول دیجیتال بانکها وارد شدهاند.
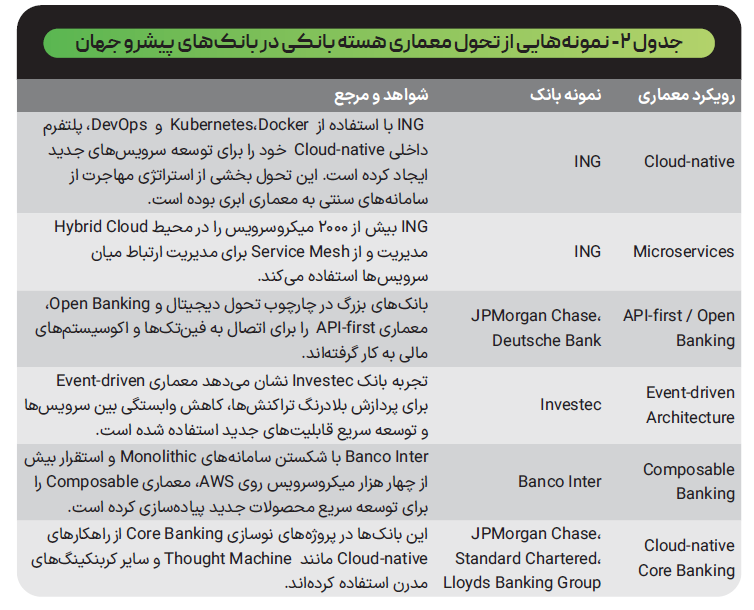
در معماری هسته چندگانه، بانک دیگر تنها به یک هسته وابسته نیست. خطوط کسبوکار، محصولات یا سرویسهای مختلف میتوانند روی هستههای متفاوت اجرا شوند. این موضوع علاوه بر افزایش تابآوری، امکان مهاجرت تدریجی از سامانههای قدیمی، کاهش ریسک تغییرات و توسعه سریعتر محصولات جدید را نیز فراهم میکند.
گام بعدی، مفهومبانکداری بدون هسته است؛ معماریای که در آن بسیاری از قابلیتهای سنتی هسته به صورت سرویسهای مستقل و ماژولار ارائه میشوند. در چنین مدلی، بانک به جای وابستگی به یک سامانه واحد، از مجموعهای از سرویسهای تخصصی استفاده میکند که از طریق API با یکدیگر در تعامل هستند. این همان مسیری است که بسیاری از بانکهای دیجیتال و شرکتهای Banking-as-a-Service در دنیا در پیش گرفتهاند.
در همین راستا، استقلال فناوری نئوبانکها و بانکهای دیجیتال بهعنوان پیشنیازی برای دستیابی به چابکی، نوآوری و تابآوری عملیاتی، بیش از گذشته مورد توجه قرار گرفته است. در بسیاری از کشورها، نئوبانکها بر پایه هستههای دیجیتال مستقل طراحی میشوند. اما اگر نئوبانک صرفاً یک لایه ظاهری بر روی هسته سنتی بانک مادر باشد، بخش بزرگی از مزایای بانکداری دیجیتال از بین خواهد رفت. سرعت نوآوری، توسعه محصولات، استفاده از هوش مصنوعی، مقیاسپذیری و حتی تابآوری عملیاتی همچنان محدود به محدودیتهای هسته سنتی خواهد بود.
به همین دلیل، یکی از موضوعاتی که به نظر میرسد بانک مرکزی باید درباره آن تصمیمگیری کند، امکان استفاده بانکهای دیجیتال ازهسته مستقل در چارچوب الزامات نظارتی مشخص است. در کنار این موضوع، لازم است نگاه سیاستگذار نیز تغییر کند. تاکنون بخش عمده مقررات بانک مرکزی بر امنیت اطلاعات، الزامات مراکز داده، بازیابی بحران، مدیریت ریسک و تداوم کسبوکار متمرکز بوده است؛ اما در آینده این موارد به تنهایی کافی نخواهند بود. آنچه مورد نیاز است، تدوین سیاست ملی هسته بانکی است. این سیاست میتواند حداقل پنج محور اساسی داشته باشد.
· نخست، تدوین نقشه راه تحول هسته بانکی (Core Banking) کشور و تعیین افق مهاجرت بانکها از معماریهای سنتی به نسل جدید.
· دوم، تعریف استانداردهای ملی برای تابآوری معماری هسته بانکی؛ به گونهای که معیارهایی مانند توزیعشدگی، قابلیت بازیابی، استقلال سرویسها، استقرار چندمرکزی و تحمل خطا به بخشی از الزامات نظارتی تبدیل شوند.
· سوم، بازنگری مقررات به منظور امکان استفاده از معماریهای هسته چندگانه (Multi-Core)، بدون هسته (Coreless) وهسته دیجیتال (Digital Core) ، همراه با چارچوبهای نظارتی و امنیتی مشخص.
· چهارم، ایجاد بسترهای مشترک برای تداوم خدمات حیاتی شبکه بانکی، از جمله بررسی امکان طراحیBanking Continuity Hub برای ارائه خدمات پایه در شرایط بحران.
· و در نهایت، پنجم، الزام بانکها به ارائه برنامه مهاجرت تدریجی از هستههای قدیمی به معماریهای نسل جدید؛ همانگونه که امروز بانکها موظف به ارائه برنامه امنیت سایبری یا تداوم کسبوکار هستند.
نکته مهم این است که این تحول نباید صرفاً به عنوان یک پروژه فناوری اطلاعات دیده شود.هسته بانکی مستقیماً با ثبات مالی، اعتماد عمومی، مدیریت ریسک، رقابتپذیری بانکها، نوآوری، بانکداری باز و آینده هوش مصنوعی در بانکها ارتباط دارد. بدون تحول هسته، تحقق بسیاری از اهدافی مانند بانکداری هوشمند، بانکداری عاملگرا (Agentic Banking)، خدمات شخصیسازیشده، خدمات مالی تعبیه شده و Banking-as-a-Platform نیز با محدودیت جدی مواجه خواهد شد.
اختلالهای اخیر را نباید صرفاً یک حادثه تلقی کرد؛ بلکه باید آن را فرصتی برای بازنگری در سیاستهای کلان نظام بانکی دانست. همانگونه که سالها پیش شبکه شتاب و سپس شاپرک، نگاه شبکهای به پرداخت را در کشور شکل دادند، اکنون زمان آن رسیده است که نگاه شبکهای به تابآوریهسته بانکی نیز شکل بگیرد. شاید ده سال دیگر، شاخص برتری یک بانک این نباشد که چه تعداد شعبه یا حتی چه تعداد مشتری دارد؛ بلکه این باشد که تا چه اندازه خدمات خود را در شرایط بحران، حملات سایبری یا اختلالهای گسترده بدون وقفه ادامه میدهد. حرکت به سمت نسل جدیدهسته بانکی، دیگر یک انتخاب فناورانه یا یک پروژه لوکس تحول دیجیتال نیست؛ یک ضرورت راهبردی برای حفظ تابآوری، اعتماد عمومی و پایداری نظام بانکی کشور است. هرچه آغاز این مسیر به تأخیر بیفتد، هزینههای اقتصادی، عملیاتی و اجتماعی آن نیز سنگینتر خواهد شد.

