
این روزها تبلیغات گستردهای راجع به صندوقهای درآمد ثابت میشه و ممکنه خیلیها از جمله پدر مادرهامون راجع به این صندوقها ندونن ولی دلشون بخواد پولشون رو از بانک به یک سمت دیگه اما همچنان با ریسک کم و سود بیشتر از بانک ببرن. اینجاست که سر و کله صندوقهای درآمد ثابت پیدا میشه.
توی این مطلب به زبان خیلی خیلی ساده و قابل فهم و با ذکر مثال براتون توضیح میدم که صندوق درآمد ثابت چیه و در نهایت هم صندوق درآمد ثابت ثمر گندم، جایی که خودم در اون کار میکنم رو بهتون معرفی میکنم. هر سوالی داشتید هم میتونید بهم ایمیل ([email protected]) بزنید یا مستقیما زنگ بزنید به گندم ( 02192003330) تا با صبر و حوصله راهنماییتون کنیم. اینم اول کار بگم که اگر حتی هیچ چیزی راجع به این صندوقها و حتی بورس نمیدونید اصلا احساس خجالت نداشته باشید و با خیال راحت سوالاتتون رو بپرسید. من هم مثل خودتون بودم یک زمانی و هنوزم چیز زیادی نمیدونم. :)
صندوق درآمد ثابت چیه؟
به زبان ساده، صندوق درآمد ثابت یه نوع صندوق سرمایهگذاری زیر نظر سازمان بورسه که بیشتر پول سرمایهگذارها رو تو داراییهای کمریسک مثل اوراق (در ادامه میگم چیه) با سود مشخص، سپرده بانکی و اوراق مشارکت میذاره. هدف اصلیش اینه که بهجای اینکه پولتون رو خودتون تو بانک بذارید یا بیهدف نگه دارید، یه تیم حرفهای این پول رو مدیریت کنه و با ترکیب هوشمندانه داراییها، یه سود نسبتاً باثبات، کمریسک و با قابلیت پیشبینی بالا براتون بسازه؛ سودی که معمولاً بالاتر از سود بانکی معمولیه، از طرفی ریسک زیادی مثل بازار سهام، رمزارزها و ... هم نداره. پس اگر دنبال یک جریان درآمدی ثابت و کمریسک و بهتر از بانک هستید، این صندوقها دقیقا برای شما هستن.
نکته خوب دیگهش اینه که برخلاف بانک، سودش روزانه محاسبه میشه و نرخ شکست نداره. یعنی چی؟ یعنی اگر بعد از چند روز هم یهو تصمیم بگیرید پولتون رو بردارید، سود این چند روزتون شاملتون میشه و مثل بانک نباید تا مدت مشخصی پول رو نگه دارید تا سود بهتون تعلق بگیره. بنابراین، تا اینجای کار با خیال نسبتاً راحت پولتون رو میتونید توی این صندوقها سرمایهگذاری کنید.
از اونجایی که شرایط کشور و کلا خاورمیانه گل و بلبلی داریم، ممکنه این سوالات هم برامون پیش بیاد که نقد شوندگی این صندوقها چطوره؟ اگر جنگ بشه و بازار بورس تعطیل بشه چی؟ پولم رو میتونم بردارم یا نه؟
در تجربه جنگ قبلی با اینکه بورس تعطیل شد صندوقهای درآمد ثابت به کارشون ادامه دادن (وسط جنگ ما اومدیم سر کار :)) ) و پول مردم قفل نشد و از اونجایی که همه چیز مبهم و نامعلوم بود، پول به سمت صندوقهای درآمد ثابت سرازیر شد. واقعا هم بهترین گزینه برای خواب موقت پول همین بود.
اگر سنگ از آسمون نباره، معمولاً هر روز کاری میتونید واحدهاتون رو بفروشید و پولتون رو در عرض یکی دو روز کاری (اصلش T+1 عه یعنی بعد از یک روز کاری) بگیرید، یعنی مثل خیلی از سرمایهگذاریهای دیگه پولتون قفل نمیمونه. برای همین این صندوقها بیشتر به درد کسایی میخوره که ریسکپذیری پایینی دارن، میخوان پول نقدشون رو موقتاً یه جای امن پارک کنن، یا اصلاً دنبال یه درآمد منظم و مطمئن بالاتر از بانک هستن.
اوراق چیه؟
باز هم به زبان ساده بخوام بگم، اوراق (که بهش میگن اوراق بهادار یا اوراق با درآمد ثابت) در واقع یه نوع سند مالیه که نشون میده شما یا یه نهاد (مثل صندوق) به یه شرکت، بانک یا دولت پول قرض دادید، و اونها هم متعهد میشن سر یه مدت مشخص، اصل پول بهعلاوه یه سود از پیشتعیینشده رو بهتون برگردونن.
اگر علاقمندید بیشتر بدونید، از گوگل یا هوش مصنوعی میتونید کمک بگیرید کلی مطلب راجع بهش هست. حتی توی فردانامه هم میتونید مطالب ما رو بخونید و سوالی داشتید بپرسید: fardaname.com
سود صندوقهای درآمد ثابت چطور محاسبه میشه و کدوم صندوق سود بیشتری میده؟
خب الان رسیدیم به اصل داستان: ســــــــــــــــــــــــــــــــــــــــــــود!
به صورت کلی، ما دو نوع سود یا همون بازده داریم. این هم بگم که هرجا کلمه بازده رو دیدید، بدونید همون سوده در واقع.
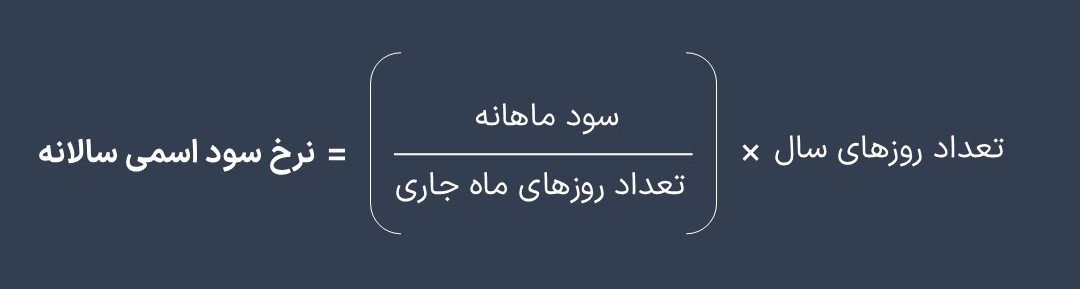
سود ساده / سود بانکی / بازده اسمی اصطلاحیه که الان هم ممکنه توی ذهنتون باشه وقتی حرف از سود میشه. سود ساده/بانکی یا بازده اسمی، نشون میده اگه بازدهی یه سرمایهگذاری رو با همون منطقی حساب کنیم که سود سپردههای بانکی حساب میشه، چه عددی به دست میاد. یعنی فقط روی مبلغ اولیهای که گذاشتید محاسبه میشه، بدون اینکه سودهای قبلی دوباره وارد چرخه محاسبه بشن.
فرمول محاسبهش هم اینه:
در کنار بازده ساده، یه نوع بازده دیگه هم داریم به اسم بازده مرکب / نرخ سود موثر. این همون عددیه که معمولاً صندوقها روی سایتشون یا توی تبلیغاتشون میزنن و با این عدد عملکرد صندوقها رو میسنجیم.
فرمول محاسبه بازده مرکب هم اینه:
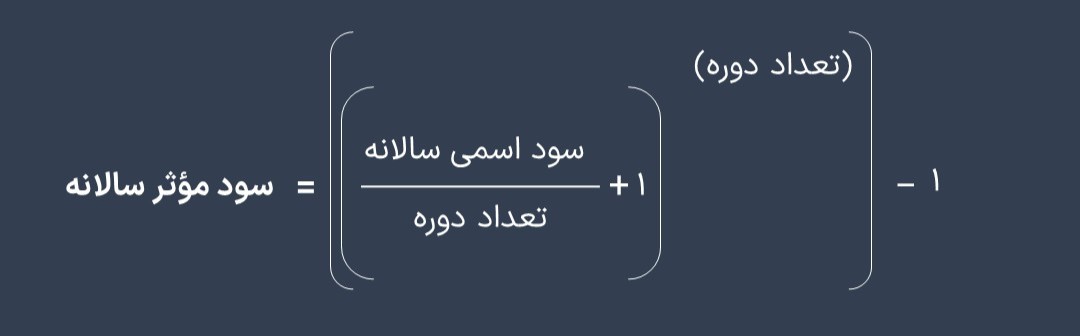
فرق بازده مرکب با بازده ساده اینه که توی بازده ساده فقط مبلغ اولیهای که گذاشتید حساب میشه، ولی توی بازده مرکب، سودی که هر روز بهتون تعلق میگیره دوباره میره تو چرخه محاسبه و اون هم خودش سود میسازه.
برای همینه که توی بلندمدت، بازده مرکب همیشه عدد بزرگتری نسبت به بازده ساده نشون میده و اکثر صندوقها هم ترجیح میدن همین عدد رو تبلیغ کنن و بهتون توصیه میکنن که پول رو به مدت طولانیتری نگه دارید که سود پولتون وارد چرخه بشه و سود روی سود بیاد.
حالا ممکنه براتون سوال پیش بیاد اینکه میگن فلان صندوق انقد درصد سود میده ولی یک صندوق دیگه یه درصد دیگه سود میده، از کجا میاد؟ آیا این سودها تضمین شدهس؟ اصلا با این حجم از تبلیغات گیج شدیم کدوم یکی رو باید انتخاب کنیم و سود بیشتری بگیریم؟
چند تا دلیل وجود داره که وجه تمایز صندوقهاست و بررسی این موارد به شما کمک میکنه انتخاب بهتری داشته باشید:
ترکیب دارایی صندوقهاشون فرق داره: یه صندوق ممکنه بیشتر پولش رو تو سپرده بانکی و اوراق خیلی کمریسک نگه داره، یکی دیگه یه درصد کوچیک (طبق قانون معمولاً تا ۱۰ تا ۱۵ درصد) رو میبره سمت سهام بورس تا سودش رو بالاتر ببره. یعنی ریسکش هم یهذره بیشتر میشه، هرچند بازم در مقایسه با خرید مستقیم سهام خیلی کمریسکتره.
تیم مدیریتش چقدر باتجربهست: انتخاب درست اوراق و سپردهها، زمانبندی خرید و فروش، و مدیریت نقدینگی صندوق، همه دست تیم مدیره. یه تیم خوب میتونه با همون ابزارها بازده بهتری بسازه. چطوری تیم خوب رو تشخیص بدیم ما که بورسی نیستیم؟ با سرچ توی شبکههای اجتماعی و پرسوجو از کسایی که ممکنه بشناسن. بررسی رزومه مدیرای صندوقها هم کمک میکنه.
حجم و اندازه صندوق. صندوقهای بزرگتر معمولاً دستشون بازتره برای مذاکره سود بهتر با بانکها و نوسان کمتری هم تو بازدهیشون دارن. البته ما صندوق خودمون یعنی ثمر گندم به بزرگی صندوقهای دیگه نیست اما با توجه به پذیرهنویسی قدرتمندش و رشد زیادش توی مدت خیلی کم (فکر کنم اصلا رشدش رکورد زده باید چک کنم!)، جزو صندوقهای محبوب حساب میشه. بنابراین، در نظر گرفتن حجم به تنهایی و بدون در نظر گرفتن تاریخچه و سایر موارد صندوقهای دیگه، ممکنه شما رو از صندوقهای کوچکتر و با عملکرد بهتر غافل کنه.
حالا برسیم به اون سوالی که خیلی ازمون میپرسن: این سودها تضمینشدهست؟
جواب کوتاهش اینه:هم نه و هم آره!
از نظر قانونی، صندوق درآمد ثابت سود «تضمینشده» نمیده، چون بالاخره یه صندوق سرمایهگذاریه نه سپرده بانکی. ولی از اونجایی که داراییهاش عمدتاً کمریسک و با سود از پیش مشخصه، و معمولاً یه رکن به اسم «ضامن نقدشوندگی» یا حتی «ضامن سود» هم پشتشه، در عمل نوسان بازدهیشون خیلی خیلی کمه و کمتر پیش اومده یه صندوق درآمد ثابت معتبر، سودی کمتر از چیزی که پیشبینی کرده بدست بیاره. البته ما هر ماه زنگ میزنیم به صندوقهای مختلف و ازشون پیشبینی میگیریم و هفته اول هر ماه توی فردانامه منتشرش میکنیم. میتونید پیشبینی صندوقها رو با سودی که واقعا میسازند هم مقایسه کنید و تصمیم بگیرید کدوم صندوق رو بیشتر میتونید روش حساب کنید.
مثلا این پیشبینی سود تیر بوده: لینک
سخن پایانی
اگه بخوام این مطلب رو تموم کنم و تو یه پاراگراف نتیجهگیری کنم بگم که صندوق درآمد ثابت گزینه خوبیه برای کسایی که ریسکپذیری پایینی دارن، دنبال یه جایگزین امنتر و پرسودتر از بانک هستن، یا میخوان پولشون رو موقت یه جای مطمئن پارک کنن تا بعداً تصمیم بگیرن باهاش چیکار کنن. برای انتخاب صندوق مناسب هم فقط به عدد بازدهی و تبلیغات نگاه نکنید؛ سابقه و شفافیت صندوق، حجم صندوق، روند بازده مرکبش تو چند ماه اخیر (نه فقط یه عدد لحظهای) و اینکه ارکانش (مدیر، متولی، ضامن) چقدر معتبرن رو هم حتماً بررسی کنید.
سوالی هم داشتید توی ایمیل ([email protected]) از من بپرسید یا به مدیریت دارایی گندم زنگ بزنید تا راهنماییتون کنیم.
مرسی که در دنیایی که تمرکز حرف آخر رو میزنه و متن شاید محتوای جذابی نباشه، تا پایان این مطلب طولانی رو نگاه کردید. 3>

